


2023.10 又谈美国IBond投资
点击上方
蓝
字
/ 关注更多精彩内容
声明:本作者是保险和年金经纪人,能代表基本上所有的保险公司。比如,Jacob能代表Americo offer文末图片所列MYGA。本文为作者仅供分享参考,不构成任何投资建议,未经授权,其他自媒体不得转载。
作者:Jacob,前所罗门兄弟/花旗YieldBook组Quant,副总裁/董事;前结构师/交易员;华尔街Structured Products最佳设计奖
又谈美国IBond投资
因为每个5月1日和11月1日,是决定下面6个月新发IBond的固定部分的利率,于是,每个4月份和10月份的最后一个周末,我都写写IBond。今天也谈一下TIPS。
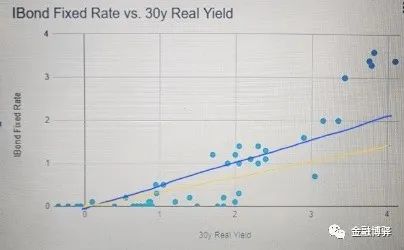
根据目前30年的TIPS的真正收益率(real yield)是2.50%,从以下图蓝线(全回归线)看,11/1/2023--4/30/2024新发IBond的固定部分的利率应该是1.3%+/-0.3%。
而随通胀浮动部分利率是:
9月份CPI÷3月份CPI-1
=307.481÷301.808-1=1.88% (年化3.76%)。
因此,如果在11/1/2023--4/30/2024其间买IBond, 那么,你预计下面6个月的利率是5%左右(5.06%+/-0.3%),且30年里你的真正收益率(real yield)是那个固定部分的利率(预计1.3%+/-0.3%)。
为什么30年期的IBond的real yield比30年的TIPS的要低,且低那么多呢?那是因为IBond没有市场风险,你在1年后可以随时连本带息地按面值取出(如果持有没到5年,最后3个月的利息会损失掉)。
当然,IBond还有几个其它的优点, 比如, 一,总利息(固定+通胀)是利滚利的;二,可延税。
而TIPS,尽管跟IBond一样抗通胀,但它们是有市场风险的,也就是说,在到期之前你要卖出,你是按市价,你的本金可能受损或者受益。其通胀部分是使本金按复利增长,但其非通胀部分的收益是每6个月付出,并当年上税的。
不过,TIPS你可以随时随量地买卖。现在30年TIPS的真正收益率(real yield)是历史最高。想象一下,你下面三十年的收益率是2.5%+通胀率。(下面6个月收益是年化5.26%=2.5%+3.76%)。
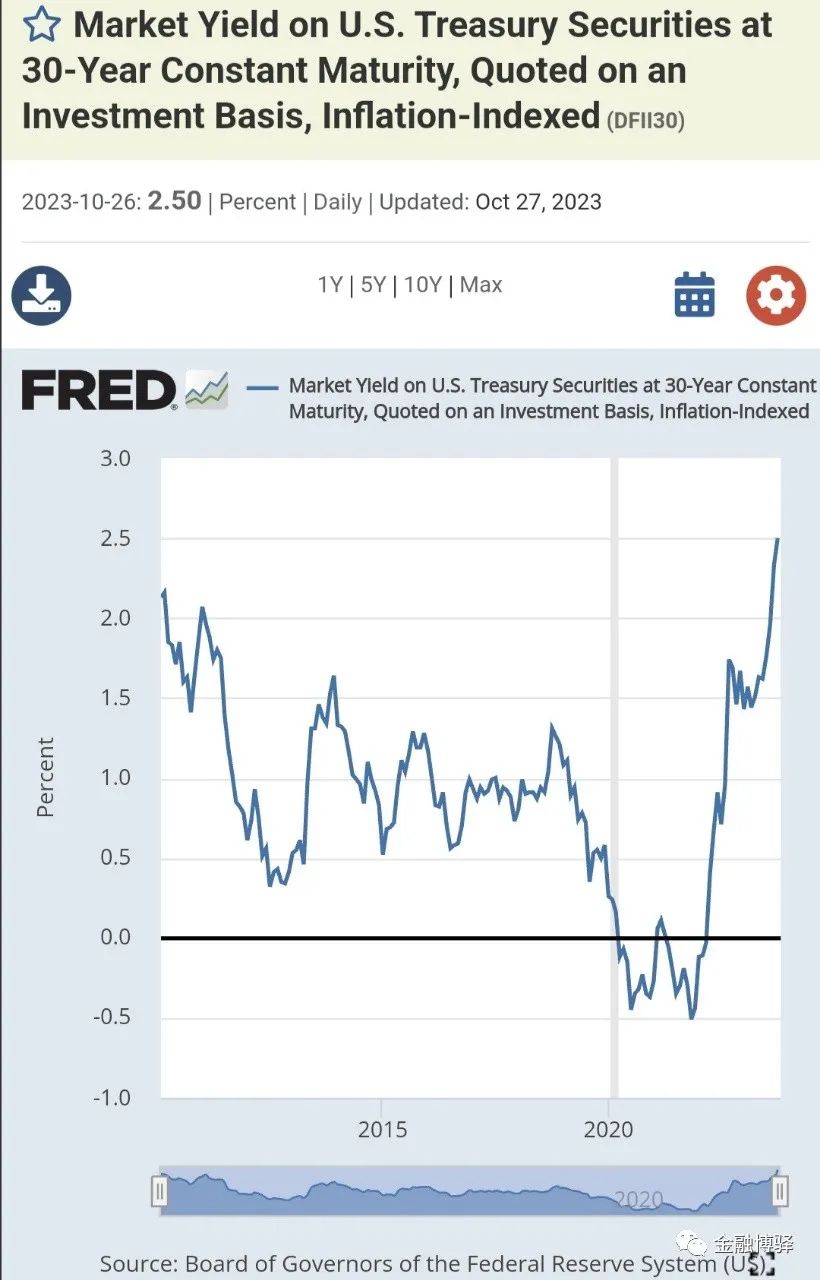
现在是买30年TIPS的好时机!
相关文章
2023.4 不等5月,4月26日前买IBond
2022.10 再谈美国I-Bonds投资
2022.4 如何增购9.62%高利率I-Bond? 何时购买?
★ END ★
如果觉得还不错
请大家多多点击“分享” “赞”和“在看”
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 倪文珍·2023-10-30888点赞举报
- 274434d·2023-10-30y点赞举报
- 梓坚·2023-10-30👍👍1举报
- 竺正明·2023-10-30888点赞举报
- 学思践悟·2023-10-29三1举报