


小米14大卖,股价重回15港币(小米手机高端化已获初步成功,小米汽车能否带来第二增长曲线)
小米最近牛气了起来,从小米14发布,而且还发布了hyper os,终于有了自己的操作系统,万物互联真正成为可能。
小米最近好事连连。
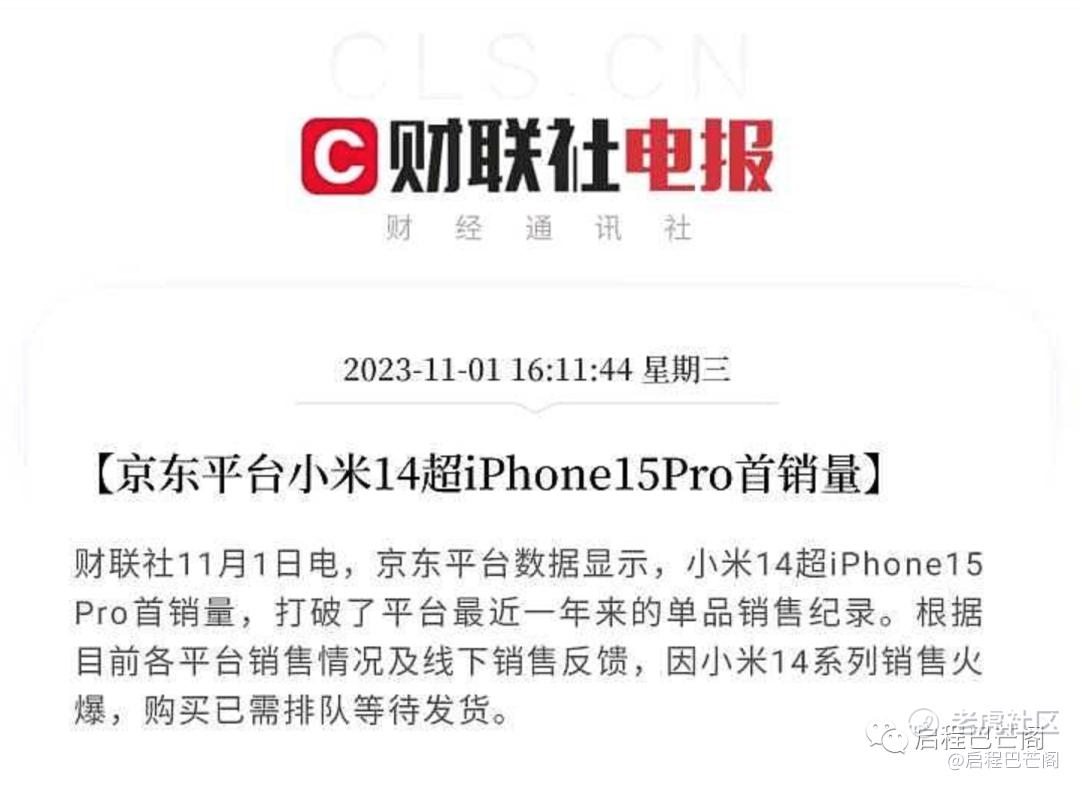
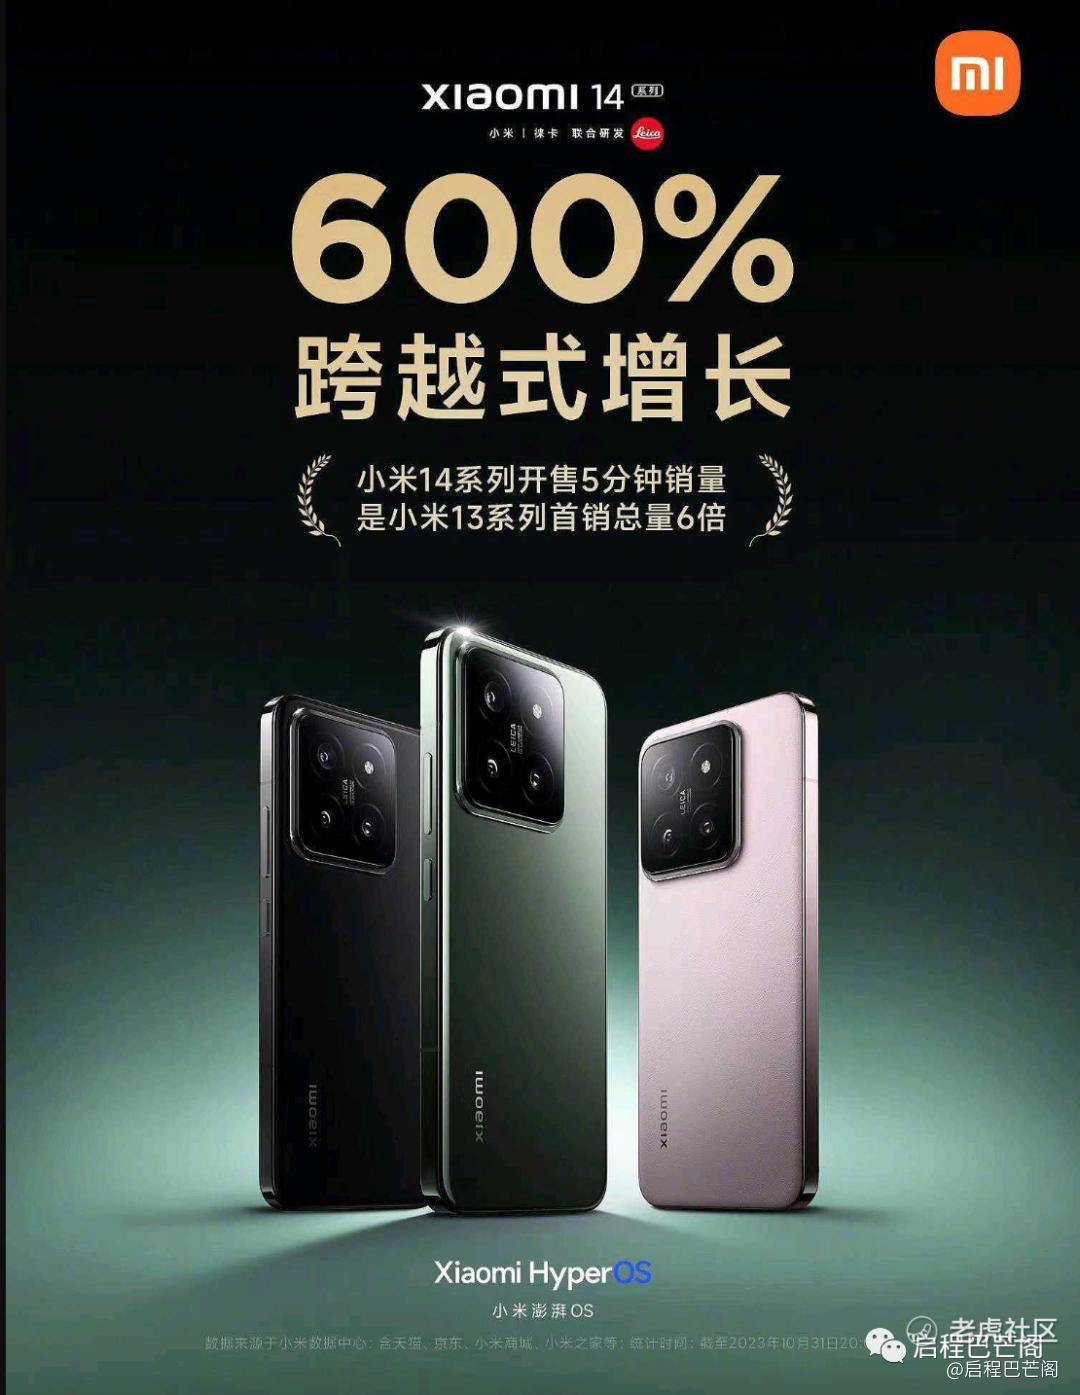
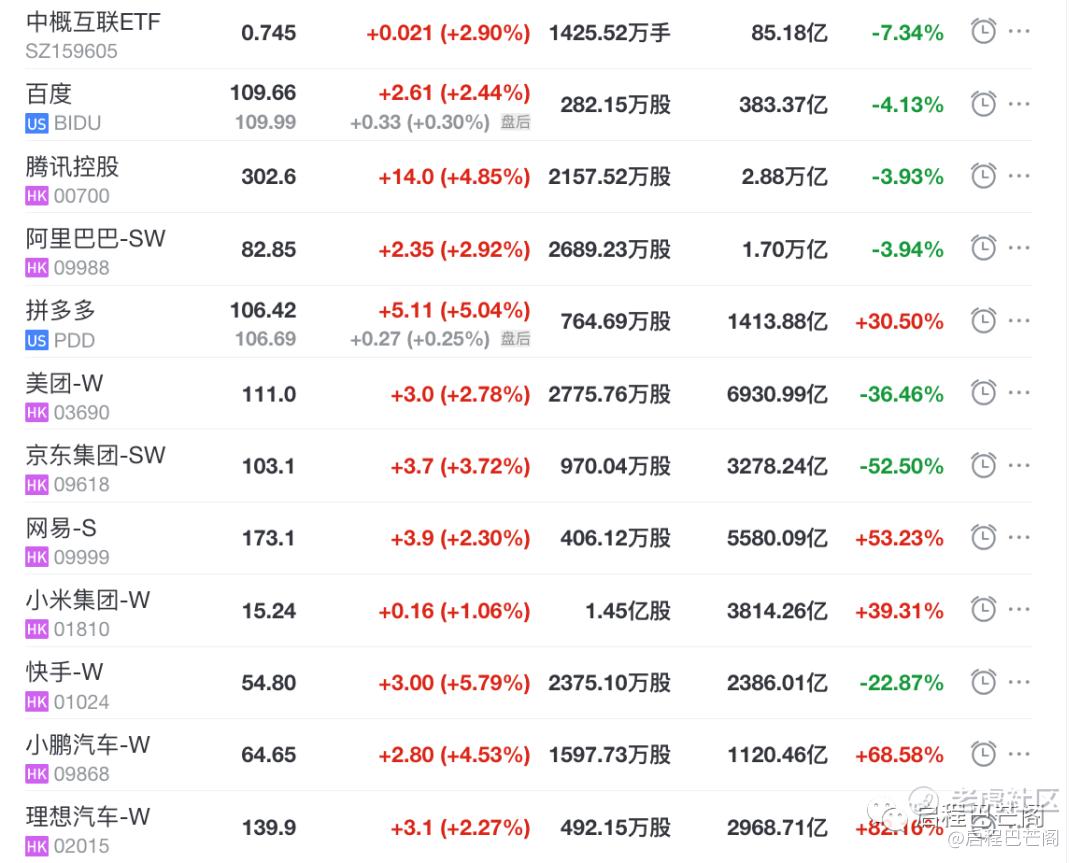
小米14,小米14 pro,大卖进一步推高了股价,一举突破了15港币,年内涨幅39%,在中国互联网大厂里排名第二,排名第一的是网易,上涨53%。BAT的表现很差,最差的是美团和京东。
去年9月底,写过一篇文章,当时小米股价跌破9港币,市值只有2200亿港币。有网友说能涨回到15港币,我的回答是,肯定能。
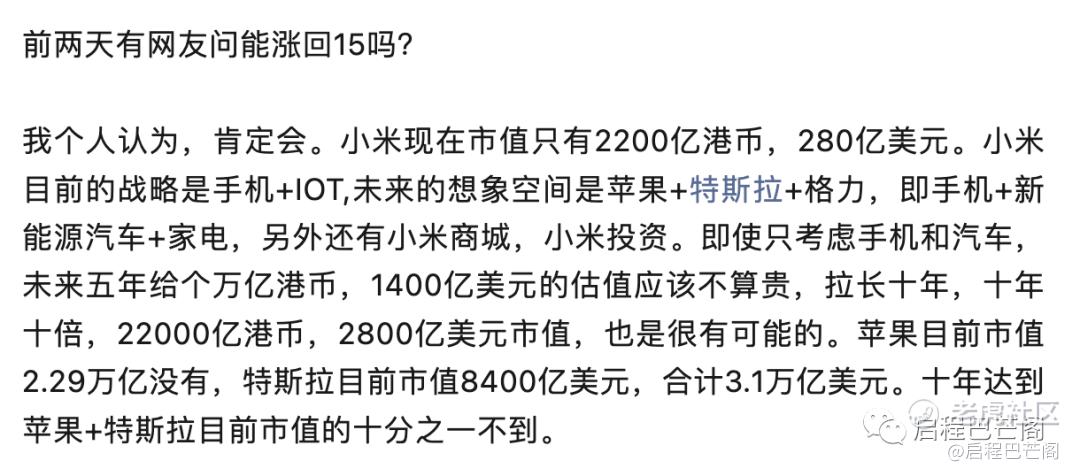
没想到一年不到的时间,预测变成了现实,这里可以窃喜一下。
我没有重仓
为什么在中概股还是一片死寂的情况下,小米为什么能突出重围?小米是否能走上高速增长的快车道?
小米能突出重围,是小米的业绩有很大改善吗,答案是的。
营收虽然没有太大改观,但净利润转正,开始回归到正常水平。
先看一下2022年四个季度的表现。
2022年
Q1营收733亿,同比下跌4.59%,净利润-5.31亿,同比下跌106%。
Q2营收701亿,同比下跌20%,净利润13.65亿,同比下跌83%。
Q3营收704亿,同比下跌9.72%,净利润-14.74亿,同比下跌286%。
Q4营收660亿,同比下跌22.82%,净利润31.42亿,同比上涨28.63%。
2023年
Q1营收594亿,同比下跌18.91%,净利润42亿,同比上涨894%。
Q2营收673亿,同比下跌4%,净利润36亿,同比上涨168%。
11月20日就会发布三季报,应该不会差,小米14大卖发生在10月底,所以四季报应该会营收,净利润会双双大增。股价总是提前反应,也许就是这个原理,看来有人是提前觉察到什么了。
小米汽车2024年会量产,明年的预期应该会更强烈。后面我会谈谈小米汽车的竞争力如何,能给估值提升多少。
现在先谈谈小米14为什么会突然大卖?
我觉得有两点
第一,跟苹果、华为比,小米还是性价比的首选。
小米14pro,12G+256G,4999元。目前可下订单,发货时间11-21有货。
华为meta60,12G+256G,6499元。目前处于无货状态,不可下订单,需要抢,发货时间待定。
iphone 15 pro,8g+128G,7999元。8G+256G,8999元。无货状态,可下订单,11-16日后有货。
第二,发布了了自己的手机操作系统,hyper OS,澎湃OS。
苹果为什么厉害,就是苹果有自己的操作系统,有封闭的生态,这个是个强大的护城河。有了自己的OS,就有很大的想象空间,很大的开发空间。而不必被限制在安卓系统里,还有可能被美国制裁。
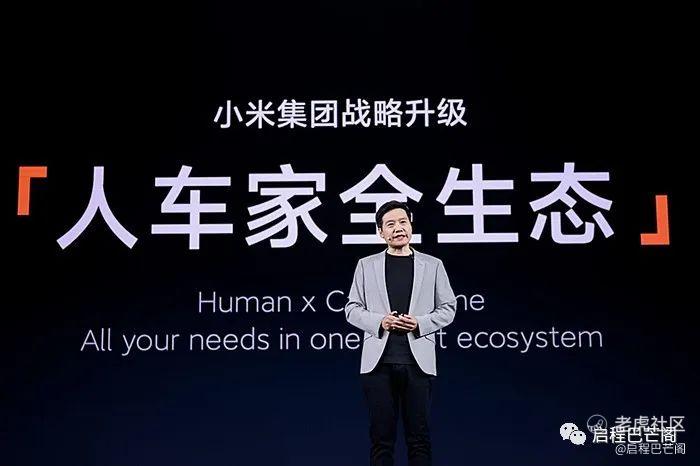
10月17日,雷军曾官宣小米澎湃OS正式版已完成封包,随着此次正式发布,小米还宣布了集团的全新战略——从“手机×AIoT”升级为“人车家全生态”,小米澎湃OS就是承接新战略的关键。
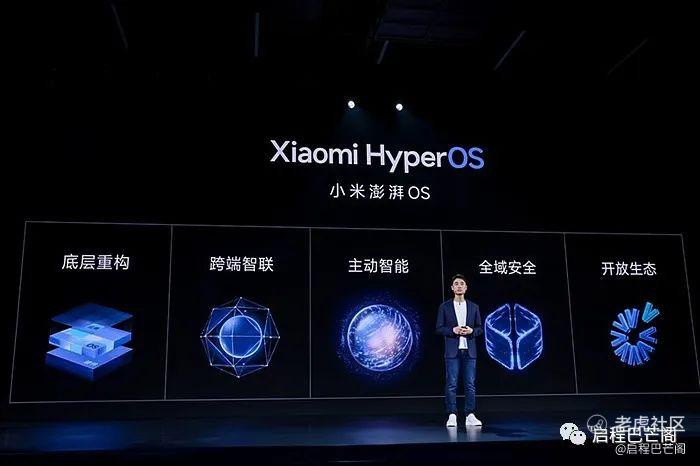
小米澎湃OS(英文名Xiaomi HyperOS)是一套完整的跨端系统,该系统由小米历经13年探索,历时7年研发而成。小米对它的定位是:以人为中心,打造“人车家全生态”操作系统。
小米在发布会上表示,这是一次史无前例的系统底层重构,工作量非常大。小米在其中投入了5000名工程师,在设计之初就提出了五大设计目标:即每个独立设备能实现最佳性能表现;更加便捷高效的跨端连接;成为生态智能大脑,为用户提供主动智能服务;实现跨设备全系统隐私安全的坚固防护;坚持建设开放生态。
在最底层的系统内核层,小米将自研的Xiaomi Vela系统内核与深度修改的Linux系统内核进行融合,重构了性能调度、任务管理、内存管理、文件管理等各个基础模块,实现了性能、效率的大幅提升。
小米澎湃OS核心系统有三大特性:拥有强大的异构硬件兼容性,支持200+处理器平台,20+文件系统,200+硬件品类;灵活性极高,运行空间支持从64KB到24GB;能基于不同硬件为其配置必需资源,加上底层IO技术栈的文件去重和压缩,极大幅度精简固件。
调度硬件性能是小米澎湃OS最重要的能力之一,在高算力设备上,比安卓原生内核更快;在轻量设备上,比行业头部的轻量商用OS内核更快。
自2020年小米10发布后,小米就正式确立了高端化战略路线。在2021年8月,小米手机全球销售超越苹果排名上升到第二名后,雷军更是喊出了“三年拿下全球第一”的口号。随着2021年12月小米12系列的发布,更是开启了全面对标苹果iPhone的时代。
可小米的高端路并不平坦。在今年8月雷军的第四次年度演讲中也透露过,小米内部对于高端曾有过激烈讨论。当小米11受挫、小米12不达预期时,在2022年春节后上班的第一天,小米内部组织了一场历史上规模最大的专项战略讨论会,所有部门的总经理都参加了,核心话题就是小米到底要不要继续做高端?是用小米品牌做,还是新创立一个品牌?最终还是坚持使用小米品牌做高端。
小米14在销售端的发力,显示小米在高端化初获成功,未来还有很长的路。
现在再来说说小米汽车。
小米汽车在立项初期,是被投资者反感的,被怀疑不专注,会吞噬掉本来不高的手机利润。毕竟新能源汽车的研发,是需要很大而且不断的资金投入的。
2021年3月,小米集团(01810.HK)宣布成立智能电动车公司,进入造车行业,计划“10年投资100亿美元,首期投资100亿元人民币”。公司预计将在2024年上半年交付首款车型,规划第一年销售10万辆,此后3年累计交付90万辆。
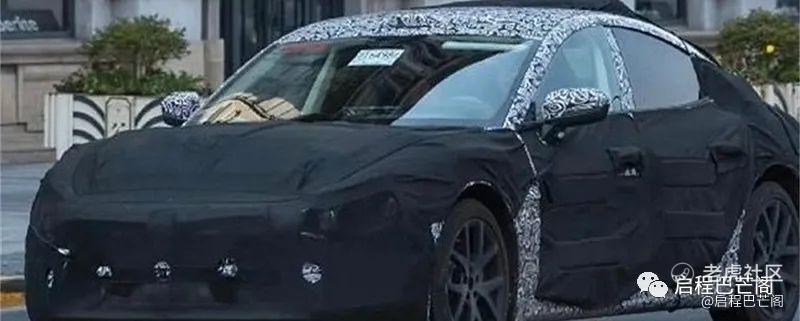
距雷军首次宣布小米进军电动汽车行业已过去两年多,小米汽车首款车型预计将在2024年发售,卖点包括自动驾驶、软体生态、800V快充与动力配置,估计售价低于30万人民币。
小米造车以长期布局为主,做全栈自研,还自建汽车工厂。
小米集团今年8月财报显示,二季度小米智能电动汽车业务投入达14亿元。小米集团总裁卢伟冰透露,小米汽车已结束夏测,维持2024年上半年量产目标不变。
撇开资本投入原因,来谈谈小米做新能源汽车有哪些优势。
当初比亚迪王传福,从电池大王,到收购秦川汽车,开始进入汽车领域,现在是新能源领域的国内一哥,跟特斯拉差距也在进一步缩小,全球新能源老大的位置,已经不远。
更王传福当时,跨行做汽车,小米雷军,要做新能源汽车,显然也有很大的成功几率。
而且华为也在力挺问界,虽然不是完全投入造车,显然也是投入了很大精力。所以小米造车也有点大势所趋。
小米是做手机起家的,在电池领域可谓也深耕多年,小米电池,小米电源,转换成汽车电池,应该还是有些积累的,即使目前不自研电池,未来必定会自研电池。
小米对生态链的整合,对供应商的管理,应该是有了很多方法论,在资源整合方面应该有很多人才储备。
小米在智能驾驶方面的优势,本身就是互联网出身,现在又推出了自家操作系统,hyper os,在人工智能方面,有小爱的积淀,有摄像头的积累。
小米目前有10000家+门店,在汽车推广方面,更容易一些,至少不用投入太多,来进行门店建设。
大家开始把小米汽车看成下一个小鹏,目前小鹏市值只有1000多港币。显然雷军的目标不止是一个小鹏,应该对标的是比亚迪、特斯拉。
从目前的情况看,小米量产应该问题不大,不会想FF,恒大汽车。
小米第一款车,能否大卖很关键,现在新能源车还是很卷的,竞争还是很激烈的。只有把车卖出去,才能产生稳定的现金流,当然车的成本控制也很重要,不能一直赔钱赚吆喝,要有比较好的毛利,才能维持不断的投入。
现在小米开始走增程路线了,因为理想,赛力斯问界的大火,开始招聘增程相关人才。增程无疑现阶段是正确的选择,但这么短的时间不知道能否在量产前,完成战略的调整。
先说这么多,小米高端化开始走在成功的线路上,看看2024年的年报,能否带来毛利率和净利润的大幅提升。小米汽车2024年也要量产,年轻人的第一步车,会是什么样子的呢,期待一下。小米汽车还有很长的路要走,但无疑打开了很多想象空间,期待雷军能脚踏实地的做好汽车,成为下一个比亚迪,让国产汽车让世界仰望。

上一篇小米股价再次跌破9元后所想
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
小米汽车什么时候发布,再来看小米的股票更稳
怪不得小米的股票走势有点好,原来是有道理的
看过小米14的测评,感觉性价比并不是很高
为什么我还是觉得京东的股票更有投资价值