


优步是不是该落袋为安了?
今年以来,优步的回报率还是挺高的。但是,最近有外国分析师将优步的评级下调为“买入”,他认为优步已经到了落袋为安的地步了。
作者:JR Research
优步在过去的一年里,随着公司从烧钱转向强劲的盈利能力和自由现金流增长,该公司在市场上表现出色。因此,过去一年里,低价购买的多头获得了奖励,优步1年总回报率超过了80%。
优步本周发布了引人注目的三季度财报,向投资者保证了其持续的运营杠杆收益。优步展示了其网络效应的护城河,吸引了持续的司机供应,同时增加了其月活跃用户,支持了其各个业务领域强劲的总预订增长(同比增长21%)。
此外,尽管宏观经济存在不确定性,但消费者在优步上的支出仍保持弹性。这甚至导致 CEO 达拉·科斯罗萨西强调,该公司“没有发现其平台上的消费者支出出现明显疲软。”他补充说,“优步的本地性质使其相对不受宏观经济不确定性的影响,因为消费者在不确定时期会优先考虑本地和基本服务。”
此外,优步在其低端产品(如Uber X Share和Moto)方面也取得了进展,以满足价格敏感的消费者,拓宽了其市场曝光度。此外,该公司还将其服务扩展到打车服务和出租车,有助于吸引新用户到优步的平台上。
因此,这让人相信优步建立了非常有效的合作关系,为优步带来了重大转机。CFO 纳尔逊・蔡强调,优步有资格纳入标准普尔500指数,这进一步提振了投资者的信心和购买情绪。
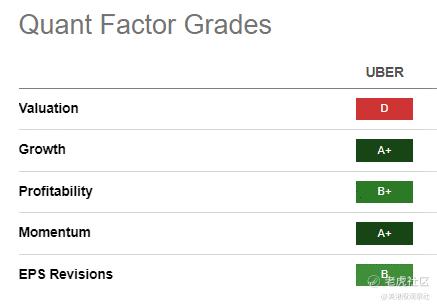
Seeking Alpha的量化分析师还将优步评为同类最佳的“A+”增长和动力评级,印证了优步过去一年的市场优异表现。尽管如此,鉴于该公司的估值等级为“D”,投资者必须评估,尽管其表现出色,但目前的水平是否仍有理由增持更多股票。
分析师估计,到26财年,调整后的EBITDA将接近100亿美元。优步预计第四季度中值调整后的EBITDA为12.1亿美元。从全年来看,优步预计调整后的EBITDA将接近40亿美元。因此,它表明优步仍处于运营杠杆增长的早期阶段,从23-26财年调整后的EBITDA复合年增长率超过35%。
因此,从优步到2026年的盈利轨迹来看,优步19.7倍的预期EBITDA似乎不算太激进。换句话说,根据作者的评估,市场可能没有完全反映优步的中期增长前景,这表明有机会在适当的水平上参与其中。
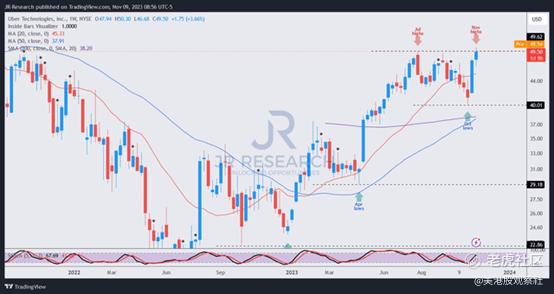
优步在过去一年的表现有这么多好消息,在优步跌至2023年10月的40美元低点后,抄底买家又回来了,这并不让人意外。在上个月买家大举回归之前,它还差点陷入熊市。因此,逢低买入者已经正确地为本周公布的强劲业绩做了准备,吸收了上月的抛售压力。
因此,过去两周没有买入优步股价反弹的投资者,近期上行空间相对没有吸引力,因为优步本周再次测试了50美元的关键阻力位。
作者觉得,优步的许多好消息已经在财报前得到了反映,财报后涌入的资金可能来迟了,未必会有多少收益。此外,优步的价格结构似乎正在形成一个潜在的双顶牛市陷阱,可能会出现更大幅度的下跌,甚至可能跌破10月份的低点。
结论
考虑到优步在过去一年的出色表现,它似乎在关键时刻遇到了绊脚石。随着投资者寻找更具吸引力的价值股或成长型便宜货,这也可能导致当之理所当然的获利回吐。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
一直都有人说优步不行,结果别人还不是好好的
单看K线的话,$优步(UBER)$还可以布局
技术图形上面看,已经回踩结束,给人的感觉还可以
行业扛把子,这才哪到哪,还有大潜力
疫情之后这个赛道有大机会