小鹏Q3:巨亏不可怕,关键还是看销量!

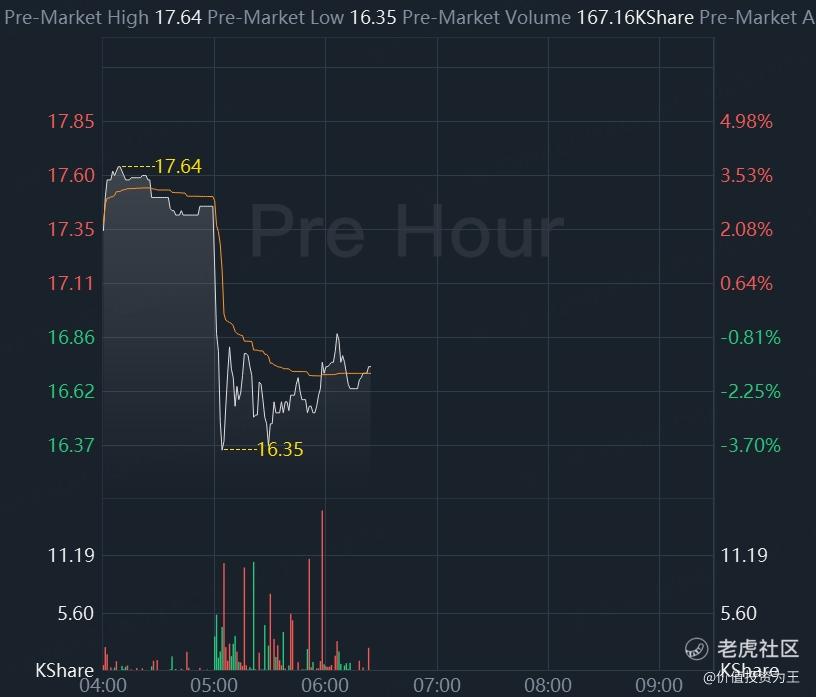
刚刚,小鹏汽车发布了三季报,营收略不及分析师预期,亏损幅度创历史记录,盘前股价一度大跌近4%:
具体来看,小鹏三季度营收85.3亿人民币,同比增长25%,略不及分析师预期的85.8亿:
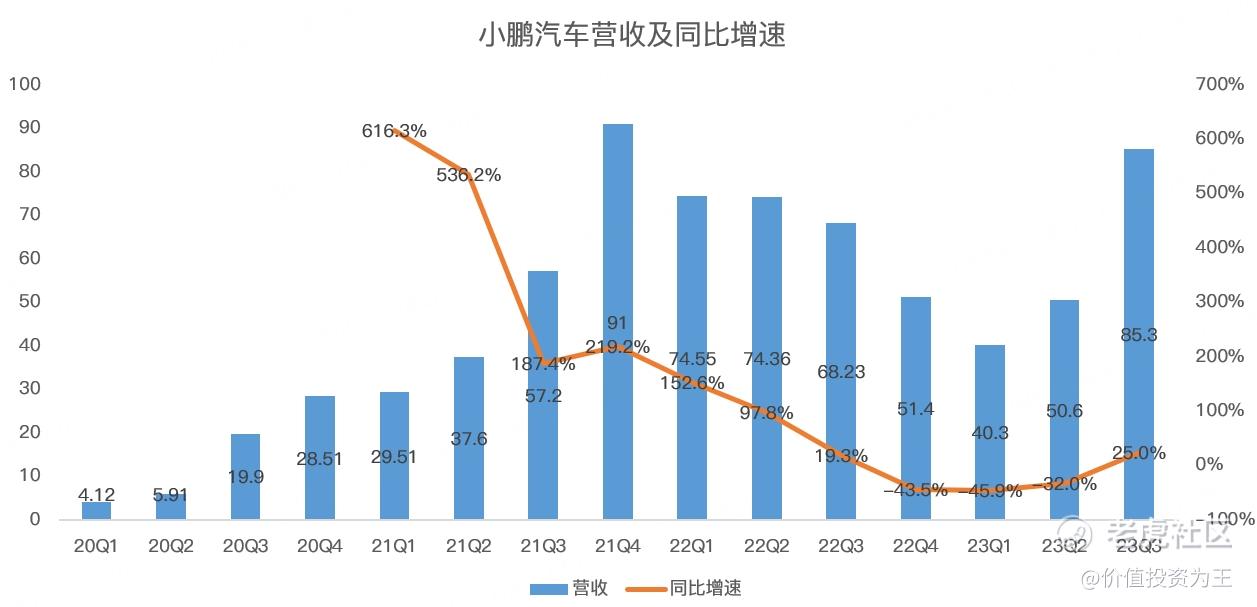
营收同比增长在市场预期之内,毕竟小鹏每月都会公布销量,虽然不及市场预期,但幅度并不大,因此,营收端三季报过关。

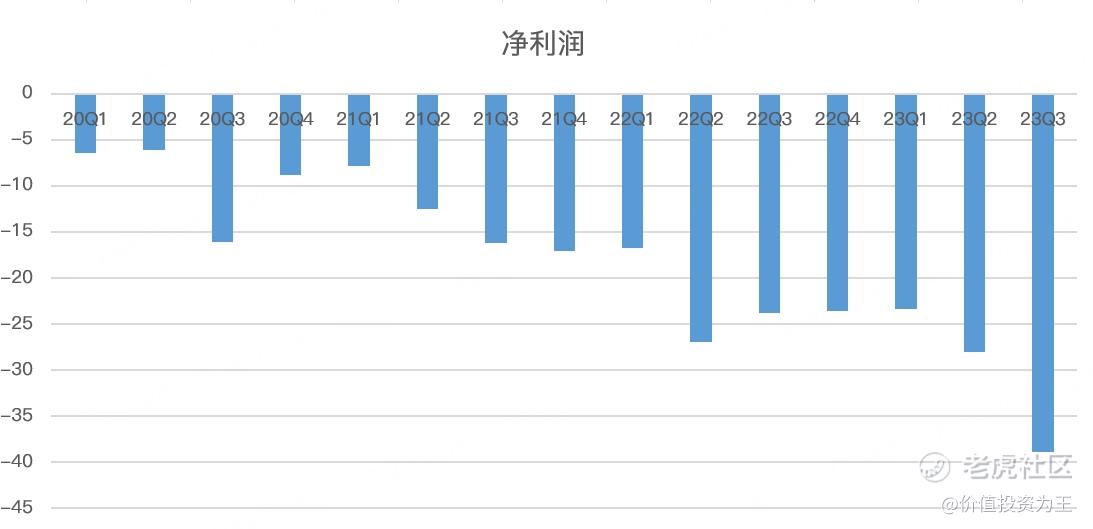
令市场大跌眼镜的是亏损金额,三季度高达38.9亿,创历史记录:
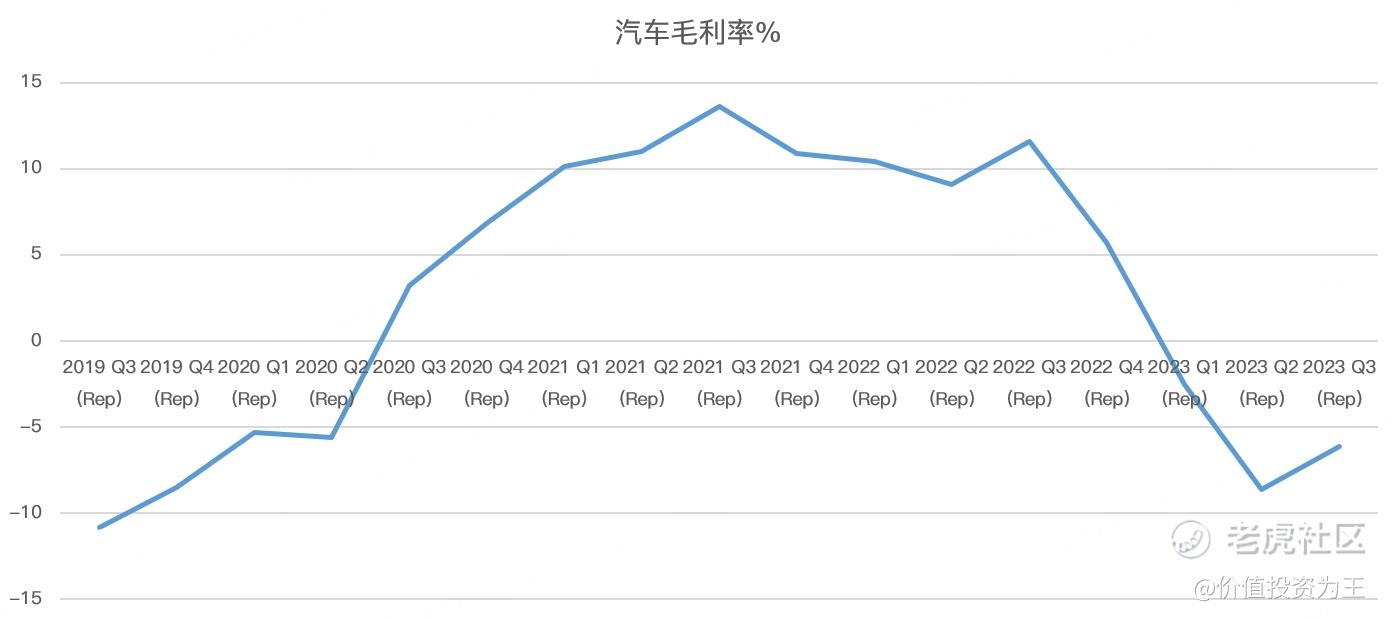
巨亏的原因主要是汽车销售毛利率为负,三季度为-6.1%,不及分析师预期:
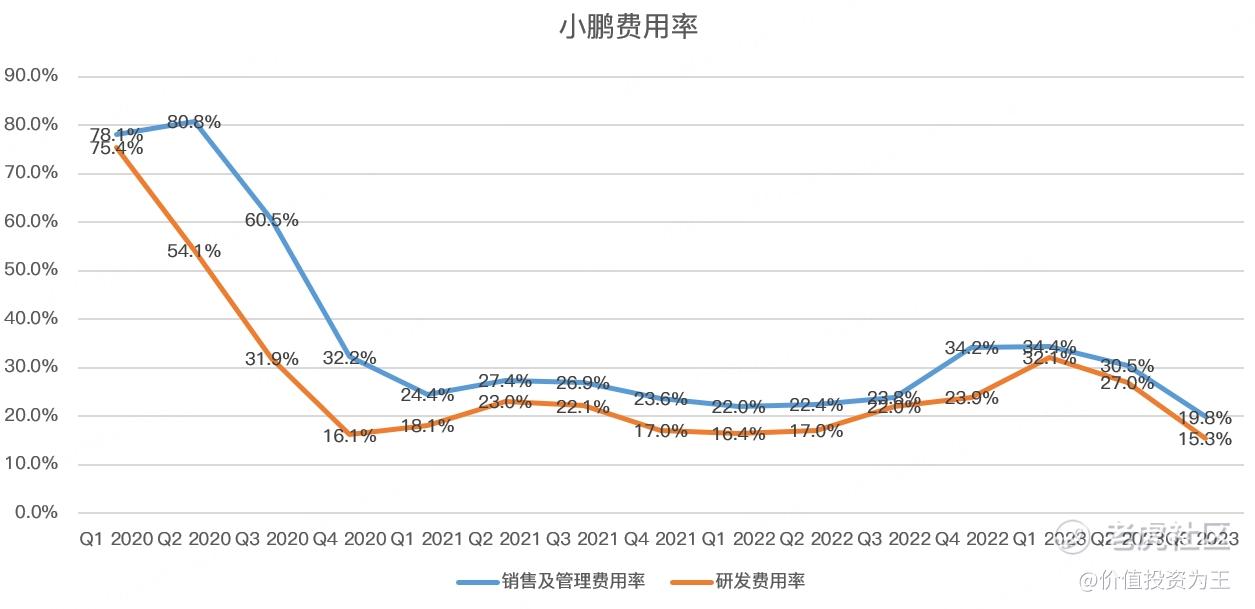
而费用端,随着汽车销售增加,整体营收规模提升,在降本增效之下,小鹏严控各项投入,三季度研发投入负增长,销售及管理开支微增,几乎可以忽略不计。

因此,小鹏三季度费用率大幅下降,预计随着汽车销量的提升,利润率将有所改善:
虽然三季度巨亏,但小鹏的关键还是在于销量如何,三季报中,管理层预计四季度销量在59500-63500之间,虽然超过分析师预期的56150辆,但考虑到10月已交付20002辆,根据指引中值推算,11-12月月均销量在20749辆左右,环比增速降缓:
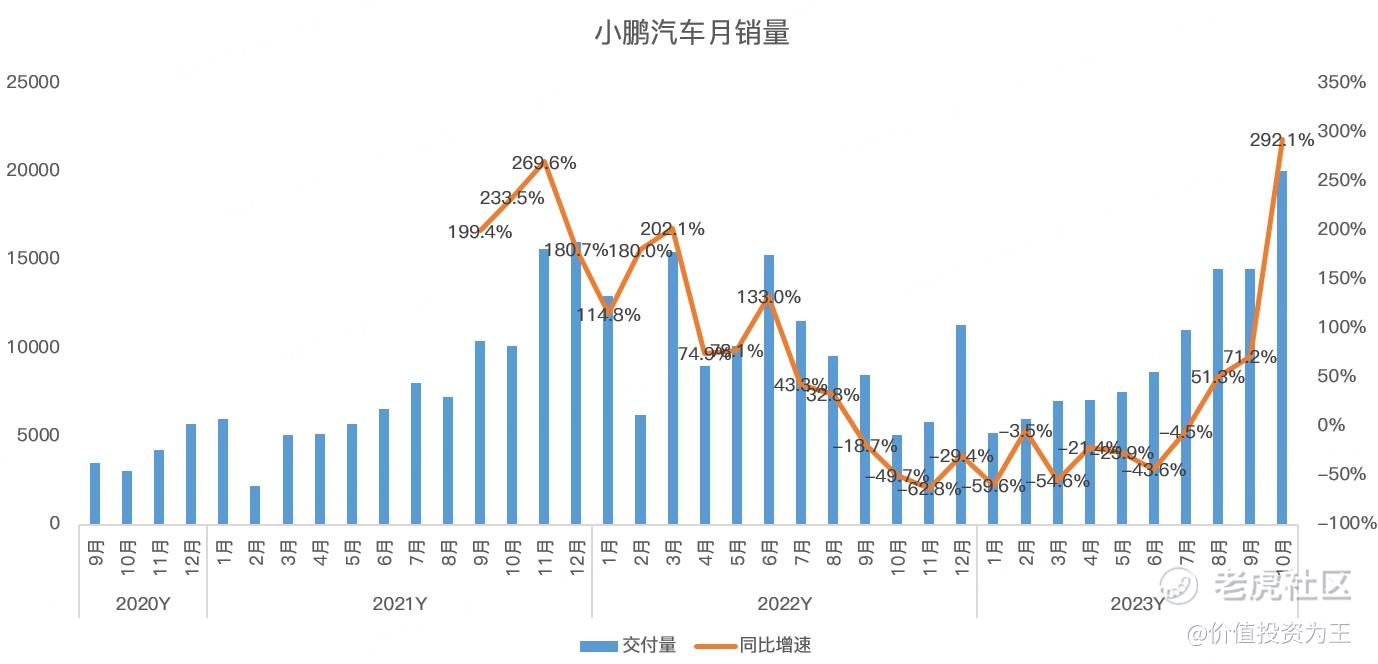
展望未来,小鹏仍需推出更多爆款车型才能扭转巨亏局面,在新能源汽车竞争加剧的当下,这极度考验管理层经营能力,投资者务必重点关注月度,甚至周度销量数据,这些比财报更加重要! $小鹏汽车(XPEV)$ $小鹏汽车-W(09868)$

# 我是如何玩转财报的

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。

举报

评论(16)

  • 推荐
  • 最新
  • 沧海一粟涛涛
    ·2023-11-15
    精彩
    危言耸听,扣掉非经常性损益(大众入股,小鹏股价涨了,算小鹏亏损也是奇怪的规则,其实这连非经常性损益都算不算,这是会计规则的一个算法)三季度亏损跟二季度持平,毛利率较二季度回升
    回复
    举报
    收起
    • 沧海一粟涛涛回复价值投资为王: 
      跟二季度比就可以了。亏损没扩大,毛利率改善了,虽然不大。关键是10月份才真正进入产能爬坡。月销2万辆。按指引,剩下这俩个月也差不多月销俩万,预计四季度毛利率改善更明显
      2023-11-16
      回复
      举报
    • 价值投资为王: 
      非经常性损益可以去掉,但也别忘了,去年同期也有非经常收益,无论怎么对比,亏损都扩大了,当然,如果你想环比,那就当我没说,毛利率负成这样,没啥好说的,而且我标题和内容也明确了,巨亏不重要,关键是销量,销量上升后利润率会改善
      2023-11-15
      回复
      举报
  • 沧海一粟涛涛
    ·2023-11-15
    38.9亿,有9亿是大众入股小鹏带来的公允值变动,跟运营无关。扣掉9亿,亏损跟第二季度持平,但是汽车销量环比二季度翻倍,均摊到每辆车亏损大幅减少。看汽车毛利率也是提高了,预计四季度毛利率转正,最重要的信息没解读好。
    回复
    举报
  • 抄底剁手啊
    ·2023-11-15

    小鹏现金已达365亿,且会持续增加,活下来基本已不成问题,现在更紧迫的是展示给市场看不但可活还能赚钱。

    回复
    举报
  • 钟艾一生
    ·2023-11-15

    财报符合预期。希望小鹏越来越好

    回复
    举报
  • 点金圣手11
    ·2023-11-15

    明天小鹏如果大幅低开就是加仓机会

    回复
    举报
  • 吾股丰登123
    ·2023-11-15

    小鹏没有财报电话会吗?

    回复
    举报
  • 坚守2025
    ·2023-11-15
    11月12月竞争有点激烈
    回复
    举报
  • 马莲
    ·2023-11-16
    1
    回复
    举报
  • 年年有于姨
    ·2023-11-16
    已阅
    回复
    举报
  • 超越666888
    ·2023-11-16
    阅
    回复
    举报
  • 274434d
    ·2023-11-16
    y
    回复
    举报
  • 梓坚
    ·2023-11-16
    👍👍
    回复
    举报
  • 马莲
    ·2023-11-15
    1
    回复
    举报
  • 年年有于姨
    ·2023-11-15
    已阅
    回复
    举报