


理想大涨,赛里斯也跟上,一家问界最受益公司
声明:
1)股市有风险,投资需谨慎。文章里提到的所有上市公司,仅作为分析之用,不作为交易参考!
2)本公众号不荐股、不诊股。文章内容和观点仅仅是个人对公司的分析看法,不做估值,仅供阅读,不构成任何投资建议!
一、大盘小涨,新能源表现
经过几天调整之后,大盘小涨,但是新能源开始表现了。年底吃饭行情继续中。
之前说过年底吃饭行情
理想问界11月销量继续双双飞,年底吃饭行情继续
年底吃饭行情不是天天大涨,而是每天有波动,但是拉长时间,比如到年底来看,他的涨幅就不小了。
继续记录我的指数。
大道指数为3415,涨0.86%,大道指数随大盘而涨。
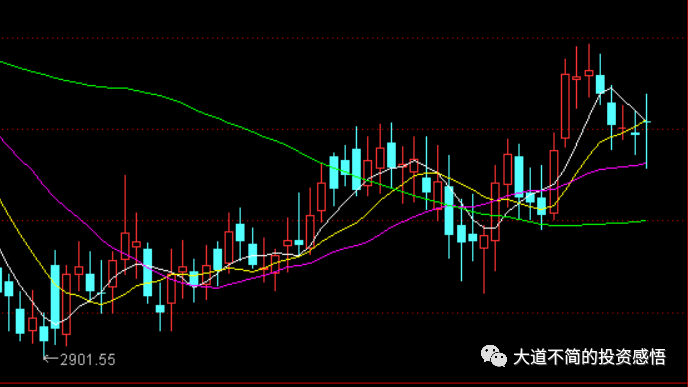
储能十股指数:为1689,涨3.14%。储能已经明确右侧了,对于右侧的要敢于重锤才能有好收益。
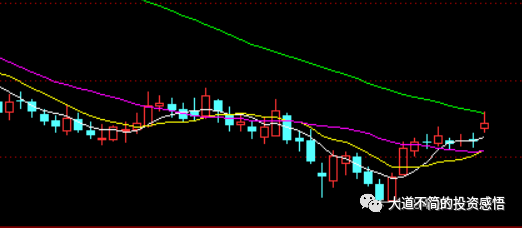
大道中药指数为1124,跌0.66%,中药指数持续横盘,总是和大盘反着来
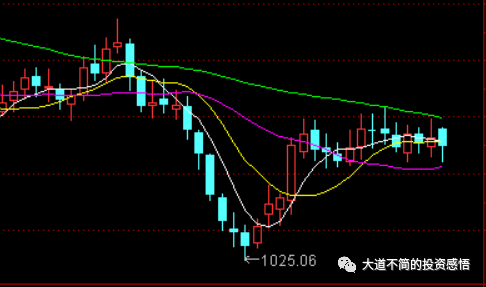
来看看新能源15股指数为1829,涨2.56%。
二、理想终于大涨了
理想财报之后居然大跌了一下,如果按照投机者的看法,那就是市场永远是对的,理想财报后大跌,那理想就是有啥问题大家没发现。
其实,一直有两种看法:市场有效论,和市场无效论。巴菲特的看法是市场无效论,我也深表认同。
市场短期走势无法预测,就是投票机。但是长期是有效的,长期来看是称重机。
理想在财报后短暂的调整之后重拾升势。
理想的财报是好于预期的,给的指引也是很好的。
和理想相反,蔚来推迟财报,开始裁员,其实原因只有一个,蔚来的三季度业绩很差,估计会让市场大吃一惊。我估计财报出来至少跌20%
小鹏的财报出来了,小鹏的财报看上去很差,但是实际反应了很多积极信息,第一,现金流充裕,足够支撑下来,短期没有烧光钱的担忧。而蔚来的钱可能在24年就烧光。
第二,销量增长,毛利率虽然还不好,但是环比在提升,四季度的指引更高,理论上毛利率会更好,四季度有可能毛利率转正,已经有希望了。
但是小鹏这些都还不够。
24年是一个最终局的开始年,就是24年已经可以决定终局了,哪些可以活下来,并且成为前几,哪些会被淘汰。24年可以定下大局。
如果你投资到了一个被淘汰的公司,那是极大的财富毁灭。
如果你投资到了一个会进入前几的公司,可能会有大收益。一念之差,天上地下,但是这考验的是认知。
平常,看看小鹏蔚来涨涨跌跌,甚至短期涨势比理想还好,但是现在拉长时间看,还是理想涨幅最大,蔚来今年还是跌的。这就是称重机的结果。
三、赛里斯跟上了
前几天赛里斯技术性调整,叠加这两天利空不断,AEB失效,上周上险量不及预期。
但是我昨天前几天也说了,赛里斯无忧。
上险量分化蔚来堪忧,赛里斯短期烦恼但无忧
赛里斯技术性调整,再谈其估值
这些利空都是短期因素,赛里斯的长期基本面已经根本性变化了,中期来看,最大的预期是M9,M9的热销在望,M9的盲点订单持续增长,已经是旺销的迹象了。M9能否重现M7的辉煌,我认为可能达不到M7的数量和热度,但是作为这个级别的车型,会名列前茅,会进入前三,这就足够了。
那赛里斯就完全没高估,从24年来看还低估。
四、今天再提一家赛里斯最受益的供应链
其实,之前谈到过,群里也说过。
赛里斯销量暴增,会带动上游产业链,有众多的产业链参与在问界的M7/M9,特别是M7的供应链。
有些对业绩的拉动弹性不大,有的弹性很大。
对于弹性大的,其实是个投资的机会,当然,还要综合考虑公司的质地。
有一家公司,是问界的上游零部件供应商,问界对他的业绩影响特别大:
1、这家公司上半年业绩居然亏损,亏损的原因就是因为问界销量不及预期,而他又在重庆有工厂,工厂不满产,人员成本无法被覆盖。现在问界热销,问界在他的业务中占比很高,在50%以上,所以,问界这块业务有几倍的增长,问界卖不好他亏损,问界大卖,他也会爆赚。
2、单车价值高,单车价值高达7000以上,按问界M7的订单算算,目前9万,就是6.3亿的收入,而他一个季度的总收入也不到10亿,可见占比哟多高。后面还有M9/M5,都是用他家的产品。
3、除了问界,还有理想还有特斯拉等增长客户,也有传统的上汽,这个是衰减的业务。
4、最近连续两天大涨,又快要今年新高了。从估值来看,他应当要创历史新高的,现在离历史新高还有不小的距离。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
1′