


营收创纪录,竞争深水区-Twist交出2023全年答卷

小时候,每次拿到考试成绩总有一道坎。
甭管你考多少分,总害怕那句:你看看人家。
别人家的孩子,一生之敌。
好在从小心理素质过硬(脸皮厚),没有受到任何的心理创伤。
所以啊,朋友们,以后有了孩子咱们尽量跟孩子自己比。
当然,看公司也是如此。

营收创纪录

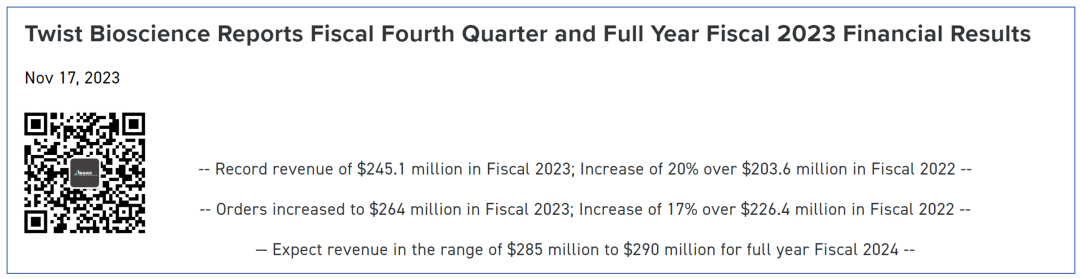
2023年11月17日,DNA合成公司Twist公布了2023Q4和全年的财报。
财报显示,公司营收达到创纪录的2.45亿美元,同比增长20%。
同时,公布了2024财年的财务预期为2.85亿-2.90亿美元。
咱们刚开始说过,成绩还得跟自己比。
我们拿出2022年的预估来对照下看看,Twist完成得如何?
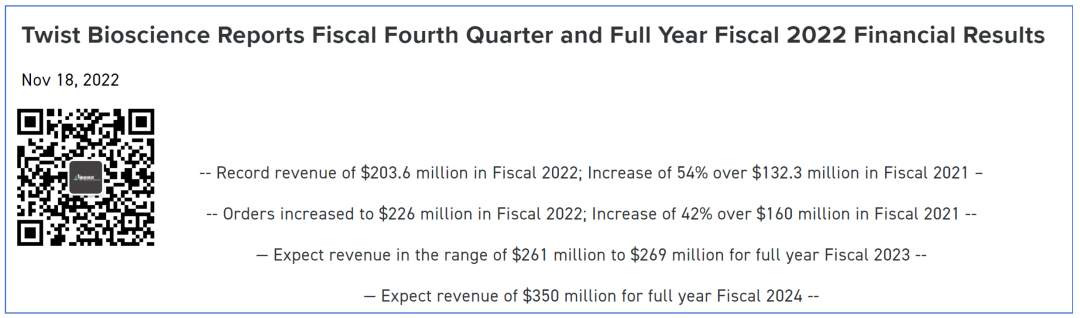
我们发现,同样是创纪录的营收,但是同比增长却是54%,要远高于2023年的20%。
当时对于2023年营收的预估是2.61亿-2.69亿,但是我们在这里还得说Twist属于超额完成了预期。
为什么?
预期管理。
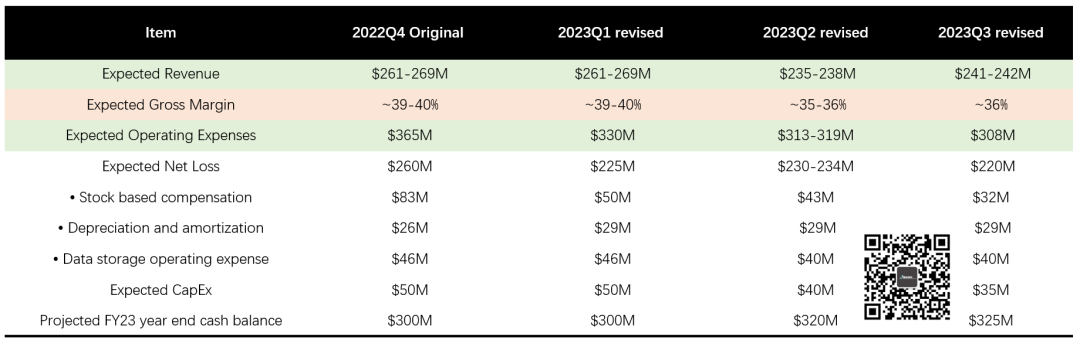
我们在Twist 的2023Q3财报分析的时候提到过,Twist已经接连3次调整过自己的全年财务指引。
其中在2023Q2下调得最厉害,后来在Q3又补回来一点,最终2023Q4实际超出预期。
标准V型反转,这就是艺术。
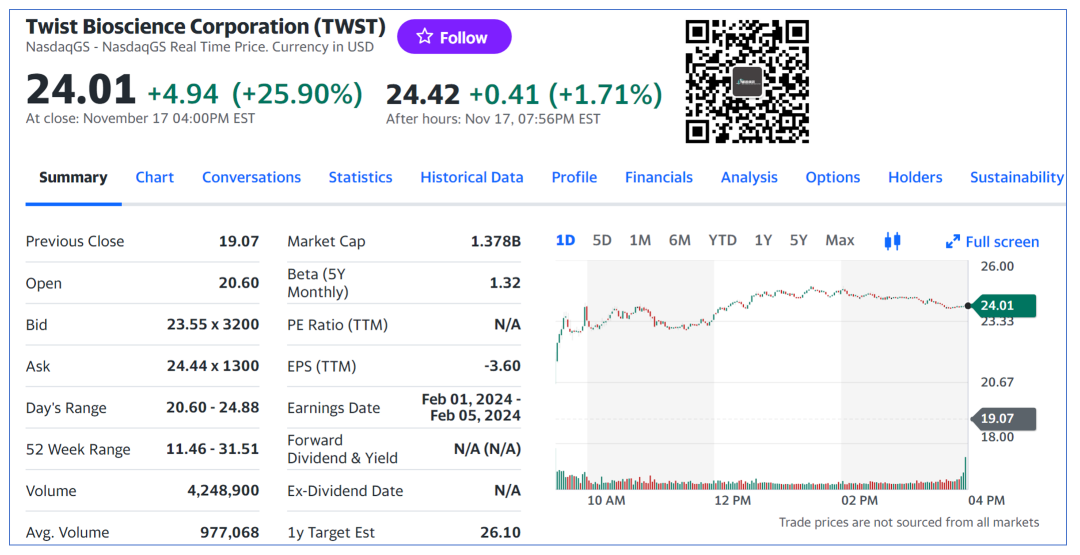
事实上,投资者也买账。
财报发布当日,Twist股价上涨25%+。
你看,预期调整好,股价上涨跑不了。
当然,大多数投资者想要看到的还是未来的预期如何,也就是靠什么Twist能在未来继续保持高速发展呢?
竞争深水区
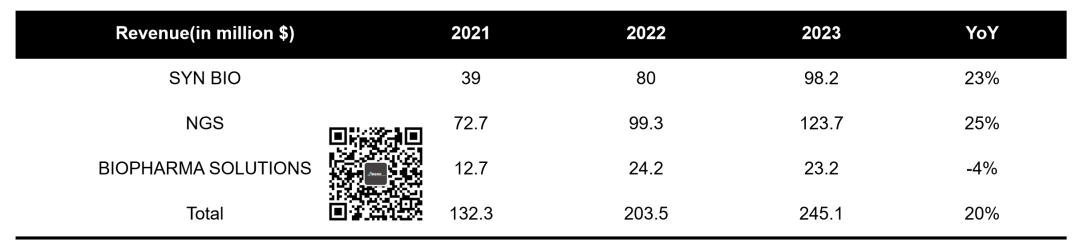
(2021年数据不全,三大业务板块数据根据10-K文件整理)
我们暂且忘记Twist年报slides里面fancy的图片,单纯就3个核心业务拿出来看下。
Twist的3大业务板块涨势最好的是NGS业务,达到了25%。
并且在2022年和2023年的涨势比较一致,并没有出现大幅度的变化。
合成生物学的订单虽然也是2位数的增长,但是要知道在2022年的增长率可是直接翻倍的。
显眼包明显就是Biopharma业务,不仅没增长反而倒退。
引用下我们在2023Q3财报分析的原话:
“第一,合成生物学订单量下降,营收稳步提升,可能未来的提升受限。
第二,NGS无论是营收和订单量都在增长,提示未来空间可能较大。
第三,biopharma营收和订单都在下降,且幅度不小而绝对占比又较小,显示出Twist在biopharma业务遭遇的困境。”
如今,放在这全年财务分析上,好像也不怎么违和。
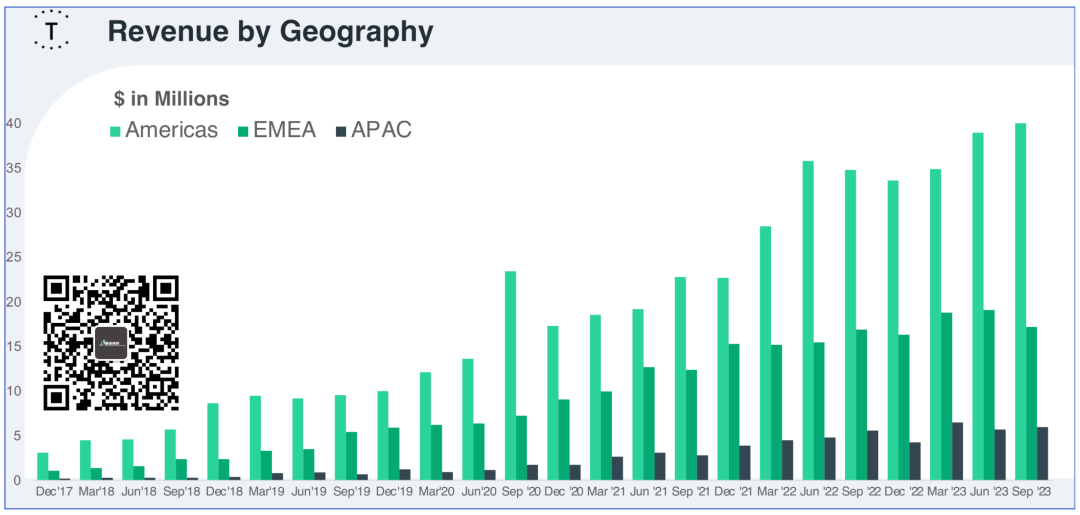
由于还没拿到详细的年报数据,我们只能根据年报会上的slides对全球收入的拆分。
粗略看下来2023财年Twist美洲区、中东欧洲非洲区以及亚太区都应该取得了增长。
但是欧洲和亚太区的增长都不稳定,在Q3/Q4都出现了一定的下降。
未来这EMEA/APAC两个区域可能需要加强。
那么我们很容易得出未来Twist应该怎么做:
第一,稳住NGS的需求,顺便开拓新的增长点。
第二,合成生物学必须把增强公司存在,把这第二条腿给长得结实了。
第三,Biopharma业务必须扭转颓势,如果2024年仍然负增长,必须考虑剥离这块业务的可能性。
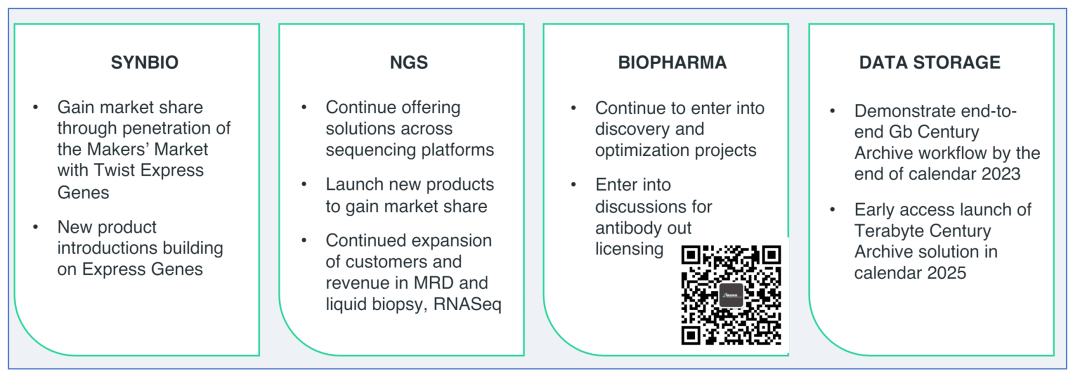
相对于旁观者,Twist管理层显然更为了解公司的情况。
为了保持公司的近期、远期发展也是操碎了心。
跟我们的看法基本类似,但是Biopharma业务并没有那么激进。
此外,还提到了在2023年底完成DNA存储的示范流程,这点还是值得期待一下。
创新公司在初期可以享受估值红利和新兴细分市场红利,但是随着时间拉长原来的新兴细分市场不可避免的变成了竞争红海。
如果在这个转变期间,没有很好的把公司管理、内控、研发做到优秀,那么随之而来的就是竞争悬崖。
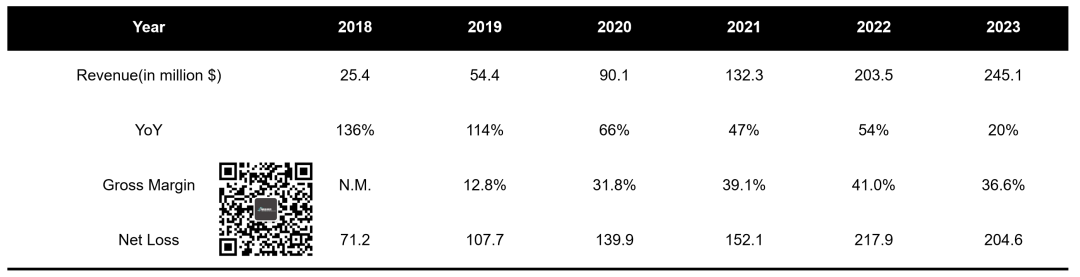
随着Twist的营收逐步放大,两个问题出现了。
首先是毛利率在2022年达到顶峰后出现了明显的下滑,甚至退回到2021年之前的水平。
其次,亏损持续放大,但2023年的亏损已经比2022年有所改善。
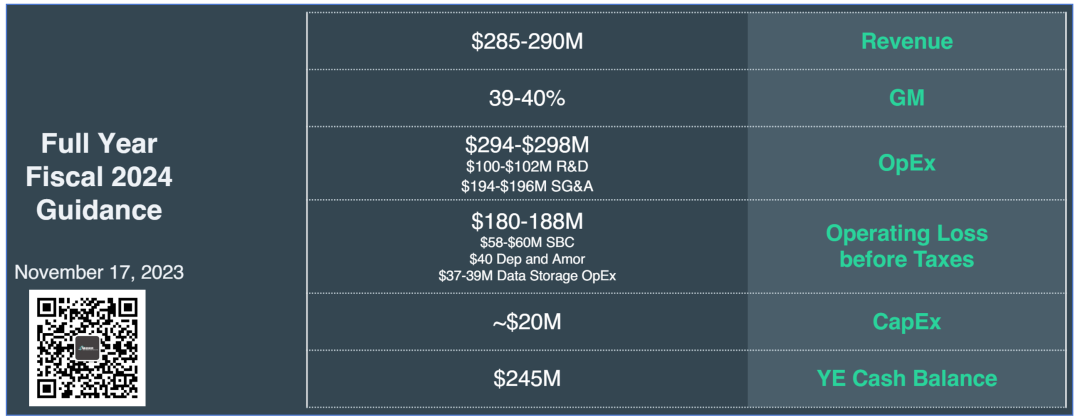
在Twist的2024财年财务指引中,针对这两点也都做出了回应。
其中毛利率期待恢复到2021年的水平,而营收的亏损相对2023年再下降。
在竞争的深水区,还是得看内功啊。
最后
2023年11月14日,Twist推出了Express Gene Rapid Gene Synthesis服务,也就是快速基因合成业务。 $Twist Bioscience Corp(TWST)$
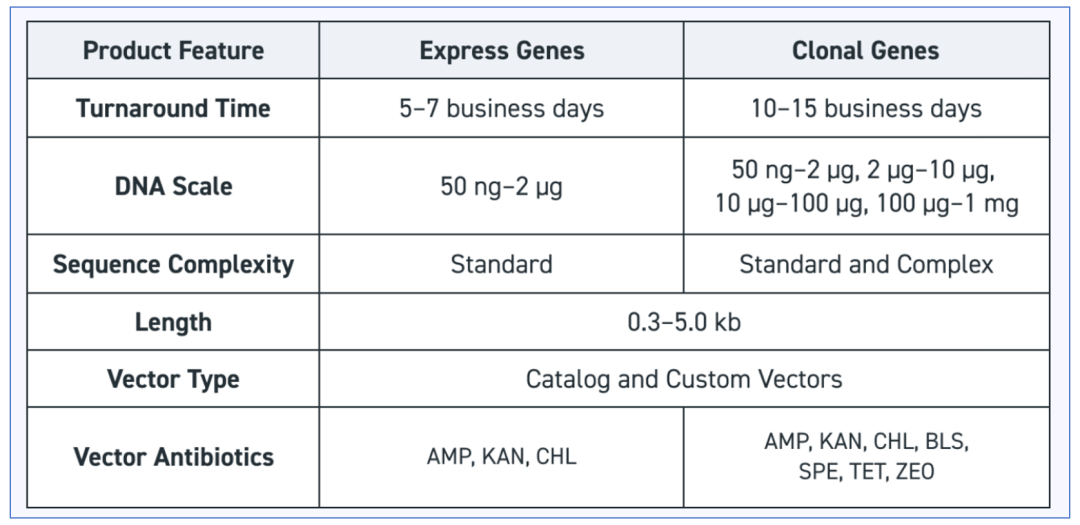
这项业务将原先10—15个工作日的交付时间,压缩到5—7个工作日。
这将直接与诸如金斯瑞等其他玩家进行贴身肉搏,以期在合成生物学领域巩固自身的地位。
至于效果怎么样,到时候看看2024Q1的财报就能看个大概了。
说实话,论卷速度Twist还真不好说...
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
wist管理层不仅懂技术,还懂资本市场,这样的公司可以有预期
短线张多了,现在没什么大机会的
预期管理才是股票涨与不涨的关键
我感觉这个公司内功还是不错的