


新能车24年会不会走储能的老路
声明:
1)股市有风险,投资需谨慎。文章里提到的所有上市公司,仅作为分析之用,不作为交易参考!
2)本公众号不荐股、不诊股。文章内容和观点仅仅是个人对公司的分析看法,不做估值,仅供阅读,不构成任何投资建议!
一、3000点保卫战,新能源反弹
每次3000点保卫战其实都是机会,每次跌破3000点,后面总是能涨回来,但是要多次时间有不确定性,哪些板块上涨带动指数回3000点也不确定。
所以,要抓住3000点这种很确定的机会也不容易。
今天新能源反弹,新能源什么时候是底不好说,有些新能源以及低估了,也许价值发现要等到24年。要等到碳酸锂价格见底,要等到海外市场需求恢复。
继续记录我的指数。
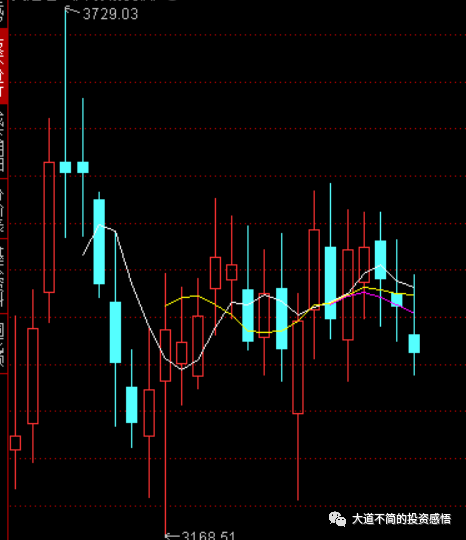
大道指数为3361,跌1.44%,大道指数小幅下跌。现在是24年布局的时间。
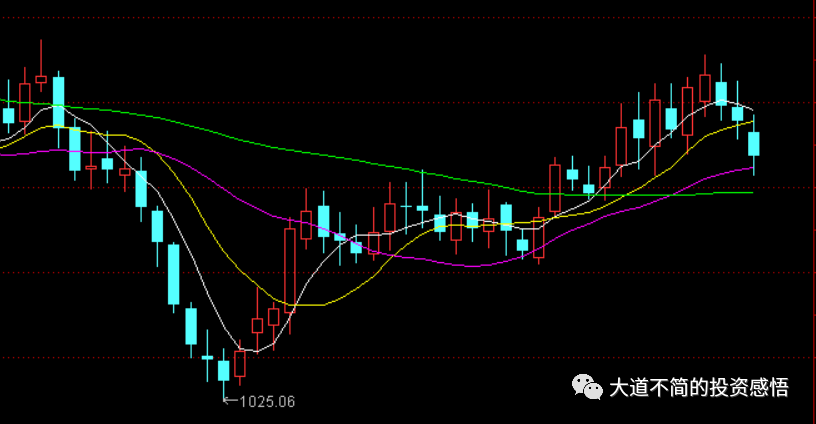
大道中药指数为1168,跌1.73%,中药指数也是技术性调整。
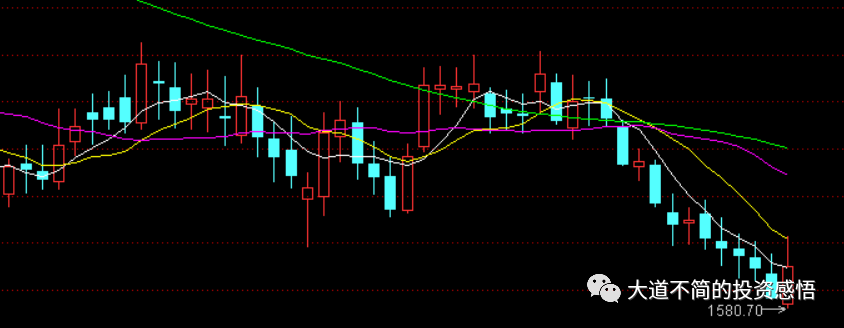
来看看新能源15股指数为1624,涨2.17%。新能源反弹的持续性还需要观察
二、新能车24年会不会像储能今年的走势?
这是投资新能车朋友的一个担忧,因为今年储能的走势让很多新能源投资者胆寒。
今年有些新能车的涨幅不错:
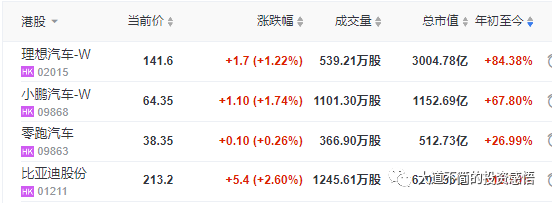
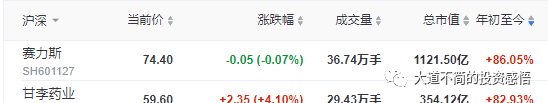
理想、赛里斯、小鹏涨幅都不错。
零跑、比亚迪也是涨的。
长安今年涨幅60%
江淮今年涨幅33%
北汽今年涨幅7%
当然,也有走势不好说的
蔚来今年跌幅25%
比亚迪A股跌21%
长城今年跌12%
24年新能车已经是在分化了,华为系的普通都涨,有的涨的多,有的涨的少,但是都是涨的,也因为之前充分调整了。赛里斯涨的最多,也是因为基本面变好最多。
比亚迪跌,比亚迪的业绩是增长的,但是现在已经进入智驾赛道了,比亚迪在智驾领域落后,而且车型扩展太快,搞了一堆高端车,除了腾讯D9是成功的,其他统统都不成功,然后基本盘开始被侵蚀,低端车被抢占很多市场,就是比亚迪进入了成长的烦恼阶段。昨天王传福提议回购,但是回购金额相对于市值太少了。比亚迪要重新改变思路,夯实基本盘,断腕亏钱的高端车。
蔚来也是大跌,蔚来和比亚迪有一个共同的毛病,就是车型太多,还没一个爆款。比亚迪毕竟有很多爆款。
长城没有赶上新能车这波,所以大跌。
说明新能车在23年是正常走势,没有一哄而上,也没有全行业狂欢。这和22年的储能不一样,22年的储能是市场暴增,储能行业的公司业绩暴增,都是几倍的业绩暴增,所以股价也是几倍的暴涨。然后在23年海外市场需求失速,导致大部分储能公司业绩大幅下滑,好一点的还只是腰斩,有的是跌到原来业绩的几分之一。所以,都大跌。
只有一家是业绩增长的,就是阳光电源,阳光电源也是跌幅最小的,今年只跌了26%,说明市场还是看业绩的。阳光是被市场错失,被板块带下来的。当然,市场也一直担心阳光后面的业绩能否增长,如果海外需要继续不景气,阳光也存在业绩下滑的风险。
再看海外对标的Enphase等,也是暴跌,Enphase跌到高位的三分之一。
24年的新能车和23年的储能还有以下不同:
1、市场不同,24年新能车市场还在增长,23年新能车大概在880万左右,不到900万,24年预计1200万,还有30-40%的增长。22年是700万,23年相比22年是30%的增长,24年相比23年依旧是30%左右的增长。
这是和储能完全不一样的,储能23年的市场被22年透支了,所以23年的市场急剧下降,可以看看逆变器出口6月开始到10月同比大幅下滑。
而新能车是在一个继续增长的市场。
2、新能车在23年已经开始分化,24年继续分化,而且向头部集中,头部企业有销量有利润,不在头部的没销量,大幅亏损,要做的就是如何保命。
新势力里面的分化就非常明显,理想是持续增长,不断挑战成长极限,有800多亿现金储备。而蔚来一个季度烧钱近50亿,按照当前的烧钱速度,24年生产堪忧,虽然这个季度现金储备增加,但是都是靠借债和挤占上游帐期来的现金增长。
24年,活的比较好的,应当是理想和华为系,他们有销量,有竞争力,在智能驾驶领域引领潮流。而小鹏也找到成功之路的,也会增长。其他很多就要面临巨大的挑战。
所以,新能车24年的模式和23年没有本质的变化。这和储能不一样,储能22年和23年都是普涨普跌,就是板块的力量大于个股的力量。有业绩的公司比如阳光也被带下来。
3、海外对标
新能车的海外对标是特斯拉,特斯拉的估值依旧非常高,而且很大一部分估值来自智能驾驶。
而23年储能的海外对标Enphase跌去66%。对标坍塌,所以A股储能估值也大幅下跌。
所以综合分析,新能车的赛道和储能完全不同,没有可比性。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
每次3000点保卫战其实都是机会,每次跌破3000点,后面总是能涨回来,人间清醒
从你的贴子里面我看到了接下来的操作方向
今年好像只要沾上华为股票都能涨
赛力斯有什么操作机会没有?