


AI 芯片领域新势力崛起:AMD 能否挑战英伟达的霸主地位?
在一次战略举措中,AMD 推出 MI300 系列 AI 芯片,声称在性能上超越竞争对手,尤其是英伟达的 H100。AMD 首席执行官 Lisa Su 对 AI 加速器市场的乐观预测,预计未来四年市场规模可能激增至 4000 亿美元,引发了关注和怀疑。
技术优势:
如果 MI300 系列确实在性能上超越竞争对手,特别是英伟达的 H100,将吸引更广泛的客户群,有望扩大 AMD 的市场份额。
生态系统建设:
AMD 需要投资于构建强大的生态系统,包括软件支持、开发者社区和合作伙伴网络,以提高 MI300 系列的可用性和吸引力。
市场需求:
如果 Lisa Su 的市场规模预期成真,AI 加速器市场规模迅速增长至 4000 亿美元,那么在这一扩张中,AMD 有望获得更大的份额。
机遇与挑战:
1. 英伟达的竞争优势:英伟达庞大的用户基础和深厚的行业关系构成了一大挑战。AMD 需要全面的生态系统和出色的客户支持来克服这一竞争。
2. 市场动态:AI 技术和市场需求的快速演变意味着,AMD 需要不断适应新的趋势和技术,以确保其产品能够满足不断变化的市场需求。
3. 竞争对手的回应:英伟达及其他竞争对手也会努力创新,以维持或提高其在市场上的地位。AMD 需要密切关注竞争对手的动向,及时做出反应。
总结:
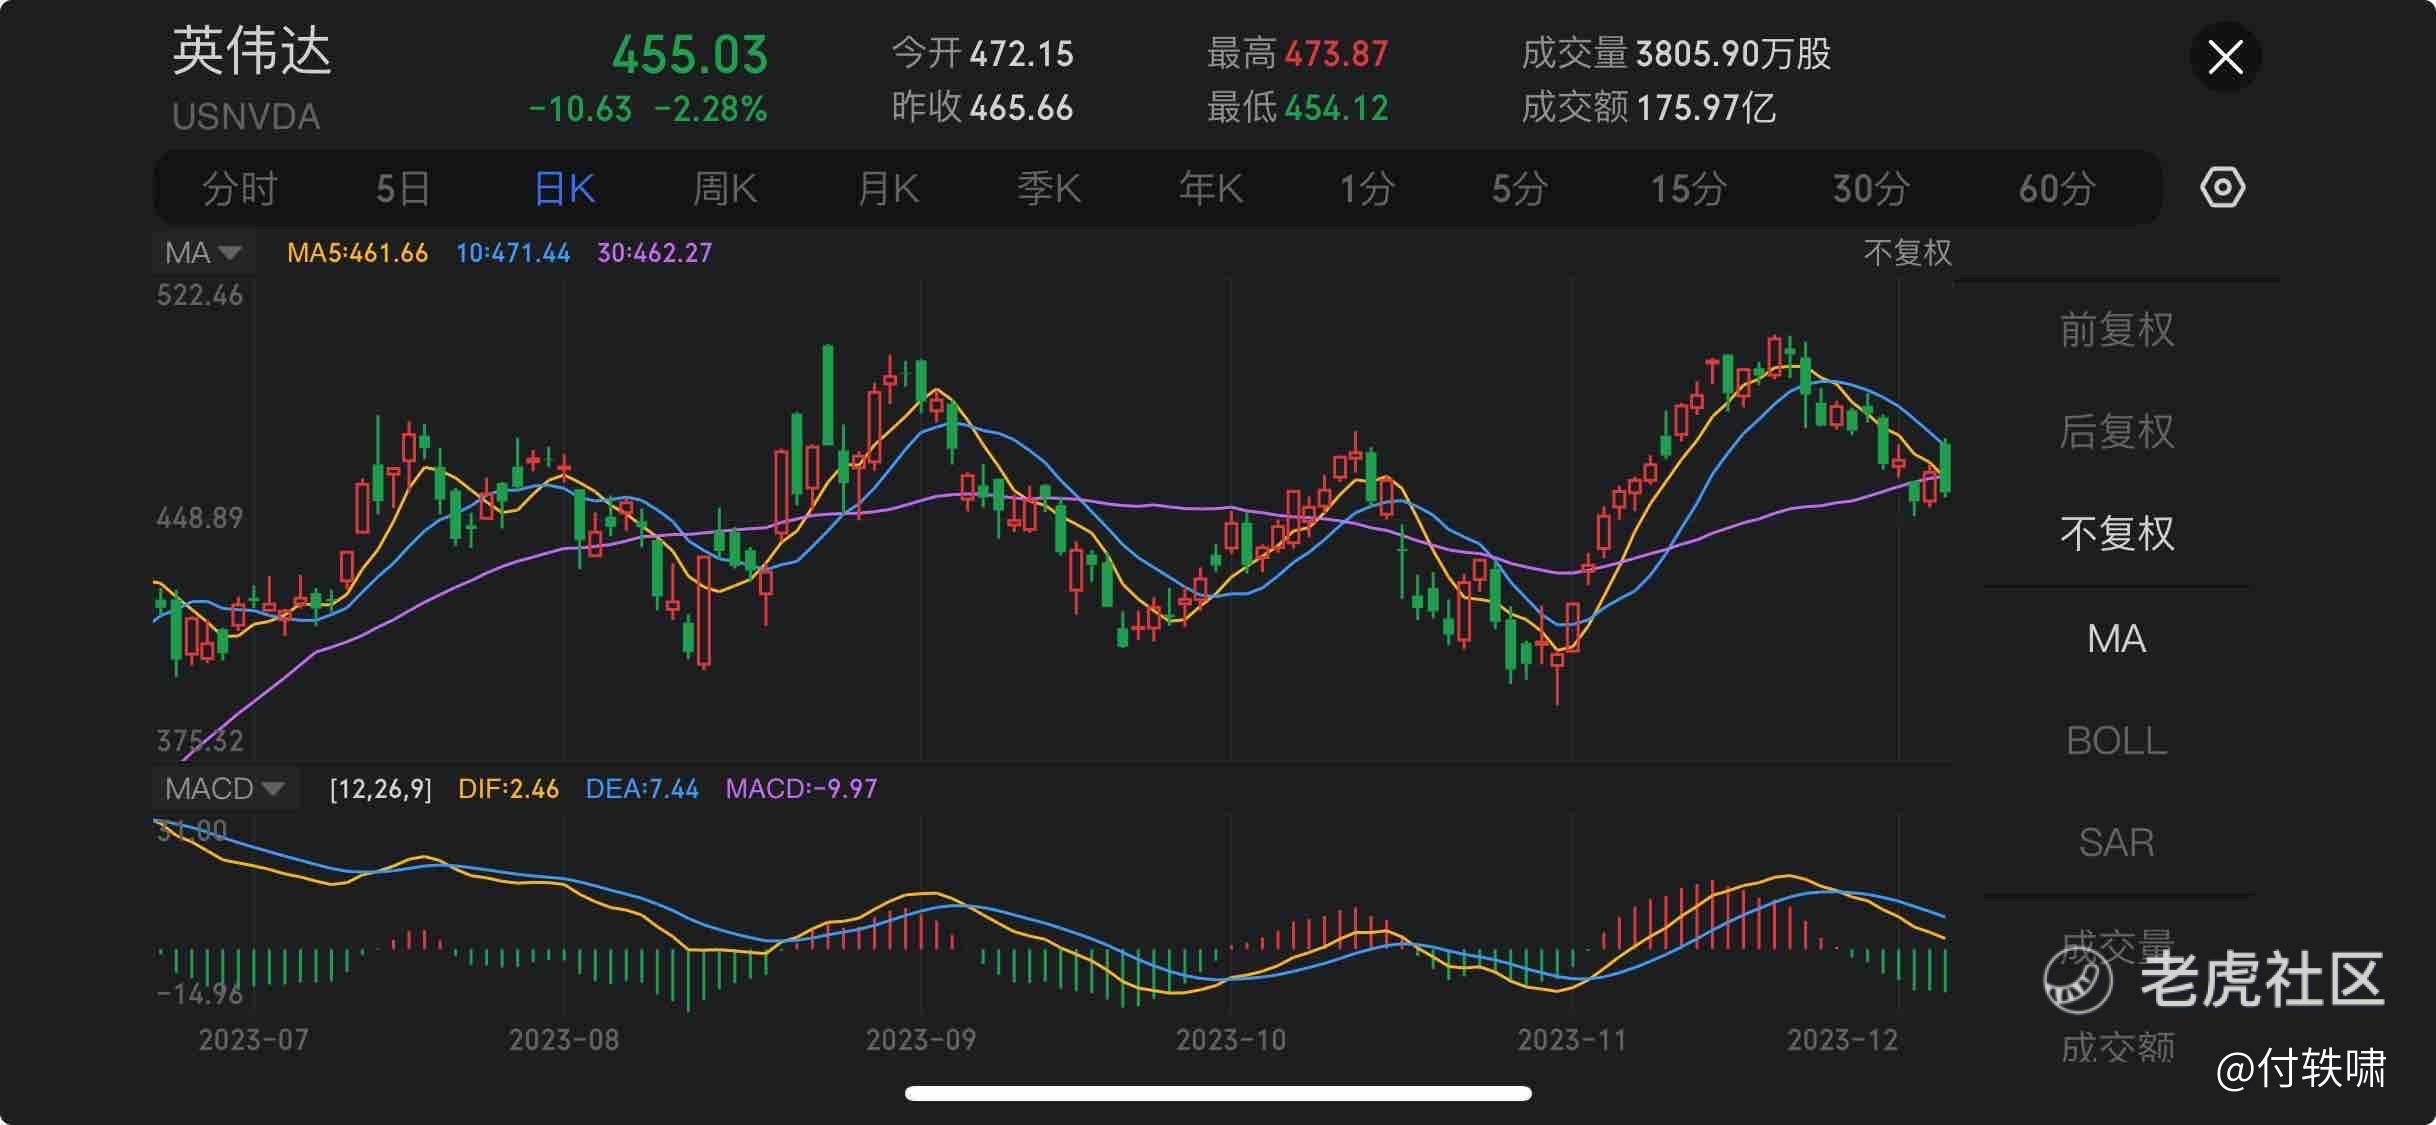
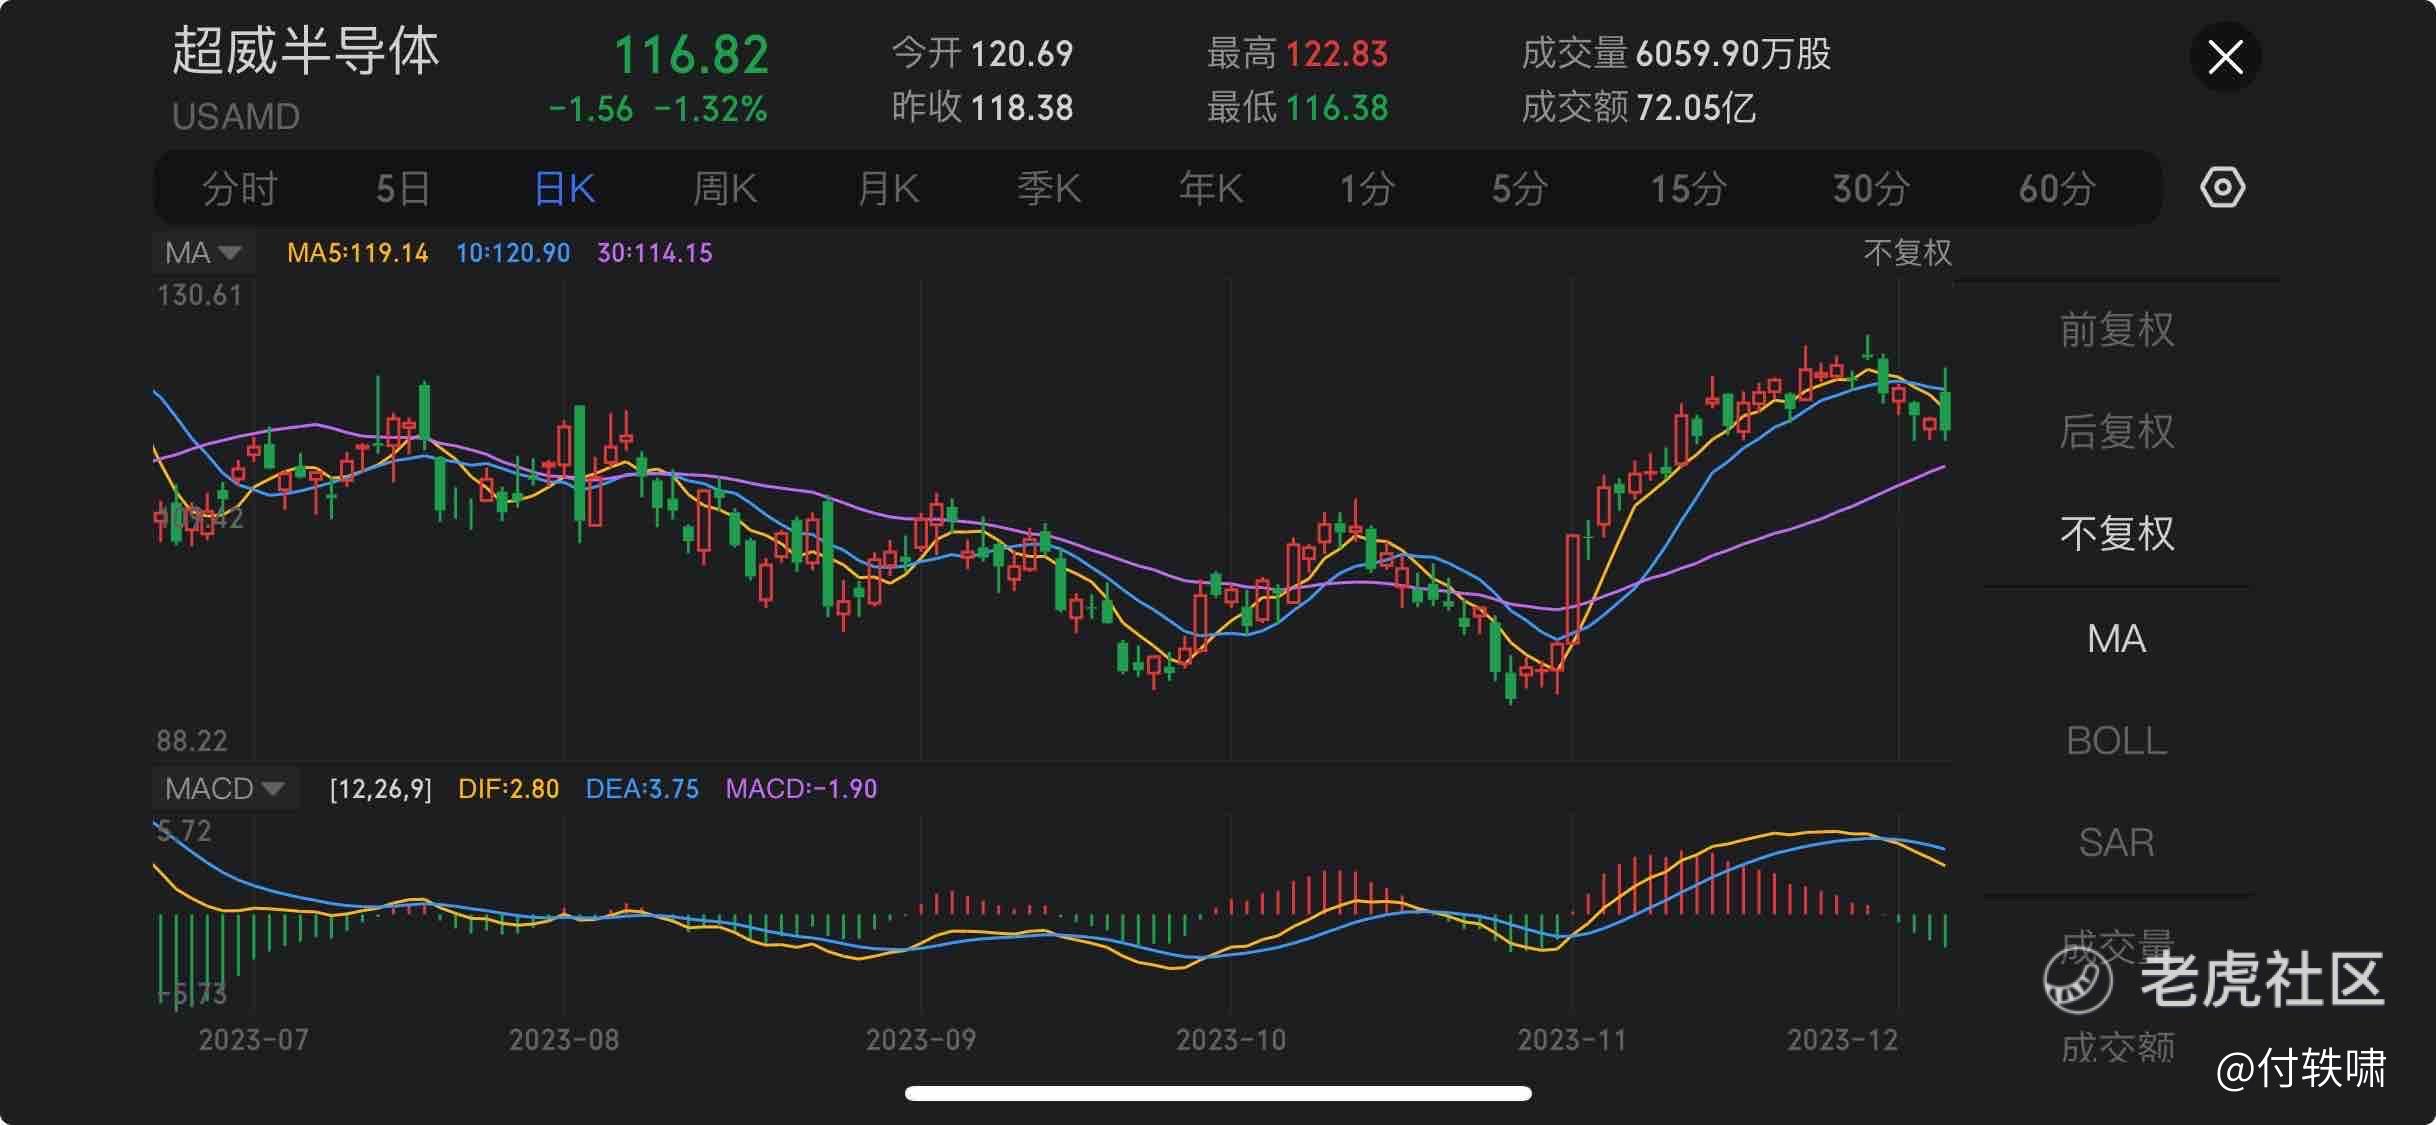
综合而言,虽然 AMD 通过技术创新和市场拓展在 AI 芯片领域寻求更大份额,但它仍然面临来自竞争对手和行业变革的激烈竞争。股价趋势显示出 AMD 和英伟达目前都处于高位回落的状态。
断言 AMD 能否打破 AI 芯片行业英伟达一家独大的局面为时过早。成功的关键在于持续的技术升级、强大的生态系统建设和敏锐的市场洞察。观望市场发展对于投资者而言至关重要,特别是在年底谨慎投资的背景下$美国超微公司(AMD)$
免责声明:本文所述仅个人观点,不构成投资建议。投资者在进行投资决策时应自行评估风险,并寻求专业意见。市场有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
想要买$美国超微公司(AMD)$ ,有什么具体点位的推荐?
半导体赛道还是要看英伟达的脸色
反正看K线都有了不小的累计风险
黄仁勋既懂技术又懂营销,还是不错的