


ASML Q4财报一览:DRAM订单回暖;2024年不增长,要等2025年爆发?
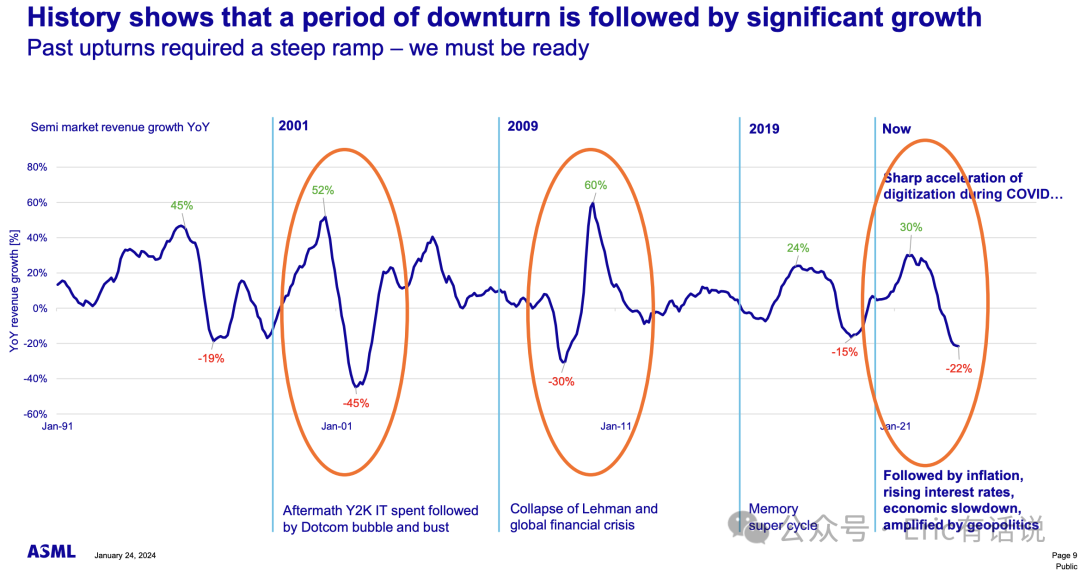
ASML凭借大陆DUV大卖,2023年营收增长30%;台积电靠先进制程苦苦支撑,2023年营收下滑9%;2024年ASML增速可能下探至10%以下,反而台积电有望迎来25%的反弹;这种反差可能因逻辑先于存储复苏,或者说逻辑复苏的强度高于存储。
崔彤,公众号:Eric有话说台积电Q4财报一览:3nm营收环比暴增,AI仍是2024年最大增长点
结果2024年ASML真不增长,2025年爆发可能还要靠台积电帮忙。
光刻机一哥ASML公布Q4财报:
营收72.37亿欧,同比增长13%,环比增长9%,创历史新高;
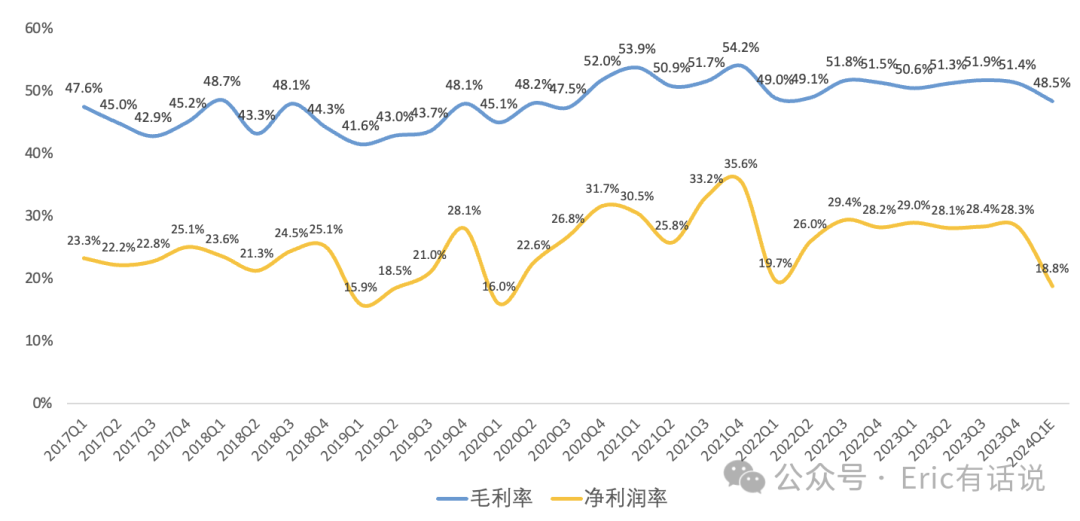
毛利率51.4%,同比下滑0.1个百分点,环比下滑0.5个百分点,小超预期,主要因Installed Base Management业务推高了毛利率;
经营利润23.92亿欧,同比增长13%,环比增长10%,经营利润率33.1%;
净利润20.48亿欧,同比增长13%,环比增长8%,净利润率28.3%;
在手订单390亿欧;
Q4未回购。
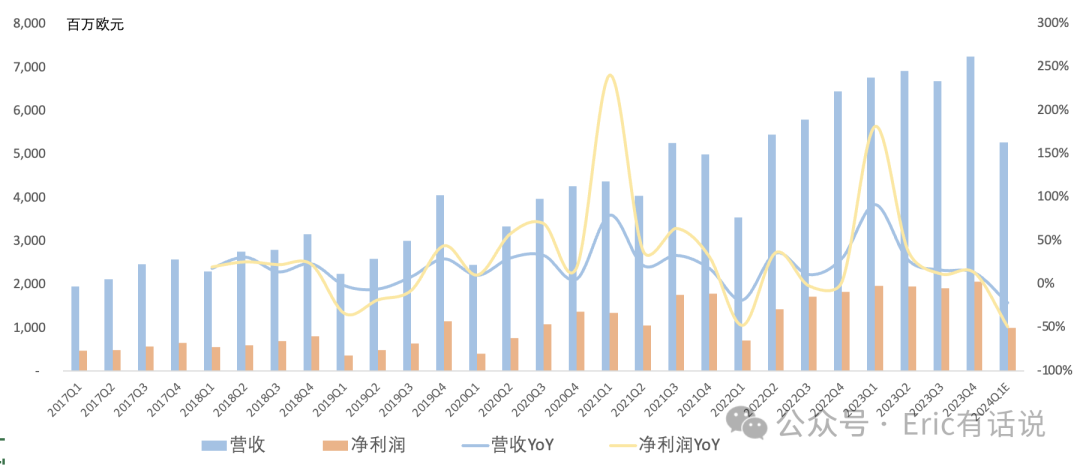
具体看光刻机方面,Q4共出货124台,创历史新高:
EUV:13台,营收22.73亿欧,占光刻机营收40%,ASP 1.75亿欧。
ArFi:29台,营收21.6亿欧,占光刻机营收38%,ASP 7447万欧。
ArFdry:10台,营收2.84亿欧,占光刻机营收5%,ASP 2842万欧。
KrF:54台,营收6.82亿欧,占光刻机营收12%,ASP 1263万欧。
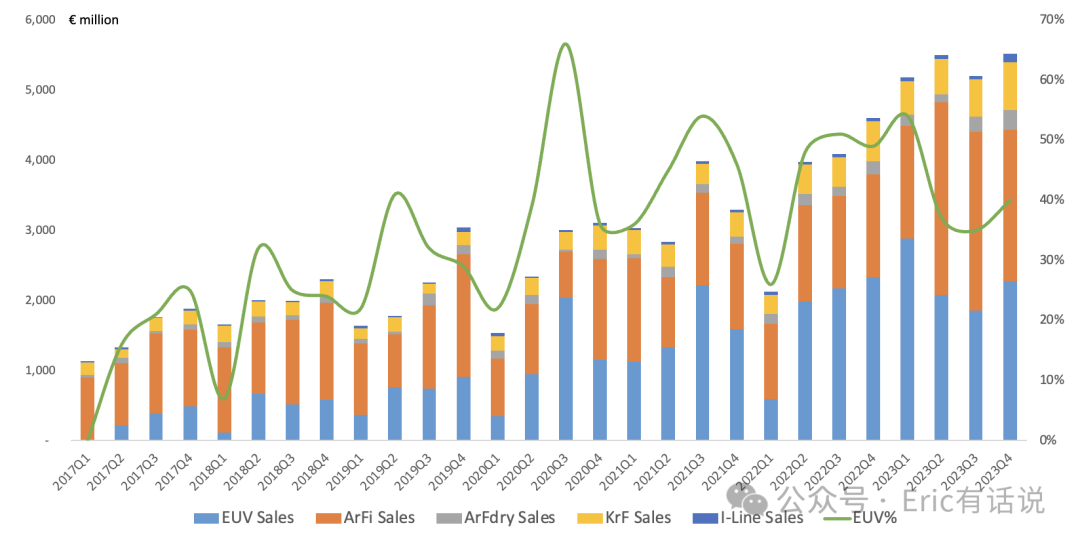
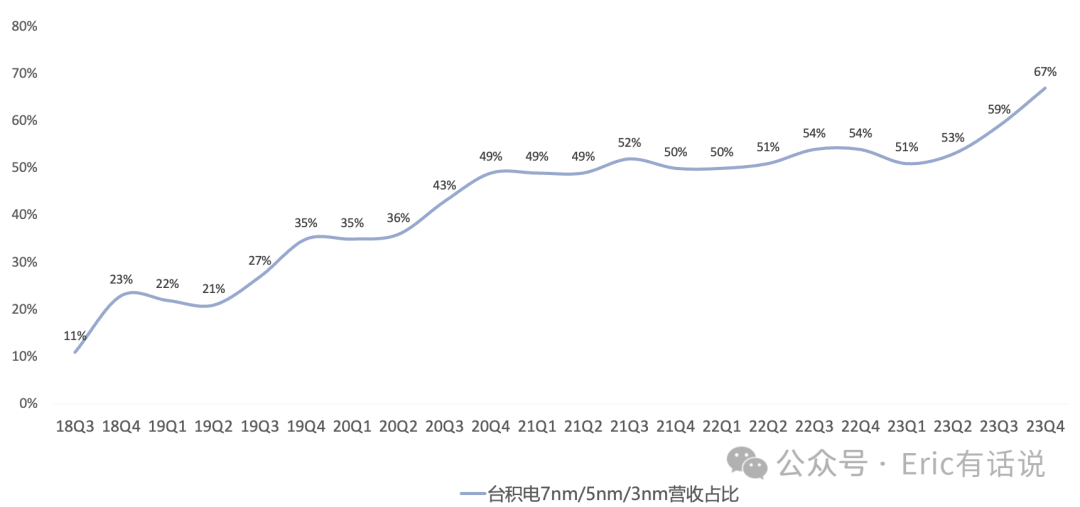
本财季EUV出货环比修复,营收反超浸没式DUV,台积电那边凭借3nm放量,7nm/5nm/3nm占比创下67%的历史新高。
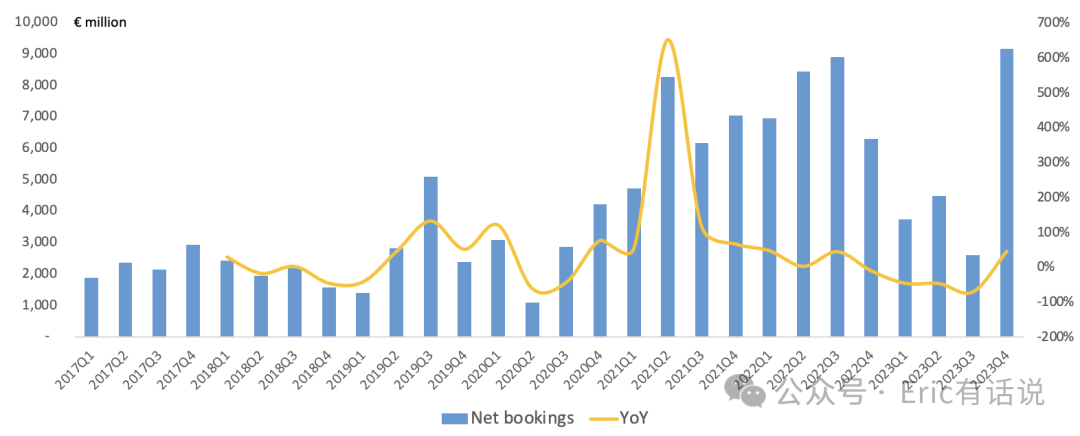
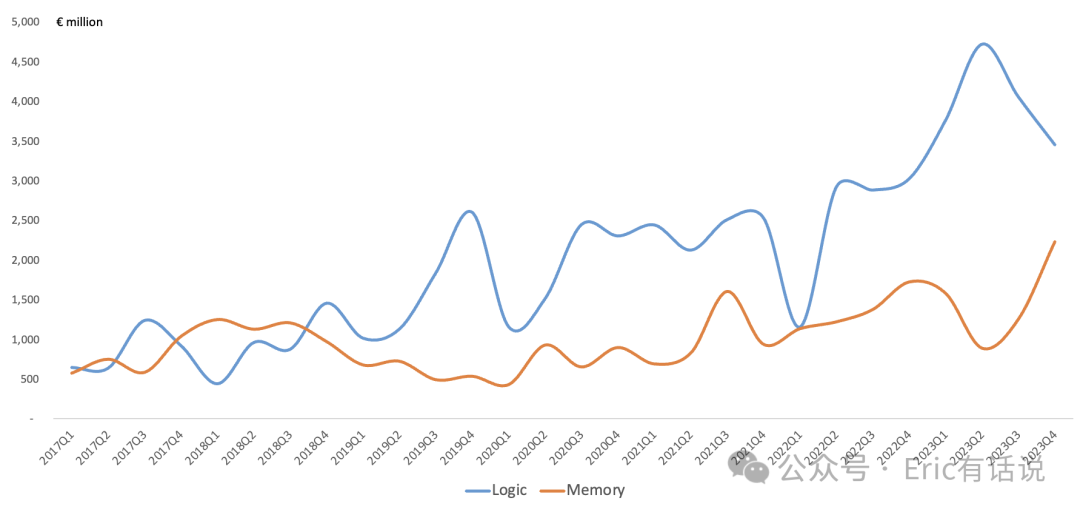
本次财报最大亮点是存储开始反弹。Q4存储营收22.32亿欧,同比增长29%,结束连续2个季度下滑,同时创下历史新高,占设备营收37%。逻辑那边营收虽没创新高,但仍实现连续7个季度增长。
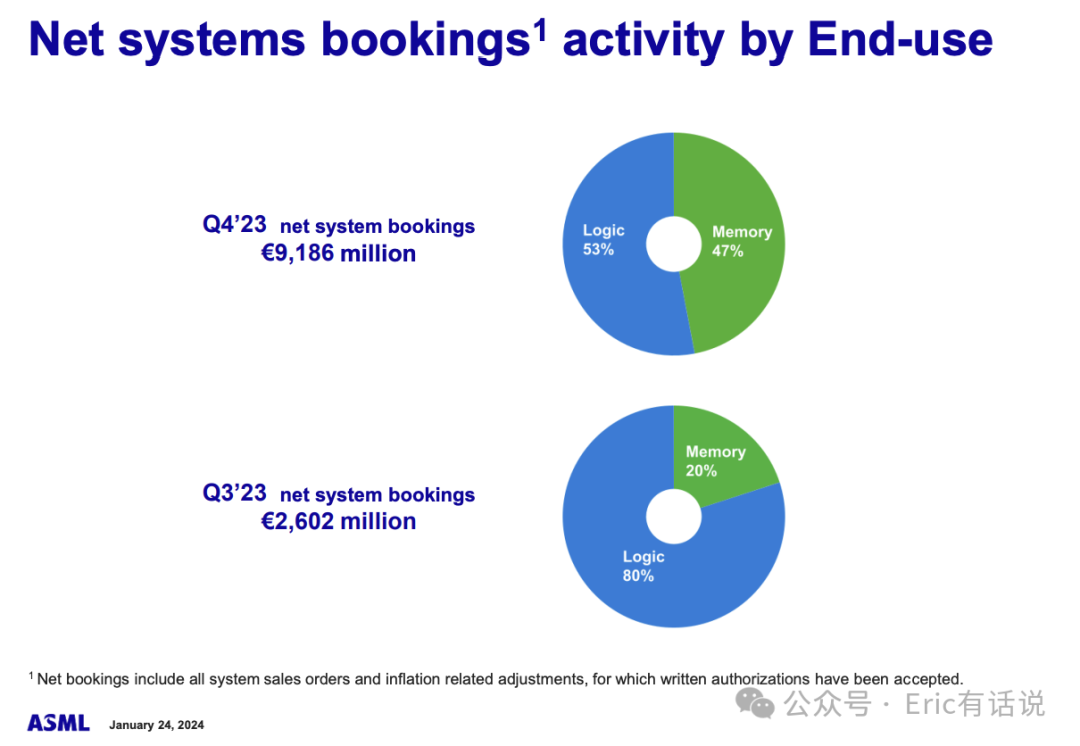
逻辑稳健叠加存储反弹,带来了bookings的超预期爆发:Q4 Net bookings达到了创纪录的92亿欧。存储订单出现大规模回流,拆分来看,存储bookings占比提高到47%,金额环比暴增730%。92亿欧的bookings中EUV占56亿欧元,包含LowNA和HighNA。
本财季大陆光刻营收继续保持高位,单季度光刻营收21.5亿欧,同比增长419%,光刻营收占比39%,仍是ASML最大客户地区。
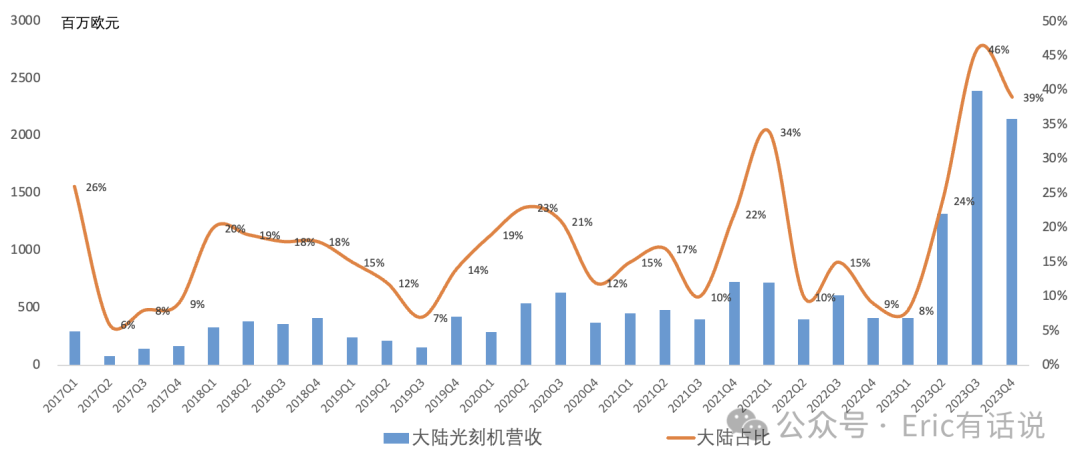
至于最新出口管制,2024年1月2日荷兰政府撤销了2050i、2100i出口许可,加上之前出口管制限制了1980i、1970i,ASML预计影响2024年大陆营收10%-15%。
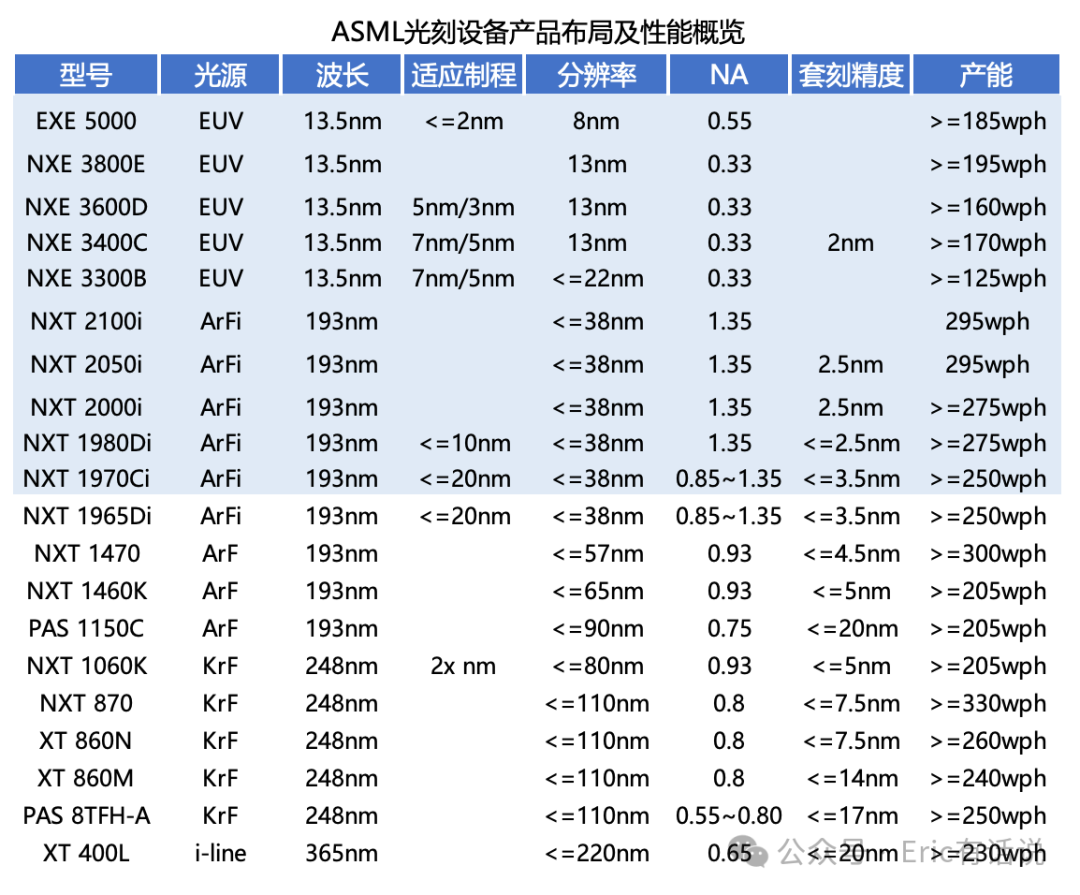
后续展望:
预计2024年Q1营收50-55亿欧,同比下滑19%-26%;全年营收同比持平,下半年营收大于上半年;
半导体行业复苏形态、复苏速度仍未知,但有三个积极信号:一是行业库存水位逐渐正常化、二是光刻机使用率提升(仍未回到正常水平)、三是Q4新增booking大幅提升;ASML存储开始回暖,2024年营收将增长(DRAM DDR5+HBM),而逻辑营收会小幅下滑;
预计2024年EUV营收仍保持增长,出货NXE 3800E以及1、2台HighNA将推高整体ASP;非EUV营收会小幅下滑,尤其是浸没式DUV;Installed Base Management同比持平;
现有EUV客户都下单了HighNA EUV;
Q1毛利率48%-49%;全年毛利率同比小幅下滑,主要因浸没式DUV营收下滑以及产能扩张投入;
2025年经营目标不变:营收300-400亿欧,毛利率54%-56%;信心来自HighNA EUV放量、高ASP EUV占比提升、大批新Fab落地。
上季度财报我曾说过“ASML短期先进工艺EUV需求放缓,靠大陆成熟工艺DUV来弥补,有点强弩之末的味道”,这份财报虽然EUV需求因存储反弹而改善,但后续DUV却将出现下滑,HighNA EUV放量则需等到2025年。
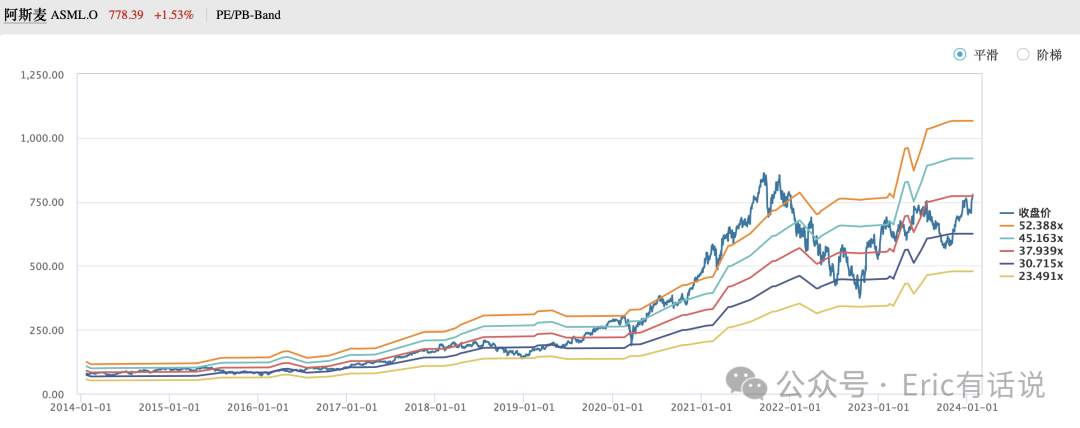
总的来说,又回到成长性的问题:ASML 2024年业绩不增长,如果按2025年营收300-400亿欧的目标,那意味着2025年营收增速在9%-45%,这个区间太大,还是要考虑下估值水位。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 王玉昌·2024-01-26坚持科技兴国点赞举报
- 竺正明·2024-01-26888点赞举报
- 274434d·2024-01-26y点赞举报