


【财报解读】微软去年四季度财报超预期,云增长尚待提速
1月30日周二美股盘后,因精准押注生成式人工智能而在该热门赛道领跑的科技巨头 $微软(MSFT)$ 发布了2024财年第二财季(即2023自然年四季度)财报,也是完成收购动视暴雪以来的首份财报。
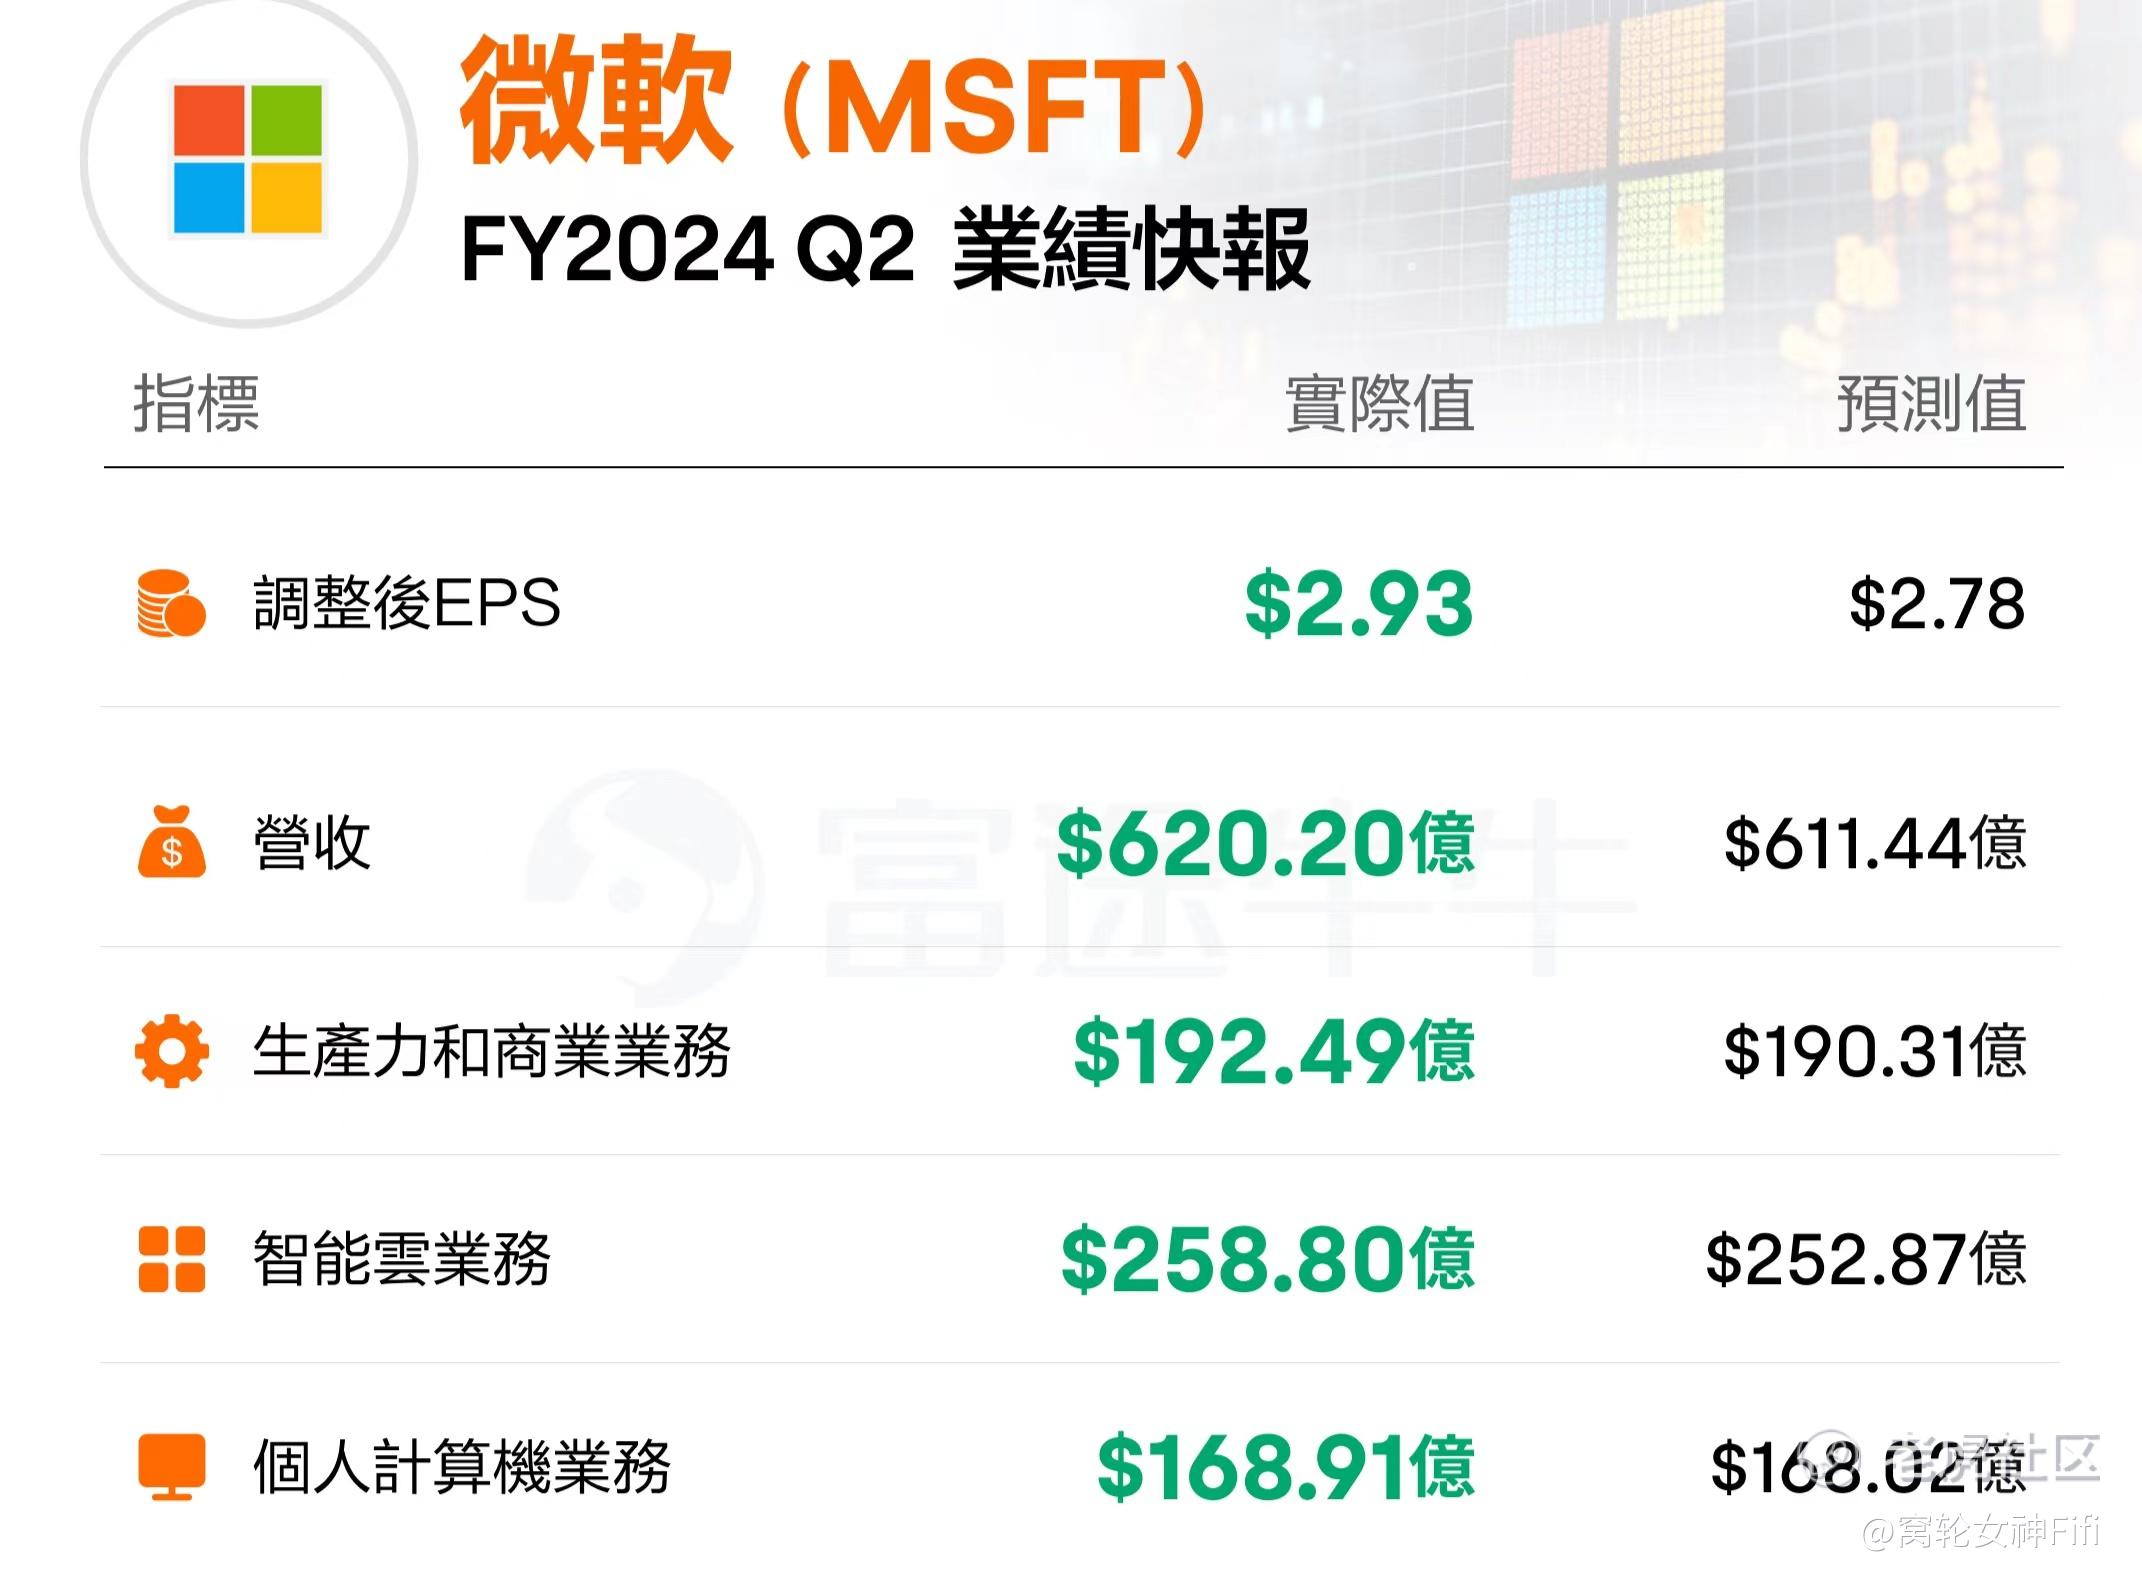
这份财报在营收、EPS每股收益、云业务收入增长等多项指标上均超过市场预期,但微软盘后仍跌超2%,仅在财报电话会前一度短暂转涨,有分析认为,这是因为AI利好或已充分反映在股价中。
周二微软收跌0.3%,暂离昨日创下的历史新高。
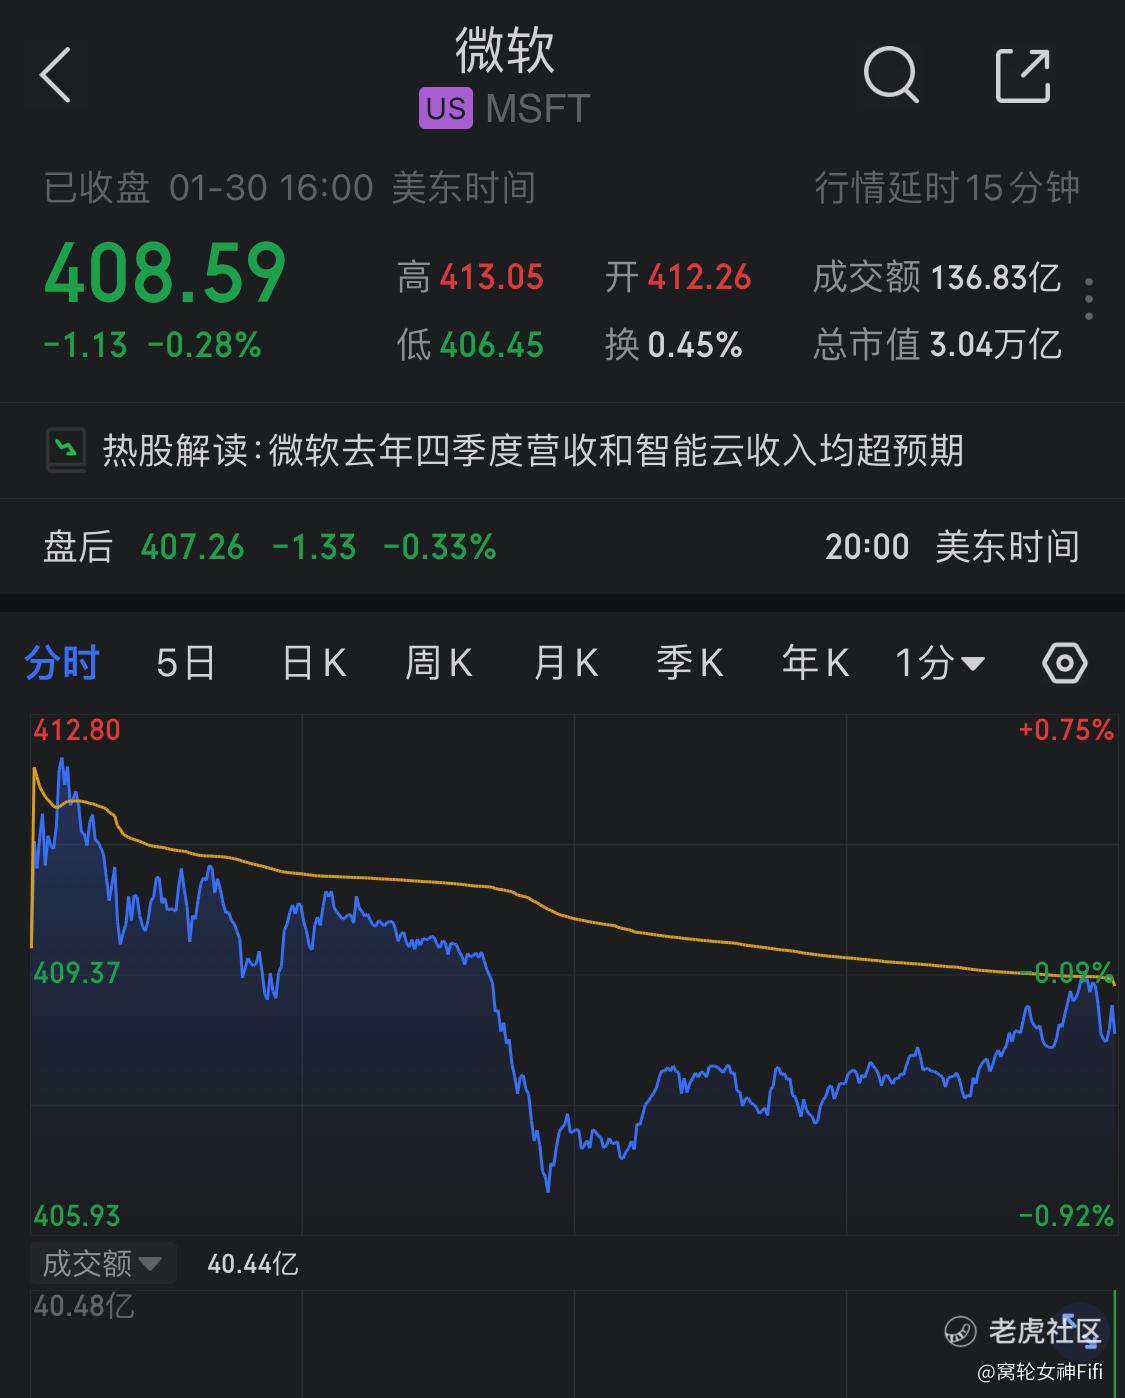
由于市场预期AI驱动的云收入将飙升,作为道指成分股的微软在乐观情绪推助下市值突破3万亿美元,一举超越苹果成为美股最高市值公司。
2023年微软股价累涨了57%,强势跑赢标普500指数大盘的涨幅24%,与芯片巨头英伟达共同跻身人工智能交易的最大受益者行列。2024年以来微软已累涨约9%,跑赢标普大盘的涨幅3%。
微软实现近两年最佳季度收入增幅,并连续五个季度创收入新高。
财报显示,微软在去年末的重磅节假日购物季度经调整后每股收益为2.93美元,营收为620亿美元,分别较上年增长了33%和17.6%,也高于华尔街预期的2.78美元和611亿美元。
这是微软自2022年来最佳的季度收入同比增幅,主要由于随着越来越多人采用混合了生成式人工智能的产品,有效刺激了对微软云服务的需求,令这一核心业务加速增长并赢得市场份额。
当季净利润同比增33%至218.7亿美元,非GAAP统计下同比增26%(按固定汇率计算增长23%)。营业利润也同比增33%至270亿美元,非GAAP统计下增长25%(按固定汇率计算增长23%)。
还有分析称,微软季度营收超过了上个季度所创的历史最高纪录565亿美元,是AI大潮驱动下的连续第五个季度营收创新高,但净利润较9月份季度的223亿美元环比下滑。
人工智能推动Azure云收入增长6%,贡献比此前季度更高,但增长或不尽如人意。
分业务来看,包括Azure、服务器和GitHub的智能云业务部门(Intelligent Cloud)季度收入258.8亿美元,较上年同期的215亿美元增长20.4%,超过市场预期的253亿美元。
其中,Azure和其他云服务的收入增长了30%,高于市场预期的同比增近28%和上个季度的29%,也高于微软此前官方指引的Azure收入同比增长26%至27%。
微软董事长兼首席执行官纳德拉称,微软已经从谈论人工智能转向大规模应用人工智能。
CFO在电话会上披露,人工智能带动Azure营收增长6%,高于去年三季度的比例3%,付费云办公商业用户已超过4亿,对AI产品的兴趣将导致客户在微软的存储和计算能力等基本服务上花费更多。
财报解读:
以下我从散户的视角来解读微软发布的2024财年第二财季财报,供大家参考。
首先,微软本季财报呈现出强劲的业绩,但盘后股价仍下跌。
虽然财报中多项指标超过市场预期,包括营收、EPS、以及云业务收入增长,但分析人士认为这是因为市场已经充分反映了人工智能利好。
我们看到,微软股价在近两年表现出色,累涨57%,成功超越苹果成为美股最高市值公司。这主要归功于市场对AI驱动的云收入的高预期。但是,股价盘后的下跌,反映了投资者对已经被充分炒作的人工智能利好的谨慎态度。
财报显示,微软在混合生成式人工智能产品方面取得了成功,推动了云服务需求的增长,使得核心业务迎来市场份额的提升。
虽然季度营收超过了历史最高纪录,净利润环比下滑,这成为投资者关注的一个负面因素。
人工智能推动了Azure云收入的增长,但其中的增长或许不尽如人意,这是导致盘后股价下跌的一个因素。
微软董事长兼首席执行官纳德拉强调公司已经从谈论人工智能转向大规模应用人工智能,但投资者在对AI业务的进一步发展上保持谨慎。
总结:
整体而言,散户会关注微软未来在人工智能领域的具体发展和市场反应。
实操层面上来看,现在介入的直博率越来越低,不如等一个更适合的价格上车时机。
免责声明:上述内容仅代表个人观点,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- ClarenceWhite·2024-01-31微软财报再创纪录,AI领跑新高,投资者小心“追高”。点赞举报