


【财报解读】中芯国际Q4营收增长3.6% 预计Q1毛利率增长
$中芯国际(00981)$ 发布公告,2023年四季度销售收入环比增长3.6%,为1,678.3百万美元,略高于指引;毛利率为16.4%,符合指引。
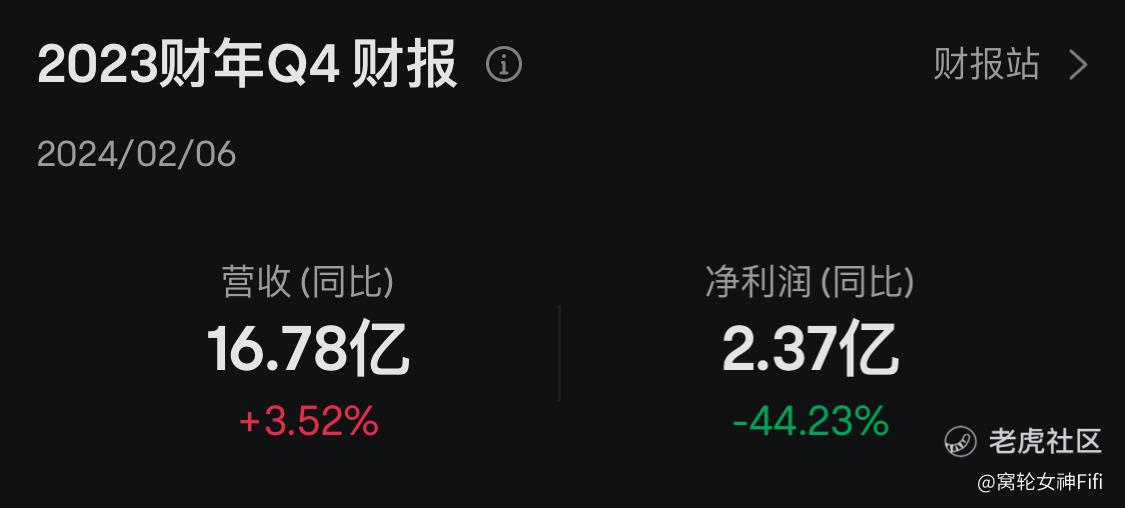
2023年未经审核的全年销售收入为63.2亿美元,同比下降13%,毛利率为19.3%,基本符合公司年初的指引。2023年第四季毛利率为16.4%,2023年第三季为19.8%,2022年第四季为32.0%。
2023年未经审核的全年公司拥有人应占利润为902.5百万美元,相较于2022年全年公司拥有人应占利润1,817.9百万美元减少50.4%,主要是由于:过去一年,半导体行业处于周期底部,全球市场需求疲软,行业库存较高,去库存缓慢,且同业竞争激烈。受此影响,集团平均产能利用率降低,晶圆销售数量减少,产品组合变动。此外,集团处于高投入期,折旧较2022年增加。以上因素一起影响了集团2023年度的财务表现。
年底折合8寸月产能为80.6万片,年平均产能利用率为75%。
2024年一季度销售收入预计环比持平到增长2%,毛利率预计在9%到11%之间。
在外部环境无重大变化的前提下,公司给出的2024年指引是:销售收入增幅不低于可比同业的平均值,同比中个位数增长。资本开支与2023年相比大致持平。
财报解读:
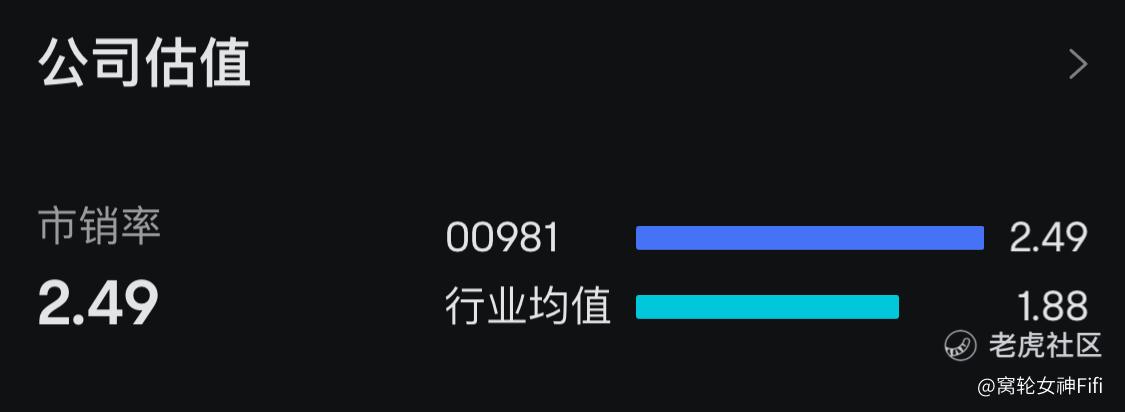
(一)公司估值2.49,行业均值仅为1.88,表明市场看好该公司
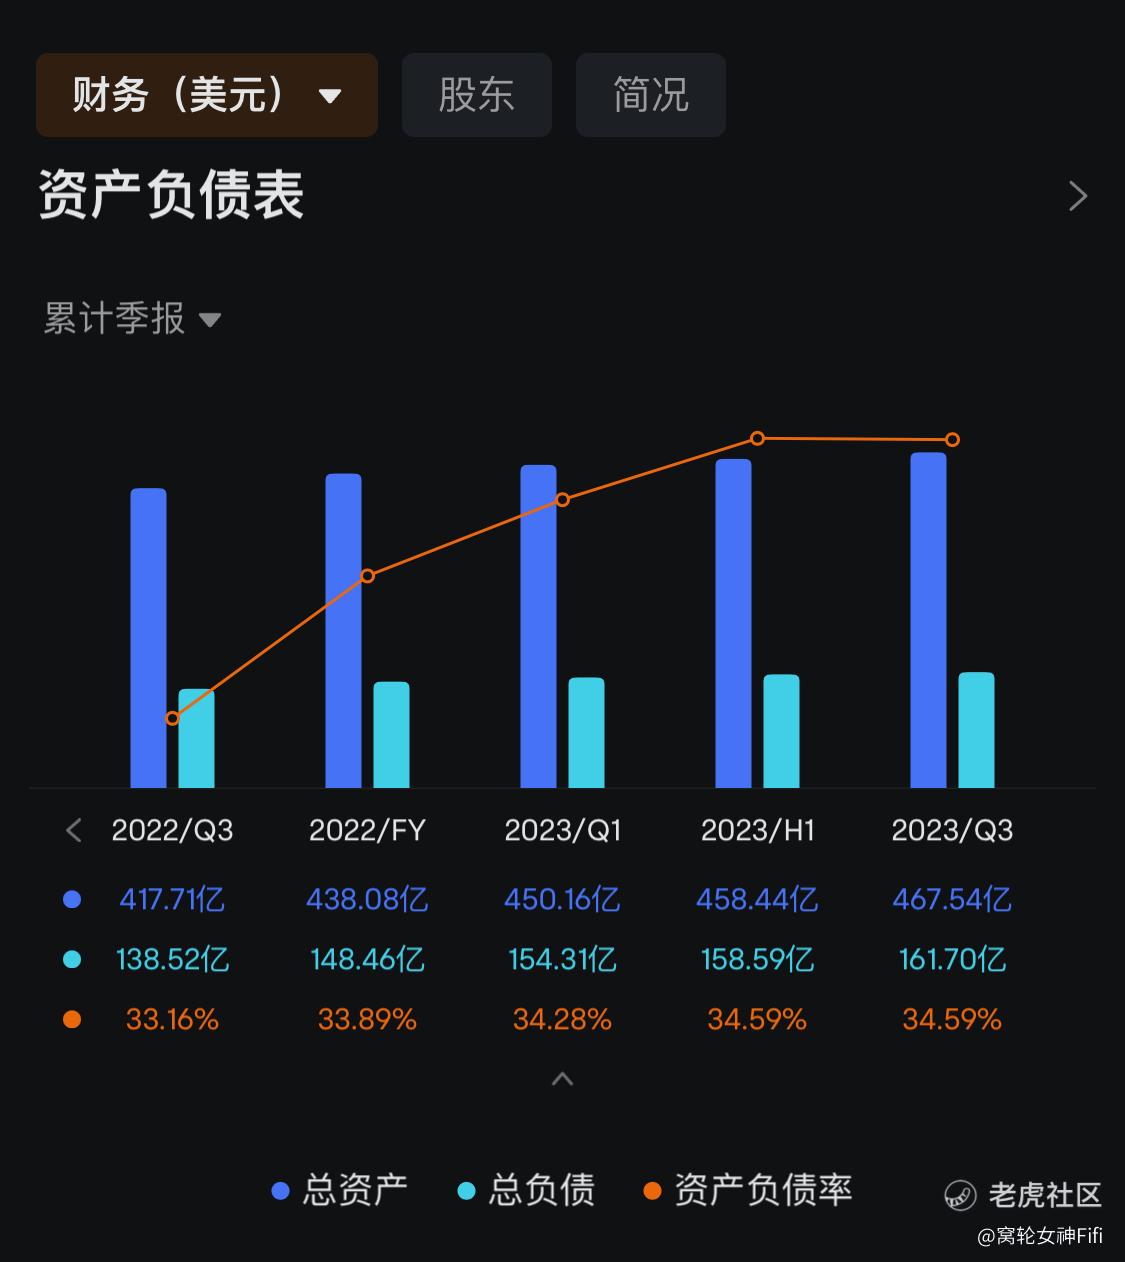
(二)资产负债率34%,始终维持在较低水平,表明公司占无潜在风险
(三)销售收入表现:
中芯国际虽然全年销售收入同比下降了13%,但第四季度环比增长了3.6%,显示了公司正在逐步恢复。
这表明公司的市场需求正在逐渐回升,但仍需要密切关注未来的销售趋势,以确认这一趋势是否持续。
(四)毛利率情况:
中芯国际的毛利率下降到16.4%,这引起了投资者的关注。
尤其是在第三季度毛利率为19.8%的情况下,第四季度的明显下降,意味着公司面临着一些盈利压力。
需要深入了解毛利率下降的原因,以确定是否有持续性的问题需要解决。
(五)利润变动原因:
中芯国际的净利润大幅下降,主要是由于行业周期低迷、全球市场需求疲软以及同业竞争激烈等因素所致。
这些因素影响了公司的产能利用率和产品销售数量,导致利润下降。
需要密切关注公司在应对这些挑战方面的表现,以及未来是否能够实现盈利增长。
(六)2024年展望:
中芯国际对2024年的展望,预计销售收入增幅不低于同业平均水平,但毛利率预计较低。
这表明公司仍然面临一些挑战,尤其是在利润方面。
投资者需要评估公司的战略举措和市场表现,以确定公司是否能够实现预期的增长。
总结:
总体而言,中芯国际的财报显示出公司面临一些挑战,尤其是在销售收入和毛利率方面。
投资者需要密切关注公司的业绩表现和市场动态,以便做出明智的投资决策。宜进一步观望。
免责声明:上述内容仅代表个人观点,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 倪文珍·2024-02-07已阅点赞举报
- 2ca1732f·2024-02-07已阅点赞举报