


【财报解读】联想FY24Q3业绩超预期 PC行业复苏短期较难
$联想集团(00992)$ FY24Q3 公司收入157.21 亿美元,同比上升3.0%、环比上升9.1%,收入自FY2Q23 以来首次实现同比增长、且连续3 个季度实现环比增长;归母净利润3.37 亿美元,同比下降22.9%、环比上升35.2%,超彭博一致预期的3.05 亿美元约10.5%,对应归母净利率2.1%,环比上升0.4pct。
归母净利润环比上升,由于:1)智能设备业务(IDG)/方案服务业务(SSG)税前溢利环比上升7.6%/7.5%;2)基础设施方案业务(ISG)税前亏损收窄约1,600万美元;3)OPEX 费率环比下降0.61pct。
PC行业复苏短期有波折,但长期趋势不改;IDG业务呈多元化增长:FY3Q24IDG业务收入123.62亿美元,同比上升6.7%、环比上升7.4%,其中非PC业务收入占比21%,同比上升4pct。
IDG业务板块税前溢利9.11亿美元, 同比上升7.5%、环比上升7.6%,对应税前溢利率7.4%,环比接近持平、且连续2个季度接近历史峰值。
由于:
1)传统淡季因素,
2)海外商用PC客户处于AI PC试机阶段致商用PC换机周期延后,我们预期1Q24联想PC出货量或环比下降,税前溢利率有下滑压力。
2H24考虑到:
1)windows潜在更新;
2)商用换机周期有望逐步开启;
3)AI PC规模出货,全球PC出货量增长有望提速,我们中性预期2024年全年PC出货量同比增长3%-5%,2025年或进一步提速。非PC业务分拆来看,FY3Q24 手机/平板出货量分别同比上升32%/13%,带动IDG业务多元化增长。
FY3Q24 ISG业务收入环比回升,税前亏损收窄:FY3Q24 ISG业务收入24.73亿美元,同比下降13.4%、环比上升23.6%,收入连续2个季度实现环比增长;税前亏损环比收窄1,600万美元至3,800万美元,由于:1)关键云和企业客户的订单复苏、2)产品结构优化,其中存储、服务和软件的合并收入首次创下10亿美元的历史新高,硬件+软件和服务组合的生成式AI产品带来增长贡献。
FY3Q24 SSG业务收入持续同比增长,改善整体盈利能力:FY3Q24 SSG业务收入20.21亿美元,同比上升10.0%、环比上升5.3%,其中支持服务/DAAS运维服务收入同比上升7%/26%,基础设施即服务的总合约价值同比上升超80%;税前溢利4.12亿美元,同比上升11.2%、环比上升7.5%。
预期高利润率SSG业务有望维持高速增长,带动公司整体盈利能力提升。
财报解读:
(一)收入稳步增长:
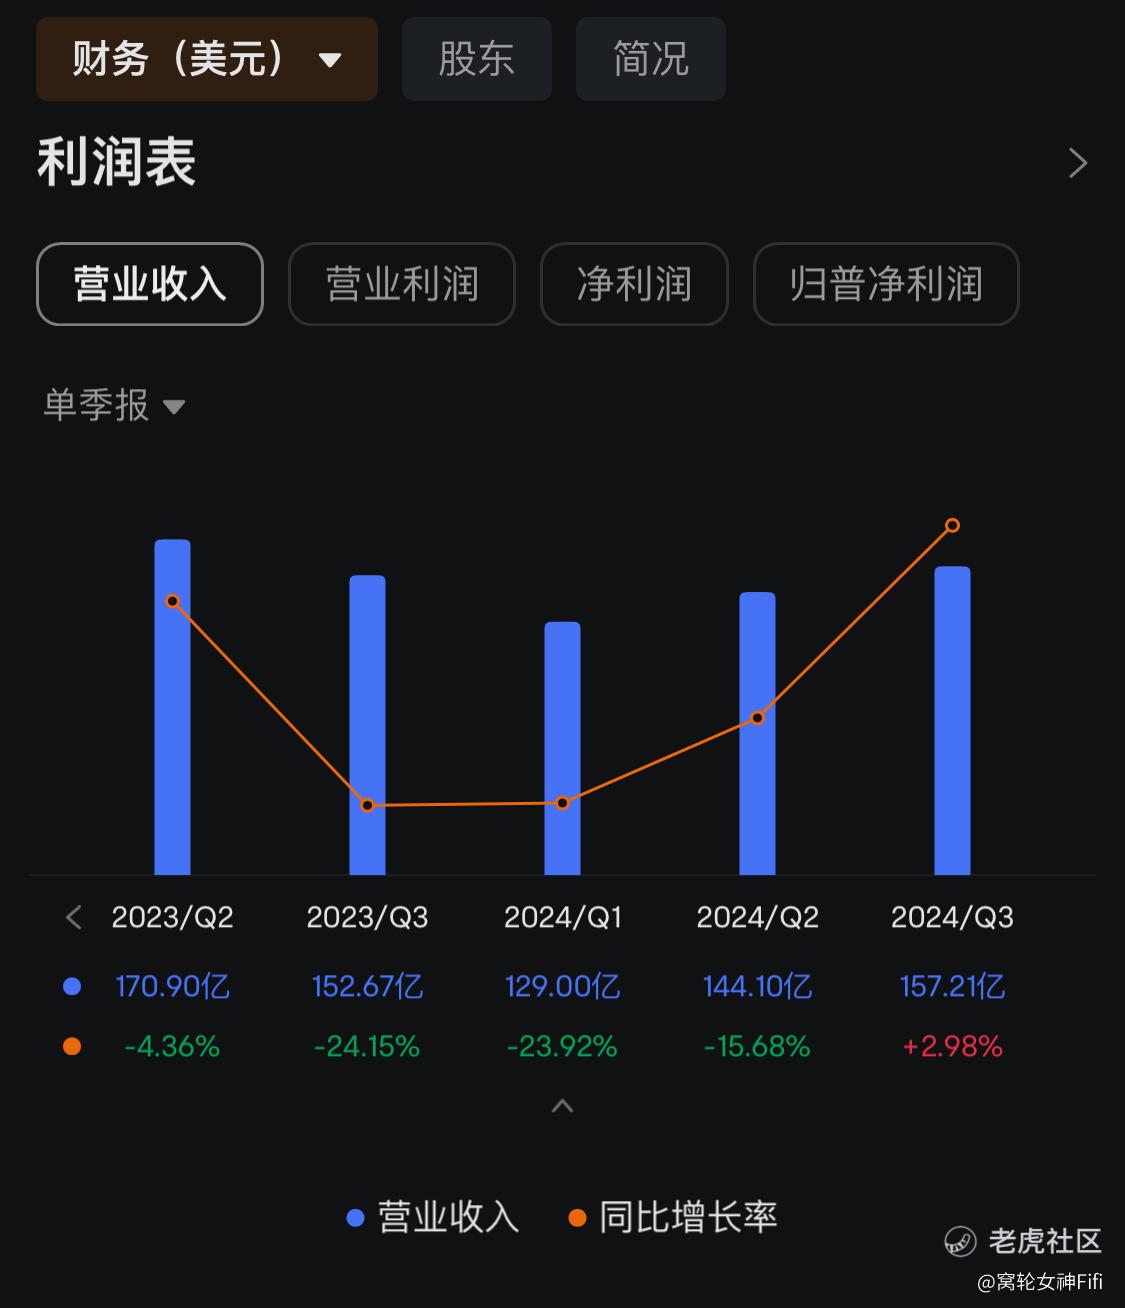
公司收入同比增长3.0%,环比增长9.1%,显示了业务的稳健增长态势。对于散户投资者来说,公司的稳健增长意味着潜在的股票增值机会。
(二)归母净利润表现有波动:
虽然归母净利润同比下降22.9%,但环比上升35.2%,超过市场预期。这表明公司在管理成本方面取得了一定进展,但仍然需要关注利润波动的原因,以及公司未来的盈利能力。
(三)PC业务面临挑战:
虽然PC行业复苏有所波折,但长期趋势依然向好。公司的非PC业务表现强劲,这为散户提供了一定的避险机会,以便在PC市场波动时保持稳健的业绩。
(四)非PC业务增长势头良好:
手机和平板等非PC业务表现出强劲增长,带动了公司IDG业务的多元化增长。这为散户提供了多样化投资选择,并带来了业务增长的新动力。
(五)SSG业务表现优异:
SSG业务收入持续增长,带动了公司整体盈利能力的提升。散户投资者可以关注公司在服务领域的发展,以及其对整体盈利能力的影响。
(六)目前联想市盈率14.64,高于行业均值12.93
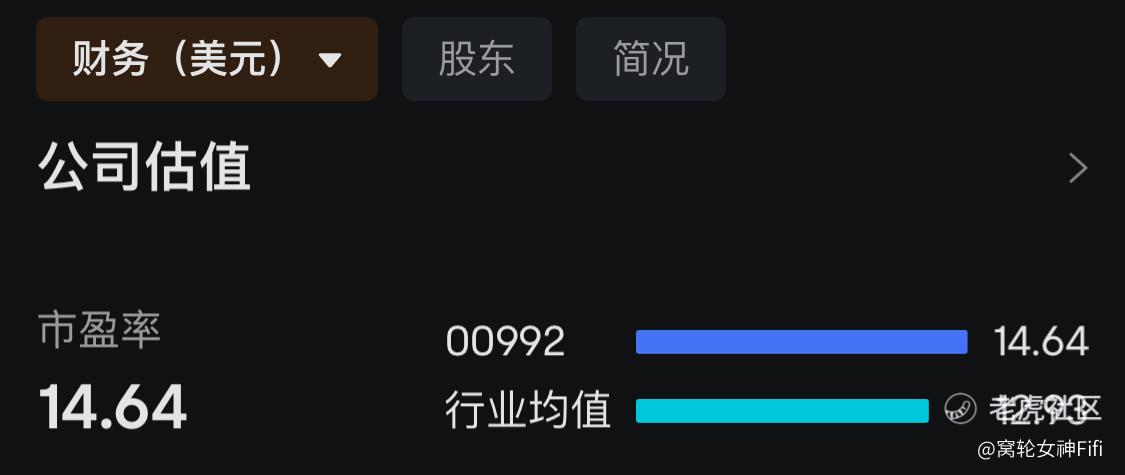
主要是进入2月后,股价急升。财报发布前三天,升幅更为明显。
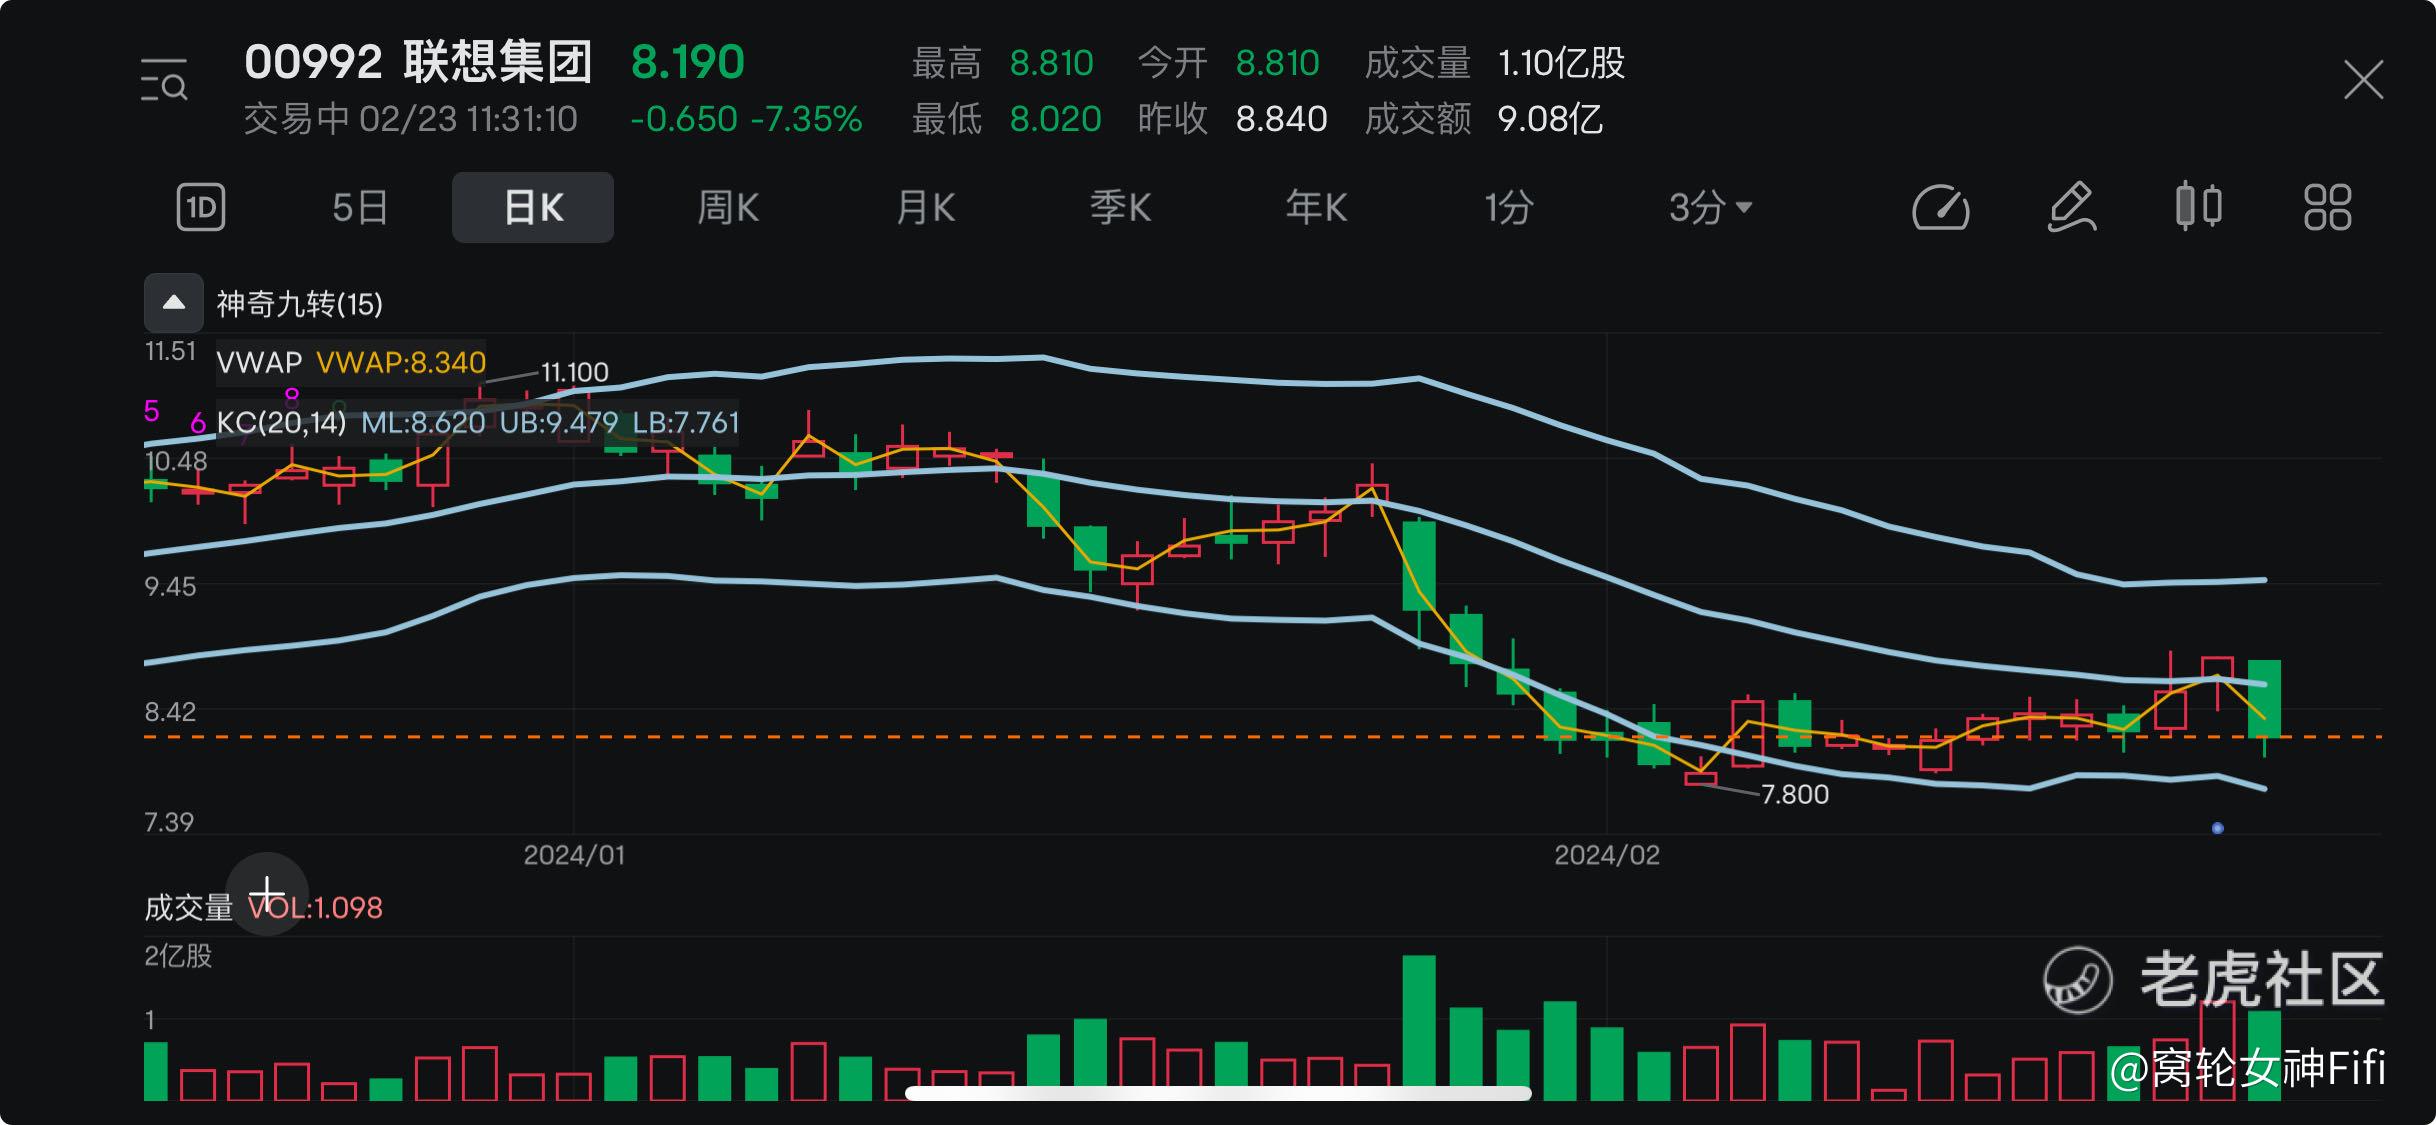
但今天开盘后,利好出尽,目前股价已急跌7.35%,后市股价是否继续回落,还很难定论。
总结:
综合来看,联想集团的财报显示了业务稳健增长的趋势,但也面临着一些挑战。
散户投资者应密切关注公司的盈利能力、业务多元化发展以及行业动态,目前不宜投资。
免责声明:上述内容仅代表个人观点,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
