


【财报解读】塔吉特Q4业绩超预期 股价持续涨超173美元
$塔吉特(TGT)$ Q4总营收为319.2亿美元,同比增长1.7%,好于分析师预期的318.3亿美元;其中,销售额为314.7亿美元,同比增长1.6%。
净利润为13.82亿美元,同比增长57.8%;调整后的每股收益为2.98美元,好于分析师预期的2.42美元,上年同期为1.89美元。
但塔吉特3月5日表示,公司截至2月3日的2023年财年收入为1074.1亿美元,同比下降1.6%。
塔吉特门店客流减少,而购物者将更多预算用于食品和其他必需品上。此外,随着需求下滑之前的供应链受阻得到缓解,该公司花了很长时间解决库存过剩问题。塔吉特5日称,去年随时间推移这种情况有所改善,库存恢复平衡减少了打折的必要性。
财报解读:
(一)营收和利润增长:
虽然整个财年的营收下降,但是Q4的营收和净利润都呈现出了增长的趋势。
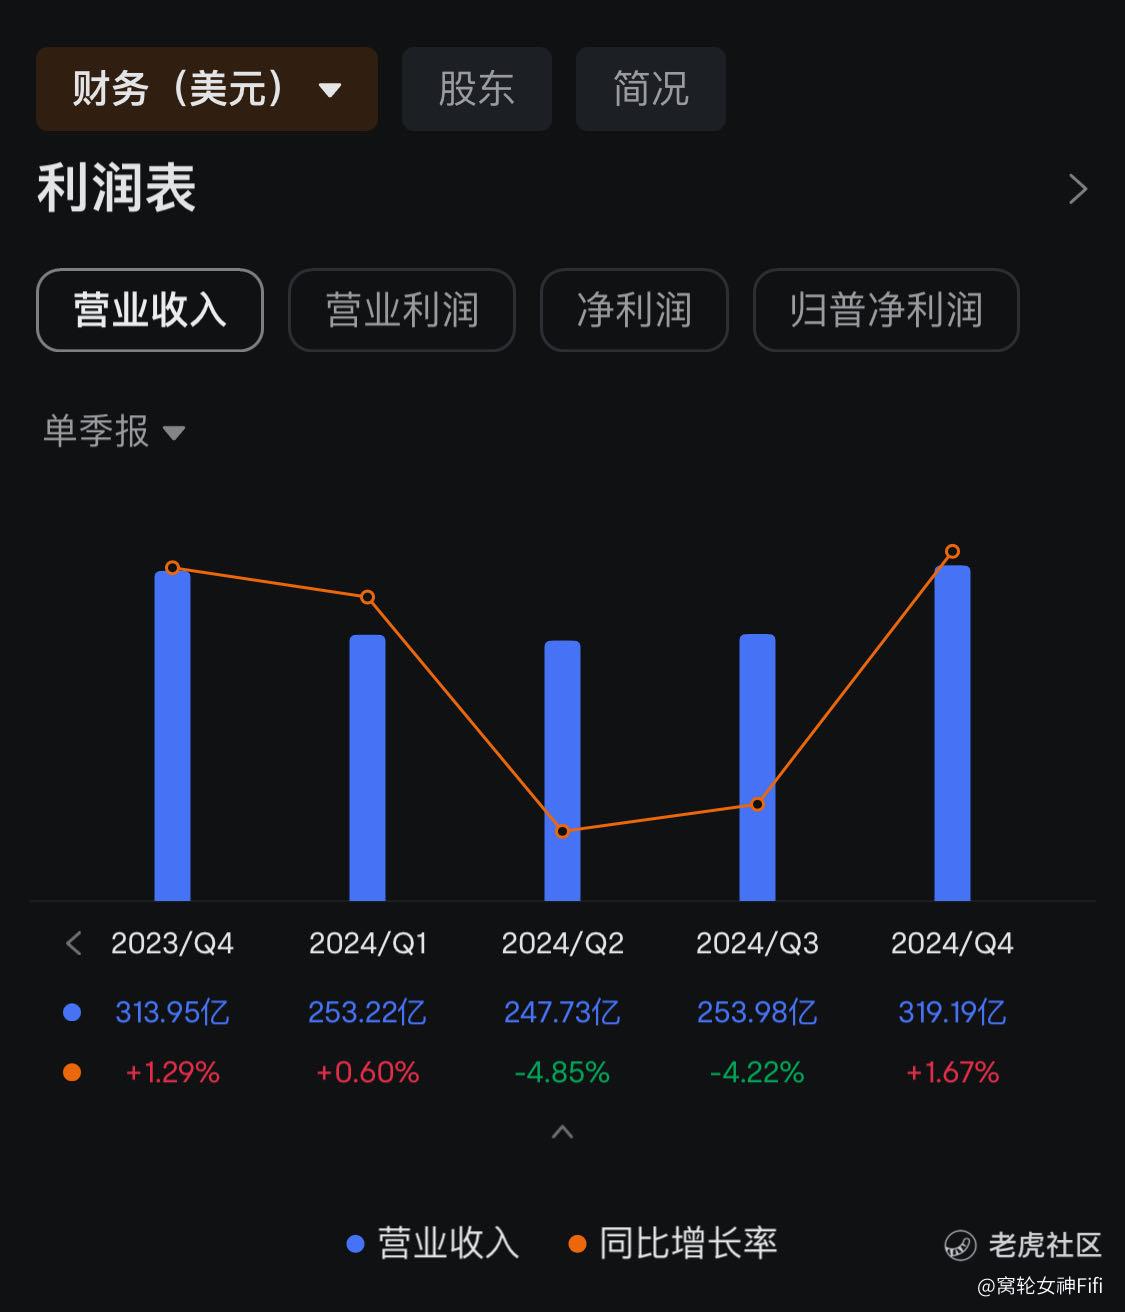
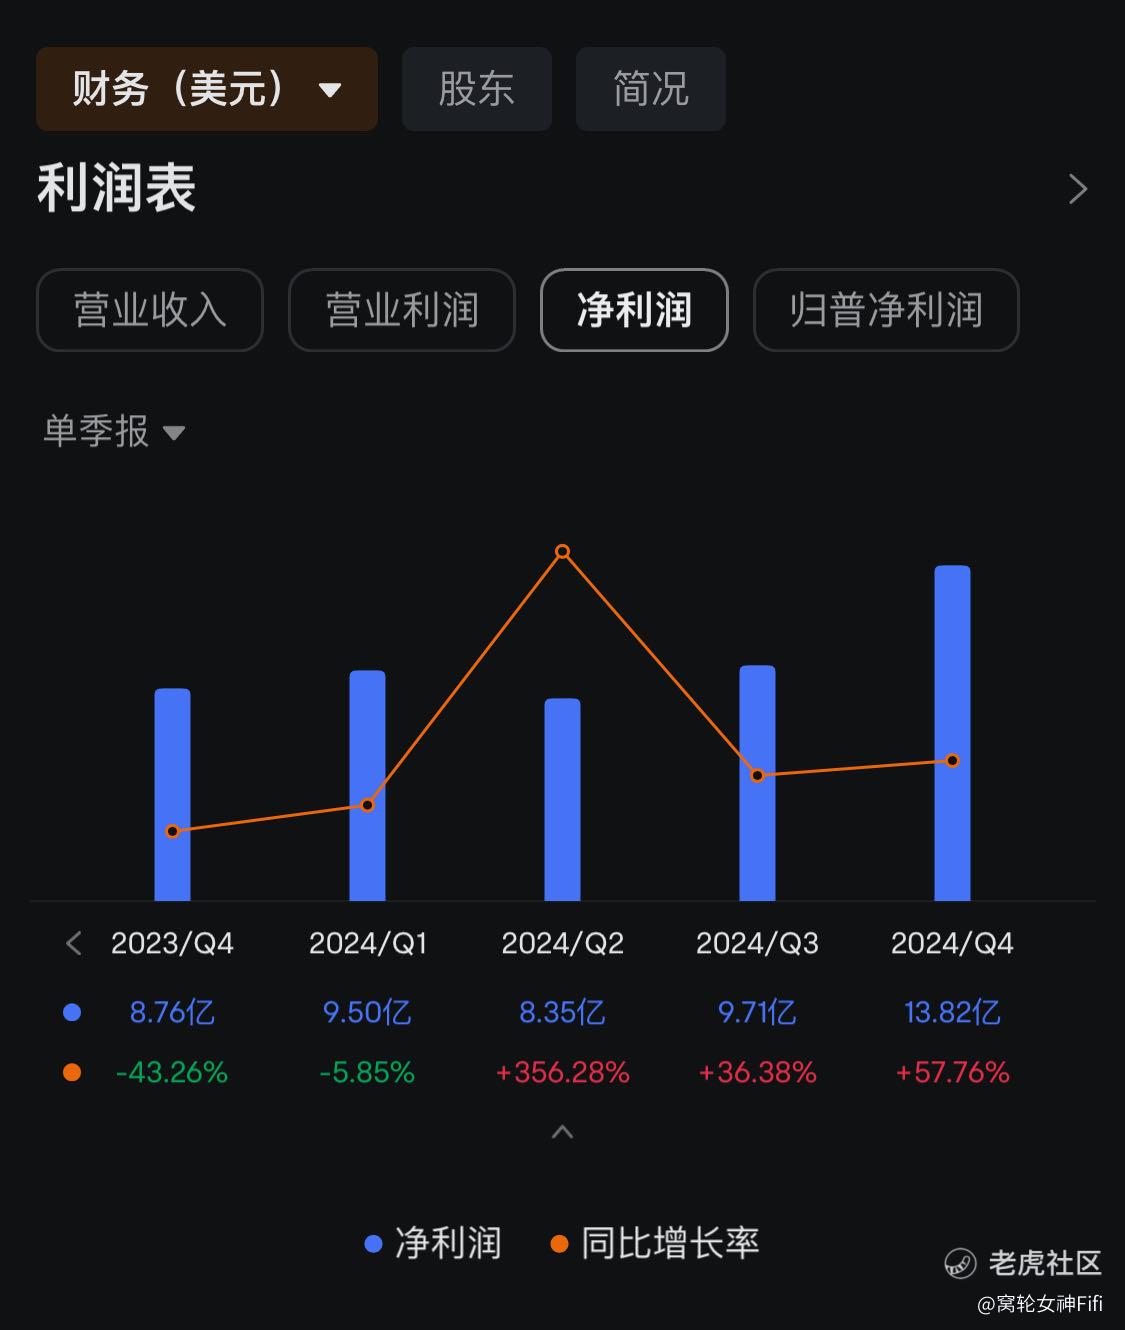
这表明公司在疫情后逐渐恢复并实现了一定程度的增长。
这对于散户来说是一个积极的信号,显示了公司的业务复苏和盈利能力。
(二)每股收益表现:
调整后的每股收益超出了分析师的预期,这表明公司在成本控制和效率提升方面取得了一定成效,从而提高了每股收益。
对于散户来说,这意味着他们所持有的股票价值可能会增加,从而增加了投资回报。
(三)财年整体表现和供应链问题:
虽然Q4表现良好,但整个财年的营收下降,主要是因为供应链问题和客流减少所致。
散户需要关注公司对这些问题的应对措施和改善计划,以及未来是否能够实现业务的持续增长。
(四)库存管理和需求趋势:
塔吉特提到了库存过剩问题的改善,以及购物者更多地将预算用于食品和其他必需品上的趋势。
散户需要关注公司对库存管理和产品组合的调整,以及对消费者需求趋势的敏感度,这将直接影响到公司未来的业绩和股价表现。
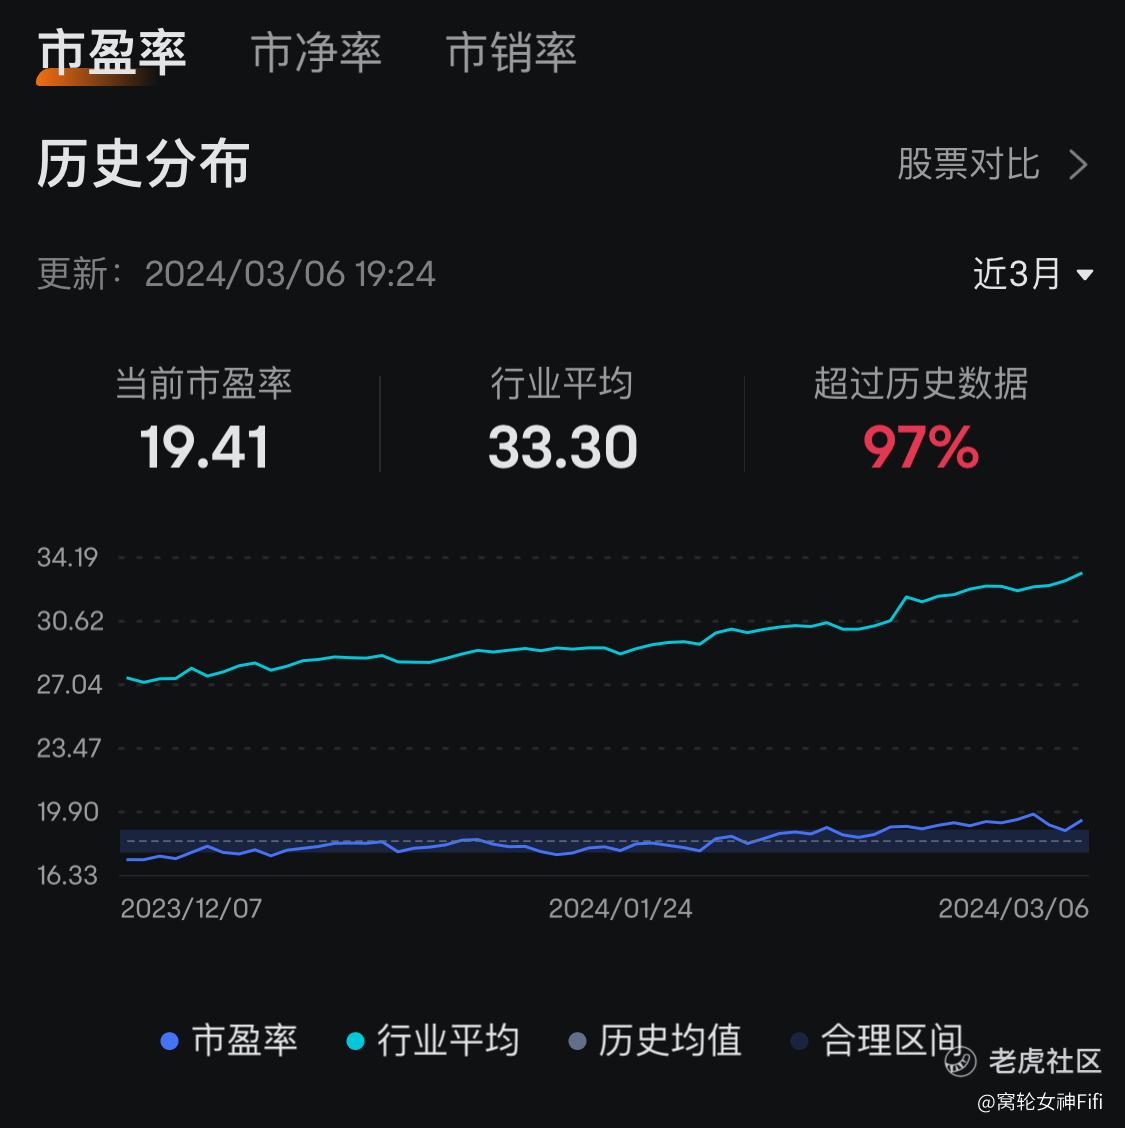
(五)近三个月市盈率持续推高,已超过历史数据97%,估值拉高过快,宜进一步观望。
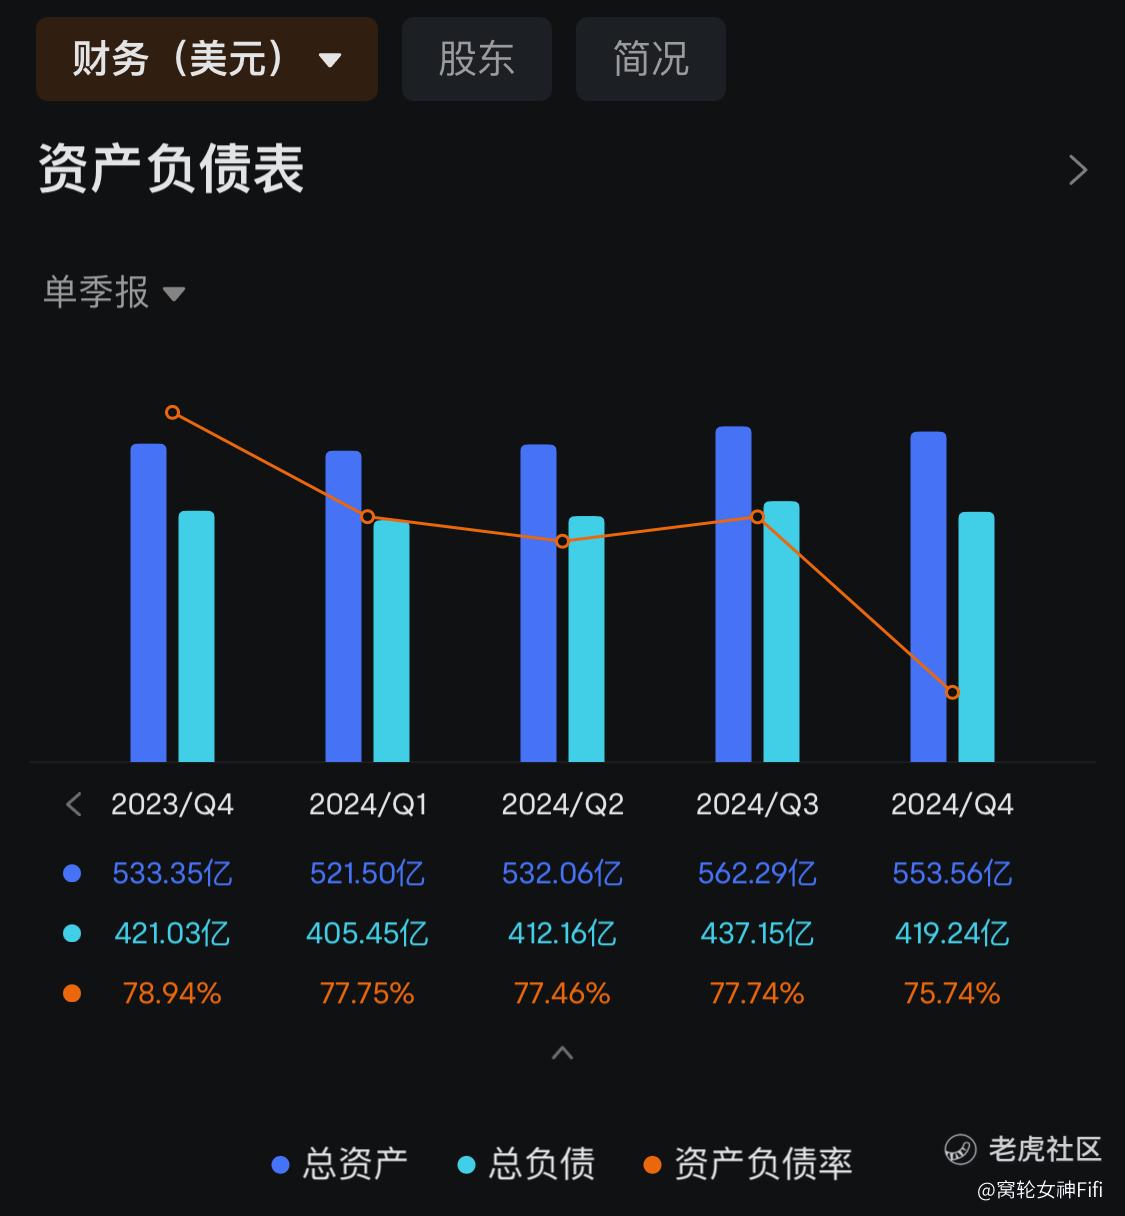
(六)资产负债率:虽然本季有所下降,但仍高达75%以上,表明企业存在潜在风险
总结:
综上所述,散户应密切关注塔吉特的营收和利润增长情况,以及公司对供应链问题和需求趋势的应对措施。同时,也需要关注公司的每股收益表现和财年整体业绩,以及这些因素对股价的影响。
目前只适合观望,不宜介入。
免责声明:上述内容仅代表个人观点,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
