


【财报解读】汽车之家Q1毛利润逾13亿元 同比增加9.62%
$汽车之家-S(02518)$ 发布2024年第一季度业绩,该集团期内取得净收入总额16.09亿元(人民币,下同),同比增加4.92%;毛利润13.08亿元,同比增加9.62%;归属于汽车之家的净利润3.94亿元,普通股股东应占净利润3.8亿元;基本每股净利润0.78元。
汽车之家首席执行官吴涛先生表示:“我们高兴地报告,汽车之家年初取得了坚实的开局,营收持续增长,用户基数稳步扩大,在新业务领域的探索也取得了成功。在用户端,根据QuestMobile的数据,2024年3月,汽车之家移动端日均用户量同比增长8.1%,达到6939万,凸显了我们以内容为中心的用户增长策略的有效性。”
汽车之家首席财务官曾岩先生补充道:“2024年第一季度,汽车之家财务表现稳健,反映出我们在关键业务领域所采取的有效增长策略。我们的数据产品营收继续保持强劲的上升趋势,来自新能源车企的收入也继续显示出强劲的增长势头,季度营收同比增速持续超越行业销量增速。同时,新零售业务的贡献也使得整体收入结构得到进一步加强。展望未来,我们将继续致力于提供多样化的一流产品和服务,为股东创造可持续的长期回报。”
财报解读:
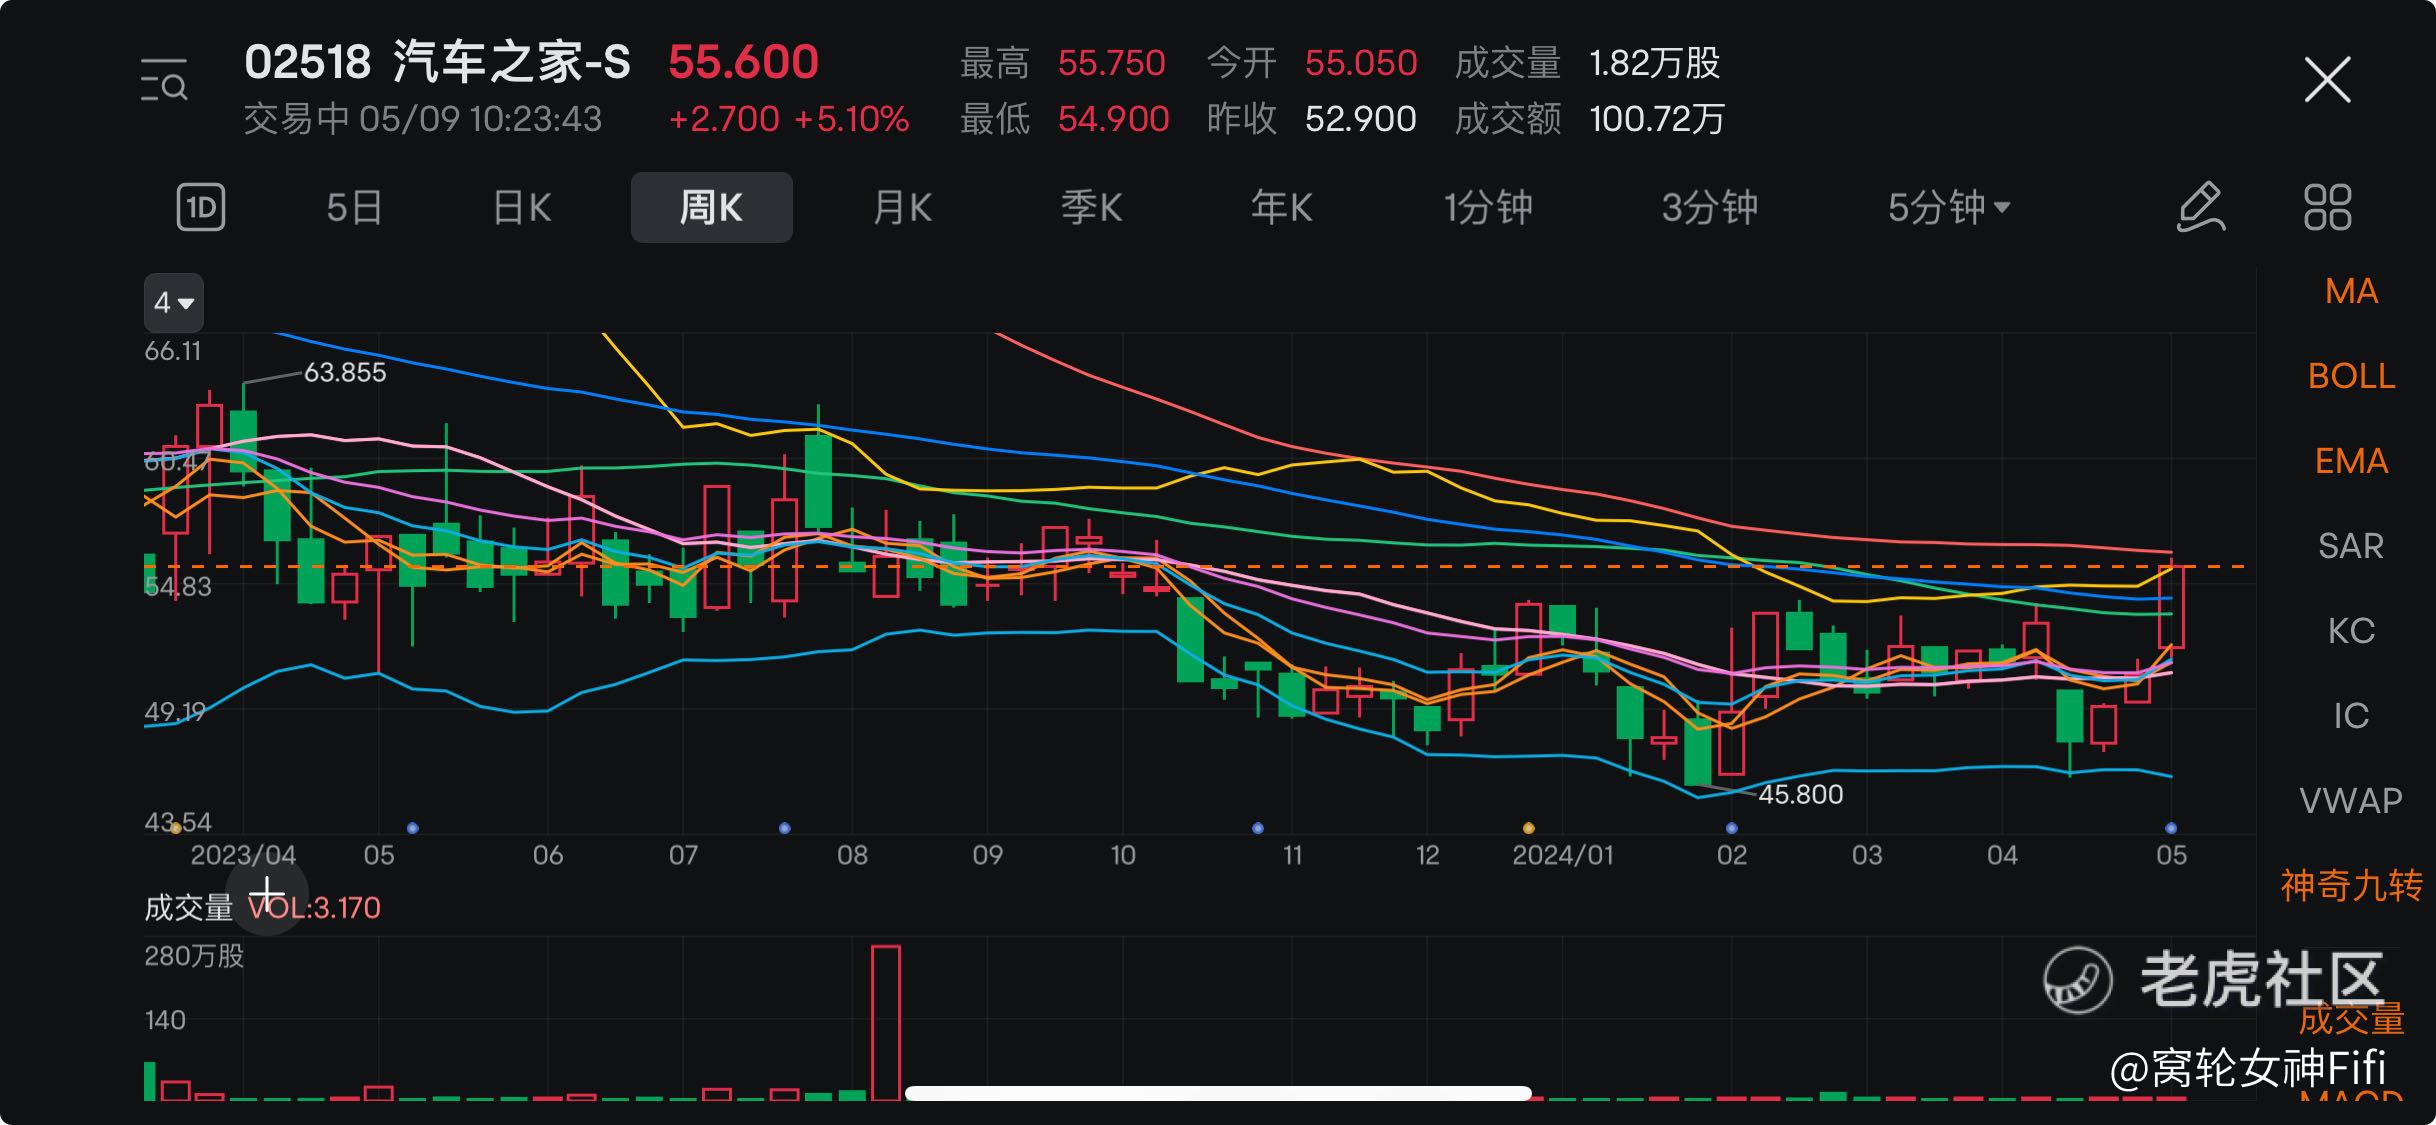
我们从周K线上看到汽车之家在过去一年中,价格呈现反复震荡。
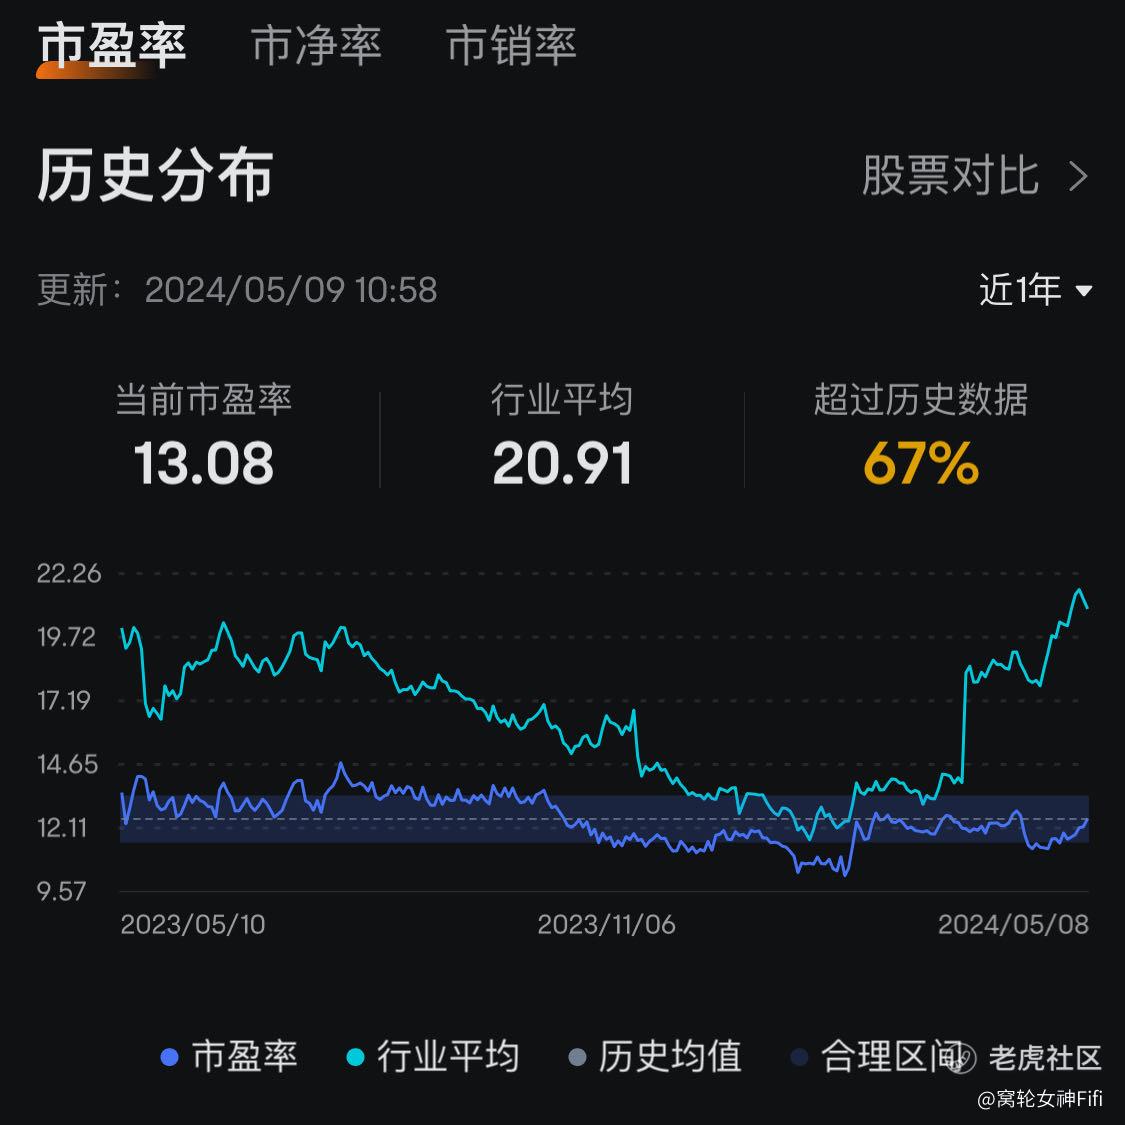
当前市盈率13.08,超过历史数据67%,表明目前汽车之家估值偏高。
从散户视角来看,汽车之家2024年第一季度的财报显示了一系列积极的趋势。
首先,公司的净收入总额和毛利润均呈现出同比增长,
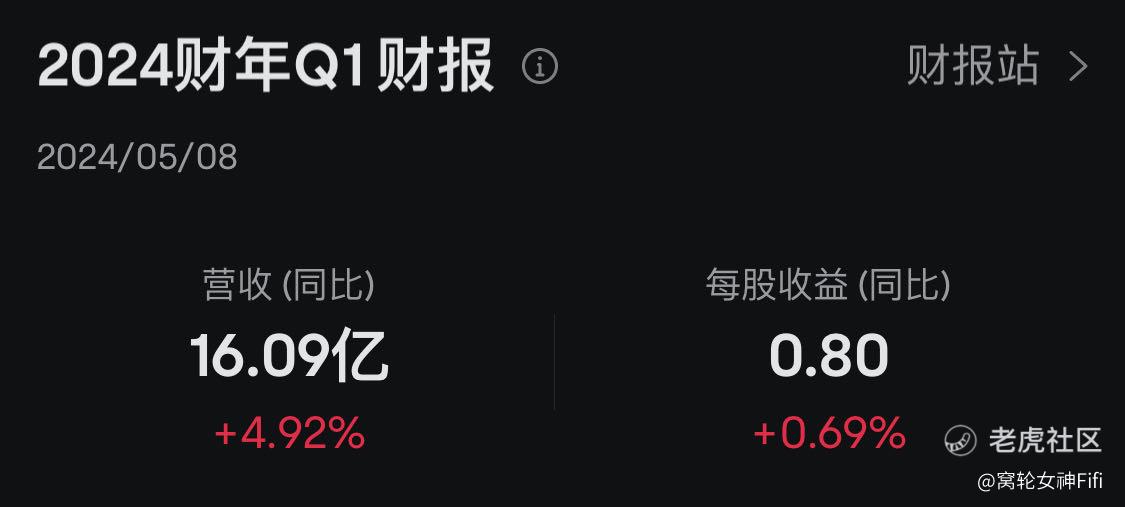
这表明公司的主营业务持续健康发展。
其次,公司的净利润也有所增长,
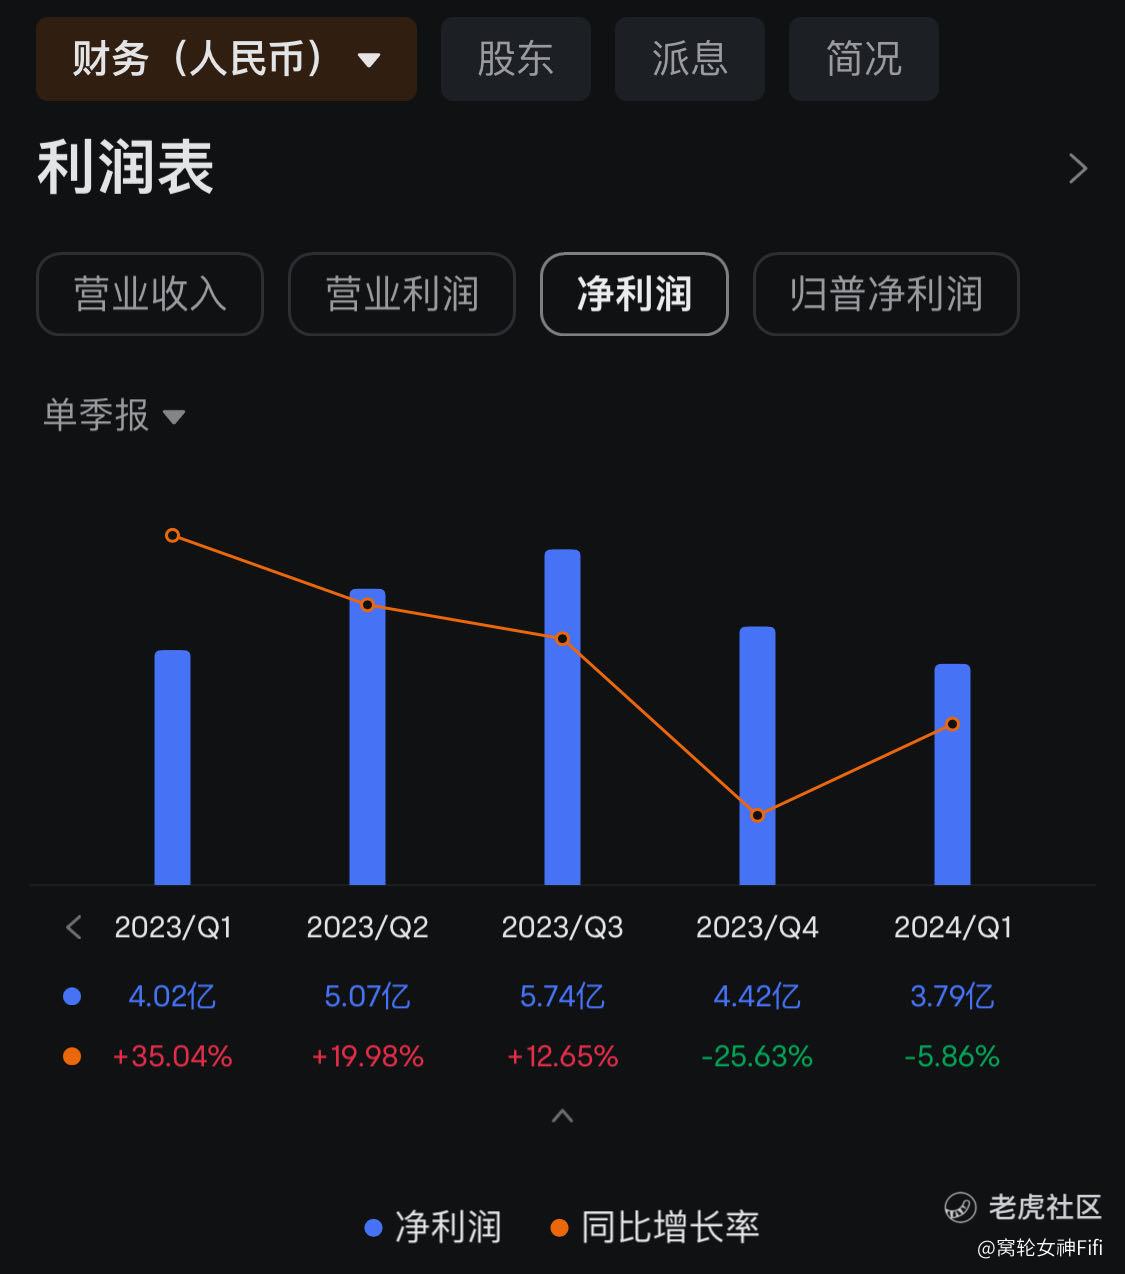
这对于散户投资者来说是一个好消息,因为这意味着散户会在股票投资中获得更高的回报。
另外,吴涛先生提到了公司在用户增长和新业务探索方面取得的成功,这表明公司正在积极扩大其用户基础,并在新领域进行探索和创新,这些举措有望为公司未来的增长提供支撑。
曾岩先生补充道,公司在关键业务领域采取了有效的增长策略,包括数据产品营收和新能源车企收入的增长。
这说明公司正在不断拓展其业务领域,并且在市场上保持竞争优势。
总结:
总体而言,汽车之家的财报显示了公司在第一季度取得的良好业绩,并展望未来的增长潜力,这对散户投资者来说是一个积极的信号。
但是,目前市盈率偏高。总体来看,进入5月后,市场波幅加剧,后市股价难料是否能进一步突破。因此,散户此时宜选择观望或者轻仓参与博弈,更为稳健。
免责声明:上述内容仅代表个人观点,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
