


【财报解读】中通快递调整后净利润同比增长近16%
$中通快递-W(02057)$ 发布了2024年第一季度未经审计的财务业绩。
中通快递第一季度营收99.6亿元,同比增长11%;调整后净利润为22.24亿元,同比增长15.8%。一季度包裹量为71.71亿件,同比增长13.88%。公司预计今年的行业增速在15-20%之间,基于不做亏本快件的原则,公司接受市场份额在一定范围内回落。
2023年,中通实现了业务量增量58亿件,全年包裹量达302亿件,同比增长23.8%;市场份额扩大0.8个百分点至22.9%。与此前相比,中通快递的包裹量增速已经有所放缓。中通快递集团创始人、董事长兼首席执行官赖梅松表示,中通坚守“不做亏本快件”的底线,维持了盈利健康增长。
尽管件量市场份额较去年同期有所下降,但利润市场份额有了进一步提升。
财报解读:
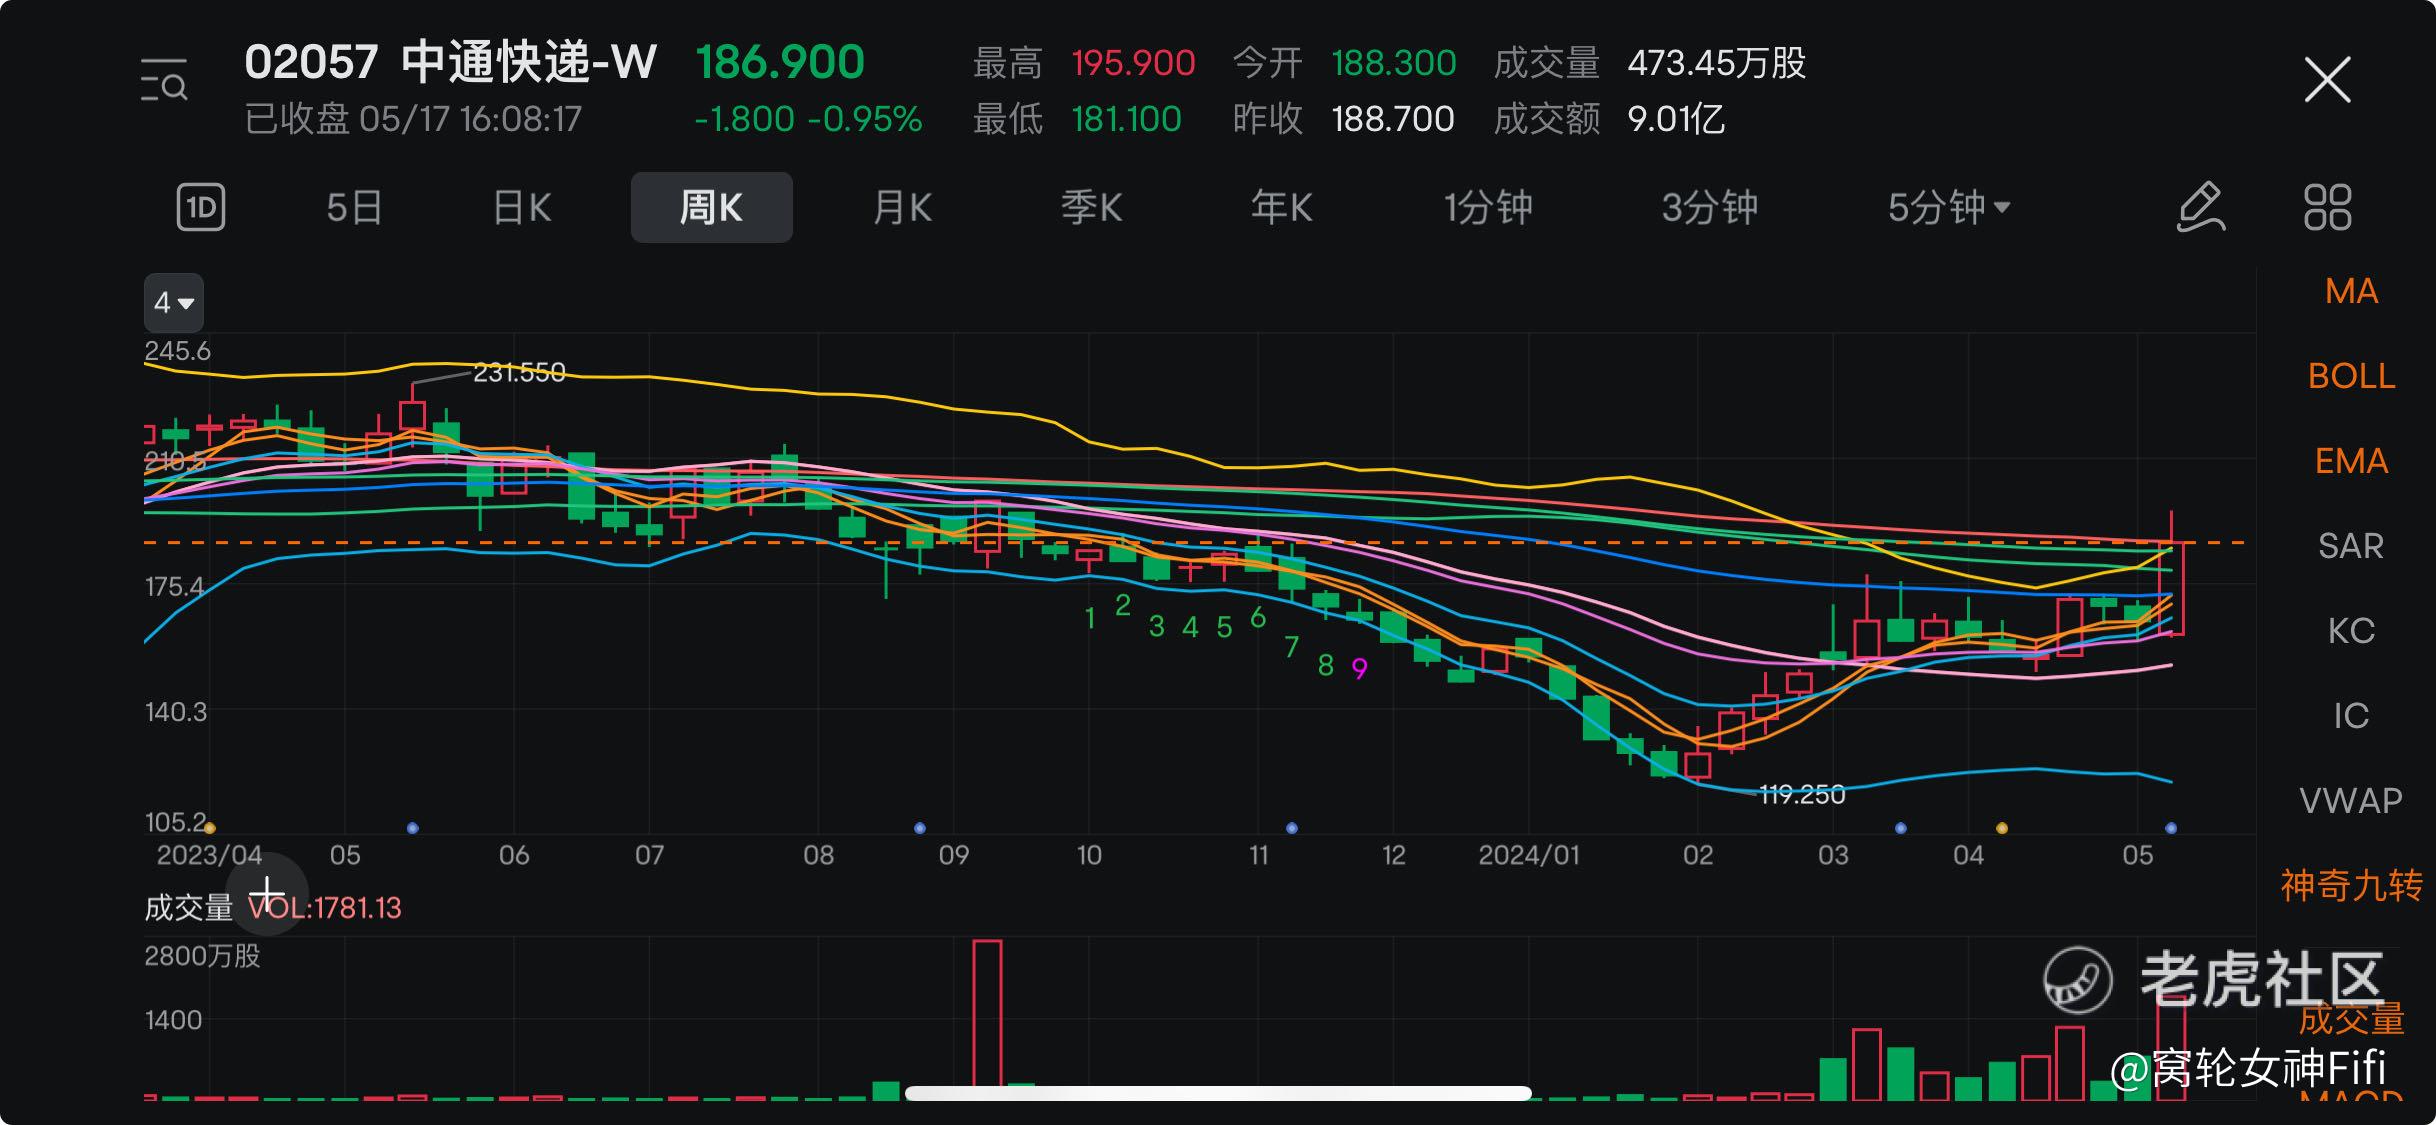
我们从周K线上看到中通快递在过去一年中,股价一路下滑。
但从今年二月起,触底反弹。
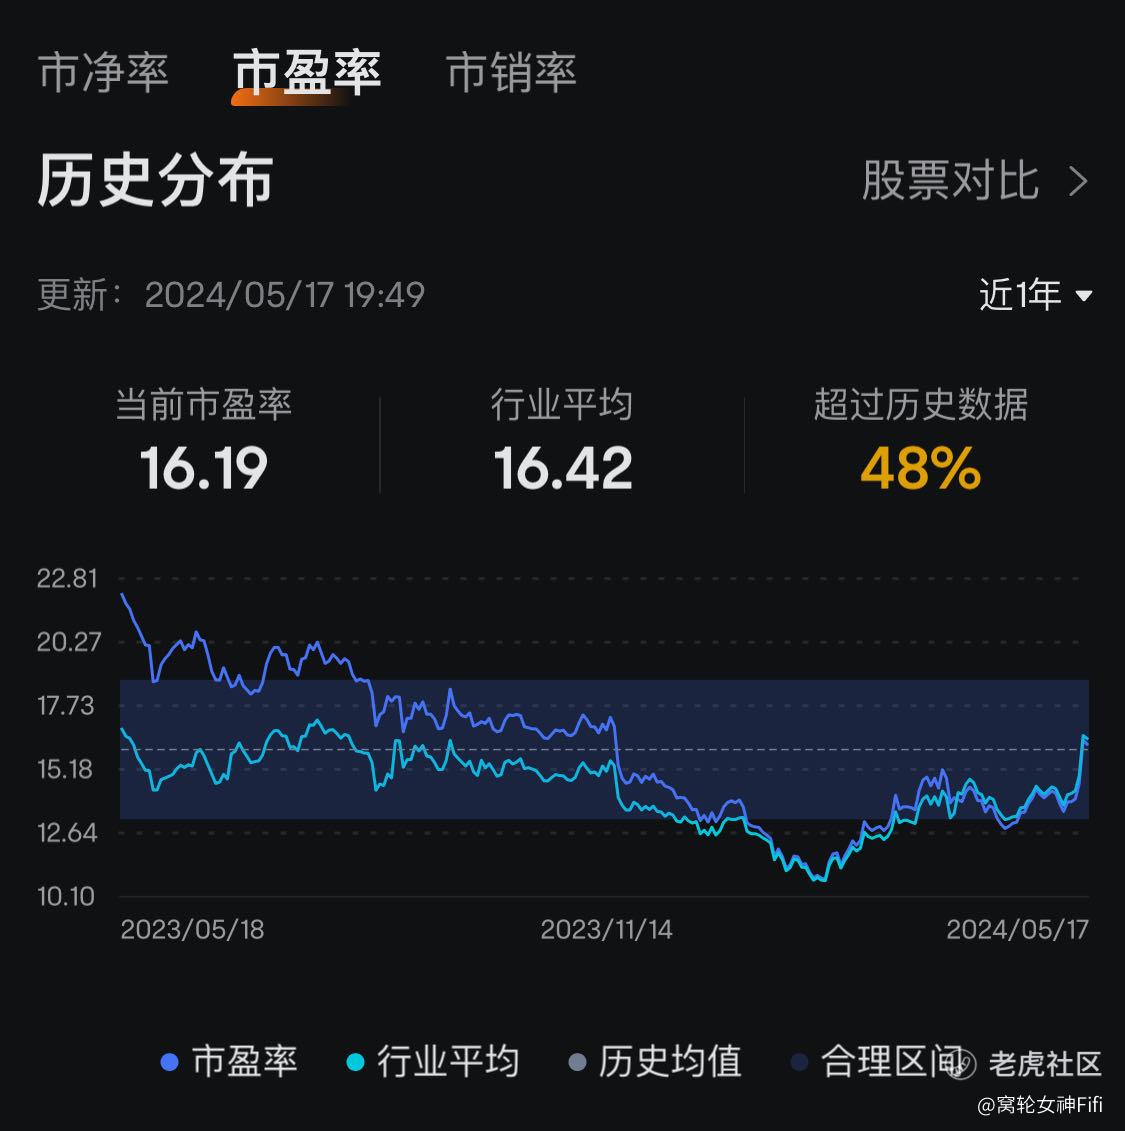
当前中通快递市盈率16.19,超过历史数据48%,估值适中。
从散户的角度来看,中通快递发布的2024年第一季度财务业绩报告有以下六大关键点需要关注:
(一)收入与盈利
1,营收增长:
中通快递第一季度营收为99.6亿元,同比增长11%。
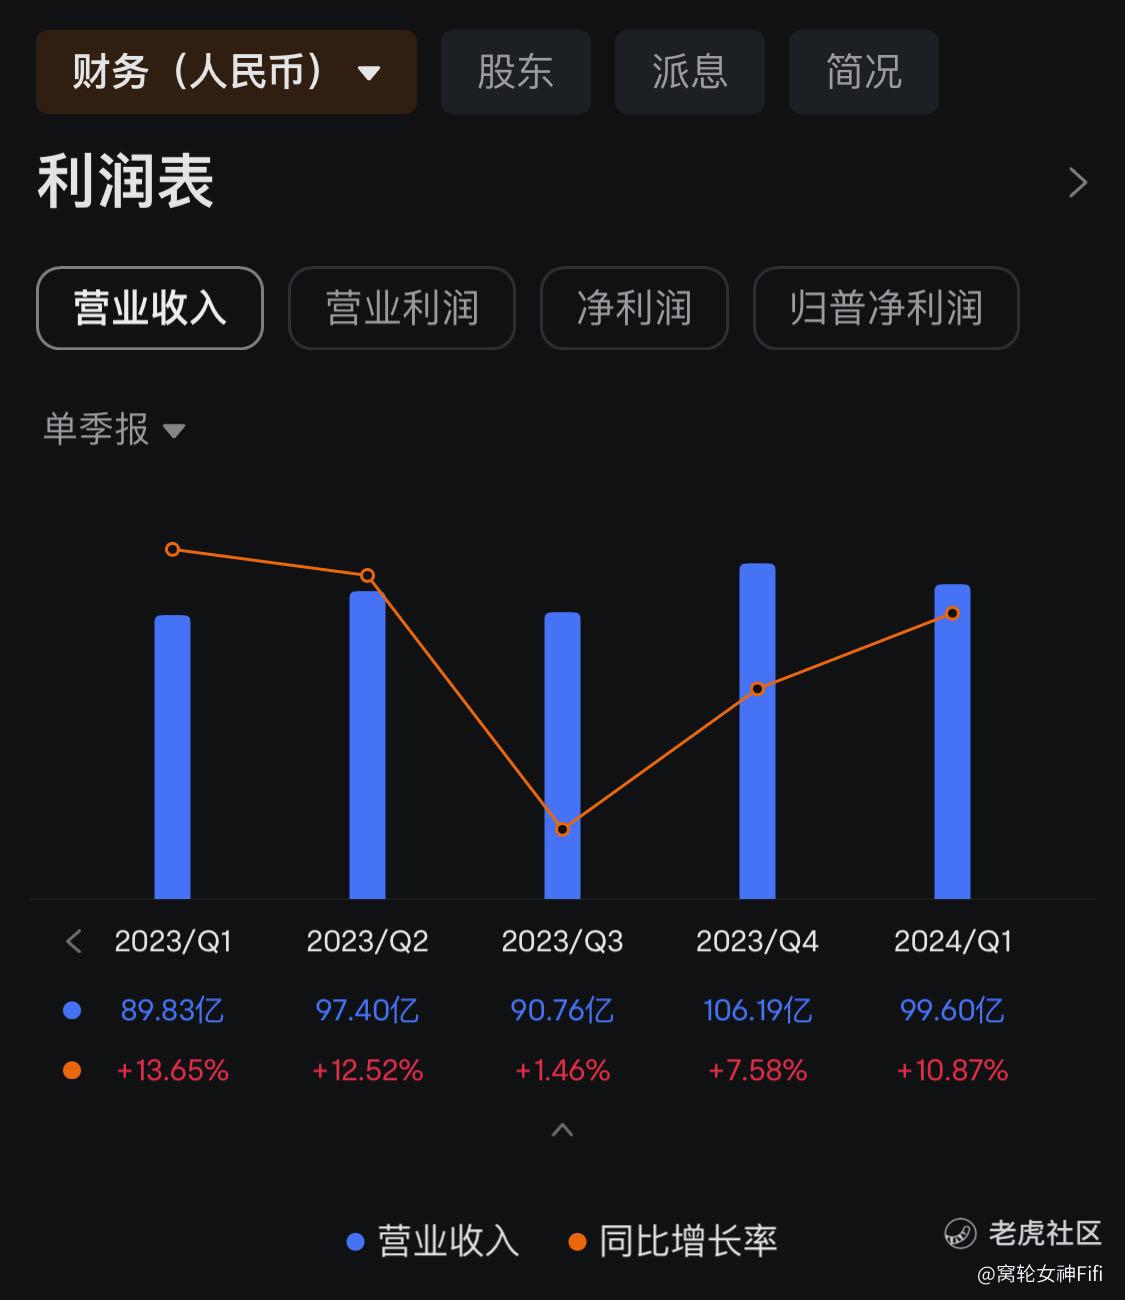
这表明公司在市场中的收入稳步增长,反映出其在快递行业中的竞争力。
2,净利润增长:
调整后净利润为22.24亿元,同比增长15.8%。
净利润增速超过营收增速,显示出公司在成本控制和效率提升方面做得较好。
3,包裹量增长:
一季度包裹量为71.71亿件,同比增长13.88%。
包裹量的增长反映出中通在快递市场中的需求稳定增长。
(二)市场份额与行业展望
1,行业增速预期:
公司预计今年的行业增速在15-20%之间。这为中通的未来发展提供了良好的市场环境。
2,市场份额调整:
中通表示,基于不做亏本快件的原则,公司接受市场份额在一定范围内回落。
这表明公司更注重盈利质量而非单纯追求市场份额增长,这是一个稳健的经营策略。
(三)2023年表现
1,全年业务量:
2023年中通实现业务量增量58亿件,全年包裹量达302亿件,同比增长23.8%。
尽管同比增速有所放缓,但市场份额扩大0.8个百分点至22.9%,显示出公司在市场中的稳固地位。
2,盈利质量:
尽管件量市场份额较去年同期有所下降,但利润市场份额进一步提升。
这说明中通在追求健康利润的同时,仍保持了较好的市场竞争力。
(四)管理层评论
中通快递集团创始人、董事长兼首席执行官赖梅松表示,公司坚守“不做亏本快件”的底线,维持了盈利健康增长。
这表明管理层对盈利质量和长期可持续发展的重视。
(五)从散户视角解读
1,盈利能力强:
中通快递在收入和净利润方面均实现了双位数增长,显示出强劲的盈利能力和健康的财务状况。
2,稳健经营策略:
公司坚持“不做亏本快件”的原则,表明其对成本控制和盈利质量有严格要求,这有助于长期稳定发展。
3,市场份额调整:
虽然市场份额有所回落,但这是公司在追求健康盈利的策略下的结果。
对于长期投资者来说,这是一种更可持续的发展模式。
(六)个人建议
基于这些积极的数据和公司稳健的经营策略,散户可以考虑持有或增持中通快递的股票。
同时,应关注未来几个季度公司在市场份额和盈利能力方面的表现,以及快递行业整体的增长趋势。
对公司管理层的策略和执行力有信心的投资者,可能会看到中通快递在未来继续稳定增长的潜力。
免责声明:上述内容仅代表个人观点,仅供参考,不构成任何投资建议。股市有风险,投资需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 跟风做作·2024-07-27麻痹,中通黑加盟商。下任务,总部赚死。典型的资本主义剥削。点赞举报
- 年年有于姨·2024-05-19巳阅点赞举报
- 梭哈梭哈518·2024-05-18阅点赞举报
- 超越666888·2024-05-18阅点赞举报
- 梓坚·2024-05-18👍👍1举报