


万物新生:一季度业绩达指引高端,回收生意仍将长红
一句话总结万物新生这份一季报,那就是该增长的都增长了,还给自己的未来留下更大的想象空间。
总结:
1,一季度,公司的non-GAAP经营利润增长同比达到80.8%,在盈利情况大幅度改善的同时,营收增速还高达27.1%,达到收入指引区间高端。在中国的科网股中,能够在经济放缓的宏观环境下,还能保持如此高增长的公司,其实是非常稀缺的。
2,在去年四季报发布之后,乘着政策鼓励回收业务的东风,大量机构、投资人开始注意到万物新生,也开始认可他们的投资价值。小盘股+高关注,公司在资本市场中就容易得到更好的资金面支撑,只要业绩没有与预期发生背离,即便有一些小瑕疵,也对涨势的影响不大。
3,最近一段时间,公司股价在接连上涨的情况下,其市销率仍然只有0.35,并且股价只有三年前上市时的九分之一,中长期来看,他们的安全边际足够大。同时,美股市场最近在逐步向优质的中概股投来关注,短期内也有足够的支撑。
二手电子消费品,是在整个中国宏观经济放缓背景下,为数不多既能获得政策大力支持、又能实现高增长的赛道。作为唯一的一家上市公司,市场对于万物新生今年的增长预期是很高的,而他们也的确没有让投资人们失望。
先看数据,今年一季度,万物新生集团总收入36.5亿元,同比增长27.1%,达到收入指引区间高端。从营收结构看,1P(自营)产品收入达33.1亿元,同比增长28.5%,主要由于销售二手电子产品的收入增加,是公司增长的第一动力;3P(平台)服务收入为3.4亿元,同比增长15.1%,主要由于平台和多品类服务收入增加。
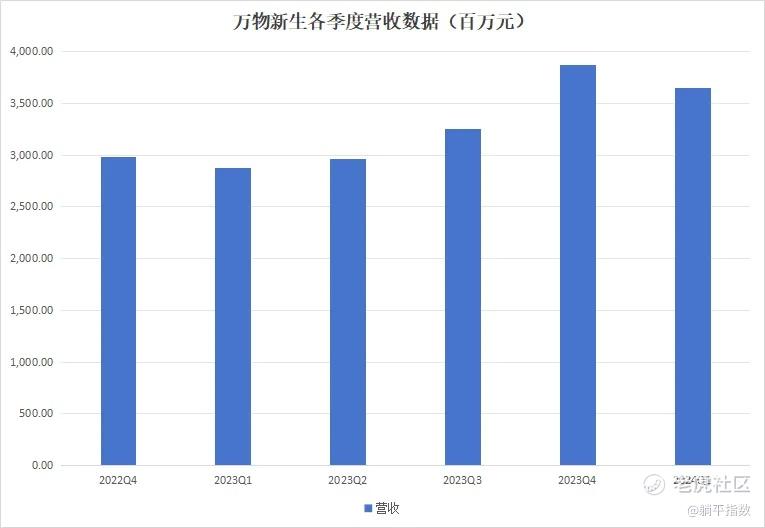
对于万物新生这样典型的成长型企业来说,营收是观察公司基本面最重要的侧面之一。综合过去六个季度可以发现,虽然一季度是传统淡季,但其营收数字远高于去年的前三个季度,增速也保持在25%以上,侧面说明了公司的营收增长潜力还在继续突破。
健康的增长势头之下,公司的现金水平也非常不错。一季度,万物新生现金及现金等价物、受限资金、短期投资及第三方支付平台账户余额等总计26.0亿元,未来无论是经营活动,还是稳定运营,都有灵活的资金空间。
在这种情况下,但凡是一个正常且对未来雄心勃勃的公司,都会选择进一步扩张,占领这个庞大的市场。一季度,万物新生的商品支出(用来购买二手电子等商品)和履约费用,都出现了一定程度的上浮。而据某买方机构的说法,其有很大一部分的商品成本是一次性支出,不具备持续性。
因此,公司non-GAAP经营利润还能实现增长简直太不容易了。一季度,公司的non-GAAP经营利润同比增长80.8%至8022万元,non-GAAP经营利润率也同比提升了70个基点至2.2%。
但在我们看来,这是一家成长型公司的必经之路。尽管受一次性支出影响,商品采购费用快速上升,但公司的经营效率并没有下降。一季度万物新生的存货数额为8.5亿元,同比大幅下降了17%;同时,公司的non-GAAP履约费用率为8.3%,较2023年同期下降了0.8个百分点,这两项是对公司效率的直接体现,均有非常不错的提升。
保持增长、保持效率提升,这才是正确的方向;相比之下,短期因素导致的净利润缩窄,会很快被这些良性的改变所覆盖。更何况,公司也在培育新的增长点,并且已经在一季度有了明确的进展。
一季度,万物新生夯实供应链,增强合规翻新整备能力。通过标准化的整备提升,在巩固业务能力的同时,实现更完整的价值链和更大的增值利润空间,合规翻新业务收入2.8亿元,收入占比进一步提升。这部分业务能够使电子产品的“回收-翻新-销售”彻底闭环,能够贡献更多的利润,它的增长对公司未来盈利能力的提升是非常关键的。
此外,从前年开始布局的多品类回收,在一季度奢侈品及黄金市场的火热之下,也有了非常大的进展,推动公司3P业务收入快速上升。
一季度,多品类回收业务的回收交易额达6亿元,为2023年同期的4倍,值得一提的是,去年全年多品类回收的GMV也才10亿元。在奢侈品回收的成交用户中,18%的用户在30天内完成了其他品类的回收。从公司披露的用户满意度方面来看,价格透明、渠道正规、有信任度的黄金回收业务的NPS(用户净推荐值)在所有品类中位居首位。
电子产品为主、多品类为辅,综合的二手生意加持下,万物新生未来的业务增长还是非常可期的。而一个成长型公司的市值上升之路,注定不太会一帆风顺,大幅度的波动,其实就是最好的上车机会。 $万物新生(RERE)$
声明:本文仅用于学习和交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 期货小当家1号·2024-05-21👏点赞举报