


量化派:第三次冲击港交所,国内领先数字解决方案提供商赴港上市
Z Reseach Factory观点
近年来,越来越多企业转向云端企业数字化解决方案。量化派作为国内领先的场景化数字解决方案提供商,凭借其业务的拓展,近年来收入和毛利均迎来稳健增长。但其往年对金融房贷业务过于依赖,能否完成业务的成功转型将是市场关注的重点。
公司简介
量化派成立于2014年,是中国领先的场景化数字解决方案提供商。利用其技术及应用程序提供两种业务:数字化营销(主要为金融机构提供精准营销)以及商品交易赋能。按2023年收入计,量化派在中国数字化解决方案提供商中排名第7,占市场份额的0.7%。
投资亮点
市占率高,市场前景良好:根据弗若斯特沙利文的资料,在2023年,量化派在基于专有应用程序/网站的数字解决方案提供商中排名第二,占市场份额6.7%;
财务状况良好,收入逐年上涨:在过去的2021年、2022年和2023年三个财政年度,量化派的营业收入分别为人民币3.51亿、4.75亿和5.30亿元,相应的经调整净利润分别为人民币0.67亿、1.26亿和1.48亿元。
多家知名机构参股:股东包括:阳光人寿保险,复星国际,高榕资本,上海大咖投资管理等。
业务模式
量化派,主要运营各类数字化场景(包括量赋能场景、商业数字化场景),据此提供精准营销、并赋能数字化交易。量化派的量赋能场景,主要包括信用钱包、及其接替者羊小咩、以及公司的本地生态圈场景(如消费地图(汇聚公司运营的所有本地生态圈场景的微信小程序形式数字化场景))。
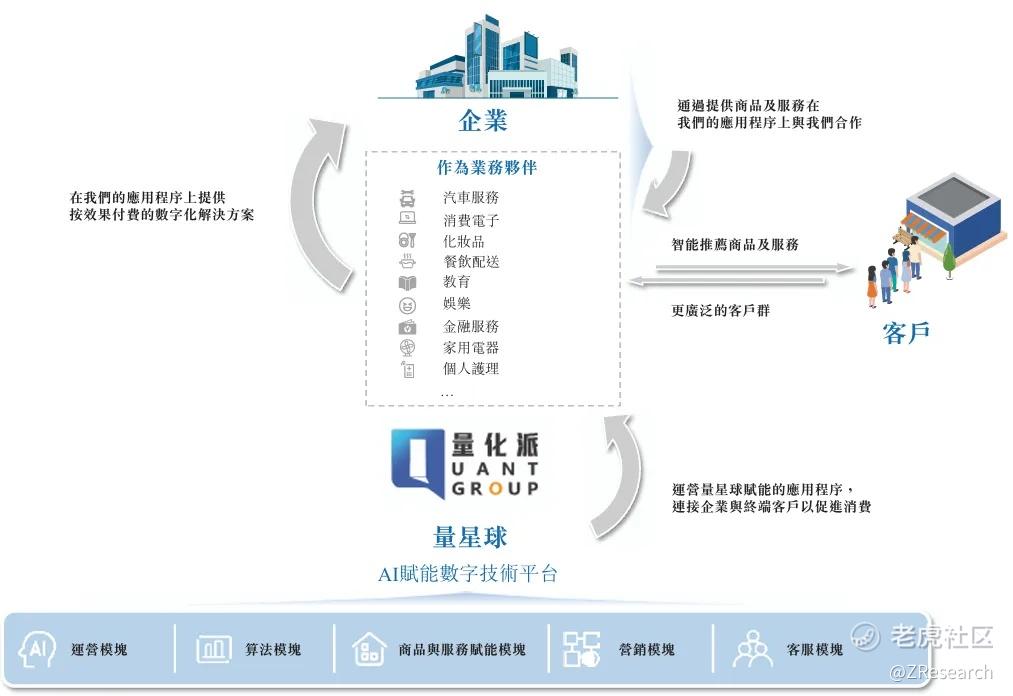
上图为量化派的Bass业务模式,量化派的量星球,形成了一个从运营数字化、精准营销、精准营销、获客、目标客户分析到客户活跃的闭环BaaS业务模式。通过量星球的五大模块(即运营、算法、商品与服务、营销、客服模块),公司的场景合作方能直接或在公司的协助下通过统一接口有效管理其运营流程、营销工具、终端用户以及商品与服务。通过开发及建立不同的数字化场景,公司为不同垂直行业的场景合作方提供服务,方式是通过闭环BaaS业务模式向其提供场景化数字解决方案,主要包括数字化营销及数字化交易赋能能力,将其与拥有不同支出偏好及需求的终端用户连接。
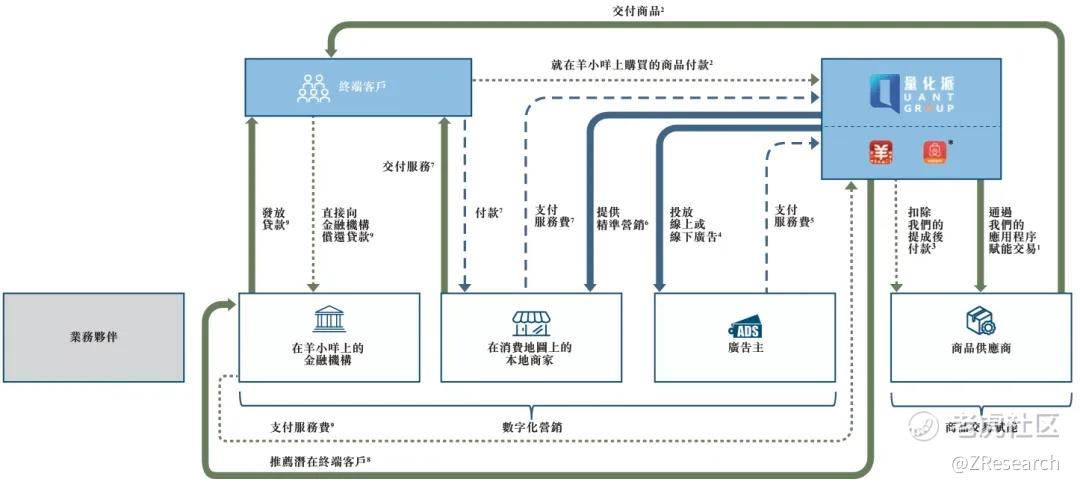
上图为客户在羊小咩与消费地图上进行**易的商品与服务。这里可以看出,数字营销业务具体指:量化派通过消费地图为商家提供精准营销与广告投放服务,通过羊小咩为金融机构提供精准营销;商品交易赋能指:商家可以直接在量化派的应用程序(羊小咩或消费地图)上直接交易商品,量化派赚取交易商品的提成。
创始人
周灏科技公司量化派创始人兼CEO。北京大学物理系学士、莱斯大学物理系博士。早在北大读书时,周灏就开始痴迷编程,这给他打开了新世界的大门,业余时间就开始尝试创业。2007年,周灏物理博士毕业后,进入Capital One(第一资本)负责量化模型。
“安逸得有些不真实。”周灏形容自己在美国的生活,豪车别墅BBQ,一幅世外桃源的样子。在这样一眼看到头的安逸中,听闻国内掀起创业大潮,周灏萌生了“I want more”的想法。直到2012年,周灏和一位摩根史坦利华人董事总经理深聊后终于下定决心回国创业。2013年周灏开始着手准备在国内创办自己的公司,他把这家公司命名为“量化派”,
股权结构
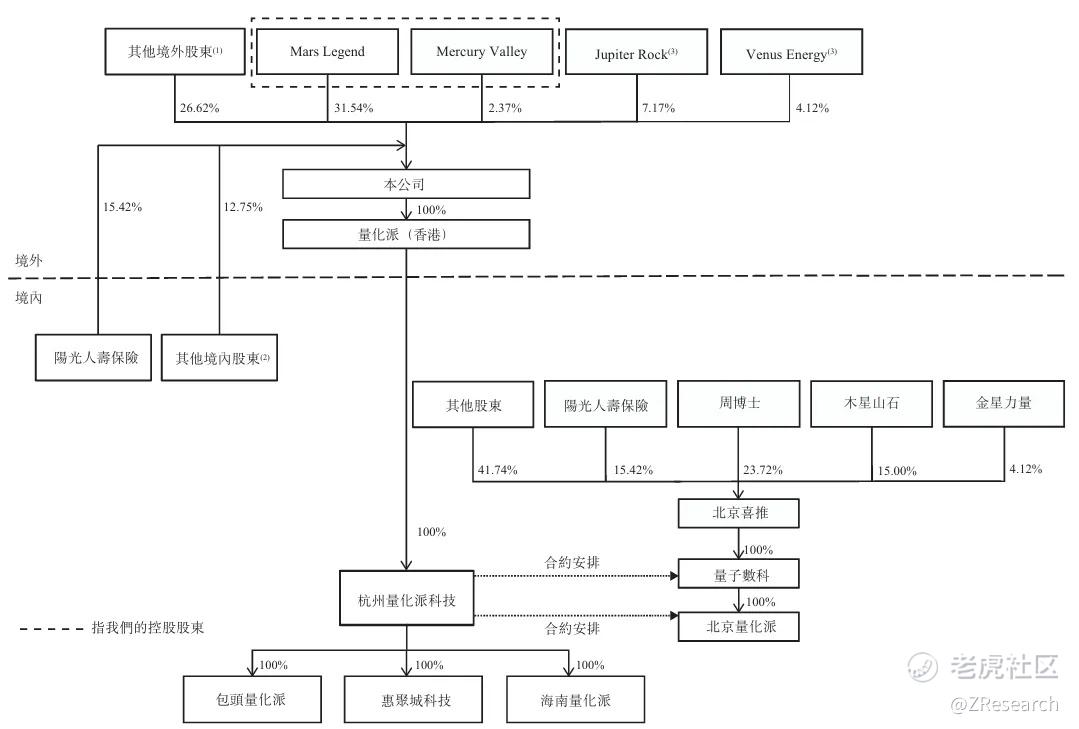
周灏博士控制的实体,通过Mars Legend,持股31.54%;
Mercury Valley (由周博士的配偶孙靖淮女士最终拥有100%),持股2.37%;
员工持股平台 Jupiter Rock,持股15.00%;
员工持股平台 Venus Energy,持股4.12%。
行业概览
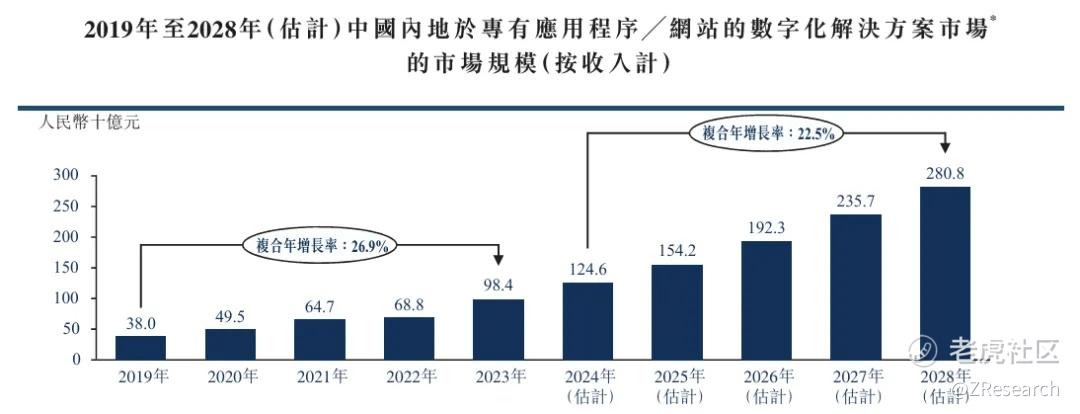
根据弗若斯特沙利文的数据,企业数字化解决方案市场的市场规模自2019年的人民币4,824亿元增至2023年的人民币7,751亿元,2019年至2023年的复合年增长率为12.6%。迅速增长主要是因为下游企业对运营功能及业务模式数字化的需求不断增加。随着越来越多企业转向云端企业数字化解决方案,预计云端企业数字化解决方案市场将自2024年的人民币4,036亿元增至2028年的人民币7,075亿元,预测期间的复合年增长率为15.1%,占2028年中国企业数字化解决方案市场总额约54.3%。
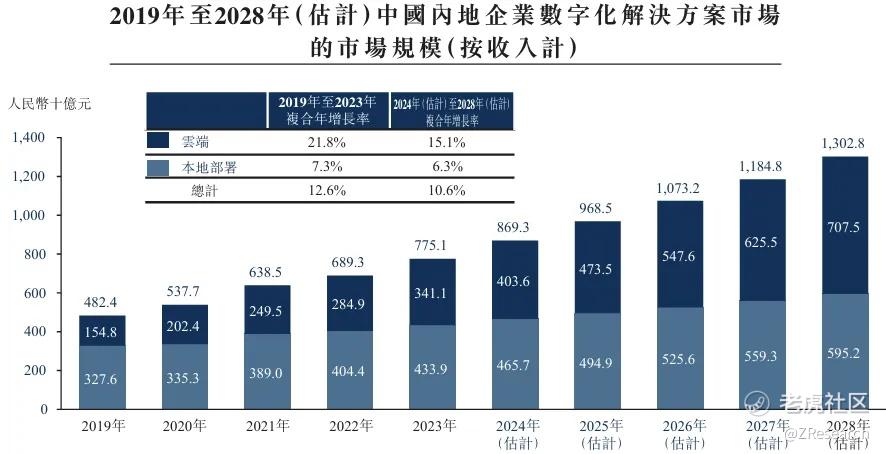
其中,预计基于专有应用程序╱网站的数字化解决方案市场的规模将自2024年的人民币1,246亿元增至2028年的人民币2,808亿元,复合年增长率为22.5%。
财务情况
财务方面,量化派的销售收入,毛利逐年提高,公司去年的净利润较前年也有所提升,但较前两年的净利润均有大幅地下降。
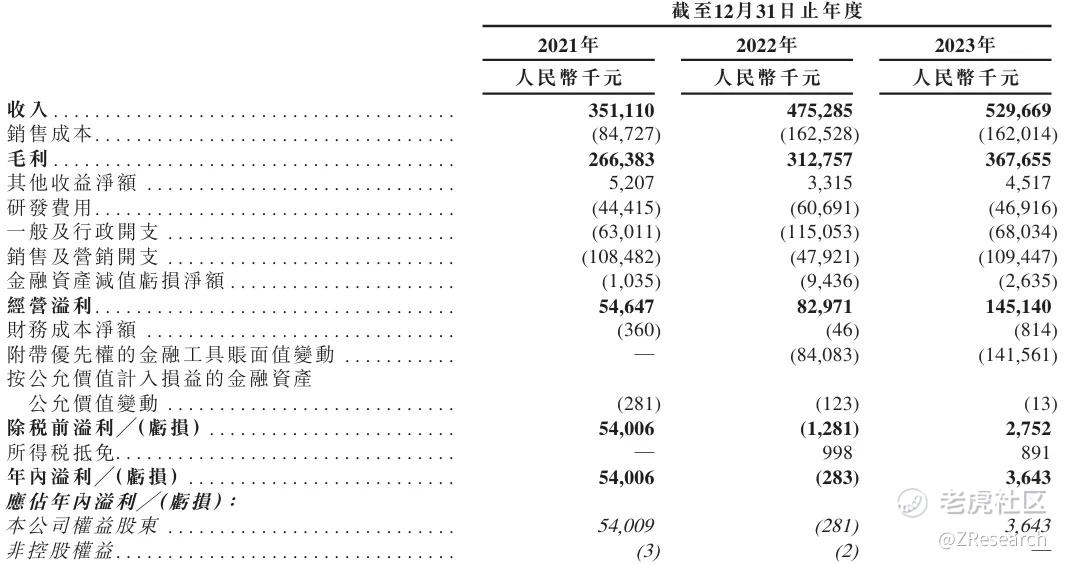
究其原因,净利润的大不如前来自于附带优先权的金融工具账面值变动,这一变动源自于2022年5月签订的一笔股东协议,协议中说明,于发生不在本公司或集团的控制范围的或然赎回事件时,确认本公司购回若干股东投资发生的金融负债。换言之,该项与公司的经营无关,属于在国际财务报告准则(IFRS)下的要求,如果该公司今年可以上市,则这项负债消失。
这样看来这家公司的收入、毛利以及GAAP准则下的净利的表现均算不错,维持着恒定的增长,但为何公司的美股和港股上一次交表屡屡碰壁?
业务模式存疑,合规问题需持续关注
这是因为这家公司的商业模式一直遭受着质疑。无论是客户还是业务模式,量化派却是一家金融助贷公司,其主营业务依然与金融密不可分。2019年至2021年,量化派前五大客户分别占总收入的94.2%、93.5%及74.0%,且均是金融担保、金融科技、消费贷款等金融类公司。数据也显示,截至2022年12月31日,羊小咩分别提供逾82.7万个库存单位及拥有逾4580万名注册用户。2021年及2022年,羊小咩为公司的业务伙伴提供数字化营销及赋能交易的交易量(包括贷款金额及商品金额)分别逾人民币15亿元及人民币32亿元。
此外,量化派还通过向借款人收取服务费、会员费等形式,变相推高借款人的成本。据第三方投诉平台黑猫投诉显示,截至2023年2月底,有关羊小咩的投诉多达近7000多条,主要投诉包括羊小咩平台催收方式的合理性。除此之外,不少用户也提到,羊小咩的商品价格普遍要比主流电商平台更贵,其中便包含了比例不等的借款溢价。量化派还通过向借款人收取服务费、会员费等形式,变相推高借款人的成本。
因此,能否成功实现业务从金融放贷到数据解决方案的转型仍是这次量化派能否通过聆讯的关键。根据最新的招股说明书,截至2022年及2023年12月31日止年度,量化派最大的客户分别占我们的收入的7.0%及5.2%。于2023年的五大客户中,其中三个是金融机构客户,仅占其同年收入14.3%,为金融机构提供精准营销的收入比例从21年的76.8%下降到了22年的11.8%与23年的20.2%。
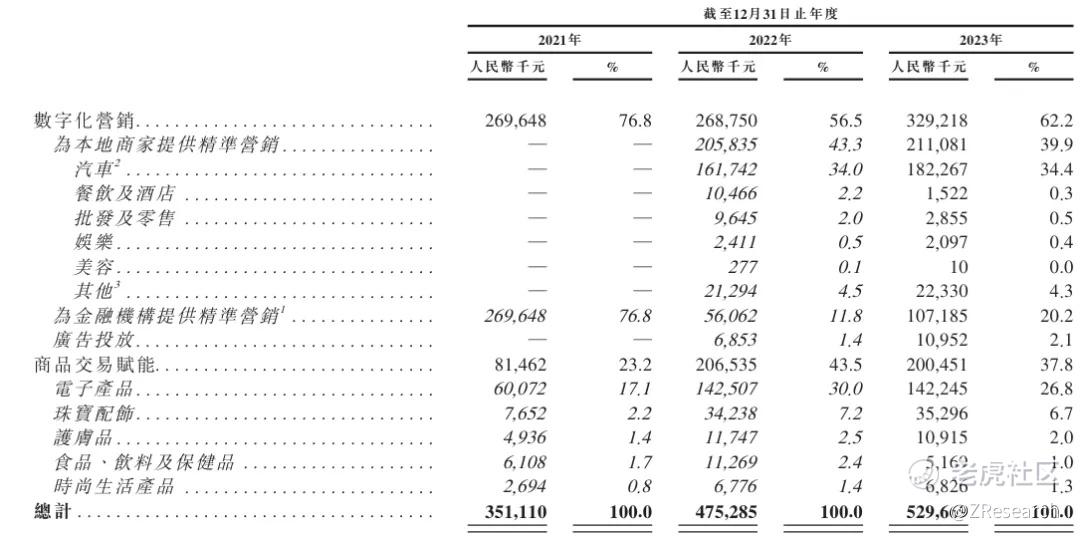
这一数据目前看起来较之前有所好转,但23年又有重新增长的趋势,让人一直存在着换汤不换药的质疑,能否再次回应港交所关于其主营业务定位、金融放贷业务合法合规、更换主营业务定位是否有新的业务增长点的质疑,依旧会是市场和投资人关注的重点。 @小虎征文 @爱发红包的虎妞 @Seven8 @话题虎 @小虎活动
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
