


2024学习笔记之109 - Snowflake(SNOW)财报
[美金][爱心] 💪[爱心]坚持学习,坚持打卡!💪[美金][爱心] 最好的贵人,就是努力的自己[爱心] 💪[爱心] [美金]
[你懂的] 积硅步🏃🏃至千里💃💃! [握手] 赚钱路上,龙马精神,你我同行![财迷] [握手][财迷]
今天来学习一下 $Snowflake(SNOW)$ 的最新财报,看看小雪花的表现如何。单单是从下面这个财报总结图,感觉是有好有坏,算不上多么美的一份成绩单。
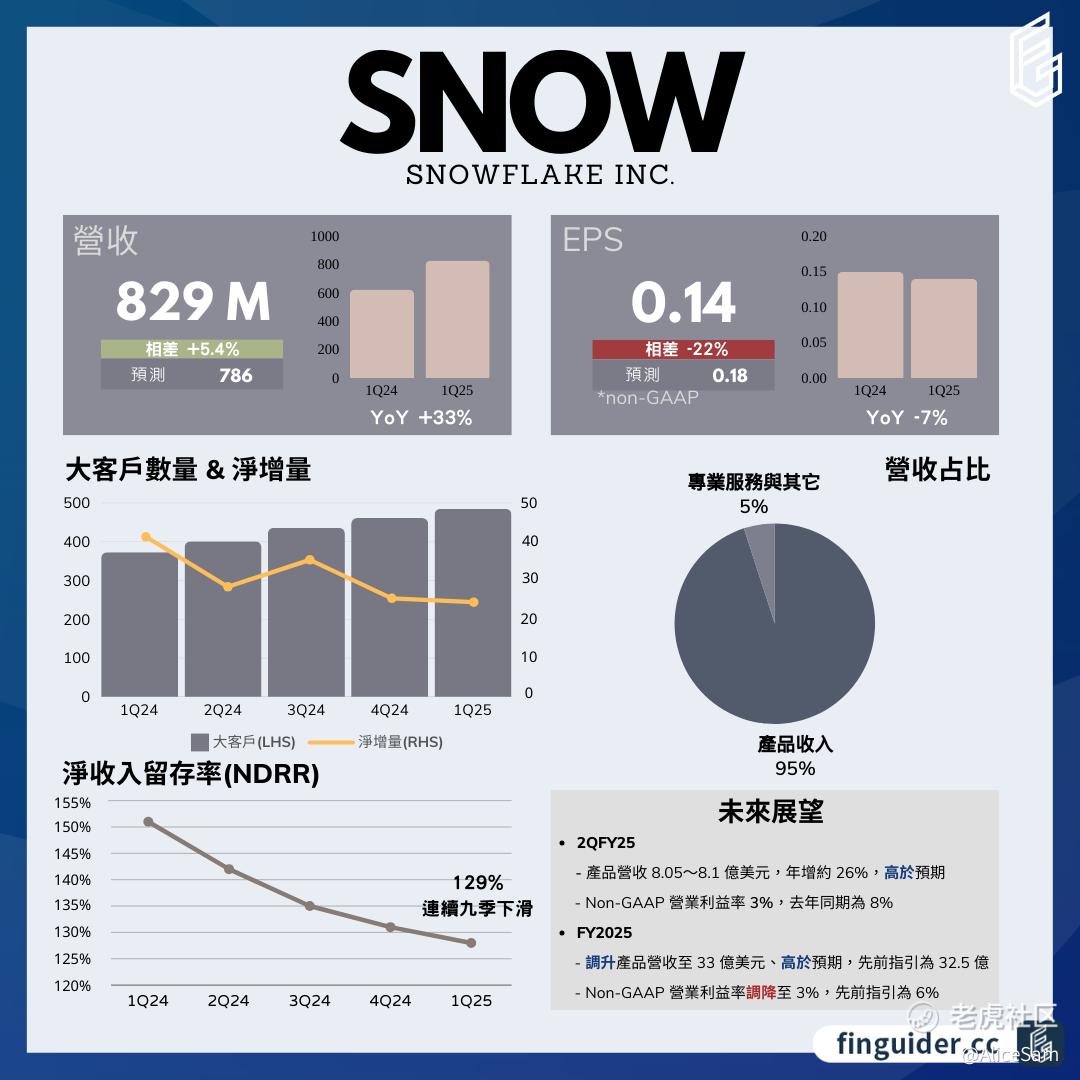
仔细的看一看,其实Snowflake(SNOW)这次的财报提供了一个深入了解他们公司业务和未来发展前景的机会。具体说开来,他们的利好因素主要是包含下面这些:
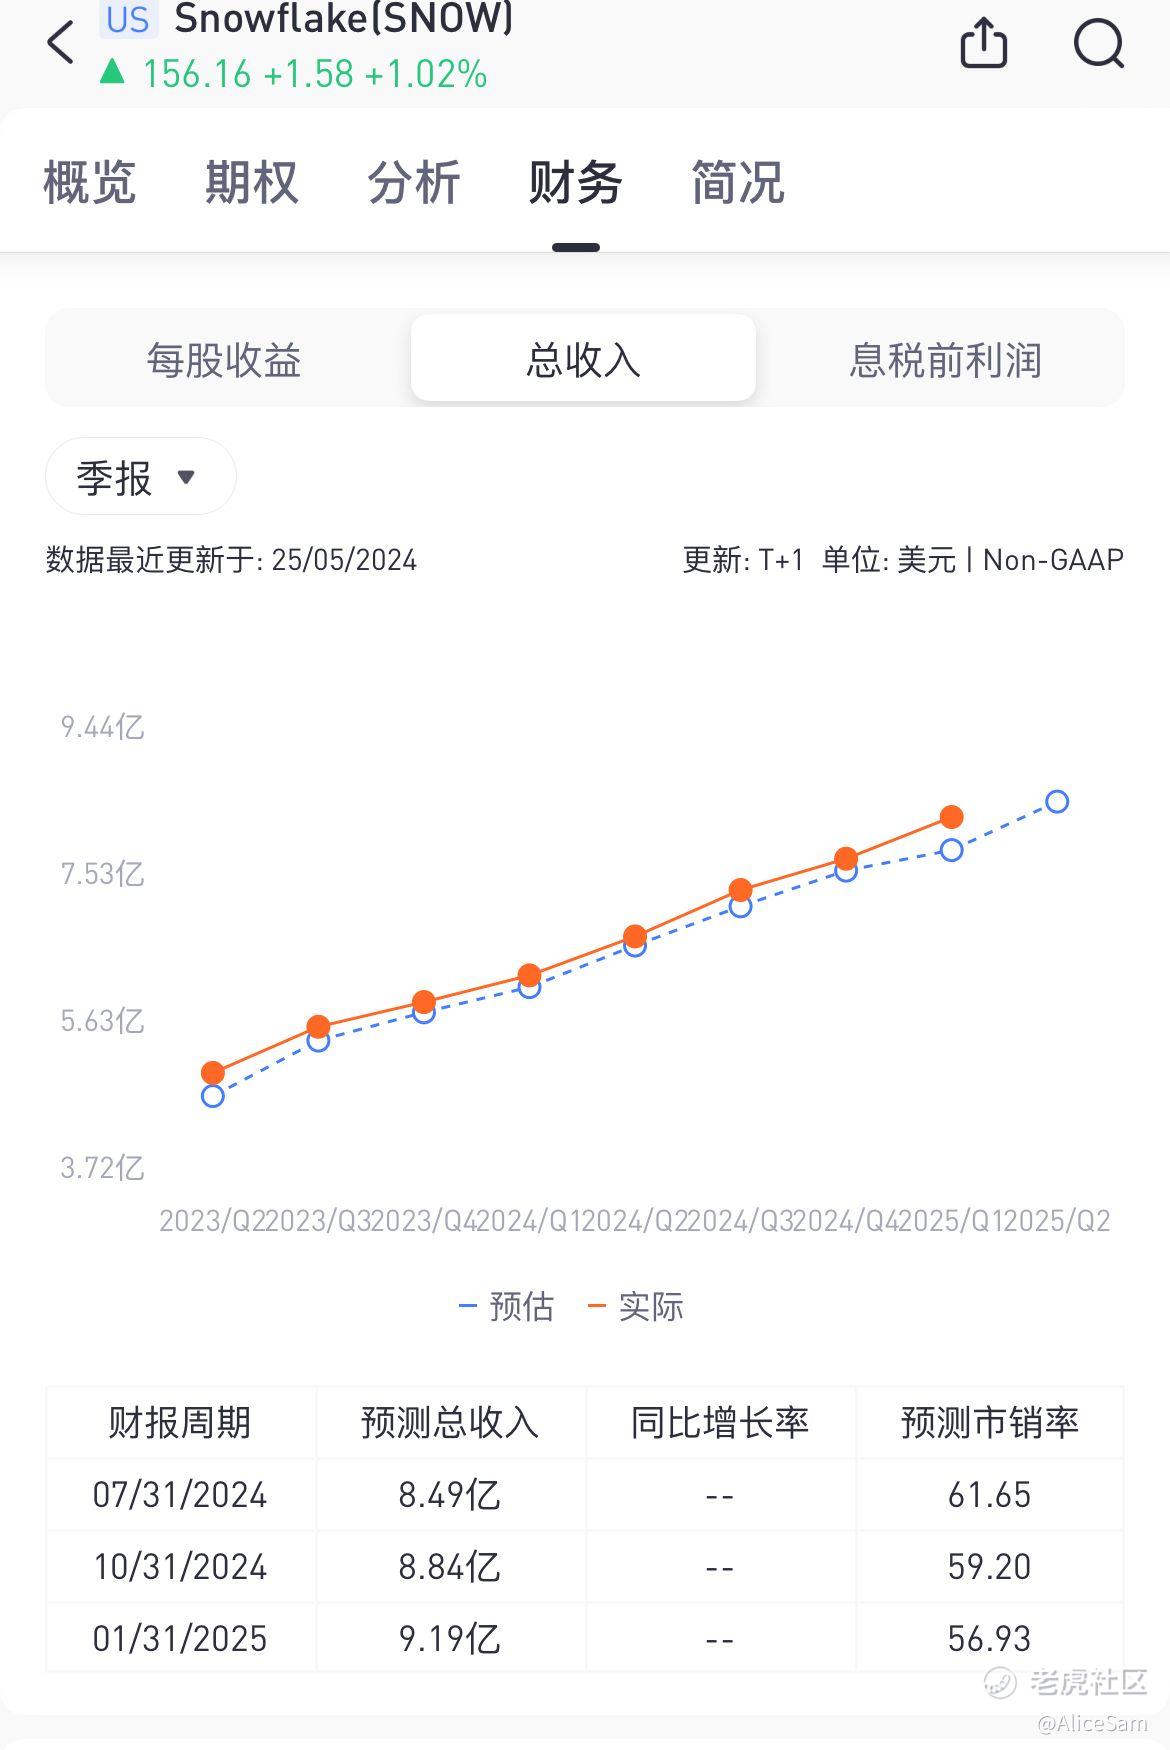
Snowflake在营收方面,展示了他们强劲的财务表现, Snowflake在Q1实现了8.29亿美元的营收,同比增长了33%,超出了市场预期,核心产品营收增长了34%,达到了历史新高。这表明他们公司在云端数据存储解决方案市场上有着强劲的表现。从下面这个财务对比图很容易看出,他们呢的收入,一个季度一个季度的在增加,预期目标也是一个更比一个高。
Snowflake客户增长和留存这个方面表现也是非常不错, Snowflake的客户总数持续增长,达到了9,822家,其中包括一些富比士2000大公司。这表明Snowflake的服务在市场上得到了越来越多的认可和接受。
Snowflake也紧跟最新形式,他们AI产品发展也非常不错的样子, 他们表示将专注于开发AI产品,并已推出了Cortex和Arctic等产品,并引起了客户的兴趣。这些AI产品将为客户提供更快速、更高效的服务体验,为Snowflake带来更多的增长机会。
Snowflake还特意强调了合作伙伴生态系统, Snowflake强调了其平台的协作特色,并表示近三分之一的客户正在共享资料产品,这有助于推动Snowflake持续成长。他们公司与一些合作伙伴进行战略合作,加强了其平台的力量。
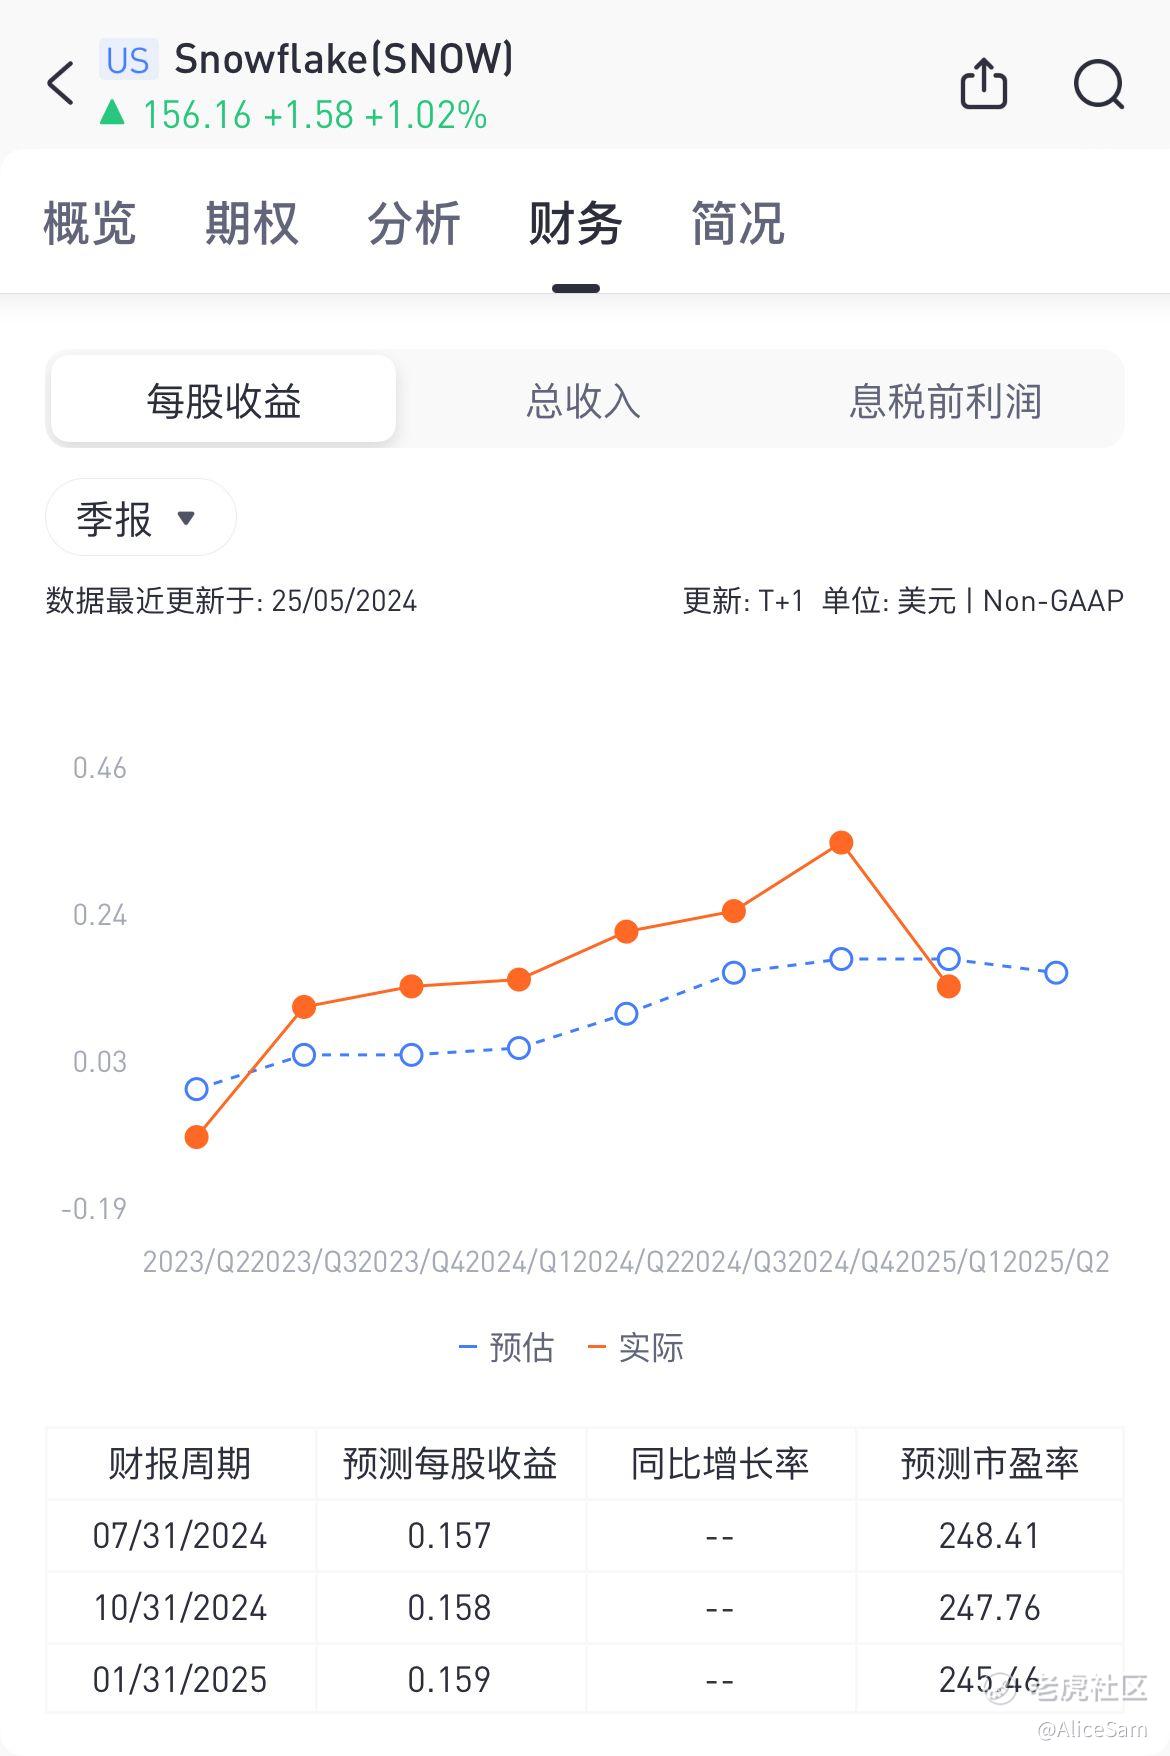
当然,这份财报可以看到的利空因素也是不少,首先就是他们的每股收益没有达标,这次的EPS为0.14 美元(YoY -7%)、低于预期的 0.18 美元。这是他们连续6个季度击败预期EPS之后,第一次跌下去预期线。
Snowflake的成本在增加,这也是一个利空消息啊, Snowflake在AI项目上的投资导致了成本的增加,使得净亏损扩大,并对全年利润指引产生了影响。另外,GPU相关成本的增加也影响了利润率。
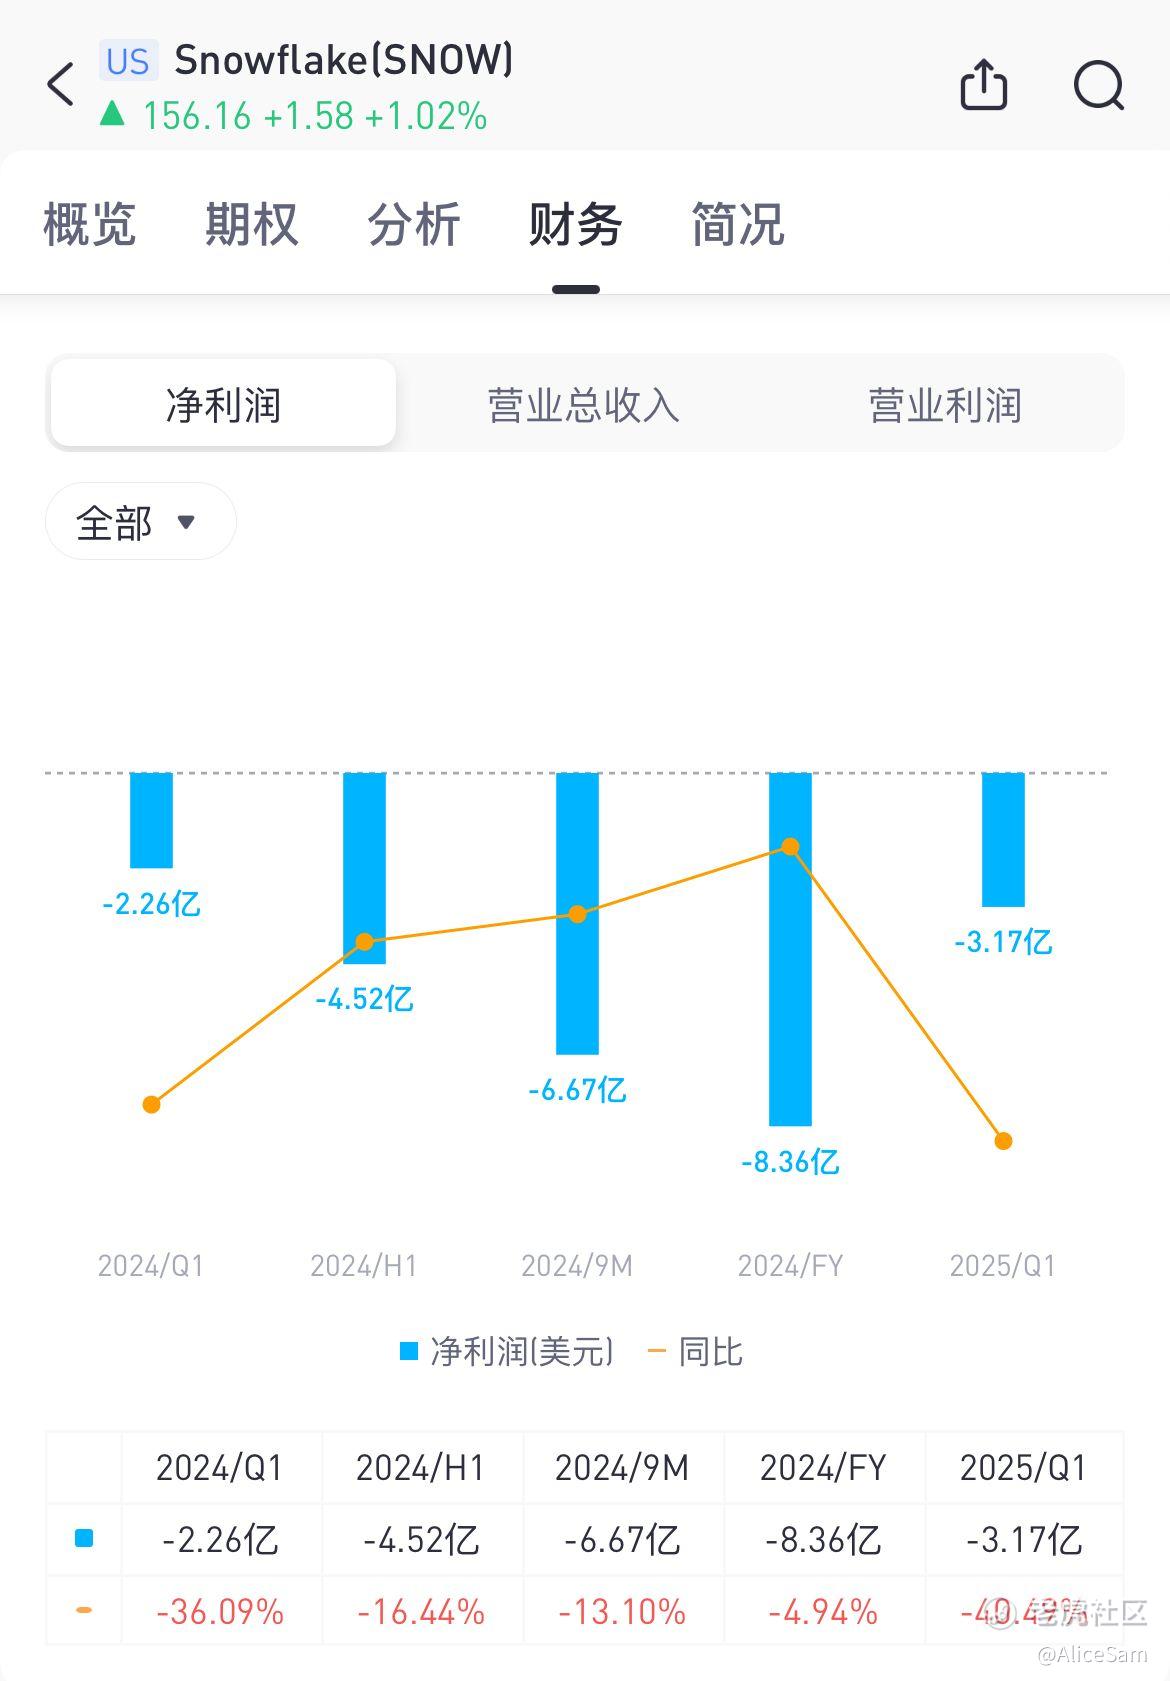
Snowflake的增长在放缓, 尽管Q1收入表现强劲,但公司预计Q2的增长速度将放缓,非GAAP营业利润率将下降至3%。这可能是因为AI项目扩大投资的影响。
也有分析师提到一些季节性因素和不确定性,例如Snowflake高层提到4月份增长放缓可能是由于欧洲节假日等季节性因素。此外,分层存储定价和看涨期权期间可能出现的问题也可能影响公司的收入和通信。
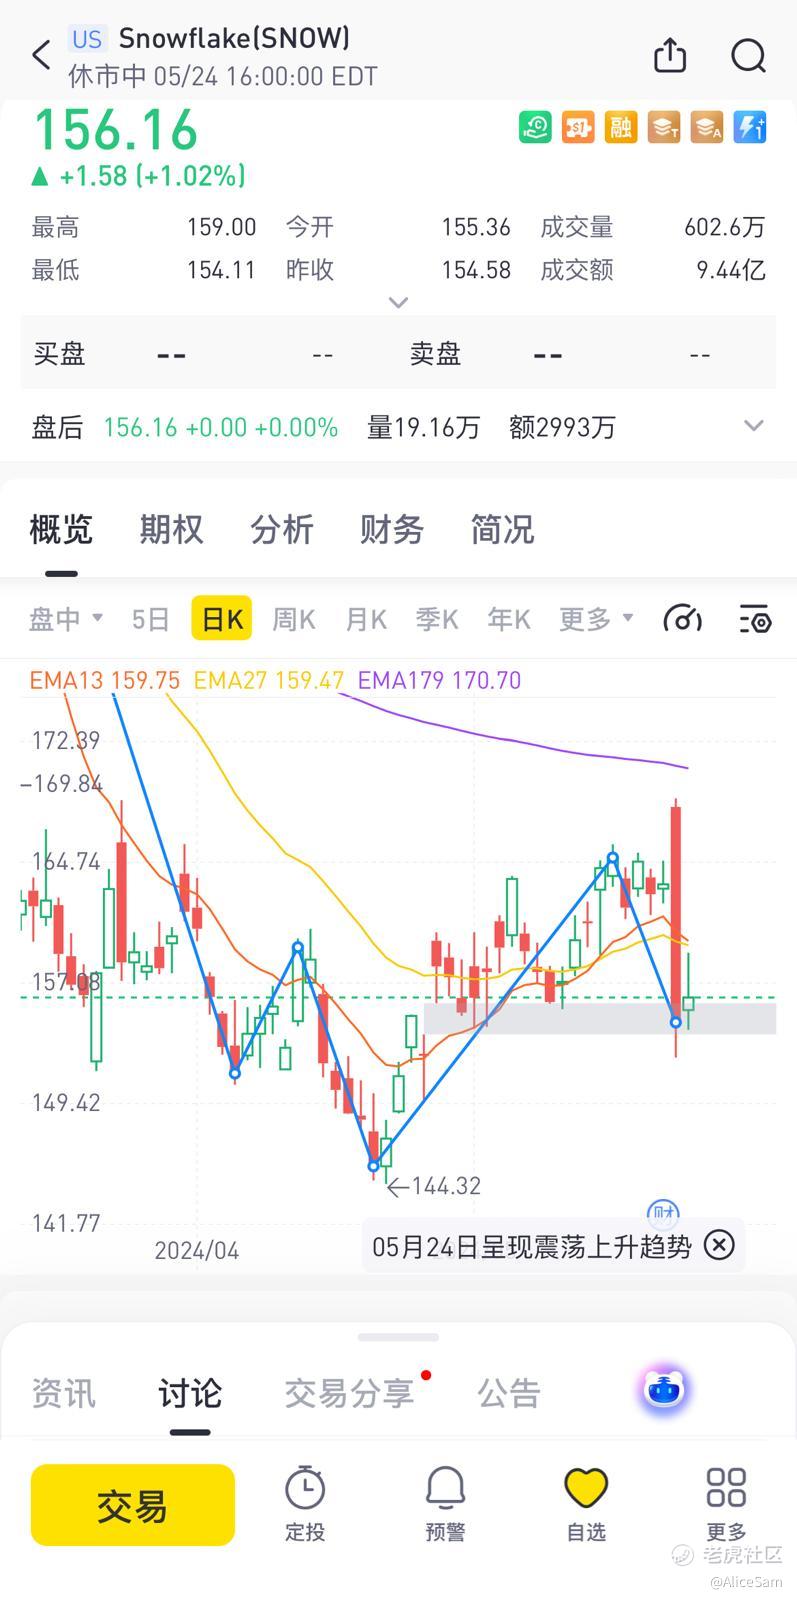
综合来看,尽管Snowflake在一些方面取得了积极的进展,但也面临着一些挑战,特别是成本增加和增长放缓的影响。想要进场他们家股票的朋友们,要继续关注公司的发展情况,以更好地评估其未来的业务前景,然后才决定要不要进场哦。我自己,目前暂时观望,没有进场的打算。[鬼脸]
来,来,来, 朋友们,我们2024年一起学习 💪,一起进步 🏃🏃!$老虎证券(TIGR)$ 快快涨! [看涨][看涨] [看涨]
长路浩浩荡荡,万事皆可期待。祝大家盆满钵满,财源滚滚![美金] [看涨]![美金] [看涨][看涨] [看涨]
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 梓坚·2024-05-27👍👍1举报
- 年年有于姨·2024-05-26巳阅1举报