


特斯拉还能涨吗?为什么我不建议你现在抄底特斯拉?
特斯拉股价在财报后连续上周,我也重新看了一遍这份财报,基于目前的基本面信息以及估值情况,我并不认为现在是抄底特斯拉的合适时机。欢迎虎友给我留言,一起聊一下对于特斯拉的看法。 $特斯拉(TSLA)$
重新审视特斯拉基本面,新能源竞争加剧?
特斯拉的财务结果显示出系统性和基本面的担忧。2024年第一季度,特斯拉的收入出现了9%的下滑,主要是由于汽车销售收入的减少。尽管其能源生产和存储以及其他服务的收入显示出可持续增长,但汽车销售收入的下降暗示着该行业可能已进入洗牌阶段。
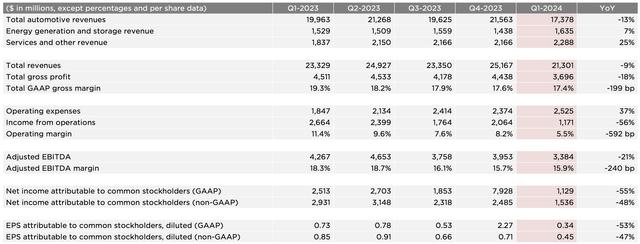
在行业生命周期的洗牌阶段,公司通常会降低价格以争夺市场份额。过去一年,特斯拉及其一些竞争对手在主要市场大幅降价。这引发了一个问题:特斯拉的价格战是否会继续,还是只是暂时的?尽管埃隆·马斯克声称降价是由于生产过剩,但我认为,由于行业竞争的本质,价格战已经出现。
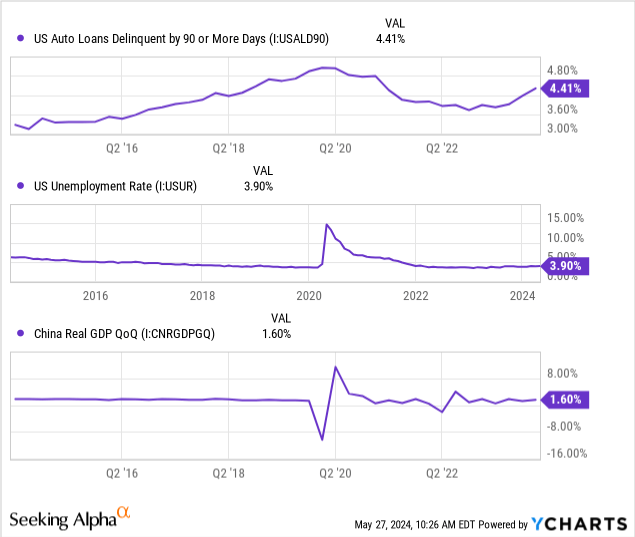
此外,汽车违约率上升、优质贷款利率回升、消费者信心动荡、失业率上升和滞胀等关键经济指标表明,持久的良好销售面临风险。因此,我们认为特斯拉的价格环境是“长期低价”的。
特斯拉的市场份额仍然可观,但我发现了一些问题。首先,比亚迪以约17.1%的市场份额领先全球电动汽车市场。比亚迪的汽车销量同比增长了23.64%,达到936,446辆。这对特斯拉来说是一个令人担忧的信号,因为它意味着它的市场份额被主要竞争对手蚕食。
此外,特斯拉还面临蔚小理这类造车新势力以及福特这类传统车企的竞争,举个例子像 $蔚来(NIO)$ 和 $福特汽车(F)$ (仅限电动汽车)这样的公司近期也报告了积极的业绩。蔚来第一季度的汽车销量同比增长了25%,利润率增加了11.9%,而福特最近报告了687,671辆季度汽车销量,同比增长了4.2%。
财务指标改善,特斯拉贵不贵?
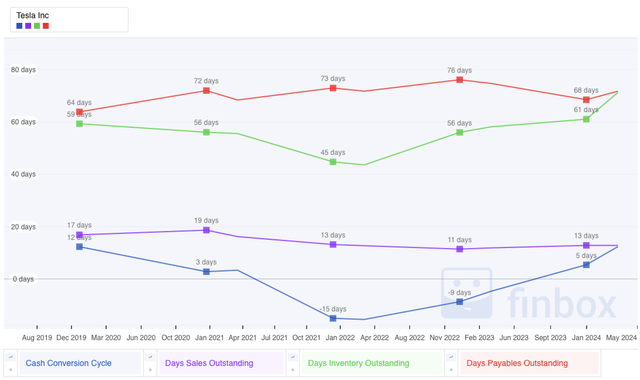
相比前一个季度,1季度特斯拉的现金转换周期已经达到正值,这主要是由于应付账款天数的下降,库存的增加可能主要是由于通货膨胀。
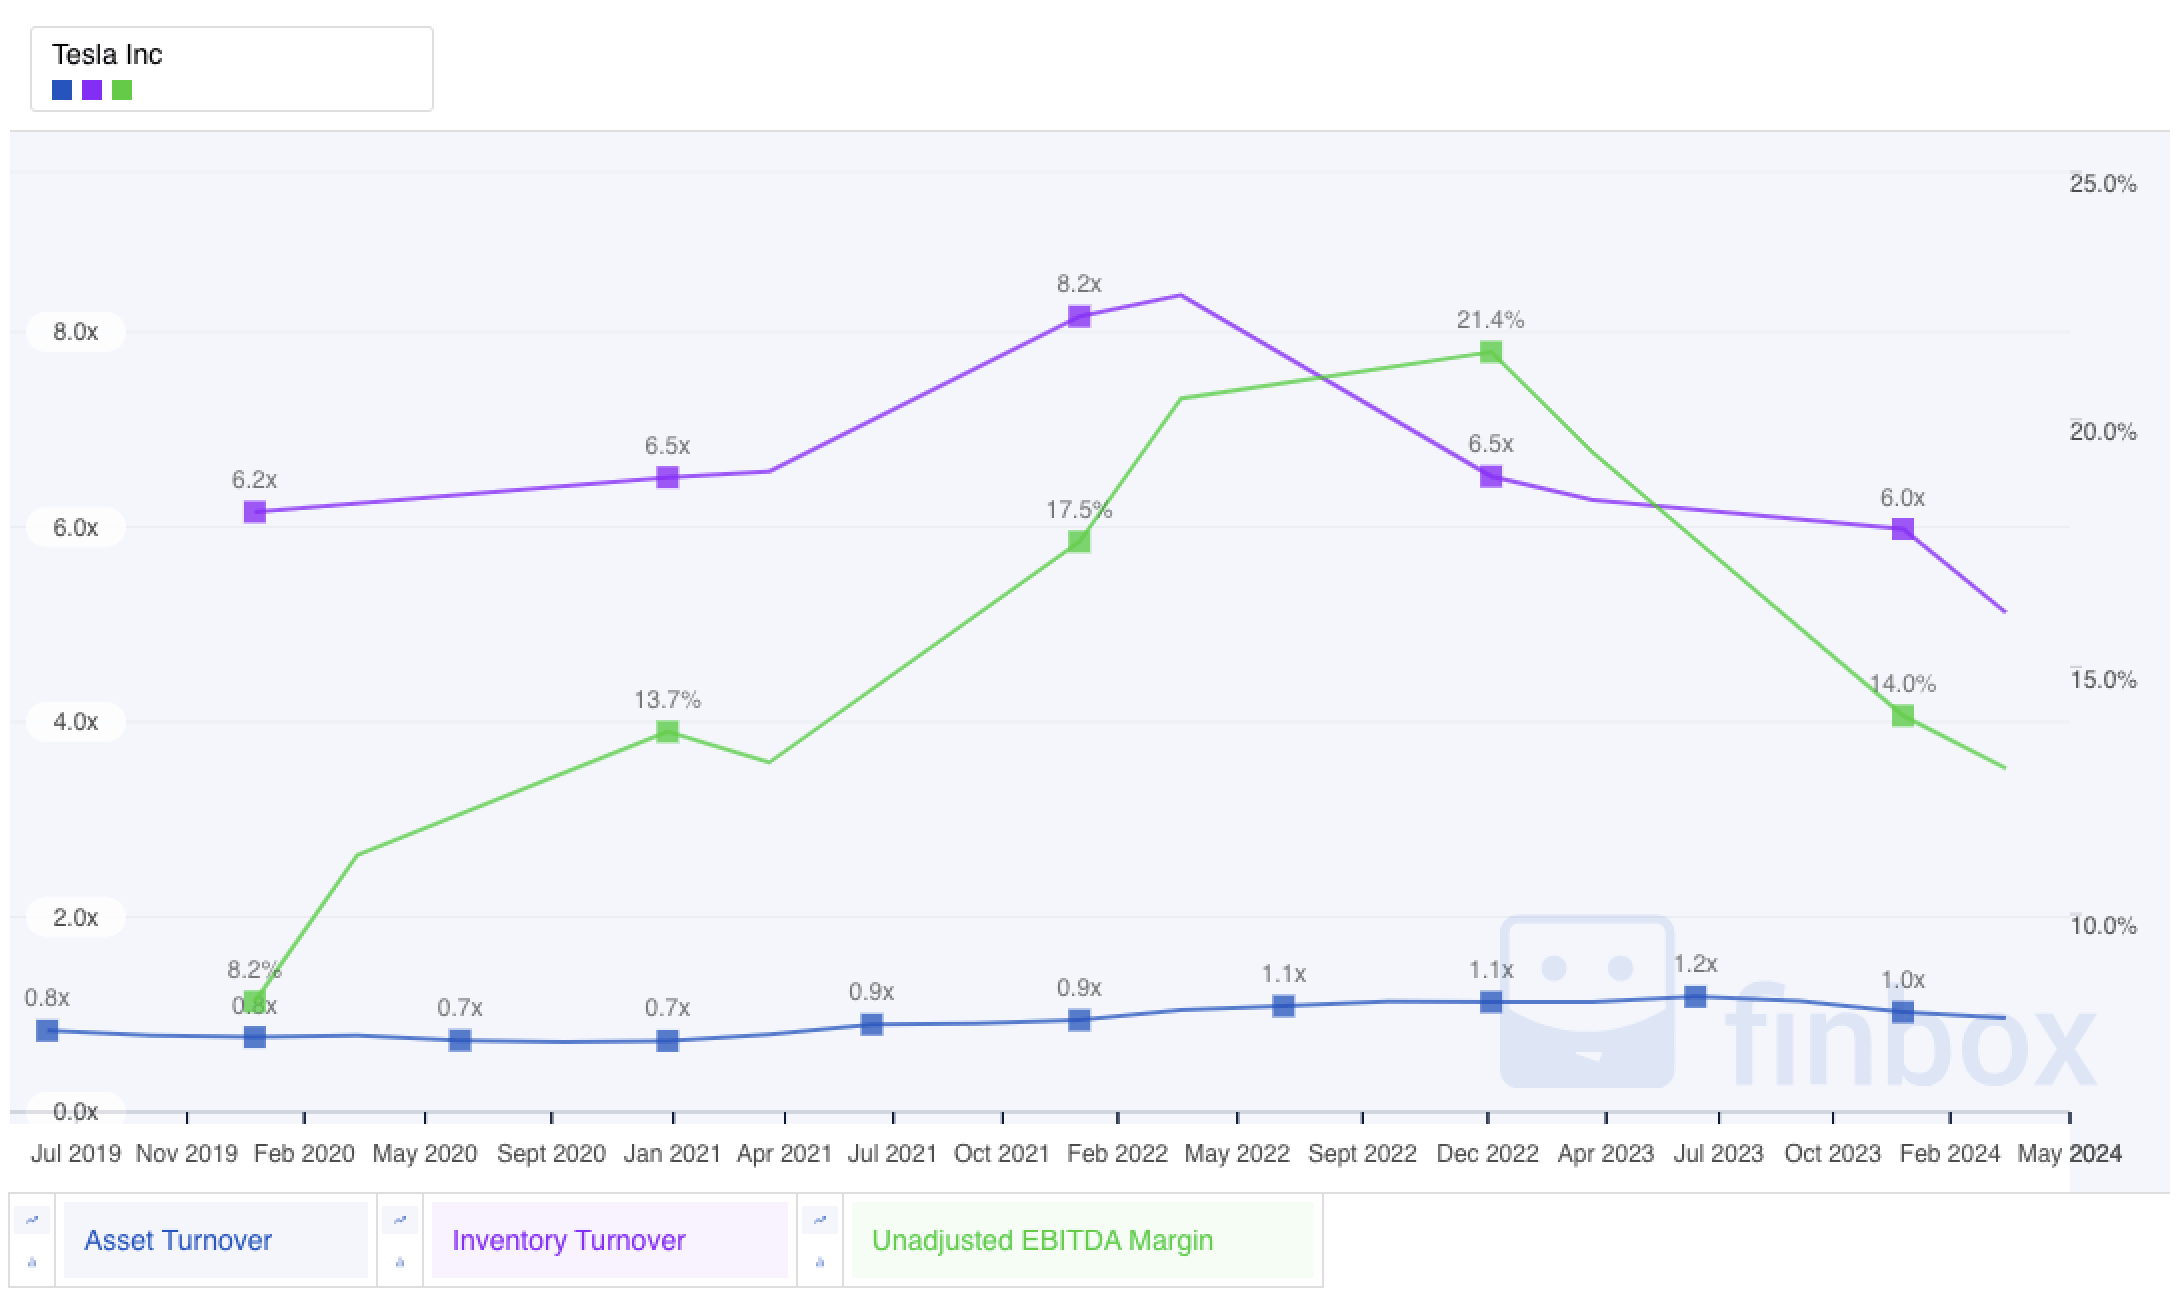
不过特斯拉的资产和库存比率急剧下降,表明它高估了自己的销售潜力。
用DCF模型估值方法来评估成长股还是比较难的,我更倾向于使用相对估值倍数和技术指标。特斯拉的市销率(P/S)为6.01倍,虽然对于成长型股票来说处于良好位置,但与比亚迪等同行相比,他的估值还是较高。特斯拉的企业价值/息税折旧摊销前利润(EV/EBITDA)比率也高于同行,此外,特斯拉的 PEG 比率为3.07 x,同样存在高估。 $特斯拉(TSLA)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 畜牧教主马斯克·2024-05-29卖出特斯拉等待新的增长点出现,长期持有和长期持有国内的基金没什么区别。1举报
- 梓坚·2024-05-30👍1举报