


如果不是牛市,如何撑起特斯拉这64倍的“市梦率”!
特斯拉 $特斯拉(TSLA)$ 的Q2业绩出来了
玩港美股的,绕不开特斯拉,因为涉及同业(小米、比亚迪、各造车新势力)跟踪用
就算单吊A股的,特斯拉也是需要持续跟踪的,一是关注比亚迪的伙伴,二是电车上游电池、隔膜等,还有炒概念派的特斯拉概念股
因此,特斯拉每次的业绩,都是港美A市场的一个大话题
上一个季度,特斯拉净利润同比下滑了55%,但不可思议的是,股价却在Q1业绩后,三个月翻倍了
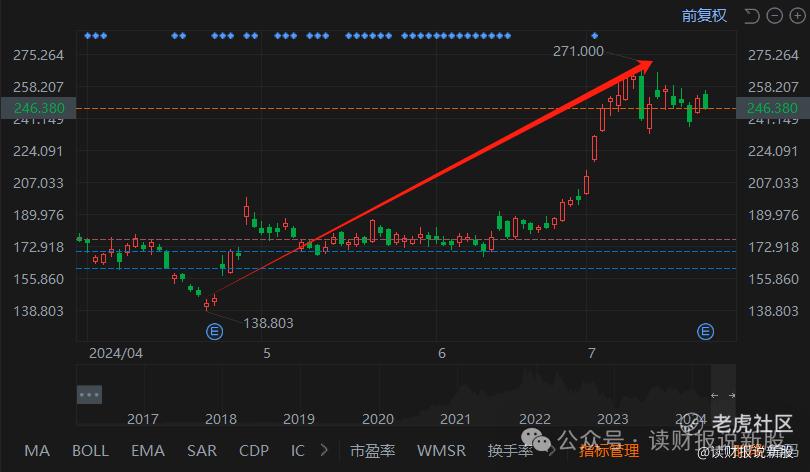
当然,跟当时电话会议各种"对于未来美好向往"有关,但不可否认的是,也跟目前美股处在科技股大牛市有关
这业绩,要是撂在港A股试试,不来两个以上的跌停都说不过去
.......
本季度特斯拉的业绩,比上个季度好一点,但依然不太好看
1、虽然营收出现了同比2.3%的增长,重回正增长之上,但净利润却同比下跌43%,依然还处在泥潭中
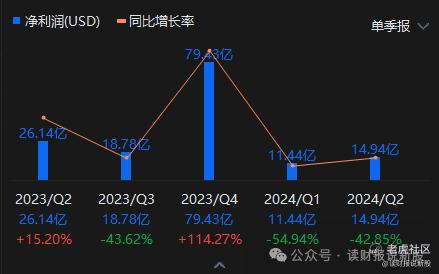
收入增长,但利润大跌,单纯从财务角度来看,无非就是毛利率下滑、费用率上升、一次性因素影响、税率影响等一个或多个因素共同造成的
回到特斯拉身上,本季度总毛利率仅微降(还没细分到造车毛利率),影响不大,税率也稳定
而一次性因素,本季度财报显示了重组费用为6.22亿,剔除这个因素后,用非GAPP计算(扣非利润),大概同比下滑7.7%
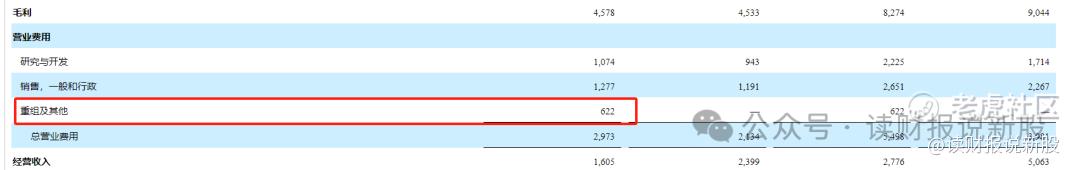
这样看的话,利润方面就好看多了,但跟翻倍的股价相比,这份总体业绩依然是属于高估了
2、目前特斯拉主业还是卖车的,因此,咱重点来看看造车部表现如何
汽车营收为198.78亿美元,同比下滑7%,核心基本盘其实仍然在下跌
拆分收入公式:收入=销量*单价来看,我们找出是哪方面的问题
本季度特斯拉累计交付44.40万辆新车,同比下滑5%,这是特斯拉首次连续两个季度出现销量同比下滑
单价方面,主要看造车的毛利率,而且是剔除碳积分的真实造车毛利率!
二季度汽车销售毛利率(剔碳积分和租赁)仅13.9%,上年同期是15.7%,直接减少了接近2个百分点
因此,本季度,特斯拉的核心主营业务,是量价齐跌的,说明了特斯拉的电车,就算降价后,也没以前好卖了
财哥预计是,国内和全球电车的内卷,削弱了特斯拉的竞争优势(也可以说是护城河)
一家公司的护城河被大炮弹轰出了一片缺口,那目前64倍PE的特斯拉,个人感觉不确定性太大了!
3、造车收入下滑,但总体收入上升,靠的是特斯拉的第二增长曲线,能源和储存业务
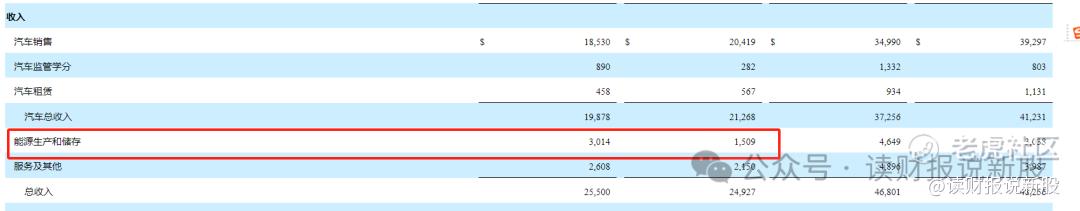
如图,能源业务本季度接近翻倍,同时毛利率比造车毛利率高,使得特斯拉的总体毛利率基本没怎么降
能源业务,是本季度特斯拉的唯一亮点了,但能源业务占比只有10%,对总体业绩的贡献还不大
因此,在目前仍然是汽车为主的核心基本盘下,这段时间以来的股价涨幅,早已经把能源业务的亮点给覆盖了!
综上,基本可以得出:特斯拉的护城河在国内电车的冲击下,已经一步步在动摇,目前高达64倍PE的“市梦率”,未来很难持续
.......
之所以估值这么高,正如前面讲的那样,主要两个原因
①美科技股的牛市
今年纳斯达克和美股七姐妹,股价不是新高,就是新高的路上
因此,特斯拉这方面上,也会受到科技股的利好加持!
但是,别的科技股,就算股价新高了,但它们的竞争优势或者护城河,并没有受损的
比如七姐妹老大英伟达 $英伟达(NVDA)$
截至写文,英伟达实时PE为72倍,比特斯拉的64倍只高了一点点
但是,英伟达的净利润,依然处在高速增长的态势中,连续几个季度都是好几倍甚至高达十倍的增长
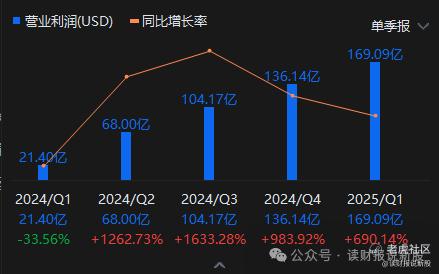
因此,下季度起,英伟达的72倍PE,就会因为业绩的大增,被动下降为52倍左右(假设股价不变)
而特斯拉,由于护城河的削弱,如果下季度利润继续没有起色的话(今年大概率都起色不了),64倍的PE,就是被动上升至70倍左右
站在目前的时点上,如果一定要投美科技股的话,很多科技股都比特斯拉确定性更高,除非特斯拉股价打到180元以下吧
②“画饼”终归要回到现实
特斯拉股价翻倍的第二个原因,就是“美好的未来”,即是画饼
这点上,财哥直接用团队成员的话来结束全文:
自从Q1财报季以来,特斯拉涨幅跑赢纳斯达克等大盘
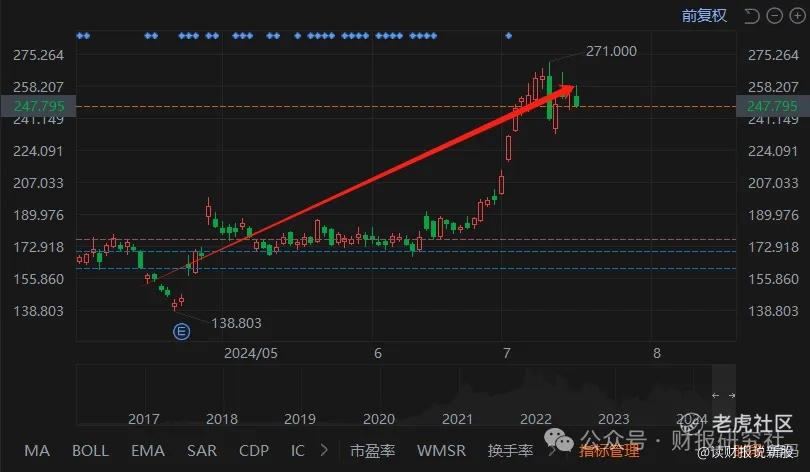
其特征主要体现在:
利空等充耳不闻,利好等因素充分上涨
这种情况很难持续下去,当利好之后,没有更大的利好支撑,则反过来利空可能占据主体地位
因此,如果下周Q2财报特斯拉业绩还是不如预期的话,那之前众多充耳不闻的利空因素会秋后算账
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 投资狂人007·2024-07-24我的天呐点赞举报