


AI硬件一发入魂、应用端仍在探索......
目前的纳指期货,有点冲上云霄的味道,本人撰稿时,已上涨2.26%,接下来看看几家公司的财报。
炸裂的AMD财报:
二季度营收58.35亿,同比增长9%,超出预期的57.2亿。
净利润2.65亿,去年同期2700万,增长881%;上一季度1.23亿,环比115%增长。
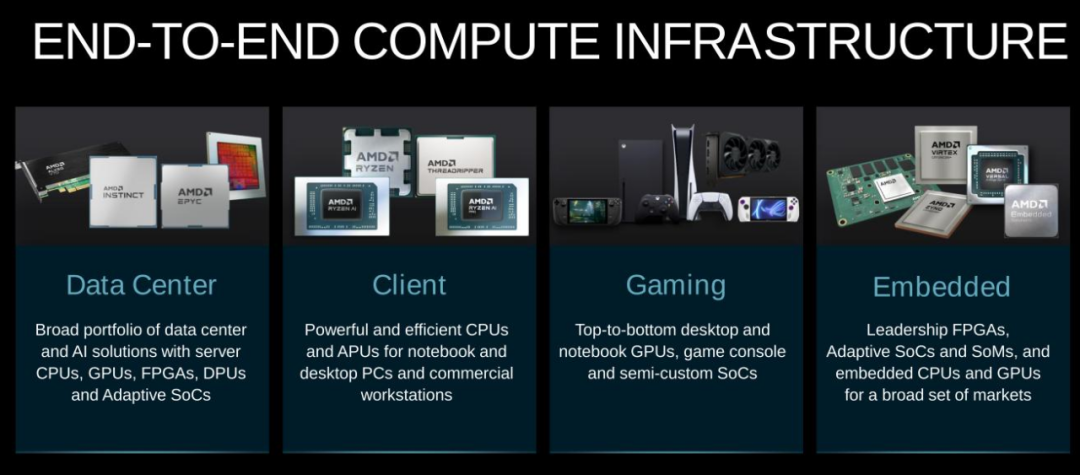
核心业务来看,与AI基建挂钩的数据中心营收28.34亿。客户业务部门的营收同样出色,均实现了大幅增长、游戏业务体量有所下降。
下季度指引,预计第三季度营收将达到67亿美元左右,同比和环比增幅均有望达到两位数、表明AI芯片正在帮助提振增长。
AMD的财报超预期出色,证明半导体材料端仍然处于高景气度,那么此前股价下跌的硬件端公司,可能会迎来修复。
公司盘后股价飙升逾8%,带动AI基建公司英伟达、台积电、博通股价上涨4.7%、2.3%、3.0%,半导体指数ETF上涨2.7%,部分股价盘后基本修复前一日下跌的失地。
略显疲软的微软财报:
二季度营收647.3亿,同比增长15%,预期645.2亿美元;
净利润220亿,同比增长10%,略高于预期;
资本支出138.7亿,分析师预期132.7亿;
业绩指引,下一财季营收 638 亿至 648 亿,增长率13.8%,处于中间值。
盈利和收入全线超预期,但核心收入中,智能云、云计算营收258.2亿,同比增长19%、市场预期287.2亿,略低于预期。
与AI挂钩的业务——生产力和业务流程:Microsoft 365 Copilot AI工具等Office软件等营收203.2亿,同比增长11%,分析师预期202.1亿。
更多个人计算:包括包含Windows操作系统、Surface硬件、Xbox、动视暴雪等业务营收159亿,同比增长14%,预期155.4亿。
我的观点:
微软的业绩较为出色的,没有太多问题。但投资者对于AI落地推动收入增长的迫切心态过高,导致公司盘后股价下跌3%,等于细分数据上就是没有惊喜、就要自然而然地创造惊吓。
微软CEO纳德拉表示:我们专注于满足客户在大规模平台上的关键任务需求,同时确保我们引领人工智能时代、受人工智能推动,今年我们的市场份额加速增长。
微软和此前谷歌的小瑕疵,会影响一众AI应用公司的预期,市场给的情绪太满,Meta、苹果、亚马逊压力较大。
不过,从整体上看,各家科技公司的CEO讲话中均表示对AI领域的投入在极具增加,势必要抢占下一轮的制高点,这种投入到收入显著增长、还需要一定的时间。
三星电子公布了2010年以来最快的净利润增速,因为人工智能热潮提振了其半导体部门的收益。
第二季度净利润增长六倍,达到69.6亿美元。营收增长23%,这是自2021年以来的最大营收增幅。
三星电子出色的业绩来源于“美国和中国在人工智能开发方面投入了大量资金。”
目前来看,AMD和三星电子等AI基建的业绩暴涨,证明在这个行业当之无愧的龙头英伟达的股价回调已接近尾声。
英伟达6月20日,当日股价触及140.76美元后,至今下跌了近25%。
而这段时间,市场对人工智能转换到应用端企业收入领域的预期过高,导致各种杂音出现,是英伟达回撤的主要原因。
比如:
1、各家公司大手笔的投入,获取回报的时间节点推后,可能会影响继续投入;
2、美国经济热度逐渐下降,各大公司投入体量会随着宏观经济下滑而下调;
3、面对市场竞争加剧,其他企业跨过英伟达,从而自研AI芯片的概率加大。
接下来,看一下微软执行副总裁兼首席财务官在财报会中对AI的描述:
Amy Hood在财报中表示:云计算和AI相关的支出几乎占总资本支出的全部。其中,大约一半是基础设施需求。
剩余的相关支出则主要用于服务器,将根据需求信号为客户提供CPU、GPU等服务。
微软计划将继续扩大基础设施投资,建设和租赁数据中心,预计2025财年的资本支出将超过本财年。
她指出,这笔支出对于支持人工智能服务方面的需求是必要的,土地和数据中心是长期资产,可能要在15年甚至更长时间内才能获得回报。
投资者们可能会对拉长的回报时间感到失望,华尔街没有太多耐心。
他们看到你花费了数十亿美元,就希望看到收入也有所增加。如果这些公司的业绩没有达到预期或没有远超预期,它们就会受到打击。”
我认为,长期主义、坚持在正确的路上很难,太多人疲于奔命,只会看到眼前的利益、而抛弃长远的收益,最终被倒打一耙。
AI应用端的表现,还需要看到苹果、Meta、亚马逊的财报,才能确定。
当然,这周就会看到。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 孙立冉·2024-08-01[抱拳][得意] AI基建领域表现出色,相关公司财报亮眼,市场前景可观,希望持续向好点赞举报