


机构每周备兑策略一览:NVDA、TSLA、COIN、MSTR
经过一周强力反弹后市场对风险来源达成了一定共识,大单不再是无休无止的看跌,回归比较正常的每日价差套利策略。
期权异动的另一个变化是,做跨式策略变多了。spy,qqq,特斯拉都有。英伟达没有很合理,这个位置向上空间不大。
举例来说比如
$SPY 20240830 540.0 CALL$ $SPY 20240830 540.0 PUT$
$QQQ 20240920 475.0 CALL$ $QQQ 20240920 475.0 PUT$
$TSLA 20240920 210.0 CALL$ $TSLA 20240920 210.0 PUT$
跨式变多说明两个问题,市场默认当前坐标为0,以现在的位置暴涨暴跌都有空间。
第二默认了下跌跟反弹速度,高于预期或者低于预期的降息会迅速反应到股价当中,这样的概率不会让跨式白白损耗两份时间价值。
不过我只是说明一下当前市场思考方向,具体股票具体分析,买入跨式还是太烧钱。
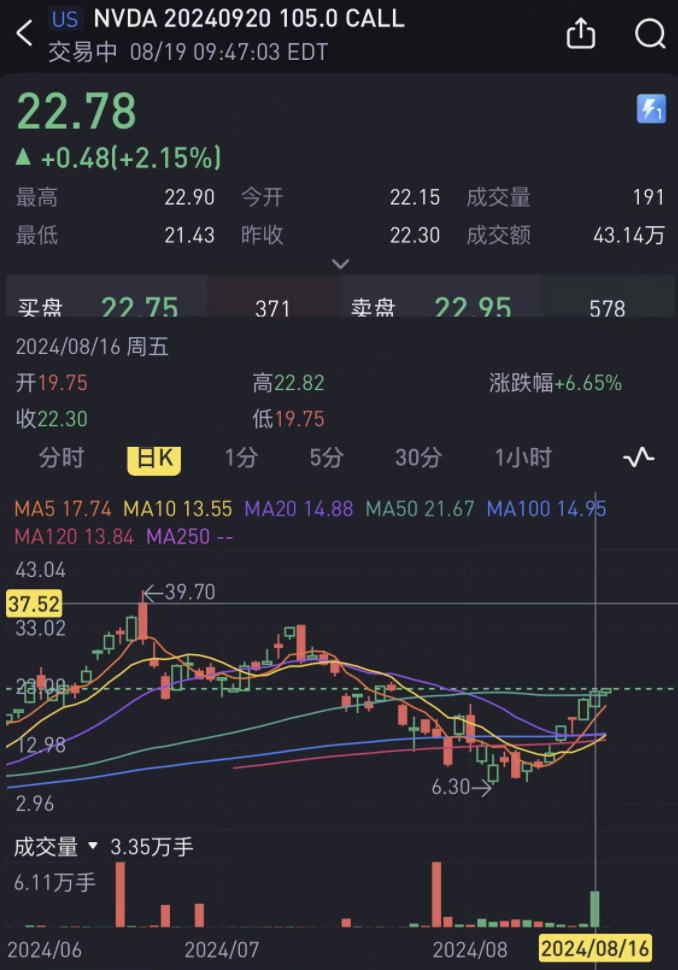
值得注意的是2亿哥的持仓期权 $NVDA 20240920 105.0 CALL$ 又出现大量关仓了。
8月16日周五当日成交3.35万手,关了2.29万手。
不过关仓大单并不是一次性平仓,没有出现手数2000以上的交易记录,虽然理论上只有2亿哥能做到这个数量的减仓,但具体是不是2亿哥所为也不好说。
逻辑上这次减仓很合理,因为周五股价125正好是2亿哥盈亏平衡的价格。
回头看2亿哥每次减仓都对应着波动预期提升,而且是偏负面的提升。
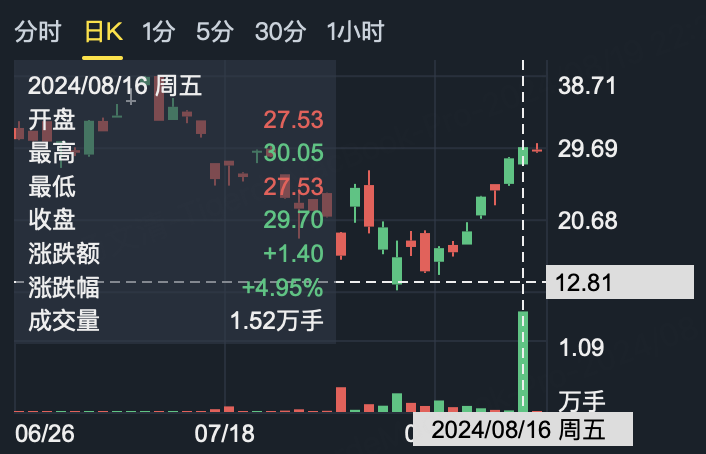
对于下周财报市场态度属于有枣没枣打一杆子,周五看涨大单是买入半年后到期105看涨期权: $NVDA 20250117 105.0 CALL$ 。
对于这张大单我的评价是容错率比较高的杠杆。
这次反弹肯定要摸一下前高,至于怎么摸,是财报前一口气暴涨,还是回调反弹再回调再反弹,还是横盘再反弹,过程很难猜。
我觉得我们这两周又可以回归老传统sell put+sell call了。
根据期权开仓数据,本周波动范围是100~130,更具体我觉得110~130.
因为很多100开仓是之前7月底暴跌前机构布局的。
我做的是sell put110 $NVDA 20240823 110.0 PUT$ ,sell call 135 $NVDA 20240823 135.0 CALL$
上周机构做备兑sell call是$NVDA 20240830 130.0 CALL$ 。我考虑到上周的割肉体验,觉得行权价还是定高一点,少赚点不要紧。
$美国超微公司(AMD)$ 有buy call roll仓大单 $AMD 20241018 145.0 CALL$ ,建议转化为保守看涨策略比如持股或者sell put。

特斯拉本周下限190,上限如图所示:227.5
机构sell call大单又来画定价格天花板了 $TSLA 20240823 227.5 CALL$

所以我sell call选240$TSLA 20240823 240.0 CALL$ ,sell put选180 $TSLA 20240823 180.0 PUT$
每周备兑最积极的股票除了特斯拉英伟达以外还有coin,可以说coin期权异动基本上就是cover call了:
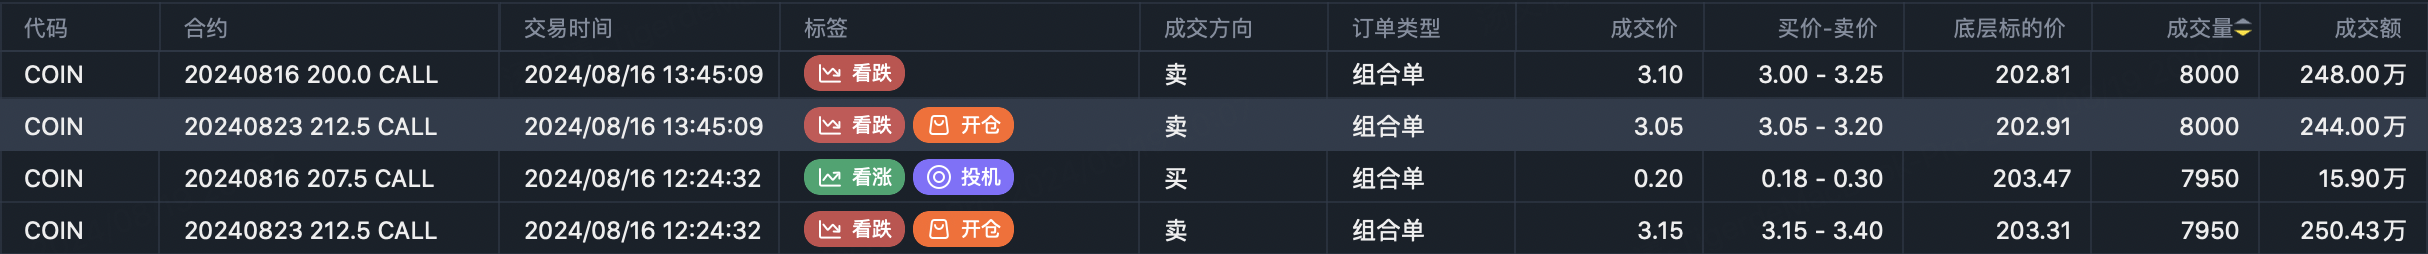
或者选择行权价更高的215:$COIN 20240823 215.0 CALL$

不过我没想到的是 $MicroStrategy Incorporated(MSTR)$ 也有每周备兑:卖出 $MSTR 20240823 138.0 CALL$

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 肖生·2024-08-20怎么看出是两亿哥的,是因为除了他没有其他人有这么大的持仓吗?点赞举报
- 红杉树森林·2024-08-19哇,每周备兑策略真的是有很多变化啊点赞举报
- D袁先生·2024-08-20这周还是看涨啊?点赞举报