


携程:受业绩利好影响,股价上涨超9%,短线是否存在投资机会?
$携程集团—S(09961)$0827携程:受业绩利好影响,股价上涨超9%,短期是否存在投资机会?看我下方解读:
消息面:携程集团二季度调整后每份ADS EPS为7.25元人民币,分析师预期5.22元。二季度营收127.9亿元人民币,同比增长14%,分析师预期127.5亿元。二季度住宿预订收入51.4亿元人民币,同比增长20%,分析师预期49.5亿元。二季度交通票务营收48.76亿元人民币,同比增长1.2%,分析师预期49.7亿元。二季度团队出游营收10.3亿元人民币,同比增长42%,分析师预期10.2亿元。二季度企业旅游营收6.33亿元人民币,同比增长8.4%,分析师预期6.345亿元。二季度毛利润104.6亿元,同比增长13%,符合分析师预期。
个人解读:携程集团发布的第二季度财报显示其业绩超过了分析师的普遍预期,这主要体现在调整后的每份美国存托股票(ADS)收益和总收入上。EPS(每股盈余)高于预期表明公司盈利能力增强,而总收入的增长则反映了业务活动的扩展和市场需求的增加。
具体来看,住宿预订收入的强劲增长可能是由于旅游业复苏带动了酒店和其他住宿服务的需求上升。交通票务营收虽然同比增长较缓,但考虑到整体市场的竞争激烈程度以及可能存在的宏观经济因素,这一成绩仍属稳健。团队出游营收的显著增长显示出随着疫情后人们出行意愿的增加,该领域的业务正在快速恢复。企业旅游营收虽略低于预期,但依然实现了正增长,显示出商务旅行市场也在逐步回暖。
毛利润的增长与总收入的趋势一致,显示出公司在成本控制方面做得相对较好。整体而言,这份财报体现了携程集团在后疫情时代旅游业反弹中的良好表现,市场对其积极回应,受消息面影响,股价涨超9%,反映了投资者对公司未来前景的信心增强。
技术面分析:从日线图上看,近期,该股在年线附近横盘震荡,多均线粘合,受消息面影响股价变盘向上,表明短线存在投资机会。
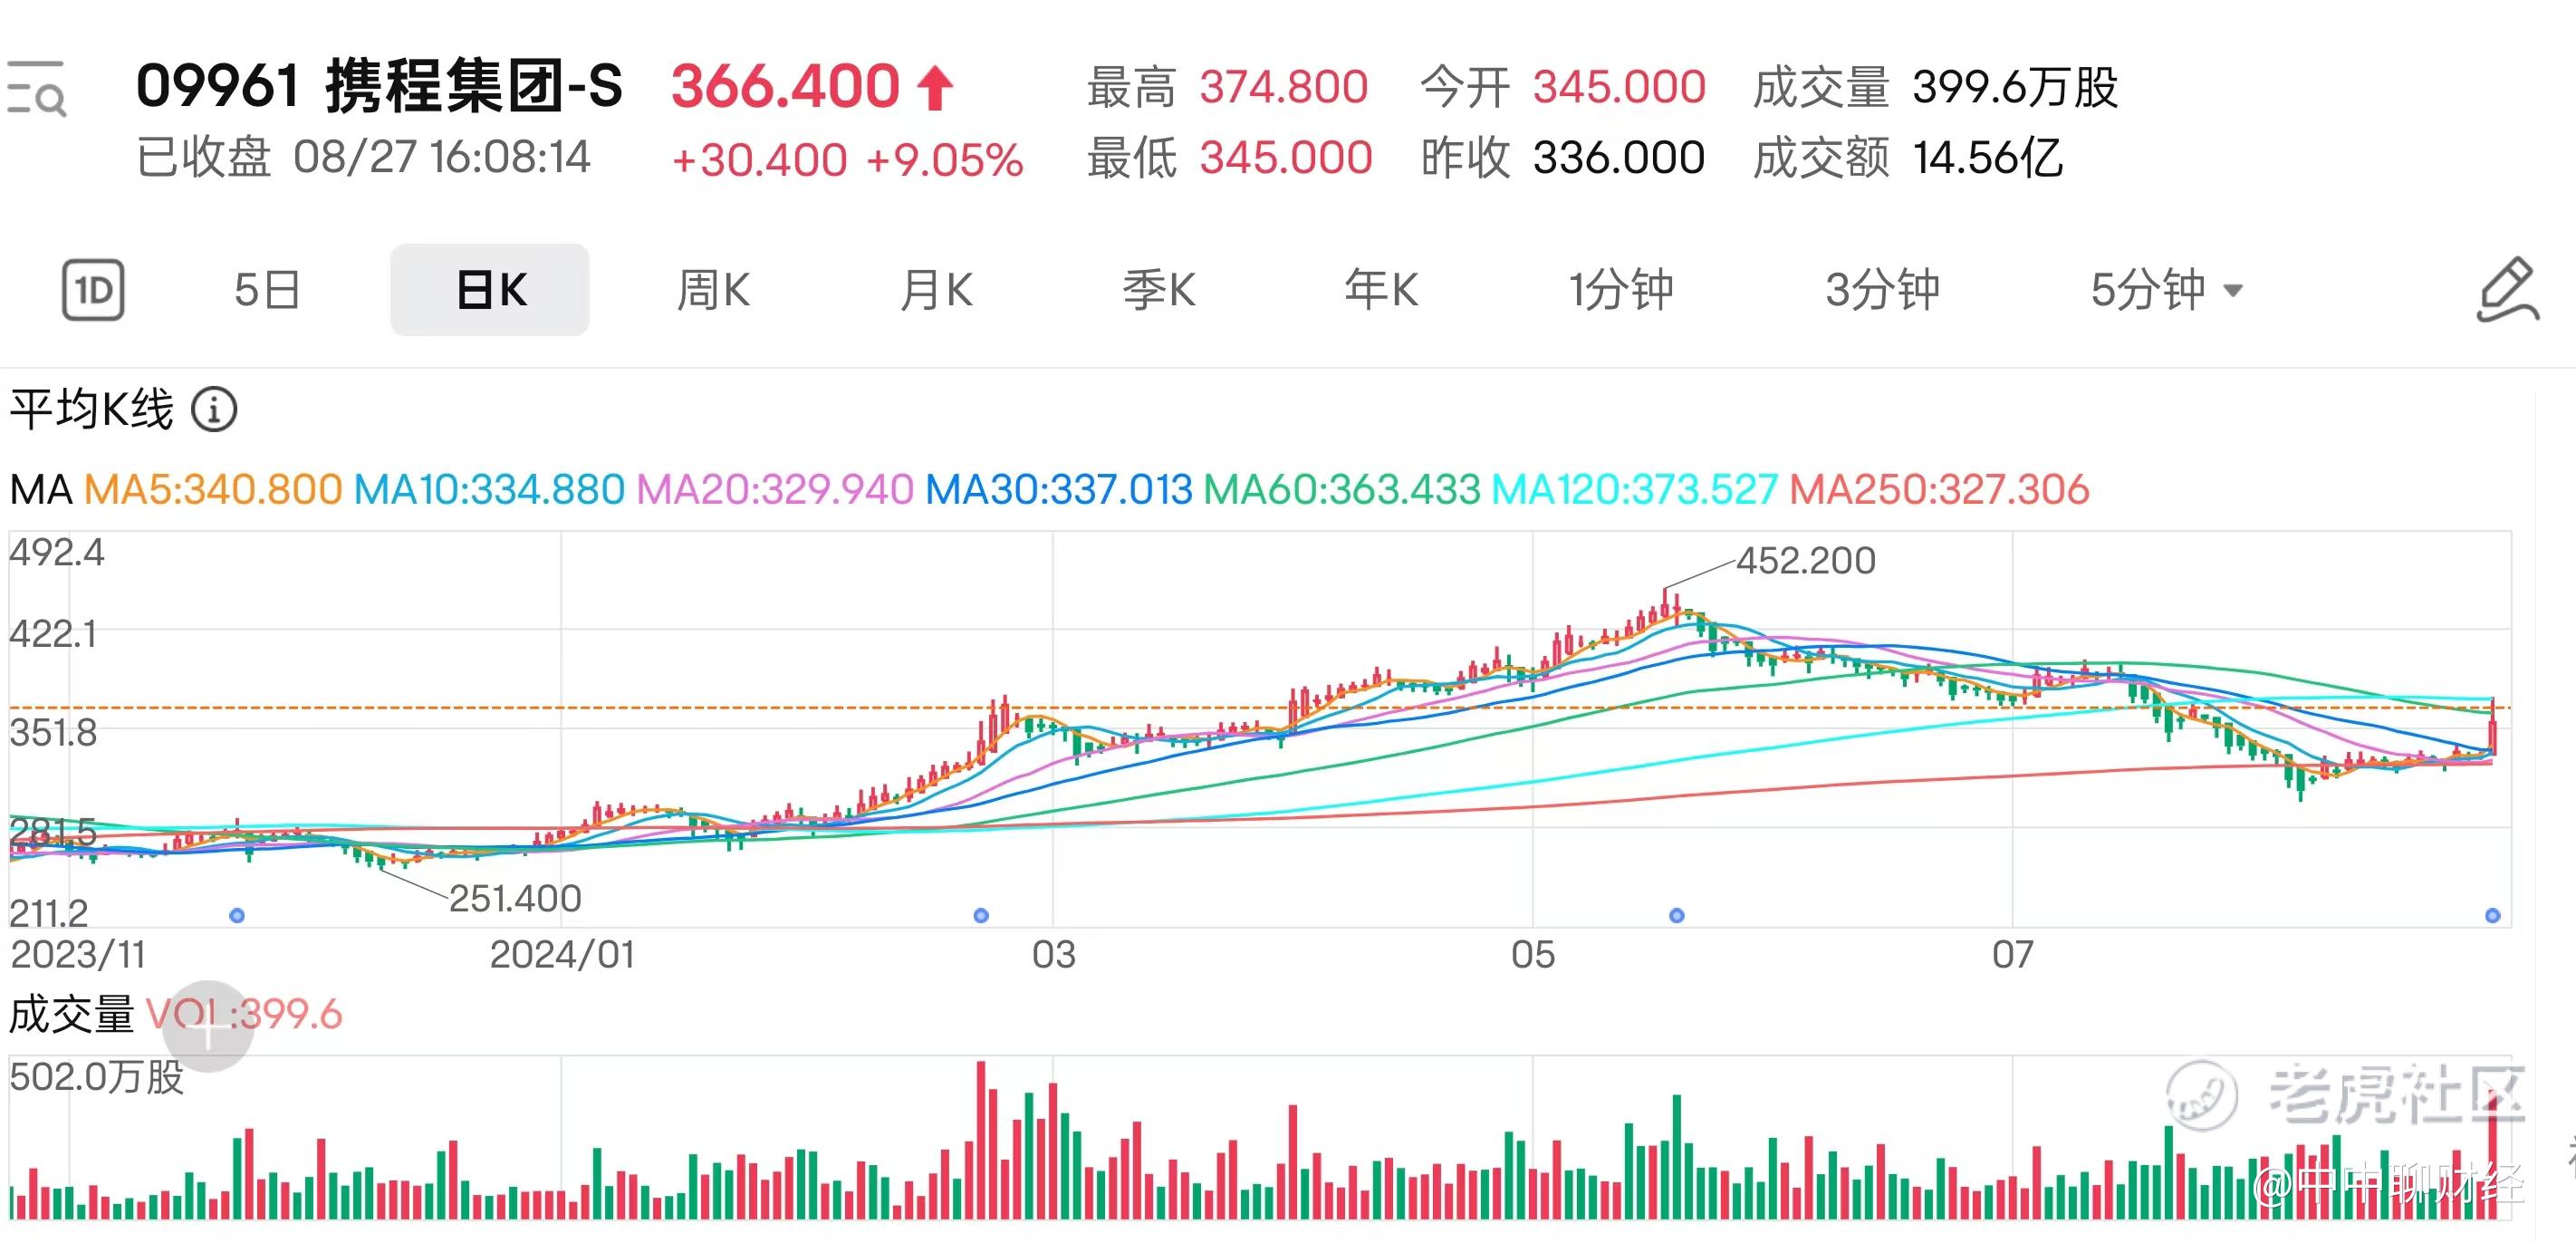
总结:该股的投资逻辑是,股价在年线附近震荡,多均线粘合,处于变盘阶段,利好出现,股价上涨,顺其自然。
温馨提示:本观点不作投资建议,投资有风险,请自主思考!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 林德布格·2024-08-27牛逼啊,业绩利好的影响下涨超9%!短线投资机会来了[666]点赞举报
- 富不过二代·2024-08-27真不错啊!👍点赞举报