


拼多多:“中概之光”秒变“中概亏光”?凡是过度,皆是机会,不是风险!
8月26日,拼多多 $拼多多(PDD)$ 在美股盘中大幅低开,跌幅一度超过30%,最后收于100美元的整数关口,之后的三天,跌势似乎还没停止
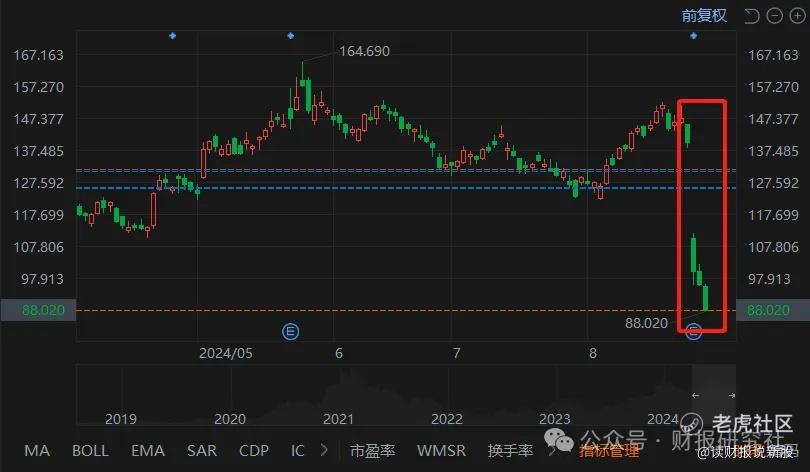
到底财报中陈述了多大的利空,才能让拼多多的股价表现的如此狼狈?
.......
其实拼多多的财报数据并不差,2024年二季度拼多多实现营收970.6亿人民币,同比增长86%,低于市场预期的千亿营收,环比增速放缓至11.8%
但归属于拼多多普通股股东的净利润为320亿人民币,同比增长144%,大超预期
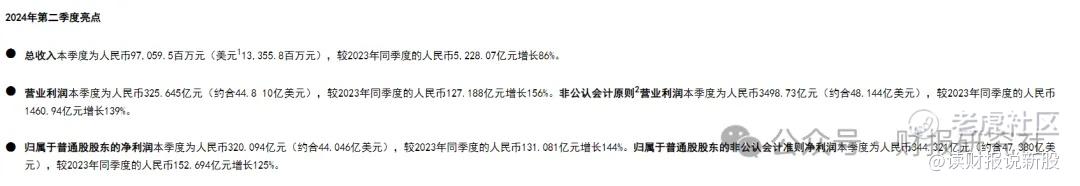
其实这份财报放哪儿都算是相当能打的,偏偏遇到了拼多多这种怪咖,这样的营收增长都满足不了市场
不过拼多多可能也算是在还债,鉴于过去拼多多的逆天表现,市场对拼多多的预期太高了,部分投资者赌拼多多会再度拿出预期的财报
赌财报的早就提前布局押注拼多多会在财报后迎来上涨,从7月底开始的一轮上涨,最大涨幅超过了20%,而同期的中概股普遍处于下跌中
而最终揭幕不如人意,股价下跌是意料之中
从拼多多的业务来看,两大收入支柱中,佣金收入增速有所放缓,但仍实现了230%以上的高增长,广告收入同比增速放缓至29%,拼多多广告收入的增长算是首次回到正常化的现象
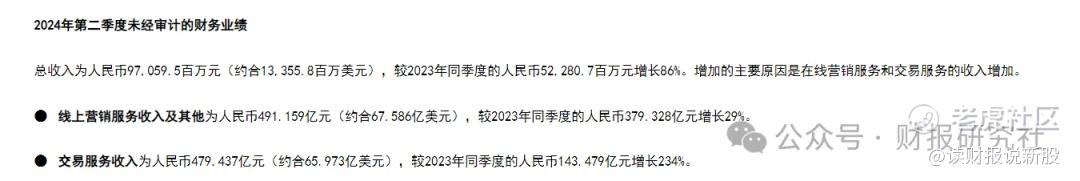
但是市场给拼多多的预期从来不是正常化的预期,不过即使拼多多的业绩增长并未达到市场的预期水平,但在迄今为止披露二季度财报的中概股中,拼多多仍是全场最佳之一
另外股价下跌还和拼多多高管的言论有关
市场多少有些被拼多多高管的发言吓到了,在电话会议上,拼多多创始人兼CEO陈磊表示:鉴于公司在多线业务上面临的激烈竞争以及整体仍处于投入阶段,拼多多在未来几年不会进行回购或分红,拼多多还做好了牺牲未来一段时间的利润换取市场的准备,高速扩张阶段接近尾声,由于电商行业竞争激烈,拼多多营收增长可能会放缓,未来几个季度的利润会有波动反弹,长期利润降低的趋势是不可避免的,同时拼多多准备大幅降低商户的交易费用,让利百亿支持优质商家,治理劣质商家,完善平台建设
这相当于拼多多一边泼冷水给市场降温,一边还不忘回身给同行留一封战书,表示想不卷死各位,我被各位卷死
这一套连接下来,整个市场都瑟瑟发抖,机构瑟瑟发抖,同行阿里 $阿里巴巴-W(09988)$ 、京东 $京东集团-SW(09618)$ 等瑟瑟发抖,散户也在瑟瑟发抖
........
即使未来没那么明朗,也有机构在力挺拼多多
高盛就把拼多多的目标价调升至184美元,高盛的底气来自于强劲的TEMU
TEMU的GMV达到110亿美元,交易佣金收入同比增长了两倍还多,利润率逐渐提高
当然也不说TEMU就可以抵消所有的问题
尽管拼多多的全球化业务已拓展至70多个海外市场,但拼多多是电商出海的先锋,并没有参照和借鉴,只能摸着石头过河,所以管理层普遍持谨慎态度,认为未来可能会面临许多变化和挑战,对商业挑战越来越严峻
无论商业环境如何变化,实惠和服务都是电商核心竞争力的源泉,前者是拼多多的基本功,就看在服务上拼多多能优化到什么地步,同时市场也该意识到之前奇迹般的财报数据,即使是拼多多自己也难以重演了
未来对于他的预期应该回归到合理的期间也无可厚非
但过度杀跌,的确是短期资金过度反应,即使未来拼多多业绩不会动不动就翻倍增长,但继续中高位数增长也是大概率事件
凡是过度,从来都是机会,而不是危险
过度上涨和过度杀跌皆如此!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 梓坚·2024-08-30👍👍1举报