


英伟达Q2财报发布:业绩大增,为何盘后股价跌超8%?
引言
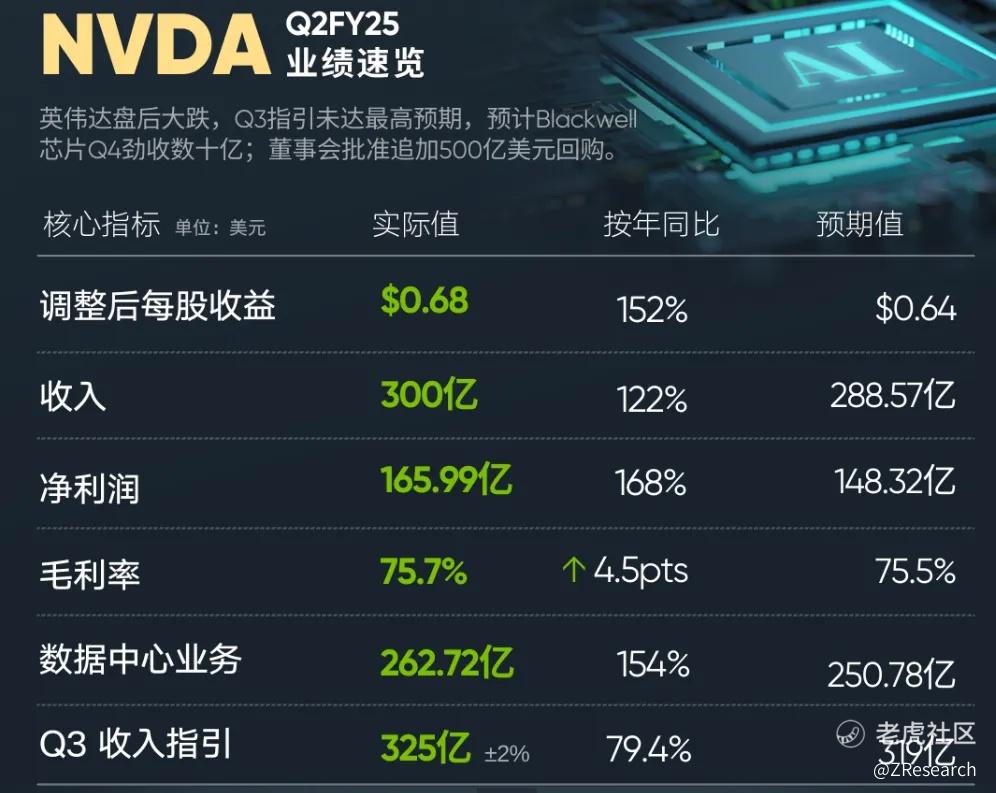
美东时间8月28日周三盘后,英伟达发布2025财年第二季度财报。英伟达第二季度营业收入300.4亿美元,同比增长122%;净利润166亿美元,同比增长168。尽管营收利润及三季度展望均超出华尔街预期,但业绩指引不及最乐观预期。财报公布后,英伟达股价先涨后跌,盘后一度跌超8%。
财务数据
01
主要财务数据
营收:300.4亿美元,同比增长122%,市场预期为287亿美元;
毛利率:75.1%,同比提升5个百分点,市场预期为75.4%;
净利润:166亿美元,同比增长168%。
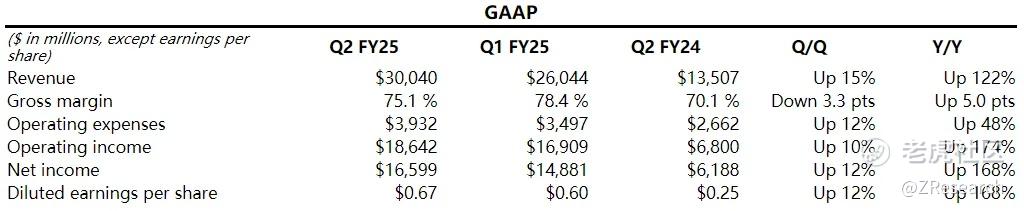
第二季度,英伟达实现营收超预期增长,主要得益于Hopper GPU计算平台的需求强烈带来的数据中心业务收入的高速增长。二季度毛利率同比有所提升,但环比下降3.3个百分点,主要是受Blackwell生产材料库存准备金等负面影响。
02
细分数据
数据中心:营收263亿美元,同比增长154%;
游戏:营收29亿美元,同比增长16%;
业可视化:营收4.54亿美元,同比增长20%;
汽车和机器人:营收3.46亿美元,同比增长37%。
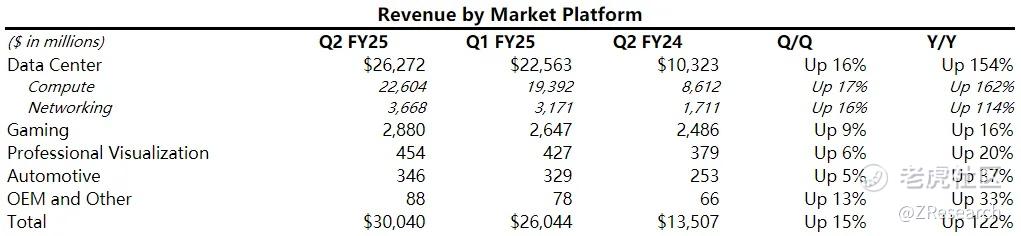
本季度数据中心业务收入占比持续提升,达到87.5%,受AI行业发展热潮推动,依旧维持高速增长。其中,计算收入为226亿美元,同比增长162%;网络收入为37亿美元,同比增长114%。
得益于市场回暖,英伟达GeForce RTX 40系列GPU和游戏机SOC的销量增加,游戏业务营收同比增长16%。
03
三季度展望
营收:325亿美元,上下浮动2%,超过市场平均预期317亿美元,但不及379亿美元的市场最高预期;
毛利率:GAAP和Non-GAAP毛利率预计分别为74.4%和75.0%,上下浮动50个基点,全年毛利率在70%左右,低于市场预期的76.4%;
Z Research Factory 观点
01
增速减弱引发市场担忧
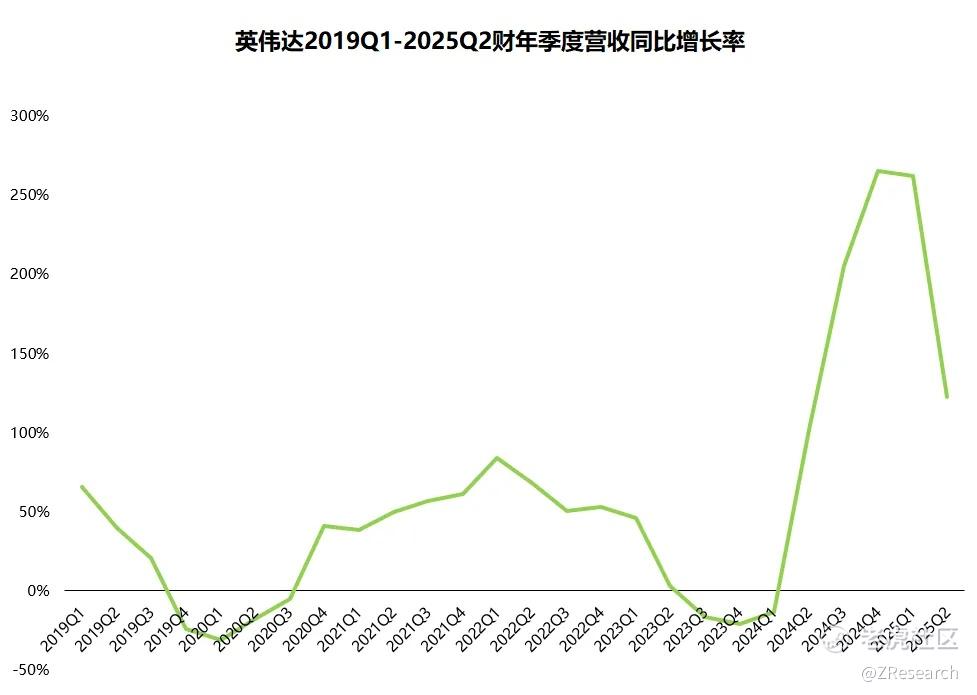
尽管收入和利润表现都超过市场预期,但相较前三个季度超过200%的增长,本季度营收增速明显放缓,超市场预期的幅度也呈下滑趋势。而英伟达对下一季度的营收预测也低于市场最乐观预期,不再维持三位数的增速,加剧了投资者对其爆炸性增长的势头放缓的担心,市场信心下降,从而引发了英伟达股价的下跌。
02
AI领域投资加大,收入有望持续增长
英伟达超过80%的营收来自数据中心业务,该业务客户为云服务提供商和大型互联网及消费企业,前者占公司数据中心收入的45%。2024年上半年,微软、Meta、亚马逊、Alphabet等科技巨头的资本支出均大幅提高,不断加强对云计算和人工智能领域的投资,投资总额已超1,000亿美元,并计划在下半年及2025年继续加大投资力度。Meta将2024全年资本支出下限上调20亿美元,预计资本支出金额为370亿至400亿美元,其他几家公司也计划继续增加AI和云计算领域的投资。市场预计到2025年,全球云基础设施的投资总额将攀升至2,510亿美元,较2024年增长11%,凸显了人工智能和云计算行业的快速扩张。根据美银的分析,AI芯片的市场规模在2024年有望达到1,000亿美元,并预计在2027年翻倍,而英伟达作为AI芯片领域的领头羊,预计将占据市场四分之三的份额。
各科技巨头对数据中心和人工智能领域投资的不断增加将带动英伟达AI芯片需求的持续攀升和数据中心业务的不断增长。此外,近期《黑神话·悟空》等游戏市场反响热烈,英伟达的游戏业务也有可能受益实现新的增长。
03
Blackwell生产计划不变,延期发货对营收的负面影响有限
此前有媒体报道英伟达计划在今年上市的Blackwell系列芯片生产受阻,预计发货时间将延后三个月。公司于财报会议上确认在芯片生产上遇到了一些阻碍,但英伟达的首席执行官黄仁勋明确表示,芯片不需要做任何功能上的修改,将按原计划在今年四季度实现量产并发货,并表示客户对Blackwell芯片需求强烈,预计四季度有望实现数十亿美元的销售额。同时,英伟达也表示,目前市场对Hopper芯片的需求依然非常强劲,即便Blackwell芯片延期发货,对其四季度的业绩也不会产生太大影响。
机构观点
摩根大通表示,英伟达作为AI行业的龙头企业,将受益于人工智能迅速发展带来的算力需求的激增,业绩将持续增长,从而推动其股价不断上升。财报发布后,摩根大通将英伟达的目标股价从115美元上调至155美元。
高盛认为Blackwell芯片的预期收入提振了市场信心,此次宣布的500亿美元回购计划对于投资者极具吸引力,对英伟达维持了“跑赢大盘”的评级,将其目标股价从135美元上调至150美元。
伯恩斯坦对英伟达的未来预期持乐观态度,认为其Blackwell芯片将带动业绩大幅增长,对英伟达维持了“跑赢大盘”的评级,将其目标股价从130美元上调至155美元。此外,伯恩斯坦还将「主权AI」业务收入的预期提高到了十亿美元。
Truist认为Blackwell芯片生产延期对公司影响很小,且数据中心业务持续快速增长,投资者无须因短期波动而出售英伟达的股票,对英伟达维持“买入”评级,将其目标股价从145美元上调至148美元。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
