


木头姐看多特斯拉到2600美元?我有不同意见!
由于在销售和利润率方面表现不佳,特斯拉今年以来下跌13%以上,在magnificent7中直接吊车尾。为了应对这一挑战,特斯拉的首席执行官埃隆·马斯克决定将公司重新定位为一家人工智能(AI)公司,重点放在机器人出租车业务上,试图以此作为新的收入来源。然而,尽管这一市场前景广阔,但特斯拉面临的竞争和高昂的前期成本可能会限制其发展。 $特斯拉(TSLA)$
木头姐看多特斯拉到2600美元
Ark Invest的CEO Cathie Wood长期以来对特斯拉持乐观态度。Ark的一份报告预测,到2030年,特斯拉的股价可能达到2600美元,其中90%的企业价值将归因于机器人出租车业务。Ark估计,特斯拉有望通过自主驾驶出行服务获得超过9500亿美元的收入。然而,这一预测基于特斯拉在机器人出租车市场中的主导地位,这一点值得商榷。
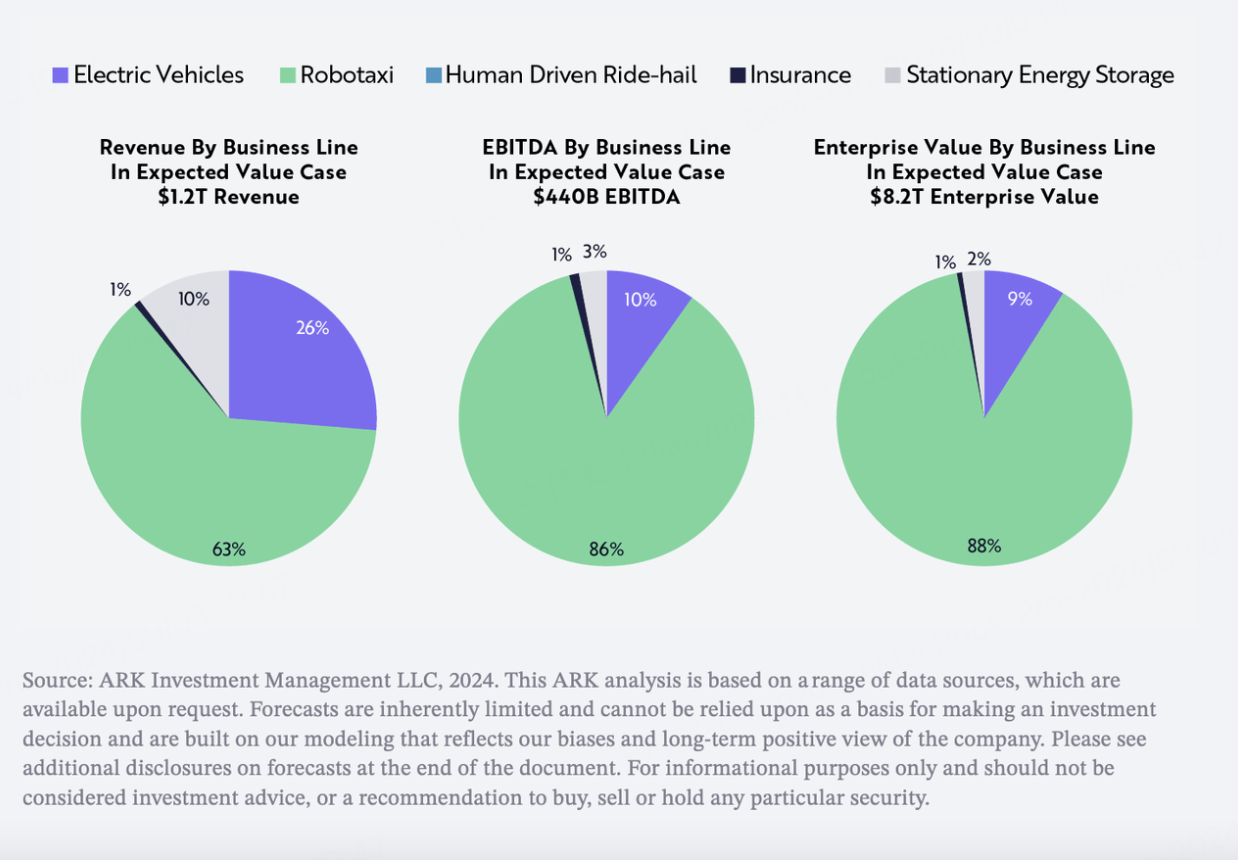
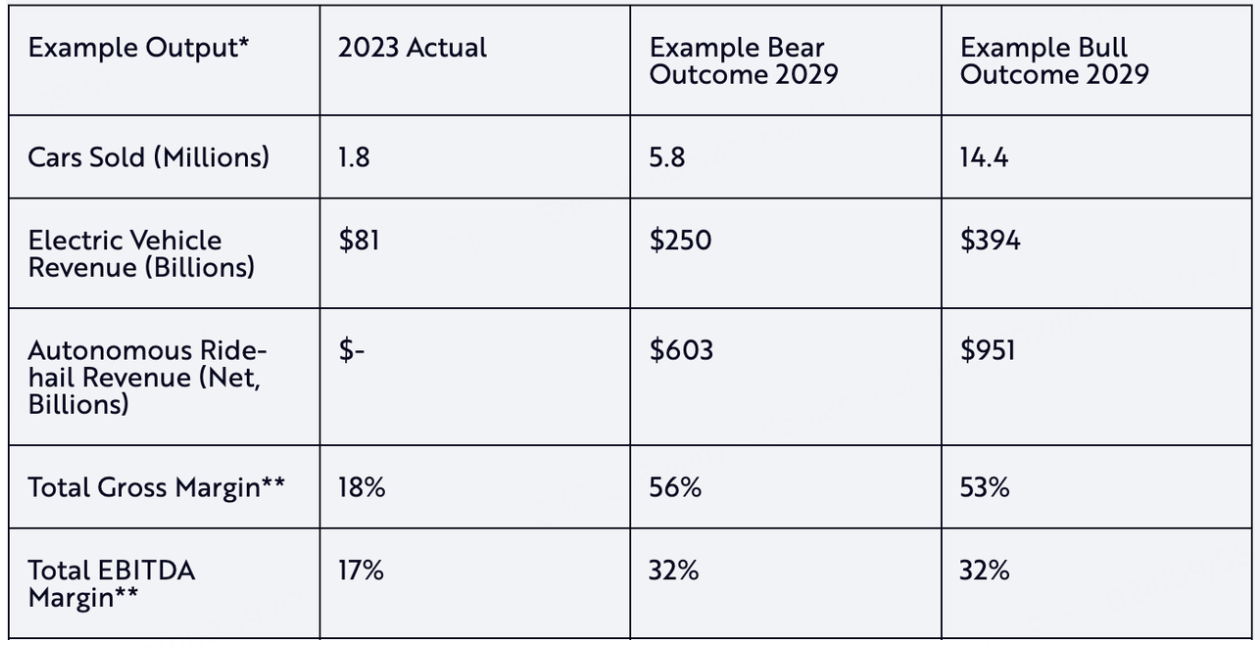
Ark的报告认为,特斯拉的全自动驾驶(FSD)技术积累数据的速度是Alphabet旗下的Waymo的110倍,且FSD的安全性已经优于人类驾驶和Waymo。然而,尽管技术优势可能存在,特斯拉在市场中的主导地位并不确定。
机器人出租车业务的现实挑战
首先,特斯拉需要投入巨额资金来建立和运营一支大规模的机器人出租车车队。以当前每辆车生产成本3万美元计算,要建立一支50万辆的车队,特斯拉需要投资约300亿美元,这几乎耗尽其当前的现金储备。这仅仅是满足现有需求,而要实现Ark设定的高目标,实际投入可能更高。
其次,特斯拉面临来自其他科技巨头的强劲竞争。亚马逊的Zoox和Alphabet的Waymo均已在机器人出租车市场展开行动。Waymo已经在洛杉矶推出服务,并且在全美每周提供10万次乘车服务,增长速度显著。Zoox也在加利福尼亚州运营,并计划扩展至拉斯维加斯。这些公司不仅在技术上有优势,而且在财务上也比特斯拉更具竞争力。亚马逊和Alphabet的收入、现金流和资金储备远远超过特斯拉,这使它们在大规模投资和快速扩展方面具有明显优势。
此外,这些竞争对手还利用了其各自的独特优势。例如,Zoox的设计与传统汽车服务不同,可能提供更高价值的体验并降低成本。Alphabet则凭借其广泛的操作系统和地图服务,能够将Waymo无缝集成到现有的应用程序中,从而迅速占领市场。
尽管特斯拉在数据积累和技术开发方面取得了一些领先地位,但在实际的市场竞争中,技术优势未必能够转化为市场主导地位。特斯拉需要证明其在商业化和扩展方面的能力,而不仅仅是依靠技术上的领先。
监管挑战与安全性问题
不仅是市场和资金问题,监管问题也对机器人出租车行业构成了巨大挑战。目前,美国国家公路交通安全管理局(NHTSA)对Waymo和Zoox的自动驾驶系统展开调查,涉及22起可能违反交通安全法的事故。这些问题表明,即使技术上有优势,机器人出租车业务仍需克服复杂的监管障碍。
尽管如此,这也为特斯拉提供了机会。如果特斯拉能够在安全性和技术上超越竞争对手,并顺利通过监管审查,它仍然有可能在这一新兴市场中占据一席之地。然而,特斯拉自身的FSD系统也并非完美,仍需进一步优化和改进。
结论
总的来说,虽然特斯拉的机器人出租车业务有望成为未来的主要收入来源,但市场前景未明。Ark Invest的乐观预测固然激动人心,但忽略了特斯拉在竞争、资金和监管方面面临的实际挑战。一切都需要等马斯克需要在10月的机器人无人驾驶出租车日上展示出一个清晰、可行的商业计划才行,准备做多的不妨再等等。 $特斯拉(TSLA)$ $Direxion Daily TSLA Bull 2X Shares(TSLL)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 隔壁邻居好老刘·2024-09-04现在做平就上车了。等起来了。吃灰么?点赞举报
- 闲人马斯克·2024-09-03你的意思是等股票再涨涨大家再上车?点赞举报
- 冬天吃雪·2024-09-04现在上车就好了点赞举报