


复宏汉霖的核心逻辑:创新药打开天花板,类似药构筑长期饭票
转个观点:听完复宏汉霖的业绩交流会,觉得市场可能低估了一点:复宏汉霖的出海逻辑,并不是简单把几个产品卖到海外,而是在搭建一个可以持续产生收益的全球商业化体系。
这套体系并不只是类似药驱动,也不是单纯依赖一款创新药,而是由“创新药打开全球市场空间、类似药提供规模化商业基础、全球商业化能力放大产品价值”共同构建的。未来几年内,目标将有超10款产品在全球范围内上市。
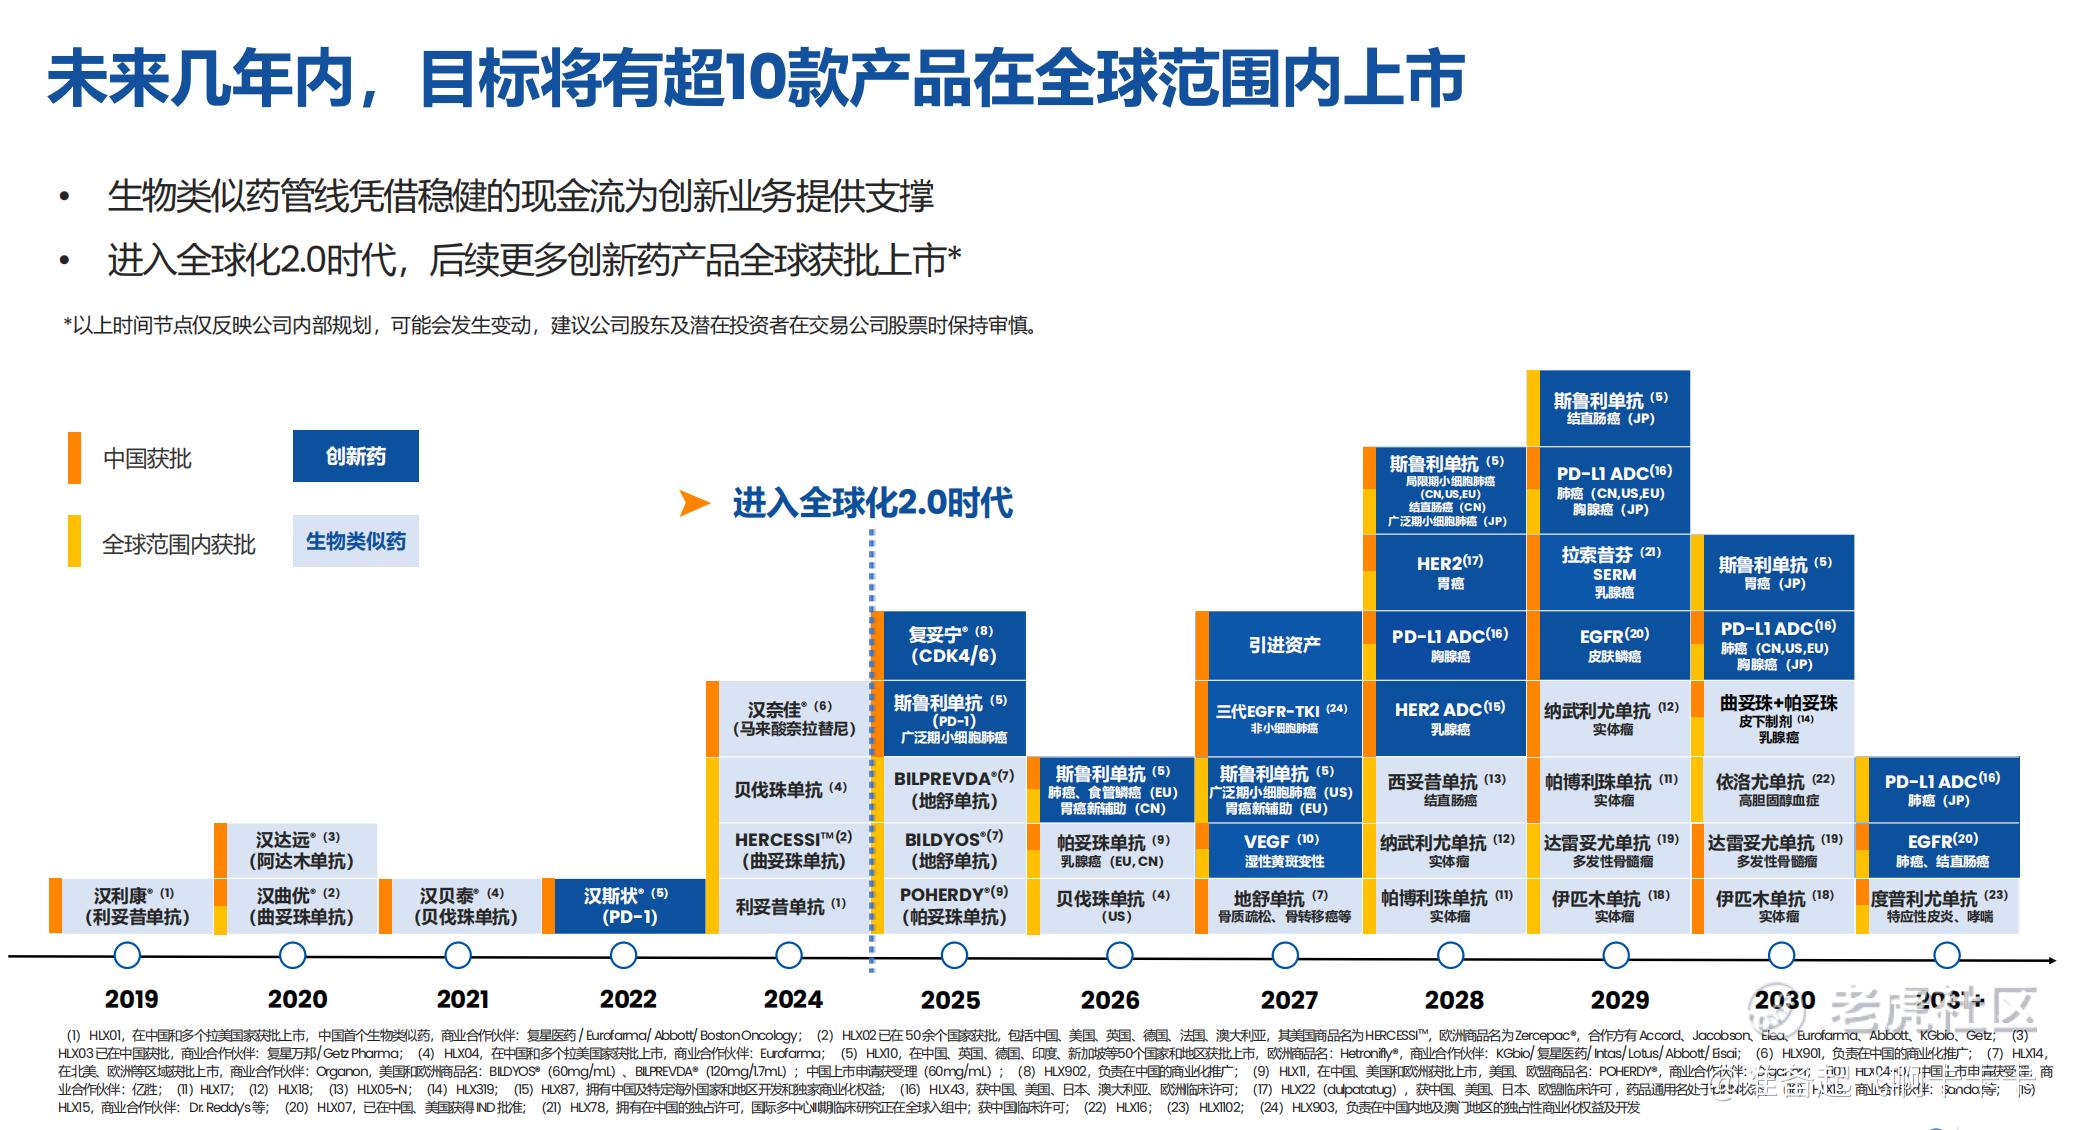
先看创新药:
斯鲁利单抗是复宏汉霖创新药能力的代表性产品。它的价值不只是已经实现商业化,更在于公司正在围绕产品持续推进全球临床和市场拓展。还有HLX22-GC301 PHAROS001 多区域临床试验,吸引了多位医学领域的重要专家参与,进一步说明产品的临床价值和研究潜力获得了较高程度的专业关注。
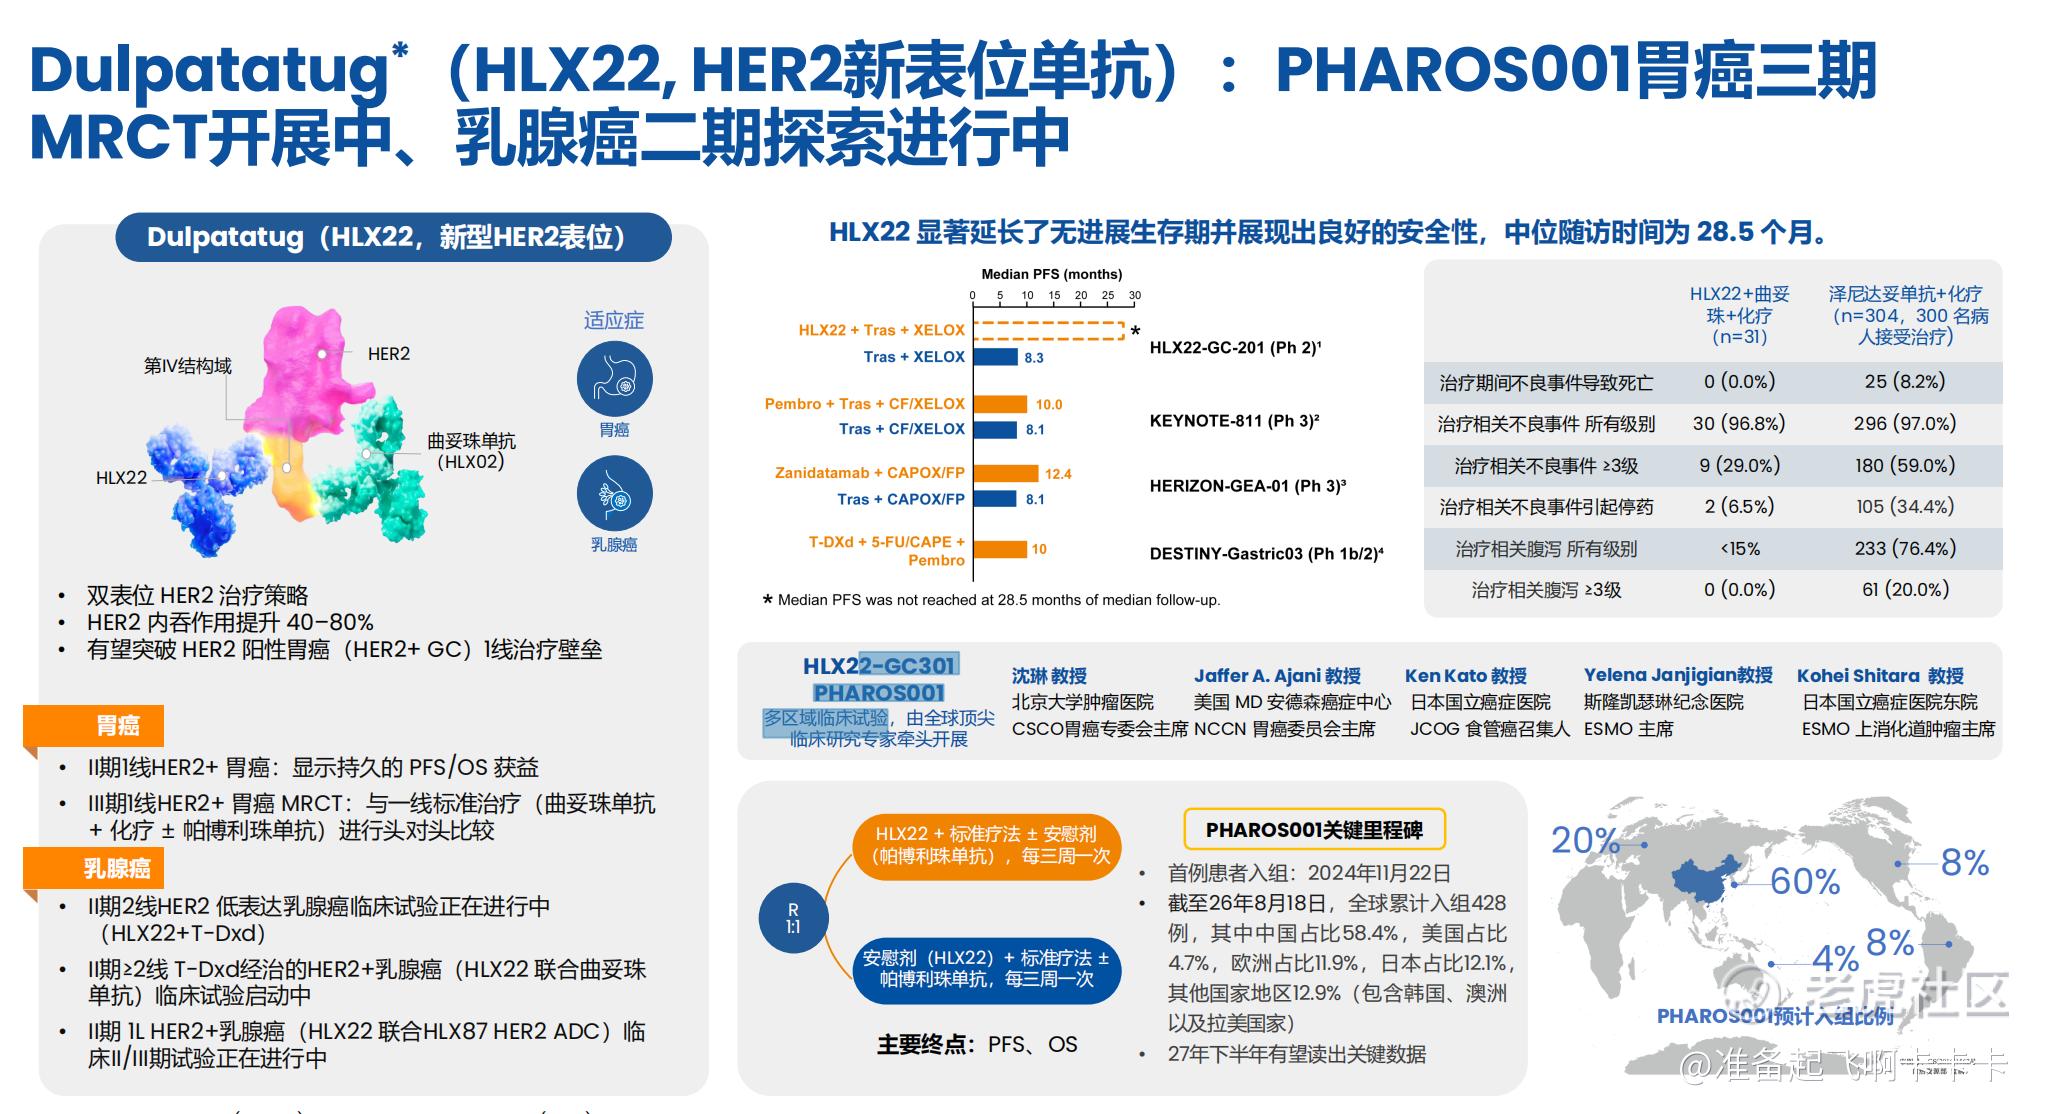
创新药的价值释放需要时间,临床进展、适应症拓展、海外注册和销售放量都需要持续验证。但如果产品能够在更多临床场景中证明价值,其商业空间和估值弹性也会明显高于单纯的成熟产品。
再看类似药:
很多人谈到类似药,容易把它理解成低价竞争。但真正有全球竞争力的类似药,并不是简单复制,而是对研发、质量、生产、注册和商业化能力的综合考验。尤其是在全球市场,能够持续推进多个类似药项目、完成国际注册并实现商业化落地的企业并不多,真正数得上的也就几家。
从这个角度看,复宏汉霖在类似药领域的优势非常突出。不仅出海数量多、国家多、最关键的不是“有多少产品”,而是有没有爆品。复宏汉霖目前已经有这样的潜力资产。
HLX17对标K药,HLX18对标O药。两款原研药一年全球销售规模都是百亿美元级。等专利窗口打开,拼的就是谁注册快、产能稳、商业伙伴覆盖广。
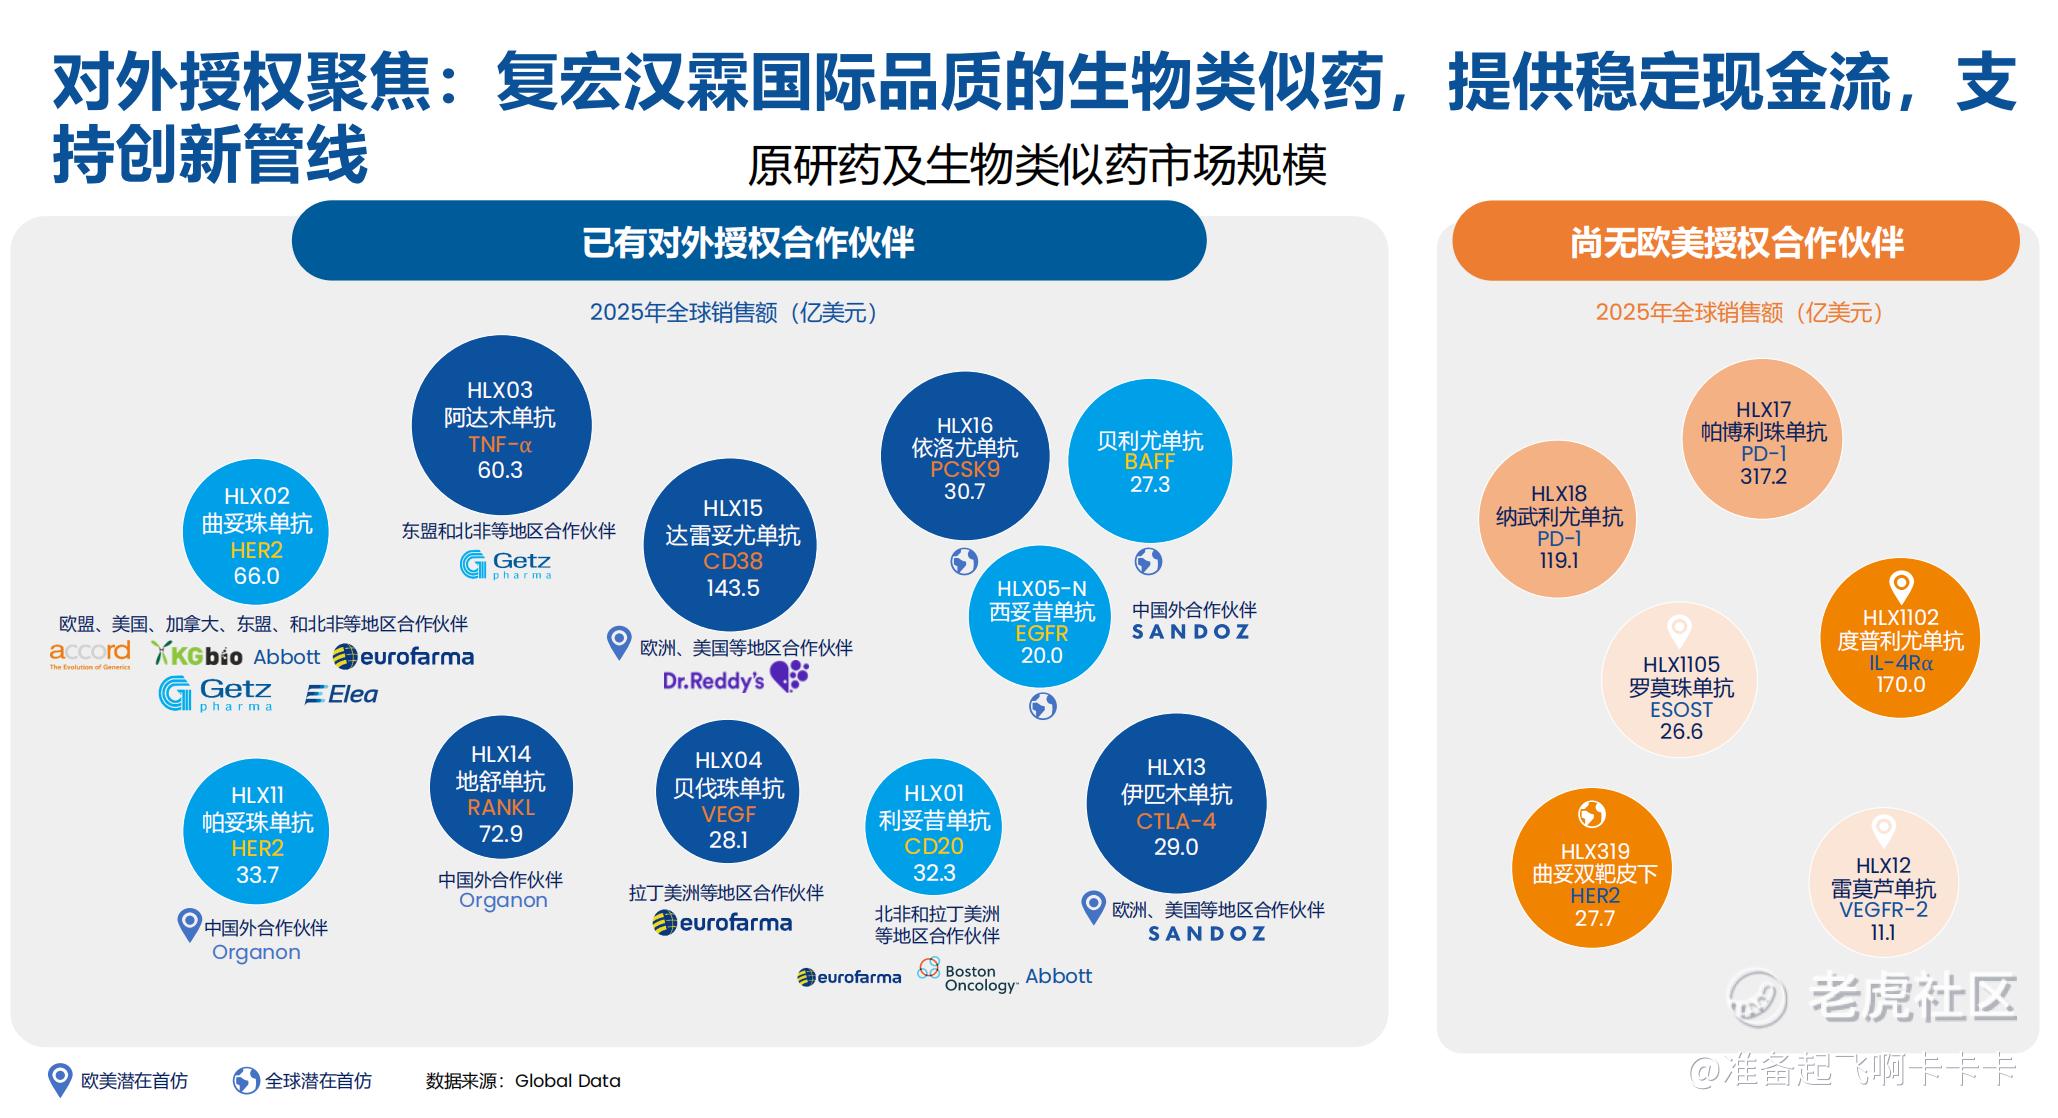
类似药对复宏汉霖的意义,不只是提供收入,更像是一张长期饭票。一方面,成熟类似药能够贡献相对稳定的商业化收入和现金流;另一方面,独有或差异化的类似药产品,又能够帮助公司避开单纯价格竞争,提升产品组合的质量和盈利能力。
这也是复宏汉霖和传统Biotech最大的区别:不是赌单一管线,而是在打造一个“产品梯队”。
从中报来看,这套模式正在逐渐验证。2026年上半年,公司收入35.9亿元,同比增长27.3%;研发前盈利12.6亿元,同比增长28.8%;海外产品收入同比增长159.4%。更重要的是,公司研发投入仍保持增长,说明企业正在进入“商业化反哺创新”的阶段。
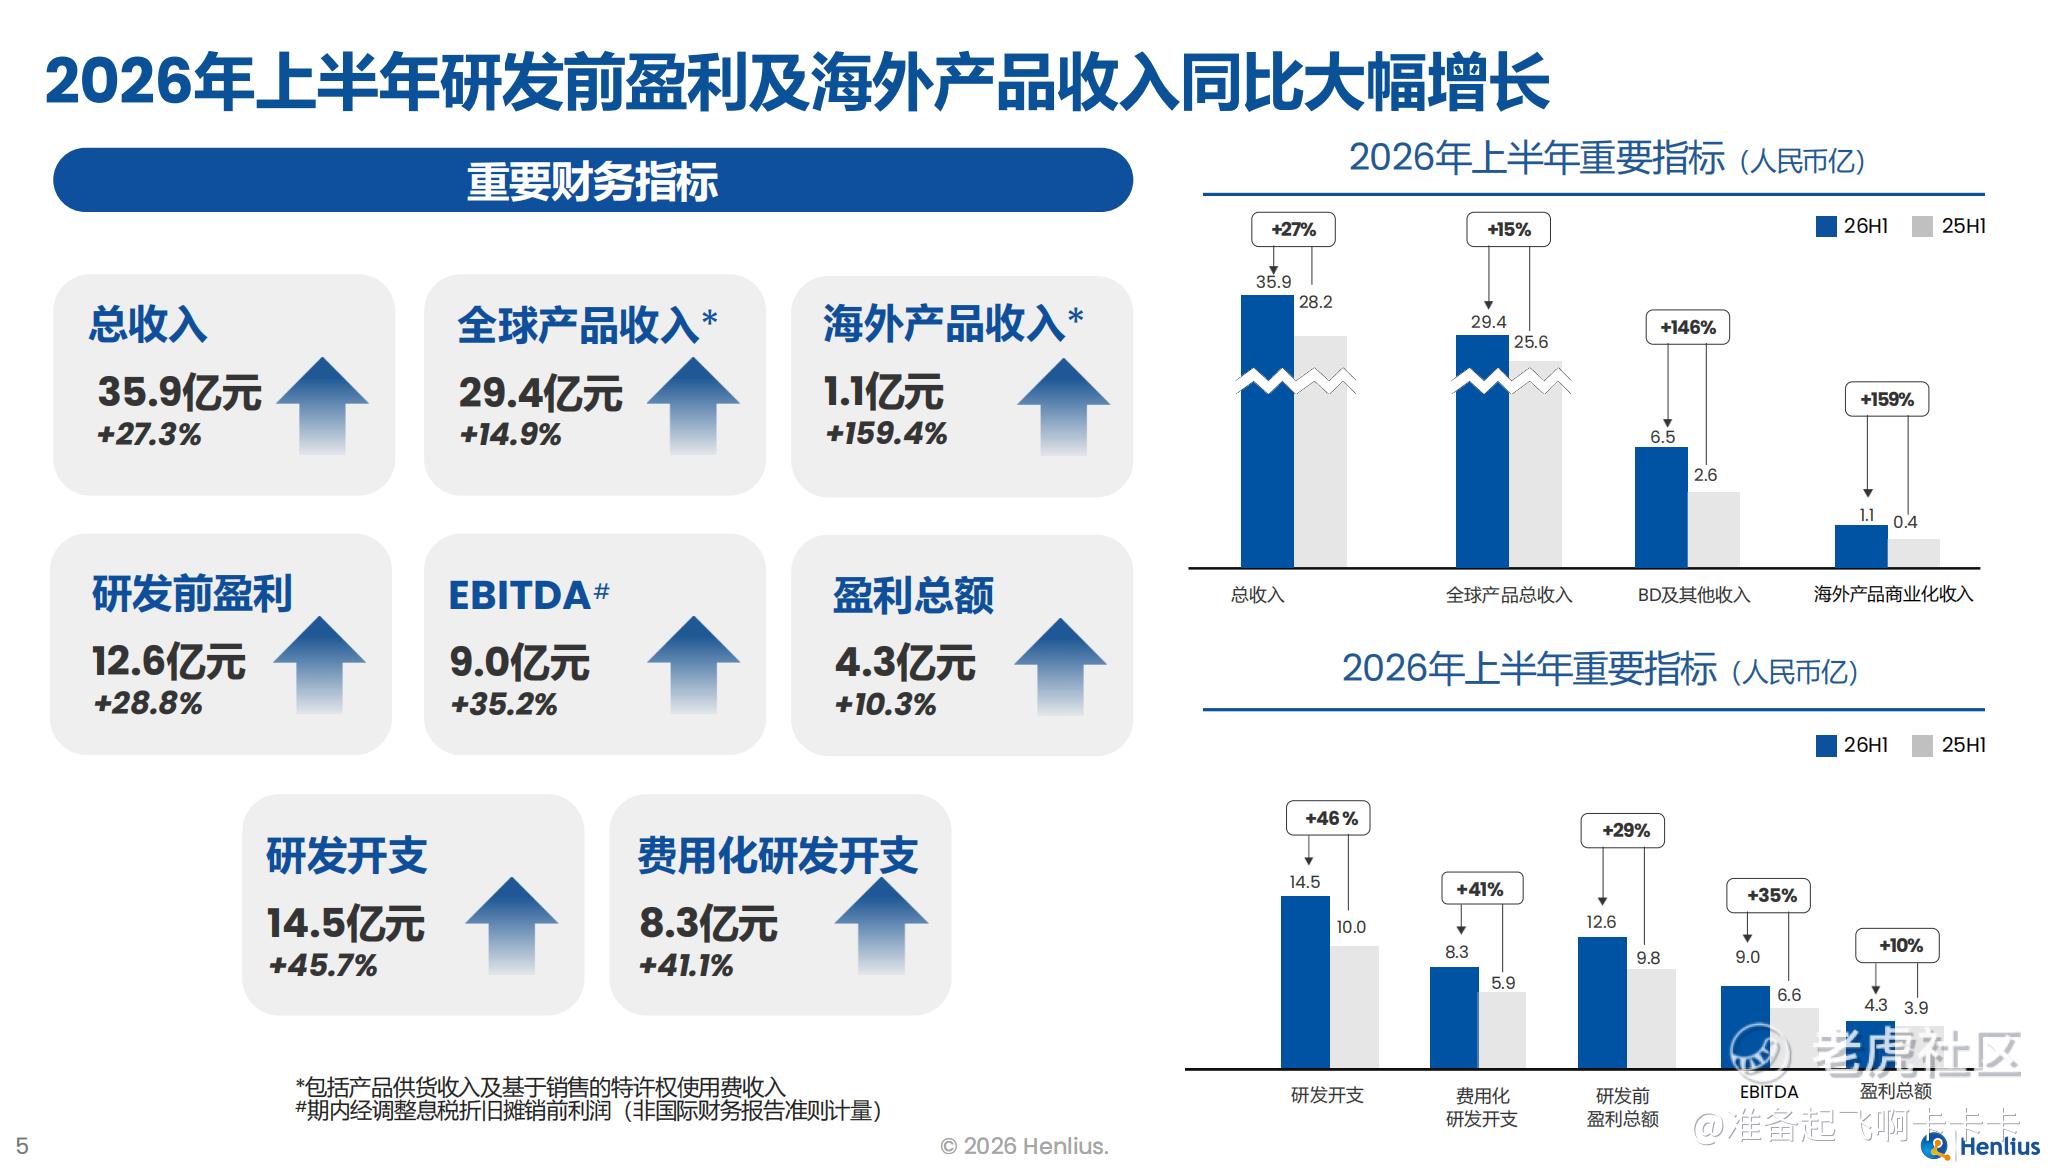
业绩交流会上,朱骏也提到,公司未来海外收入有望保持高速增长,按每年翻一倍的预期来看,2026年至2029年有望实现翻8倍的目标。
如果参考山德士从传统仿制药业务向全球化平台转型后的估值修复逻辑,市场未来看的可能不再只是“一家创新药公司”,而是一家拥有全球产品组合、海外商业能力和持续现金流能力的平台型药企。
当然,估值提升最终仍需要靠产品上市、销售放量和海外商业化兑现来验证。但如果复宏汉霖能够持续跑通“产品出海—收入增长—现金流增加—创新投入”的循环,那么市场给予它的估值逻辑,也可能从单纯Biotech向全球化生物制药平台转变,对标Sandoz的市值增速复宏汉霖市值翻3倍应该问题不大。
还有一个经常被忽略的东西就是产能。现在徐汇、松江一期、松江二期合计84,000L,公司还计划在零新增CAPEX情况下把现有产能再挖出10%以上,同时准备继续扩建、合作共建和海外CMO。
真正的变化,不只是产品走出去,而是一家公司同时具备了创新药打开未来、类似药支撑当下、独有类似药构筑壁垒、全球商业化创造长期收益的能力。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
