


高盛重估光模块:2027年1.6T超过800G
Goldman Sachs重新调整全球光模块行业模型。2026—2028年,全球光模块出货预测分别上调21%、31%和31%;800G及以上产品分别上调31%、39%和36%;1.6T及以上产品的调整更大,分别达到29%、61%和50%。
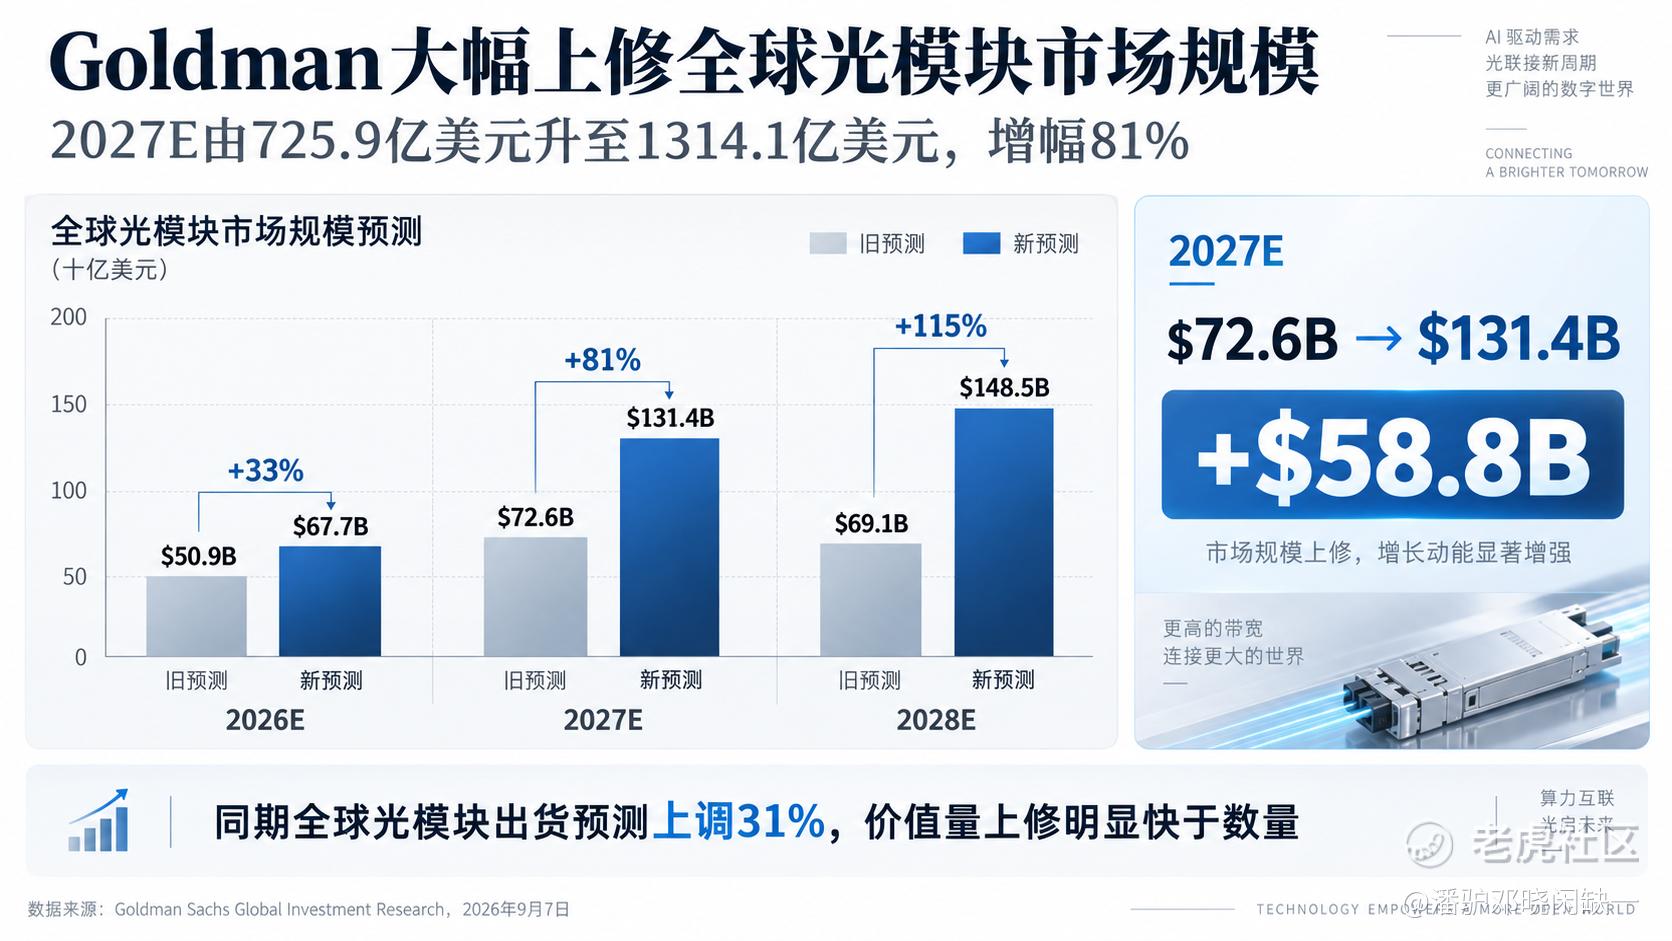
市场规模的变化更加明显。Goldman将2026—2028年全球光模块TAM由此前约509亿、726亿和691亿美元,提高至677亿、1314亿和1485亿美元,分别上调33%、81%和115%。其中2027年单年模型增加接近590亿美元,而同期全球光模块出货预测只提高31%。
这种剪刀差很难仅靠“多卖光模块”解释。Goldman最新模型把更高的权重放在产品结构:800G进入成熟阶段,1.6T开始成为高速光模块主力,3.2T则比此前假设更早建立规模。
01
2027年的590亿美元增量,核心在速率结构
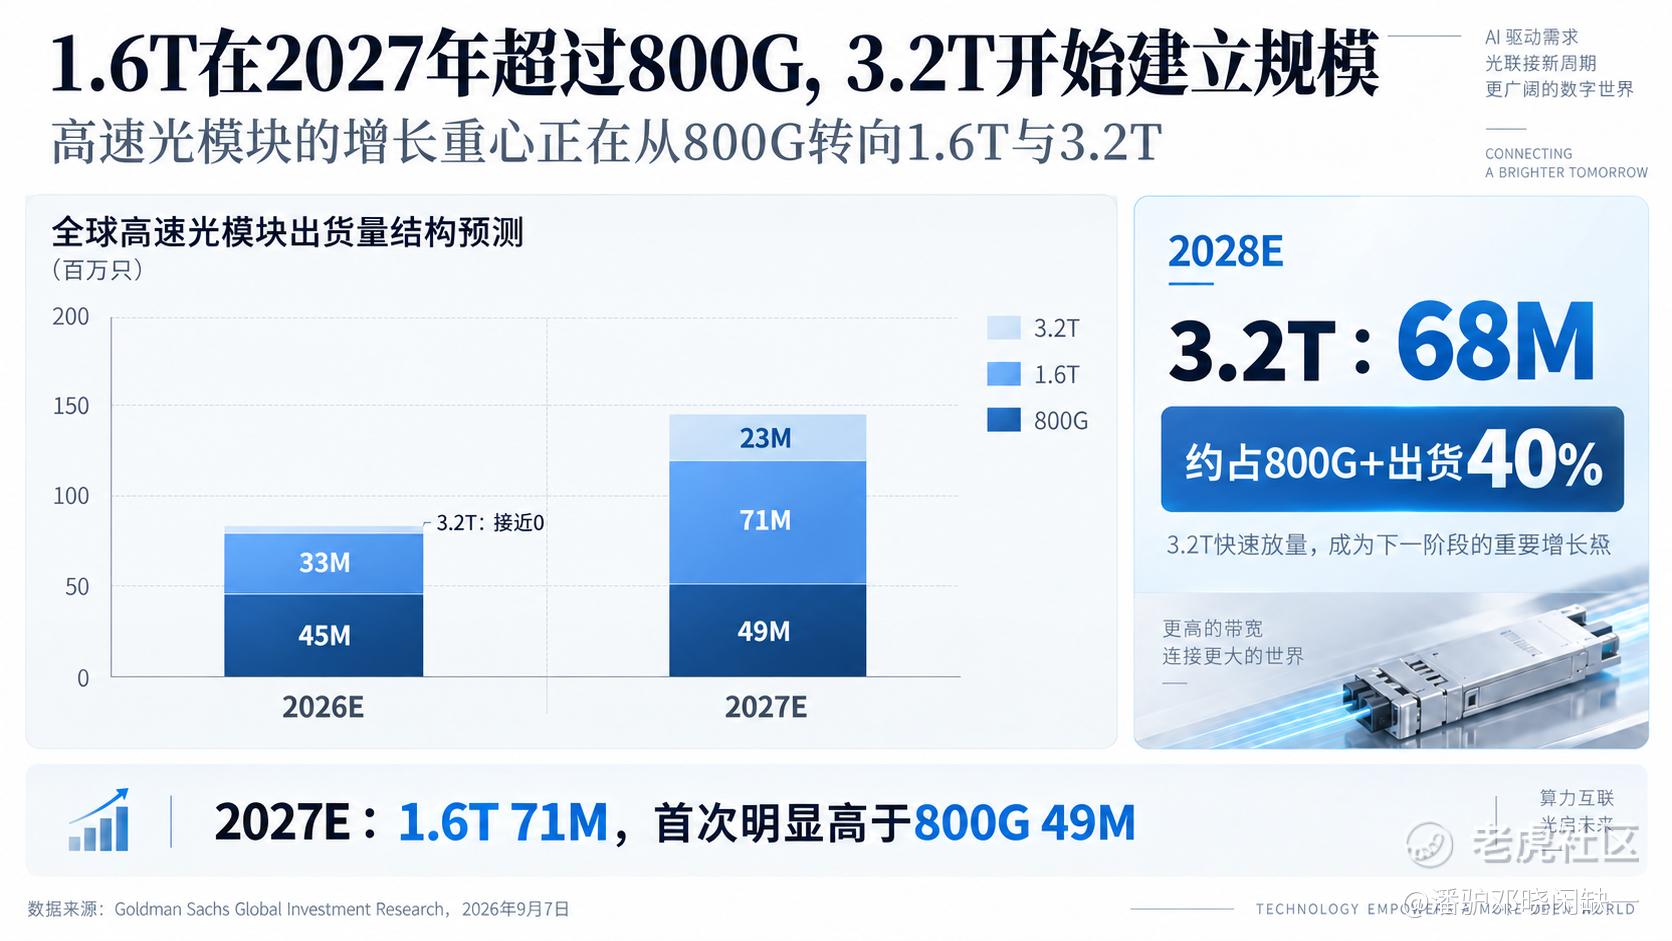
Goldman预计,2026年800G和1.6T出货分别约4500万和3300万只。到2027年,800G仅提高至约4900万只,1.6T则升至约7100万只,同时3.2T开始形成约2300万只需求。
1.6T在2027年第一次明显超过800G。到2028年,Goldman预计3.2T进一步达到约6800万只,占800G及以上高速光模块出货接近40%。
因此,2027年之后判断行业收入,已经不能只看总出货量。更高的速率意味着更高的单只模块价值量,同时也要求供应商重新通过400G/lane、硅光、光引擎、DSP和封装等技术环节的验证。高速产品占比提高后,行业TAM可以明显快于模块总量增长。
3.2T则存在一个值得跟踪的时间差。Goldman已经把2027年全球3.2T需求放到约2300万只,但部分头部模块厂自身的公开路线仍更谨慎。市场目前交易的是行业需求曲线,供应商利润表能否同步兑现,仍取决于客户认证和量产节奏。
02
Rack扩张之外,每颗AI芯片对应的光连接数量也在增加
这轮需求模型调整的另一端来自AI服务器。Goldman预计,2026—2028年NVIDIA rack-scale AI服务器分别达到约5万、9.2万和14.8万架,AMD分别约5000、1.3万和1.5万架。两家公司合计由2026年的约5.5万架增加到2028年的16.3万架。
Rack数量增长只是第一层。Goldman同时预计,ASIC在全球AI芯片中的出货占比将由2026年的50%提高至2027年的52%、2028年的55%。其渠道判断认为,部分ASIC集群对高速网络的依赖甚至高于传统GPU服务器。
模型里还直接提高了单颗AI芯片对应的光模块数量假设。以Rubin Ultra为例,Goldman将每颗GPU对应的1.6T模块假设由0提高至2个,3.2T由3个增加到5个,同时首次加入Google TPU v9服务器。
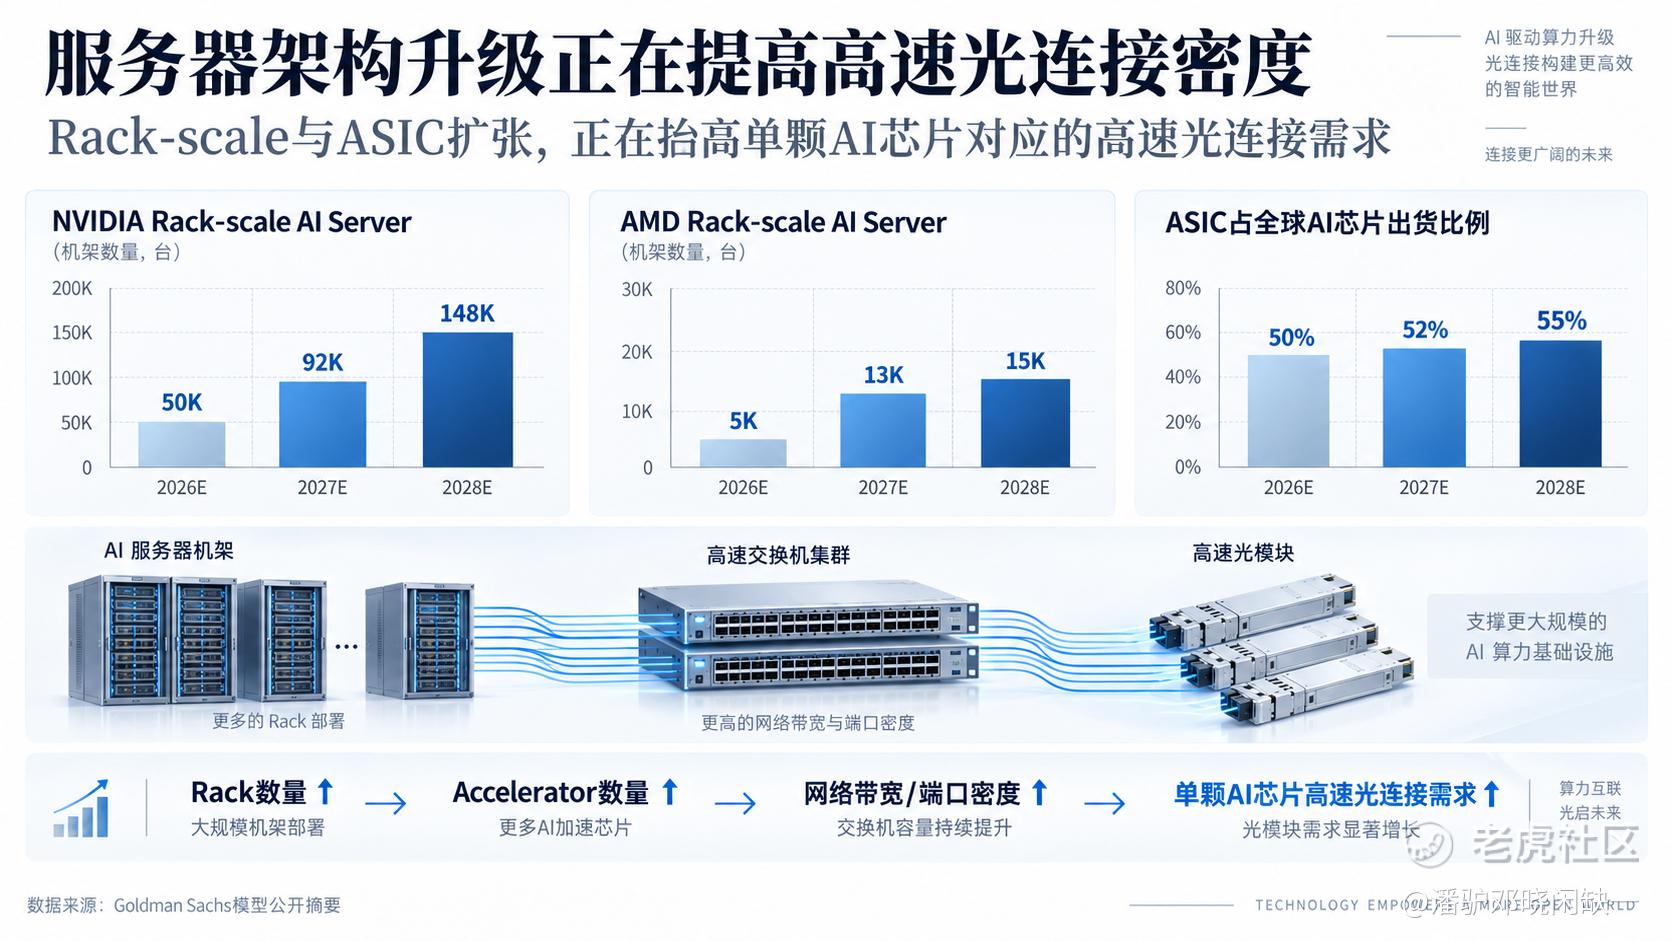
需求函数因此越来越接近:AI Rack数量 × 每Rack计算芯片数量 × 单颗芯片高速光连接数。只要后两个变量继续上行,光互联需求就可以跑得比AI服务器数量更快。
03
1.6T放量后,利润开始向硅光和光源重新分配
Goldman预计,硅光在800G、1.6T和3.2T产品中的渗透率分别约60%、80%和80%。其1.6T成本模型更加直观:硅光方案采用约4颗70mW CW激光器,激光器成本约15—20美元;传统EML方案需要约8颗200G EML,对应激光器成本约160美元。
这不能直接等同于模块厂毛利率必然提高,因为DSP、封装、良率、产品ASP和客户定价仍会影响最终利润。但产业链内部的价值来源已经出现变化:CW Laser、SiPh光引擎、外置激光源和CPO/NPO的重要性提高。
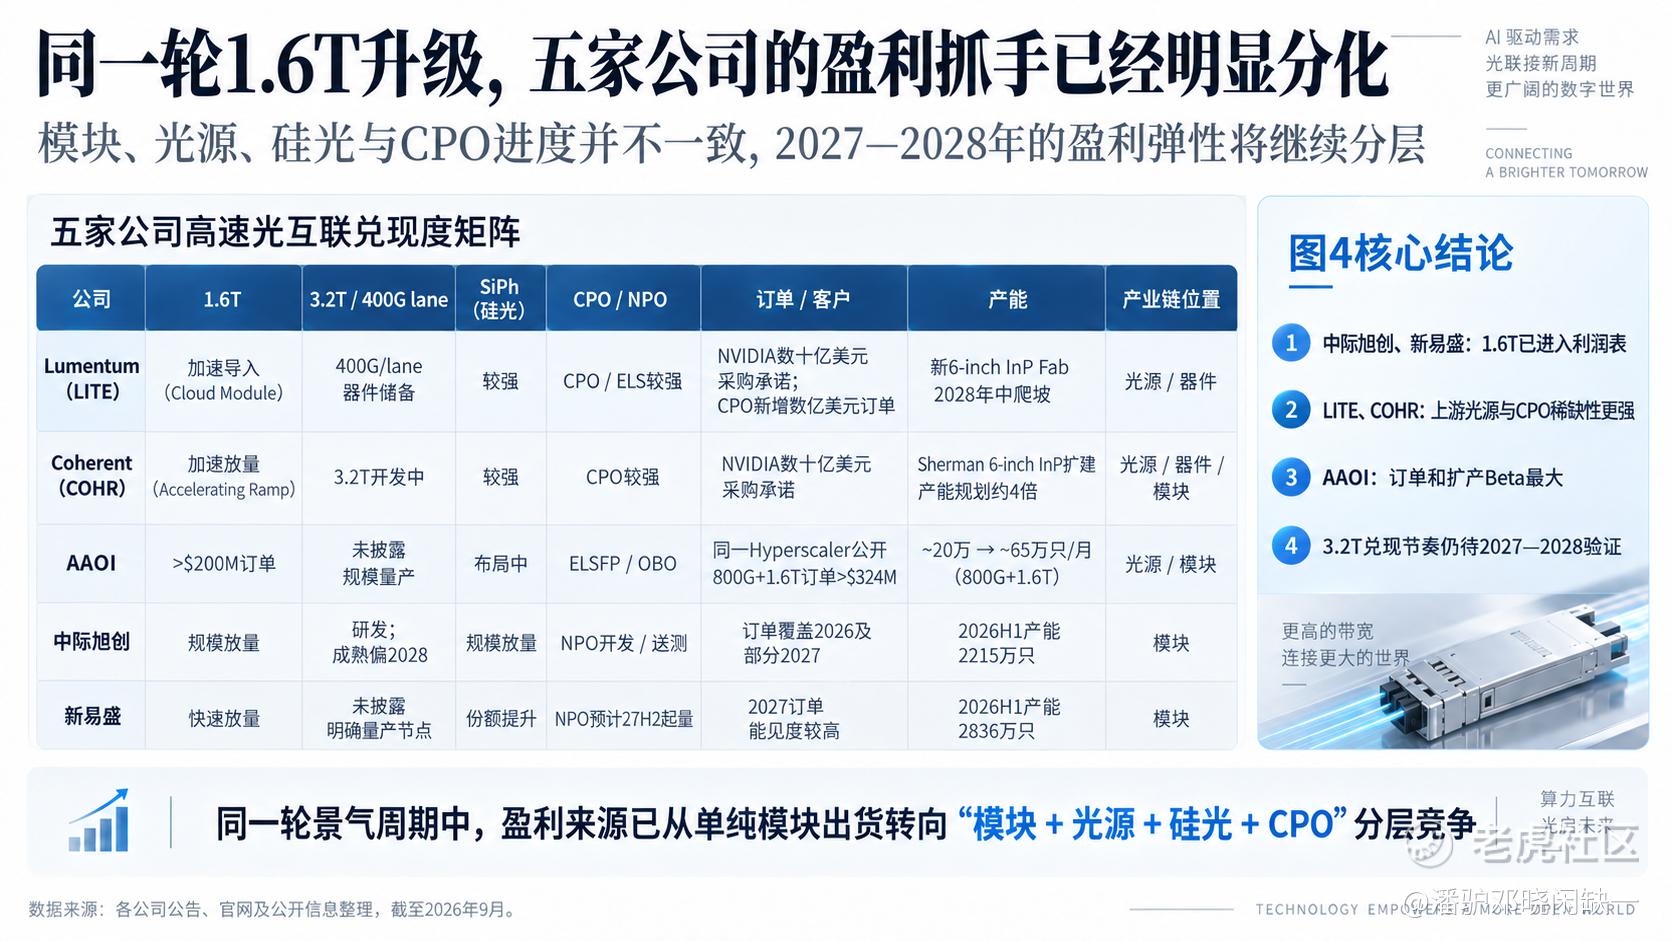
这也是Lumentum和Coherent估值体系与传统模块厂出现差异的重要背景。今年3月,NVIDIA分别向Lumentum和Coherent投资20亿美元,两项非独家合作均包含数十亿美元级采购承诺和未来产能获取权。Lumentum对应先进激光器,Coherent则涵盖先进激光和光网络产品。
Lumentum当前已经收到新增数亿美元级CPO订单,计划在2027年上半年交付;公司同时披露OCS backlog超过4亿美元,ELS获得初始订单,高功率CPO Laser需求继续增加。Coherent的优势在于垂直度,其技术覆盖InP、EML、SiPh、VCSEL、1.6T模块以及CPO;OFC 2026已经展示6.4T socketed CPO和400G/lane链路,同时3.2T仍处于技术开发及验证阶段。
04
中际旭创、新易盛:1.6T已经进入规模收入阶段
中际旭创2026年上半年实现收入417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%。其中光通信收发模块收入413.55亿元,毛利率46.59%,同比提高6.63个百分点。公司明确指出,800G、1.6T产品出货快速增长、占比持续提高。
在这一阶段,中际旭创的竞争力主要落在客户份额、规模生产能力和成本控制,而3.2T目前仍需要等待后续产品成熟及客户认证。
新易盛2026年上半年收入209.10亿元,同比增长100.34%;归母净利润75.29亿元,同比增长90.98%。光互联产品收入208.83亿元,毛利率48.46%。公司披露,800G已经成为主力出货产品,1.6T在二季度较一季度明显增加,预计三、四季度进一步提速;硅光产品份额也在持续提高。
NPO则给出了更明确的时间表:预计2027年下半年开始商业起量,2028年出货规模进一步增加。因此,两家A股模块厂2027年利润表最确定的变量仍然是1.6T、硅光和客户份额,而不是提前计入大量3.2T收入。
05
AAOI:订单已经兑现,利润率还需要爬坡
AAOI的弹性更集中在订单和扩产。3月,公司获得长期Hyperscaler客户首笔1.6T批量订单,金额超过2亿美元;随后同一客户再下两笔800G订单,累计达到1.24亿美元。公开披露的800G和1.6T订单合计超过3.24亿美元。
公司2026年第二季度收入1.919亿美元,同比增长约86%;Non-GAAP毛利率29.8%,Non-GAAP净利润550万美元。同期800G和1.6T月产能接近20万只,公司预计年底可达到约65万只/月。
订单体量和扩产速度都很高,但盈利能力尚未达到另外几家头部公司的水平。因此AAOI的核心变量不是有没有订单,而是新增产能能否以足够高的良率和毛利率转化成利润。
06
估值已经开始按产业链位置分层
截至9月7日MarketScreener一致预期,新易盛、中际旭创、AAOI、Coherent和Lumentum的2027E P/E大致为:15.3x、14.9x、30.0x、38.1x、41.6x。
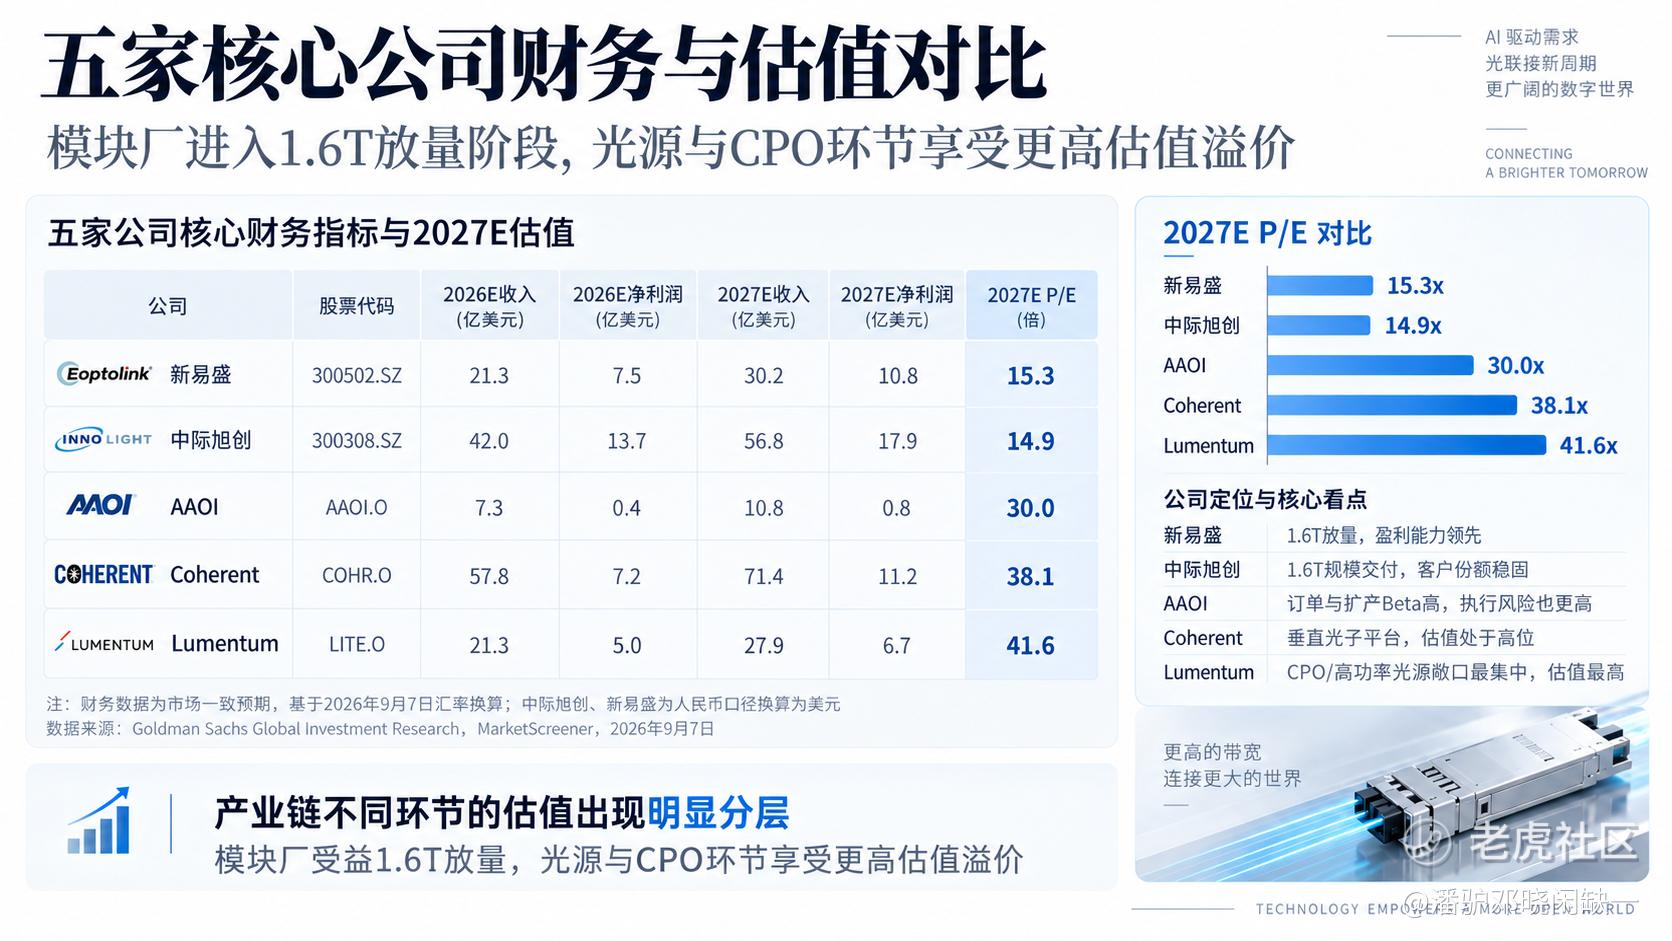
这个排序与当前收入增速并不一致。中际旭创和新易盛已经实现大规模1.6T交付,光模块相关业务毛利率接近47%—48%,但远期估值仍处于十几倍。
Lumentum FY26Q4收入同比增长109.3%,Non-GAAP毛利率50.4%;Coherent FY26Q4收入同比增长约34%,Non-GAAP毛利率40.2%。两家美股公司获得的估值溢价,更多对应InP、高功率CW Laser、SiPh和CPO等下一代光互联资产。
AAOI则处在另一种状态:订单和扩产弹性很高,但当前毛利率明显较低,因此30倍左右的远期估值对执行效率提出了更高要求。
结语|2027年开始交易产品结构
Goldman这次模型调整最值得看的并不是“光模块需求继续增长”。2027年全球光模块出货预测提高31%,TAM却提高81%;同期1.6T预计达到约7100万只,3.2T开始形成2300万只规模。
高速光互联的增长逻辑已经从单纯的数量扩张,转向速率升级、单芯片光连接数、硅光渗透率以及下一代封装架构。
对应到公司层面,差异也会继续拉开。中际旭创、新易盛要验证1.6T高增长能否继续维持客户份额和毛利率;Lumentum、Coherent要把下一代光源和CPO订单转成收入;AAOI则需要证明大规模扩产之后,良率和利润率能够同步抬升。
3.2T是下一阶段最容易产生预期差的变量。Goldman已经把2027年的行业需求放到2300万只,但供应商实际收入确认仍取决于产品成熟、客户认证和量产能力。
谁先展示3.2T并没有那么重要,谁能把3.2T稳定交付并赚到钱,才是估值真正需要验证的部分。
资料来源:Goldman Sachs Global Investment Research、相关公司财报及公告、MarketScreener;数据截至2026年9月。本文仅用于产业与公司研究讨论,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
