


成为"地王",地平线还要走几步?
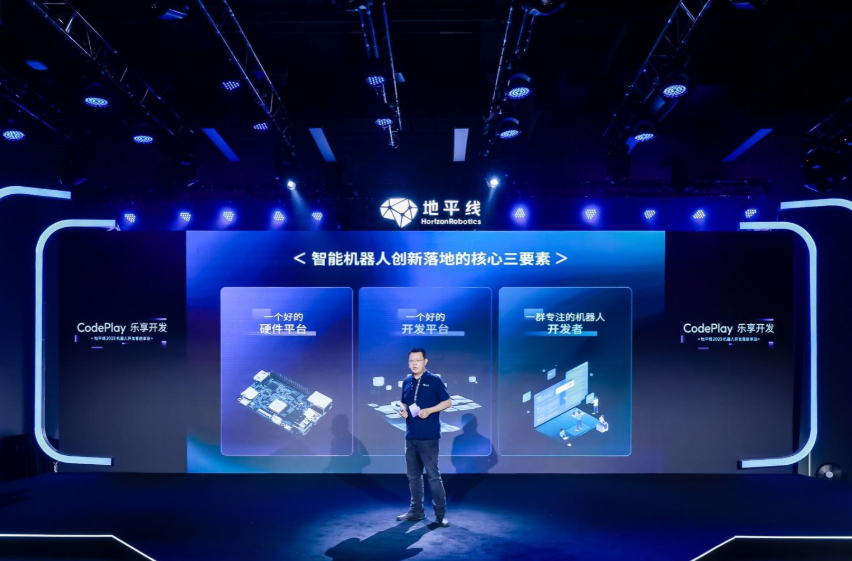
$地平线机器人-W (09660)$ 半年报出来后,“地王”的说法也越来越多。简单理解,就是地平线相当于智能汽车时代的"宁王"。电动化时代的底座是宁德时代,智能化时代的底座是不是就是地平线?
说实话,第一次听到这个类比,我心里是打问号的。宁德时代是什么地位?全球动力电池绝对龙头。地平线现在还在亏钱,这能叫"王"?
但看完地平线的中报,又把电话会纪要看了几遍,我倒是觉得,这个类比,有点门道。只是不能简单粗暴地说"地平线就是智驾界的宁德时代",得把中间的逻辑拆开看。
地平线想成为"地王",不是一个简单的概念,更不是一蹴而就的。我梳理下来,地平线要想成为“地王”,必须分“三步走”,从一家芯片公司,变成平台公司,最后再变成基础设施公司。这三步走完,"地王"的帽子才算真正戴稳。
第一步:芯片第一,但别只盯着出货量
先看几个数字。
征程®智驾芯片量产突破1500万。今年上半年,地平线智驾芯片市场份额达到32%,连英伟达都压了一头。
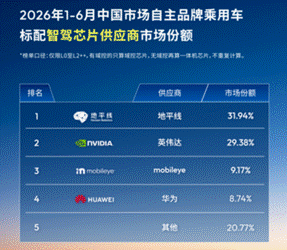
财报数据显示,2026上半年地平线征程系列出货221.8万套,同比增长12.1%。在自主品牌ADAS市场,份额干到了50.02%,是第二名的两倍,一半以上的芯片都是地平线的。
50%是个什么概念?宁德时代今年一季度国内动力电池份额重新站上50.1%。两个50%,遥相呼应。这不是巧合,这是产业渗透率的关键节点,占据半壁江山,就意味着你已经从"打江山"变成了"守江山",从"能不能卖出去"变成了"别人还能不能绕开你"。
但很多人看到50%就开始焦虑:ADAS渗透率都76.1%了,地平线份额都过半了,这还有增长空间吗?
这个空间,就是高阶智驾芯片。
在高阶智驾芯片这个战场,地平线去年还是第三,今年上半年已经冲到第二,超过**,仅次于英伟达。而电话会上管理层放了一个很明确的信号:明年,地平线将成为高阶智驾芯片第一。
底气在哪?之前市场担心车企自研芯片后对地平线的影响,但实际上,公司的大算力芯片及HSD辅助加上系统已获得比亚迪高阶智驾平台定点,年内量产交付。
另外,地平线不仅卖芯片给车企,它还提供底层技术支持,车企采购公司的代码和服务后可自研芯片,也可对软件进行二次开发,毛利稳定在90%以上。
就在业绩会上,管理层还透露,目前HSD已经覆盖了中国自主品牌Top5和合资企业Top2,几乎覆盖了这个市场里量最大的客户群。
地平线在低阶市场巩固住基本盘,但真正决定未来估值的,是高阶芯片从20%份额往第一冲的过程,如果达到40%。那也有翻倍的空间。
第二步,正在发生:平台模式加速成型,这才是质变
如果看地平线还只看出货量,那可能就忽视了中报的真正含金量。
地平线半年报最重要的一点是上半年收入结构变了。授权及服务收入11.29亿,同比增长52.7%,占比从47.8%直接抬到55.0%。
软件授权收入,又一次跑在了硬件前面。
说实话,这算不上什么"商业模式质变"。地平线从来就不是一家纯卖芯片的公司,前几年授权收入的占比就不低,只是市场习惯了盯着出货量聊,没太当回事。这次授权收入增速冲到52.7%,再次超过硬件,更像是平台化逻辑在加速兑现,不是从0到1,而是从1到10。
什么意思呢?地平线从成立第一天起,做的就是开放生态。征程2、征程3时代,工具链、算法授权、软件许可这些业务就一直存在。它从来不是"卖黑盒"的,车企和Tier-1一直都能在它的平台上做二次开发。
以前市场只看见盒子,现在终于看见IP了。把底层芯片架构、AI基座模型、开发工具授权给客户,让有实力的车企自己做方案。这门生意毛利率90.4%,几乎零边际成本,客户粘性极强。授权出去的东西,车企是会长在生态里的,换起来成本极高。
你看,这跟宁德时代完全是两条路。宁德时代的飞轮是"规模越大-成本越低-客户越多-规模更大",典型的制造业逻辑。地平线现在的飞轮是"越多车企采用-越多车型量产-越多开发者进来-软件和IP复用率越高-开发成本越低-越多车企采用"。
这像谁?像ARM,像安卓,像英伟达的CUDA生态。这是智能化时代需要的商业模式。
电话会上余凯说得很直接:如果每年投个10亿、20亿研发就能跑到终局,那地平线根本不用干这行了,说明门槛太低,是个车企都能做,天花板也就那样。地平线为什么敢这么投入?因为平台型公司的逻辑就是这样:前期把技术做扎实,把生态养起来,后期赚钱就不用说了。
所以我对于第二步的核心判断是:地平线正在从"芯片公司"变成"智驾平台公司"。收入结构就是铁证。以后看地平线,光盯出货量不够了,得看授权收入增速、看生态绑定深度、看单车价值量。
第三步,也是最难的一步:成为"无法被取代"的平台型公司
好,平台模式成型了,就能叫"地王"了吗?
还不能。
宁德时代之所以是"宁王",不是因为它卖得多,而是因为车企可以换电池供应商,但很难绕开它的技术、规模、成本和供应链能力。这是一种"不可替代性"。
目前智能驾驶这条赛道上,竞争对手太多了。英伟达、**、还有一堆车企喊着要自研,未来ASIC芯片也可能冒出来搅局。
地平线必须回答一个灵魂问题:车企为什么最终必须选你,而不是买英伟达、用**、或者自己干?
答案只有一个:成为智能汽车时代的"Arm+Android"。一边是芯片平台,走的是Intel的路子,卖算力底座,车企按需采购。另一边是软件平台,HSD走的是Microsoft的路子,未来L4-L5时代按里程收费或订阅。但真正让车企"长"在地平线生态里的,是第三条线:IP授权,也就是Arm+Android模式。
真正的平台型基础设施,是车企可以基于地平线的芯片架构、AI基座模型、开发工具链,自己去开发智驾系统。Tier 1可以在上面做方案,算法公司可以在上面跑模型,车企可以在上面定义自己的差异化。
而且这不是纸上谈兵。电话会上余凯说:世界最大的新能源车企、全球最大的汽车零部件集团之一、中国最大的合资车企,都是地平线IP授权的客户。这些客户"产品深深根植于地平线的技术生态,一代一代持续合作"。
你品品这句话的分量,不是签了一单就走,是代代绑定。一旦你的智驾系统是基于地平线的BPU架构、工具链和基座模型开发的,换平台的成本就不是重新买几颗芯片那么简单,而是整个软件栈、算法模型、工程团队的知识体系全部要推倒重来。这种粘性,比硬件绑定深十倍。
到那时候,地平线不一定需要自己做最终算法,但它会成为所有玩家的"底座"。赚的是平台费、IP费、芯片钱、软件钱、服务费,还有生态的溢价。
这才是"地王"的终局。
但现在距离这个终局,还差一道门槛:不可替代的护城河。
宁德时代的护城河是物理层面的,比如产能、工艺、供应链、成本,这些东西砸钱也追不上。地平线的护城河是生态层面的,例如开发者数量、工具链成熟度、算法兼容性,这些东西更虚,但一旦形成,比产能更难打破。
地平线中报里有个细节很有意思:征程6B全球超25家主流车企定点,生命周期定点量突破2000万套,博世、电装这些全球Tier-1都选了它做基座。智驾新程基于6B的前视一体机还拿了一个德系主流汽车集团的全球化平台定点。这意味着什么?意味着地平线的生态已经开始往全球供应链里扎了。
生态这玩意儿,一旦扎进去,拔出来就难了。
能不能最终称王,关键这三点
地平线能不能成"地王",未来三年是验证期。电话会上管理层给的指引,我理解下来要过三关。
第一关:城区NOA份额能不能从22.8%干到30%以上?
现在地平线在城区NOA计算平台份额22.8%,排名第二,仅次于英伟达,两家合计占六成以上。城区NOA渗透率才20%出头,还在快速爬坡。这是从"低阶ADAS"往"高价值智驾"迁移的关键战役。
同样的销量,城区NOA的单车价值量是基础ADAS的好几倍。这块上去了,地平线才能摆脱"靠量换价"的泥潭。征程6P、6H这些大算力芯片加上HSD,下半年开始在头部客户的高阶平台量产交付,中高阶智驾已累计拿了接近130款车型定点。
HSD V2.0上线后,城区NOA活跃用户占比超过88%。这东西不是PPT,是真的有人在用。在这个赛道,地平线现在是进攻方。
第二关:HSD能不能真正规模化?
HSD是地平线从"芯片供应商"走向"智驾平台"的标志性产品。电话会上管理层说得很明确:HSD和征程6芯片已经把中国销量最大的前五家自主品牌全部拿下,前两大的合资品牌大众和丰田也拿下,下半年开始交付、明年放量。
HSD能不能大规模跑起来,决定了地平线能不能证明自己不只是卖硬件的,而是能提供完整智驾方案的。这一步跨过去了,客户粘性会上一个台阶。
第三关:征程7能不能成功?
如果征程7能够在高算力、端到端、世界模型时代继续保持竞争力,那么地平线的平台生命周期就会明显拉长。芯片是底座,底座不塌,上面的生态才能持续生长。
这三关过了,"智能汽车时代的宁德时代"就不再只是一个比喻,而会成为资本市场给它重新估值的核心框架。
回到文章开头那个问题:地平线现在能叫"地王"吗?我的答案很明确:路径已经很清晰了。
宁德时代卖的是新能源汽车的"能量底座",地平线卖的是智能汽车的"智能底座"。如果未来汽车从"电动化产品"真正进化成"AI终端",这个逻辑会越来越成立。
但宁德时代的产业地位是已经被验证的结果,地平线目前仍然是一张正在兑现的期权。如果非要打分,宁德时代产业地位10分,确定性10分;地平线产业地位7分,潜在空间10分。
而资本市场真正愿意给高估值的,恰恰是那10分的潜在空间。
我个人愿意给它一些时间。在价格战和行业出清的环境里,活下来并且拿到最多定点的那个,最后通常是赢家。这半年,地平线证明了一半。剩下的一半,要看2026,看2027,看2028。就像宁德时代用了10年才成为“宁王”,地平线想要成为"地王",也同样需要一个不断自我验证的时间,最终才会形成“一轮顷刻上天衢,逐退群星与残月”的行业地位。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
