


创新药拐点已至,康哲药业还在左侧
中国创新药产业已完成从仿制到创新的动能转换,创新药基本面已行至拐点右侧,仍有优质标的股价徘徊左侧。
前几天,百卢妥(JAK抑制剂磷酸芦可替尼乳膏)第二项适应症获批,在医药投资圈里掀起不小动静。有人讨论患者空间,也有人已经开始计算销售峰值。
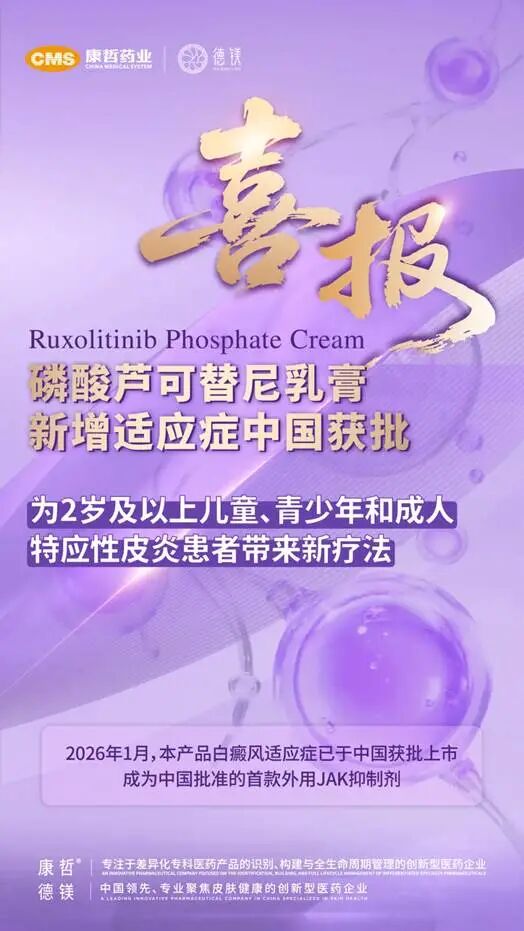
我们先回顾一下,今年1月,百卢妥白癜风适应症刚刚获批,成为中国批准的首款且唯一治疗白癜风的靶向药;9月,特应性皮炎适应症又顺利落地。半年多时间,同一款药拿到了进入两个超大患者群体的门票。
我们都知道白癜风和特应性皮炎都属于皮肤科常见的慢性疾病,治疗周期长,患者往往需要持续治疗。因此百卢妥从一个适应症拓展到另一个适应症,受益的最直观的就是潜在患者数量。据估算,中国白癜风患者约有1,030万人,特应性皮炎患者超过5,400万人。
或许有人觉得,多一个适应症而已,没必要说得这么热闹。
可问题在于,创新药从来不只看第一次获批,它只解决了能不能进场;后续适应症能否打开,才会影响这款药最终能覆盖多少患者、走多远。医生对产品越来越熟悉,同一套医院和院外渠道可以承接更多需求,后续的商业效率自然也更有想象空间。
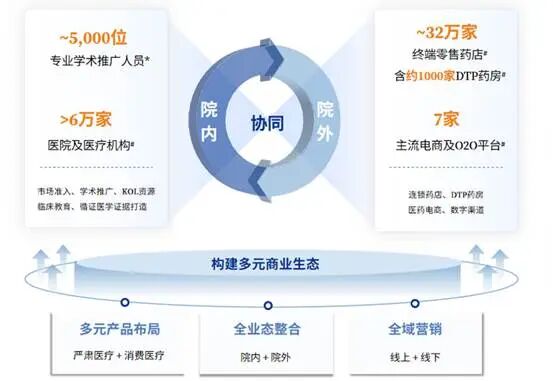
百卢妥这款药有两个突出特点:一是竞争格局非常好——它是中国批准的首款用于白癜风治疗的外用JAK抑制剂,在这之前白癜风病人没有好药可用;二是患者自费治疗意愿高,因为这两个获批适应症尤其是白癜风,直接影响外貌,进而可能影响社交、工作和生活。康哲的一个重要优势是拥有完善的院内外商业化网络,院内段端覆盖超6万家医院及医疗机构,院外端覆盖约32万家终端零售药店及7家主流电商/O2O平台。之前看到百卢妥已经进了今年医保初审名单,但我认为进不进医保其实没有那么重要。进医保意味着降价,而且放量之后还可能面临医保控费。近两年可以看到,很多原本被市场寄予厚望的大药,进了医保之后都难以突破20、30亿的销售峰值天花板。
百卢妥只是最近的一条消息。
沿着它往后看,其背后是康哲正在逐渐清晰的两层价值:国采相关产品基本企稳,为当前业绩守住底盘;创新药及独家药陆续接上,则为后续增长提供支撑。
2026年上半年,康哲实现收入45.01亿元,同比增长12.5%;期内利润9.72亿元,同比增长4.3%。其中,国采相关产品收入10.98亿元,同比增长4.6%,给创新接力留出安全垫。
与此同时,创新药及独家药收入达到16.99亿元,同比增长19.7%,占集团收入的比重升至37.7%。国采产品实现平稳支撑,创新药及独家药已挑起基本盘并贡献主要增量,显然,康哲的收入结构已经换挡。
对于一家处在产品更替期的药企来说,这组变化很重要。成熟产品仍能提供收入和现金流,创新药又及时跟上,增长无需等待某一款产品突然爆发。
再把时间拉长一点,管线的安排也比较清楚。
目前,康哲已有9款商业化创新药;另有4款创新药(含5项适应症)处于上市申请审评阶段。根据中报,还有约15款管线处于临床阶段,临床前项目超过20款。按照公司规划,未来三年平均每年将新增不少于3款可商业化创新药或独家药。
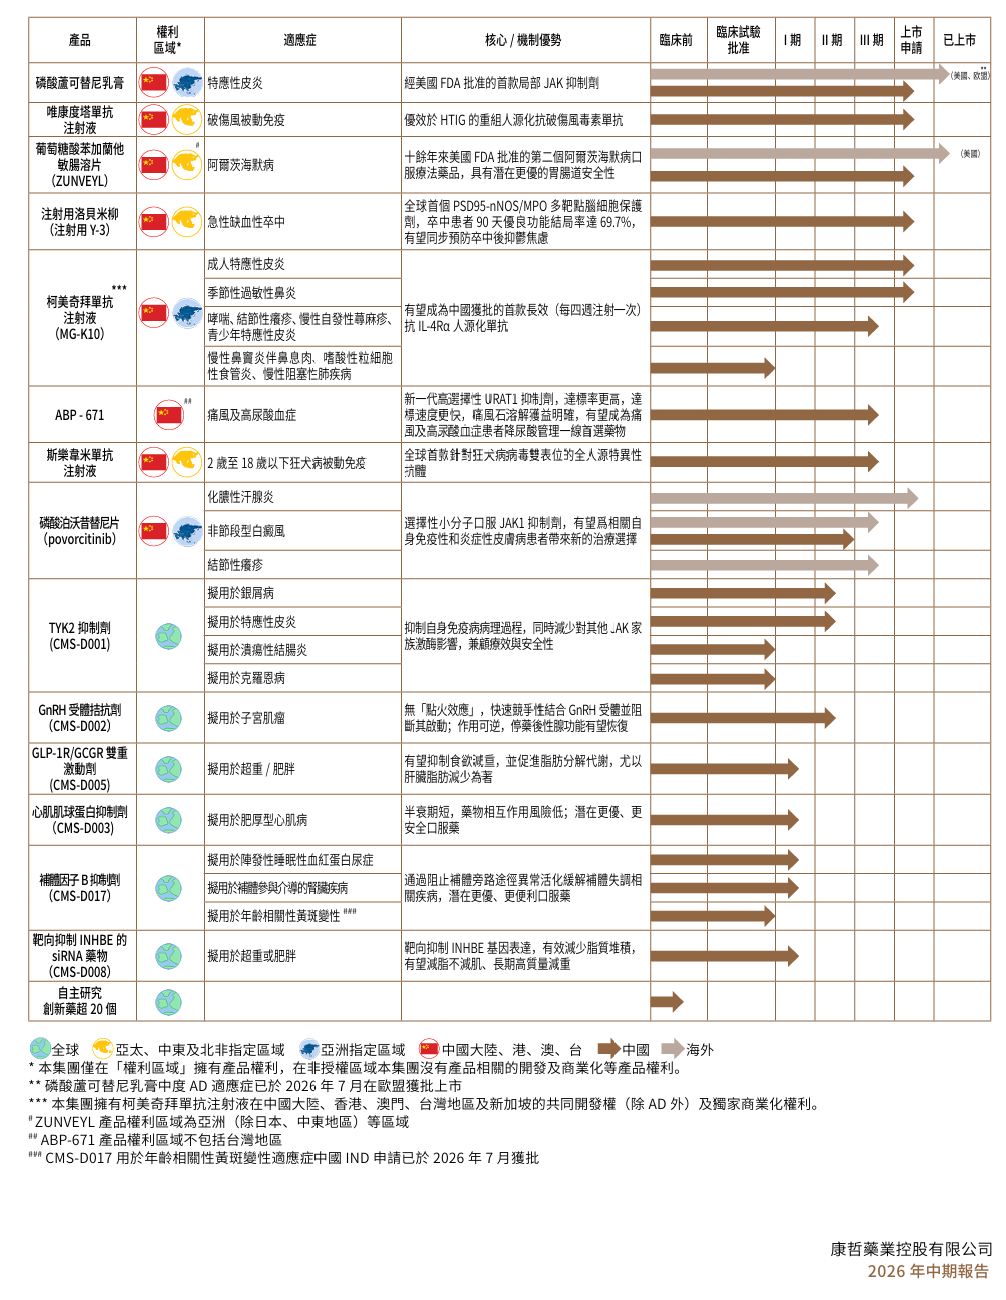
创新供给内部也有不同分工。
合作研发主要补充临床中后期产品,缩短等待上市的时间;自主研发则从早期项目出发,为更远期储备新品。近期有待审品种,中期有临床项目,远期还有自主研发管线,单个产品的进度变化不容易打乱整体节奏。
产品获批以后,又可以继续接入康哲已有的专科团队和院内外渠道。单品获批不是“从0铺网”,而是“往现成网里加SKU”,商业化创新药越多,过去积累的市场网络被使用得越充分,同一套体系也能承接更多收入。
而这也是我看好康哲长期价值的地方。
它不需要把希望全部压在百卢妥身上,也不需要每款药都成为超级大单品。只要管线保持兑现节奏,原来的商业化优势就会被重新激活。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
