


CPI之后,市场真正担心的可能不是这一次加息
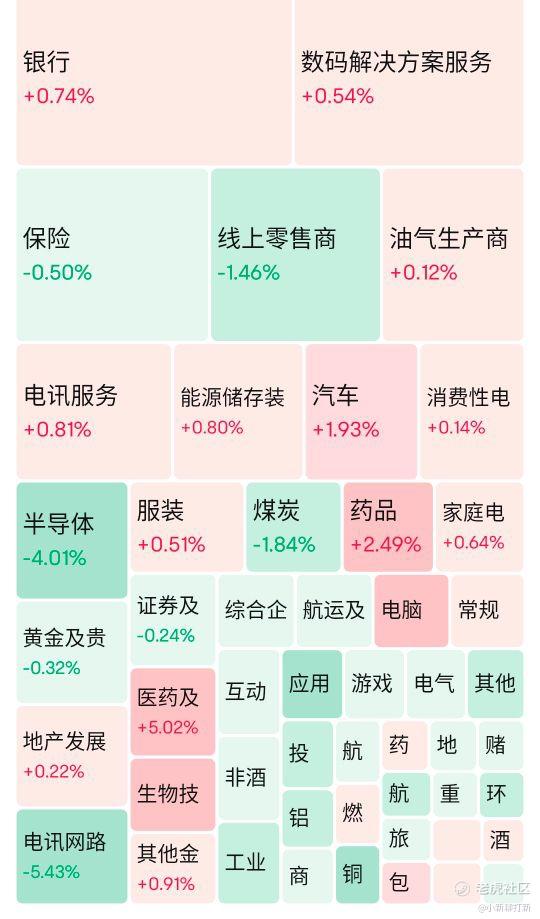
上周五晚,CPI出来之后,市场对美联储9月加息的押注明显升温,今天的股市:科技落,万物生。
美国8月CPI同比上涨3.4%、环比上涨0.4%;核心CPI环比由7月的0.2%升至0.3%。但这里先别急着得出“通胀全面反弹”的结论,因为核心CPI同比其实从2.5%降到了2.4%。
所以我们对这份数据更准确的理解可以是:整体通胀仍在高位,核心通胀的月度动能有所回升,但同比并没有恶化。
不过,最新油价上涨还没有充分进入8月数据,而就业又没有弱到足以阻止美联储行动。
小新的观点先放前面:即使美联储本周真的加息25个基点,也未必是市场最怕的事情。真正麻烦的是,市场会不会开始相信终端利率还要继续上移,而且高利率要维持更久。一次25个基点是事件,利率中枢重新抬高才是趋势。两者对股票市场的影响,完全不是一个级别。
01 CPI不算全面失控,但油价留下了一个“后手”
这次CPI里面,能源已经是最明显的推手之一。
8月美国汽油价格环比上涨3.9%,能源价格上涨2.1%,汽油一项贡献了整体CPI月度涨幅的三分之一以上。也就是说,8月CPI环比达到0.4%,很大一部分确实是能源推动的。
不过,更值得注意的是时间差。
近期布伦特原油重新站上100美元,最猛烈的一段上涨发生在9月,因此不可能完整反映在8月CPI里。这次看到的3.4%,更多是油价新一轮冲击的前菜,真正的压力要等后面的9月通胀数据再验证。
当然,油价上涨也不等于美联储一定要追着加息。
如果原油只是短期冲高,随后很快回落,它主要影响汽油和整体CPI,美联储完全可以把它看成一次供给冲击。核心通胀不受持续影响,货币政策未必需要明显收紧。
真正需要警惕的是二阶通胀效应。
说白了,就是油价长期停在高位之后,运输、物流、化工和制造成本逐步上升,企业再把这些成本转嫁给消费者;员工发现生活成本上涨,又要求更高工资。到这一步,能源通胀才可能慢慢进入服务价格和工资,变成更黏、更难处理的核心通胀。
这条传导链并不是必然发生,但油价在100美元以上停留得越久,发生的概率就越高。
所以市场现在真正交易的不是8月CPI本身,而是未来几个月的CPI和核心PCE,会不会继续被能源价格往上推。
02 为什么市场重新押注加息?CPI只是最后一块拼图
CPI公布后,CME FedWatch显示,市场对9月加息25个基点的押注一度升至约85%,高于数据公布前的72%。
不过这个概率只是当时的市场定价,会跟着油价、数据和官员讲话快速变化,并不代表美联储已经发了加息通知书。
而且,加息预期也不是这份CPI凭空制造出来的。
美联储目前的利率目标区间是3.50%至3.75%。在7月会议上,委员会虽然选择按兵不动,但已经有三名委员支持加息25个基点。
随后公布的8月非农新增16.2万人,明显高于此前12个月平均每月3.1万人的增幅;失业率维持4.1%,劳动力市场没有明显失速。再加上8月PPI环比上涨0.4%,市场本来就在向加息方向移动。
这份CPI更像最后一块拼图:核心月度增速有所上升,让美联储继续等待的理由又少了一点。
因此,9月15日至16日的会议真正需要看的,不只是加不加25个基点,还包括新的经济预测、点阵图,以及美联储对后续路径的解释。
03 加息落地,不代表利空才刚刚开始
市场交易的从来不是一个孤立的政策动作,而是预期与现实之间的差值。
如果本周加息25个基点已经被大部分资金提前计入,那么真正宣布加息当天,未必会出现新的巨大冲击,甚至可能发生“利空落地”。
问题的关键,是美联储主席Kevin Warsh会怎么解释这次行动。
如果他的意思是:这只是为了应对通胀风险的一次调整,后面继续根据数据决定,那么市场可能把它理解成一次one-off hike,也就是加一次后先观察。
但如果美联储认为通胀依然顽固,能源价格正在向核心通胀传导,目前的政策利率还不够限制性,那就完全不同了。
因为市场接下来要交易的,不再是一次25个基点,而是终端利率上移,以及Higher for Longer——利率更高,并且高位维持更久。
前者只是一天的消息,后者会同时抬高企业融资成本、压低股票估值,还可能影响消费、房地产和企业投资。
这才是风险真正扩散的地方。
04 特朗普想要的,和美联储担心的,刚好撞在一起
而且马上美国中期选举就来了,这让政策矛盾变得更加具象。
对特朗普来说,汽油、食品和房贷才是选民每天都能感受到的价格。油价重新突破100美元,不仅会推高通胀,也会直接影响普通家庭的生活成本。特朗普甚至公开表示,油价可能要等到中期选举后才会回落。
与此同时,特朗普一直希望美联储降低利率。降息既能减轻房贷和企业融资压力,也有利于经济与资产价格在选举前保持稳定。
但美联储面对的是另一套约束。
目前通胀仍高于2%的目标,就业市场又没有明显恶化。如果油价继续上涨、核心通胀月度动能继续偏强,美联储就很难为了配合特朗普的政治需求而降息,甚至可能反过来加息。
于是就出现了一个很现实的冲突:特朗普希望油价和利率尽快下来,美联储却担心过早放松会让通胀重新扎根。
不过,美联储具有制度上的独立性,特朗普的公开表态会增加政治压力和市场噪音,但不能替FOMC委员投票(究竟能不能我们放一个问号)。
过去的中期选举年份里,美联储有过加息、降息和按兵不动,并不存在“为了选举一定不加息”的稳定规律。选举会影响舆论环境,真正决定货币政策的仍然是通胀、就业和金融条件。
05 加息以后股市会不会直接崩?未必
大家先别急着把“加息”和“暴跌”画等号。
2004年至2006年,美联储连续17次加息,将利率从1%提高到5.25%,但在经济和企业盈利仍然增长的情况下,标普500并没有立即进入熊市。2015年至2017年也是类似情况,美联储逐步加息,风险资产仍能继续上涨。真正的压力通常出现在货币收紧开始与经济放缓、盈利下修和流动性收缩同时发生的时候。
所以“加息不等于股市立刻崩”,不过不能证明加息没有滞后影响。2004—2006年加息之后,房地产和金融风险最终在2007年集中暴露;2015年启动的加息周期延续到2018年后,美股同样出现了明显调整。
放到这一次,本周会议之后大致有两条路径。
第一种,加息25个基点基本符合预期,美联储没有释放连续收紧的信号,油价也开始回落。市场消化完政策以后,成长股可能出现修复。
第二种,加息后油价继续上涨,美联储上调后续利率路径,下一轮核心通胀仍然偏热。这个时候,市场就会重新计算整套高估值资产的合理价格,纳斯达克、AI概念和尚未盈利的成长股压力会更大。
这两条路径的区别,不在于本周有没有加25个基点,而在于市场是否相信后面还有第二次、第三次。
06 不要只看10年期美债,三个利率信号分工不同
如果想判断市场对本周加息的押注,2年期美债更直接。它对未来一两年的政策利率最敏感,2年期收益率持续上升,说明市场正在重新计入更多加息或者更少降息。
如果想判断成长股的估值压力,10年期实际利率更重要。股票的价值是把未来现金流折算到今天,实际无风险回报越高,那些很多年以后才能兑现的利润就越不值钱。
如果想判断收益率为什么上涨,则要看盈亏平衡通胀率。它可以帮助我们区分:市场主要担心通胀上升,还是实际资金成本和期限溢价上升。
这三者不能混在一起。
名义10年期收益率上涨,并不一定意味着成长股会按照同样幅度下来的跌;但如果2年期收益率、10年期实际利率和美元同时走强,说明政策预期与金融条件正在一起收紧,对高估值资产的压制就会更直接。
当然,实际利率也不是唯一变量。若油价和通胀预期持续上升,即使实际利率暂时没有大幅走高,企业利润率、居民消费和市场风险偏好仍可能承压。
所以不能把“只看实际利率”变成另一个过度简化的结论。
07 小新接下来主要看三组信号
第一组,看油价和核心通胀。
油价冲高不可怕,长期停在100美元以上才麻烦。与此同时,核心CPI和核心PCE能不能重新回落,决定美联储能否把能源上涨理解成暂时性冲击。
第二组,看美联储怎么定义这次加息。
是一次针对通胀风险的校准,还是新一轮紧缩的开始?相比25个基点本身,点阵图、终端利率以及Warsh在发布会上的措辞更重要。
第三组,看市场怎么投票。
2年期美债反映政策路径,10年期实际利率影响成长股估值,盈亏平衡通胀率反映通胀预期。如果三者同时释放收紧信号,市场面对的才不只是一日波动。
小新结语
这次CPI没有显示美国通胀已经全面失控,但也没有给美联储足够的信心去放松。
核心通胀同比仍在下降,这是好的一面;月度动能回升、油价重新突破100美元、就业仍有韧性,则让加息重新变得合理。
所以,市场最不应该做的,就是只喊一句“加息来了,股市要跌”,也没有必要因为加息这件事过度恐慌。
真正需要观察的是一条完整的传导链:
油价长期维持高位,成本开始向核心通胀传导,美联储被迫抬高利率路径,2年期美债与实际利率继续上升,高估值资产重新定价。
只要这条链条中间断掉,比如油价回落、核心通胀重新降温,或者美联储明确这只是一次校准,那么加息完全可能变成利空落地。
但如果每一环都继续成立,市场真正面对的就不再是一次25个基点,而是原来期待的降息周期被推迟,甚至重新变成一轮紧缩。
一次加息只是事件。
利率路径重新上移,才是这份CPI真正留下的问题。
$纳指100ETF-Invesco QQQ Trust (QQQ.US)$ $标普500指数 (.SPX.US)$ $纳斯达克 (NASDAQ.US)$ $纳斯达克 (NDAQ.US)$ $道琼斯指数 (.DJI.US)$ $恒生指数 (800000.HK)$ $恒生科技指数 (800700.HK)$ $上证指数 (000001.SH)$ $科创50 (000688.SH)$ $深证成指 (399001.SZ)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
