


美国通胀超预期,加息已“箭在弦上”
主要观点
本周全球宏观主线仍是“地缘风险升级、加息预期升温”两条主线交织。中东方面,美伊“油轮战”未平,红海方向又生变局,胡塞武装沿红海海岸闪电推进、控制穆哈港与哈尼什群岛,进一步收紧曼德海峡,与霍尔木兹形成“双要道”同时受压,全球能源运输咽喉被一并扼住,原油大幅飙升、通胀预期再度升温。与此同时,8月美国通胀数据超预期,核心CPI明显走升,进一步强化美联储加息预期,利率期货隐含的9月加息概率随之升至约九成,美联储或为维护信誉而被迫加息。
国内方面,8月外贸延续两位数高增、物价温和修复,经济在“弱现实”中仍具结构性亮点,但地产与内需疲弱尚未根本扭转。大类资产上,能源受地缘溢价主导持续走强,贵金属和有色在加息压制下偏承压,美债遭遇猛烈抛售、收益率创多年新高;权益快速轮动、整体偏弱。后续需紧盯美国9月议息的结果和表态,以及中东局势变动。
风险提示:地缘局势继续升级,美联储鹰派超预期,国内经济超预期回落
·本期看点
美伊“油轮战”叠加胡塞红海推进,霍尔木兹与曼德海峡双重挤压,原油地缘溢价会不会持续推升通胀?
美国8月CPI落地、核心环比略超预期,美联储9月会否重启加息?
中国外贸高增与物价温和修复之下,扩内需政策加力何时显现?
作者:南华研究院 翟帅男(投资咨询证号:Z0013395)
投资咨询业务资格:证监许可【2011】1290号
报告日期:2026年9月12日
本周海外宏观的扰动源进一步收敛为“地缘冲突”与“通胀数据”两条主线。美伊对抗转向海上“油轮战”,霍尔木兹海峡通航风险陡升,直接推高能源价格与通胀预期;而周四周五公布的美国8月通胀数据,成为美联储9月议息前最后也是最关键的一块拼图,市场对9月加息预期押注已经升至9成附近。国内则处于“外贸高增、物价温和、内需偏弱”的组合之中。
中东局势再升级,红海“第二战线”推进
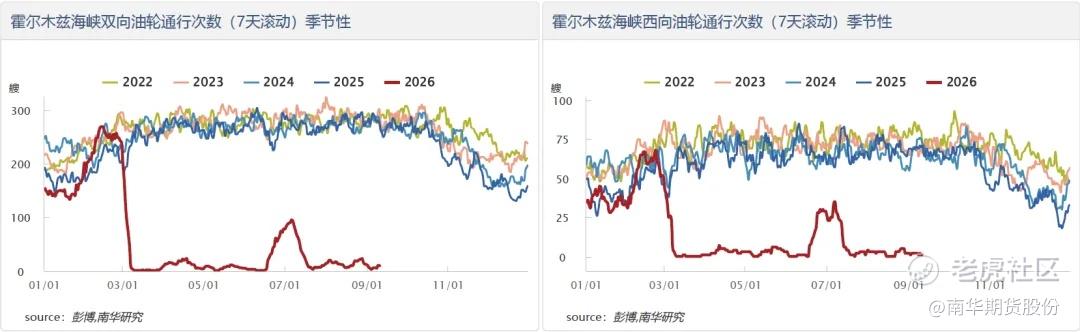
美伊冲突在本周继续升级,从此前的军事对抗转向针对能源通道的“油轮战”。9月8日,美军中央司令部称在阿曼湾与哈尔克岛附近摧毁隶属伊朗革命卫队的5艘油轮,伊朗次日回应称打击美方驱逐舰;双方围绕霍尔木兹海峡的博弈急剧升温,海峡通航量降至个位数。更危险的是,胡塞武装沿红海海岸闪电式推进,先后控制穆哈港与哈尼什群岛,进一步收紧曼德海峡,市场将其解读为在伊美战争中开辟“第二战线”。曼德海峡与霍尔木兹同时受压,联合国也门问题特使已警告也门战争进入“新的、更危险的阶段”,全球能源运输咽喉被同时扼住,油价进一步上行的风险显著抬升。 本周油价继续大幅走升、金价则整体偏弱。其内在逻辑在于,地缘冲突推升油价、抬高通胀预期,美联储加息预期随之升温,无息资产黄金在“生息”逻辑下被抛售。后续看,中东局势演化取决于美伊是否进一步升级、两个海峡的实际通航情况;目前双战线加剧市场担忧,油价易涨难跌。但随着油价持续走升推高通胀压力和中期选举的临近,关注特朗普TACO可能,警惕地缘溢价快速回吐风险。
美国通胀数据超预期,加息箭在弦上
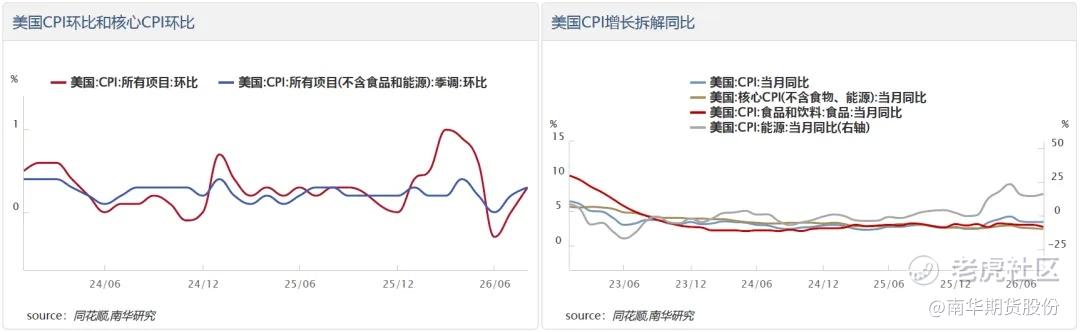
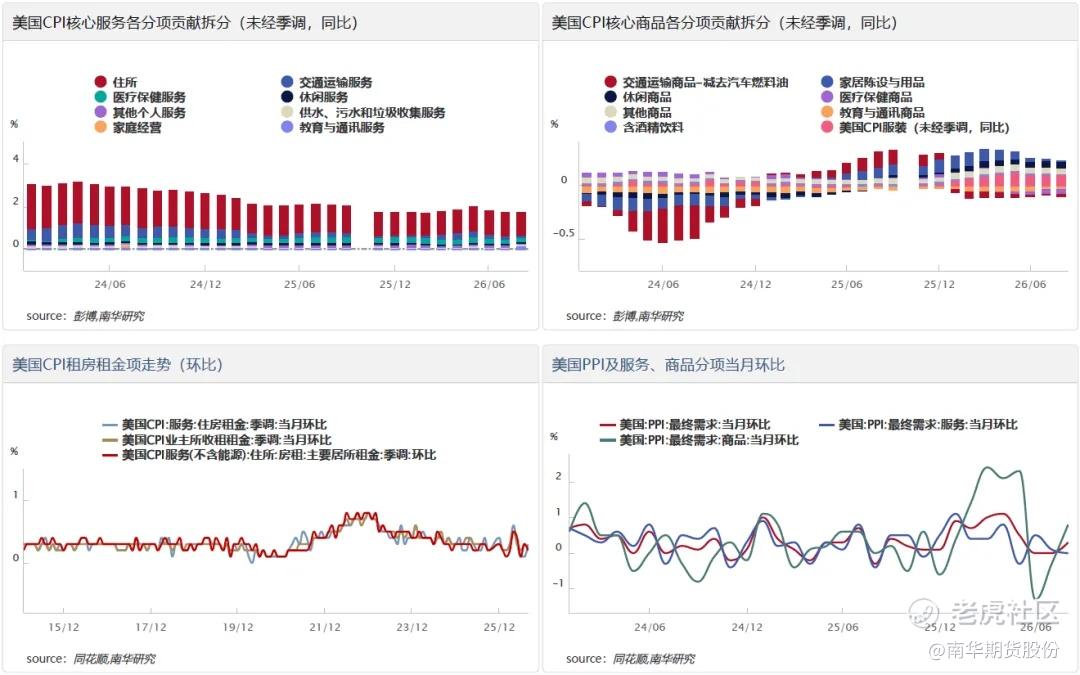
8月PPI同比上涨5.4%、环比上涨0.4%,均呈温和上行。分项上能源是最大拉动,而服务端仅涨0.1%,呈现“能源拉动、服务温和、上游强于下游”的特征。PPI数据公布后美债收益率与美元指数同步跳升,市场对美联储加息的押注陡然升温。8月CPI同比上涨3.4%,与前值持平、符合预期;环比上涨0.4%,高于7月的0.1%,为今年6月以来新高。剔除食品和能源后,核心CPI环比上涨0.3%,高于0.2%的预期与前值。市场最最关心的核心环比超预期带动9月加息押注上升到90%附近。分项上,能源是整体通胀回升的主要推手,能源价格环比上涨2.1%(7月为下降1.5%),食品价格环比仅涨0.1%。核心分项方面,住房价格环比上涨0.3%(7月为0.1%),剔除能源和租金后的服务价格环比上涨0.5%,通信、外出住宿与机票价格明显走高,是核心通胀的主要推手;医疗保健和机动车保险则构成拖累。整体看,8月通胀的结构特征清晰,能源与出行相关项在拉动,住房由弱回升,而商品与部分服务仍在拖累,涨价压力尚未从能源广泛扩散到全部核心领域。
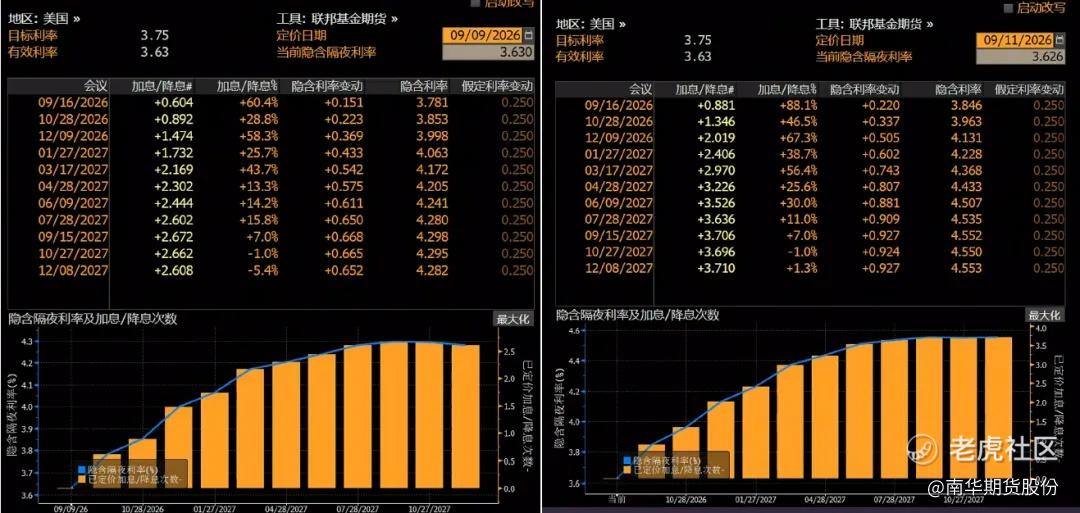
这份数据几乎把9月加息概率拉满。本次议息会议于9月17日凌晨公布结果,并同时发布经济预测摘要。通胀数据公布后市场对本次会议加息25个基点的概率升至约九成,并完全定价年底前累计两次加息。此前美联储主席沃什在杰克逊霍尔提出的“新反应函数”:通胀不仅要下降,且必须“明确且以足够快的速度”向2%目标回落,否则仍需行动。随着8月非农就业报告的大超预期,“就业负增长”的叙事被一举证伪,此前制约加息的最大经济担忧就此解除。而8月核心CPI超预期走升,更是直接推升加息预期。当前,美联储的信誉已逼至墙角,沃什刚在年会上做出强硬表态,本月数据证实就业强劲和通胀韧性,若9月却因财政或政治顾虑选择按兵不动,市场将对美联储的抗通胀决心产生根本性质疑,长端利率或大幅走升。在这种“加息虽痛、不加息更险”的抉择下,美联储为捍卫公信力,可能不得不被迫加息。
美联储加息预期变动
source:彭博 南华研究
中国出口保持高增,物价温和修复
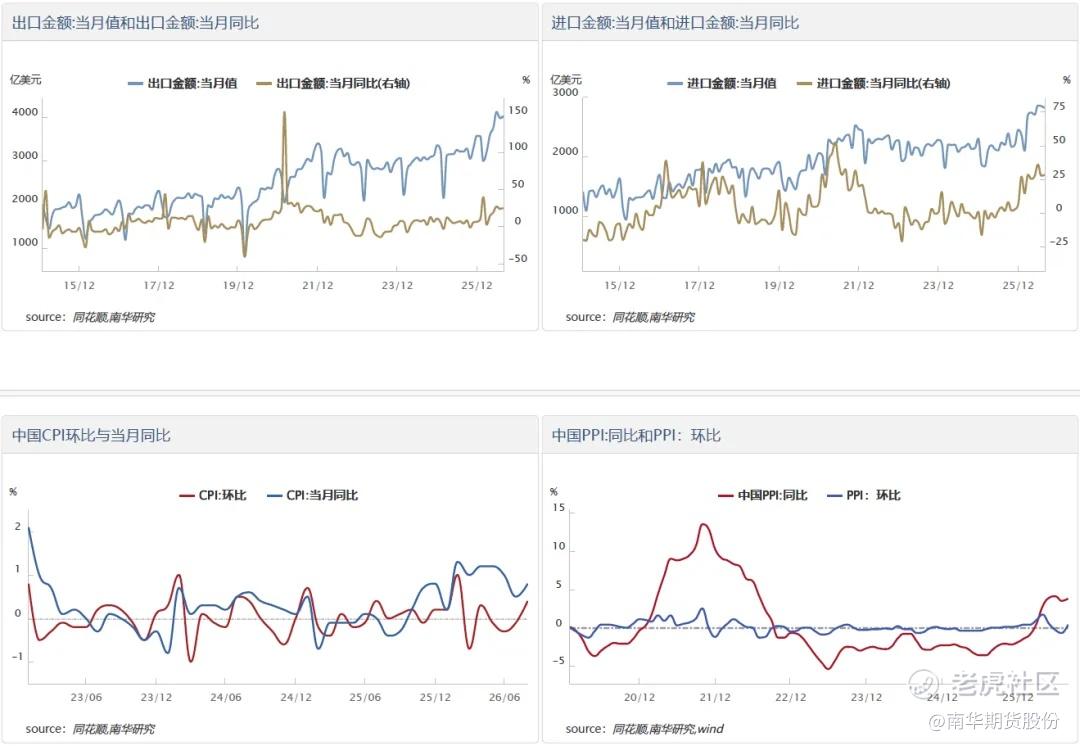
8月进出口数据保持高速增长,结构上新动能全面接棒。进口已经连续6个月跑赢出口,说明复苏由内需修复与大宗商品涨价成本效应共同驱动。结构上"质优于量":机电占出口63.8%、民企占57%、一带一路占51%,增长重心明显向东盟与新兴市场倾斜。亮点是新动能全面接棒,AI产业链带动集成电路出口同比大增103.9%,“新三样”与“新新三样”交替发力,而劳动密集型与钢材等旧动能同步出清,升级路径清晰。但隐忧犹存:海外关税不确定性较大、大宗商品高价挤压下游利润。展望后市,短期新动能与汽车出口仍具韧性,但中期看前期积压订单释放殆尽叠加基数抬升,出口增速或将逐步回落,全年外贸料呈“前高后稳”态势。
8月通胀呈“上游强、下游弱、结构分化”的特征。8月通胀数据呈现温和回升态势,CPI同比上涨0.8%,核心CPI回升至1.0%,PPI同比涨幅扩大至3.8%。结构上,能源价格是CPI上行的最大推手,食品价格继续构成拖累(猪肉降11.8%);AI相关设备价格上涨明显,反映算力需求的结构性支撑。PPI则主要是由大宗商品价格大幅上涨带动,海外输入性通胀压力为主。
后续,受中秋国庆双节临近,叠加海外价格输入性传导,CPI料延续温和回升。目前整体通胀偏弱,但需警惕食品与能源价格分化、上游涨价但下游承接能力较弱,中游企业利润受挤压,后续政策重点应放在扩大内需和稳定企业盈利预期上,以巩固内生动能修复。整体看,外贸高增与物价温和共同刻画了“外需与制造韧性较强、内需与价格仍待巩固”的格局,通胀低位不构成货币收紧约束,反而为稳增长政策留出空间。
展望与建议
本周大类资产在“地缘风险冲击、紧缩预期升温”主线主导下进一步分化。风险资产整体承压、内部结构快速轮动;大宗商品呈“能化一枝独秀、近油品种偏强、其余整体承压”的格局。后续需紧盯美联储9月议息会议的相关表态和中东局势变动。
权益方面,本周A股保持区间震荡,市场板块快速轮动,科技板块反弹乏力。核心矛盾在于“政策托底、流动性充裕、红利与AI应用结构亮点”的支撑,与“内需疲弱、外部加息与地缘反复”的压制之间的拉锯。短期市场更可能延续震荡轮动、结构分化格局。接下来重点关注美联储9月议息会议,若加息则可能继续压制风险偏好,后续若外围流动性环境进一步改善、国内增量政策持续发力,市场将迎来更具确定性的反弹窗口。
美债方面,本周海外债市在通胀与加息预期驱动下遭遇猛烈抛售,收益率曲线整体大幅上移并刷新多年高位,长端利率快速走升,短端利率对于加息更加敏感 、走升幅度更大。长短端的抛售逻辑并不相同:短端主要反映加息预期的重定价,8月PPI同比升至5.4%的年内高位、8月CPI核心环比录得0.3%高于预期,叠加油价破百推升通胀溢价,市场对9月加息的定价升至约九成,直接压制近端品种;而长端除了受加息预期外溢之外,更叠加了财政与美元信用的“信誉担忧”,美国债务规模膨胀、财政部回购规模不及预期,投资者对长久期国债要求更高的期限溢价。目前短端已计入相当充分的加息预期、超预期空间收窄,长端则因信誉与供给扰动未消更易维持高位波动。接下来重点关注下周的议息会议。
大宗商品方面,本周商品整体由中东局势升级和美联储加息预期升温主导,能化一枝独秀、近油品种跟涨。贵金属的核心矛盾是“央行购金、通胀避险与信用溢价”的支撑与“加息预期推升实际利率、美元走强”的对抗,短期金价波动剧烈,市场在等待下周的议息结果,若结果不够鹰派可能利多贵金属。有色方面,矿端供给收紧与低库存格局令板块整体抗跌,但加息预期升温压制反弹空间,周五有色整体在加息预期压制下走弱,碳酸锂在宏观和基本面消息利空下跌幅最大。能化的核心主线仍是中东局势,红海战线的爆发大幅推升供应压力,地缘溢价再度飙升,短期原油易涨难跌。但考虑到当下油价已经处于很高的位置,继续做多风险也挺大,要警惕特朗普TACO的可能。农产品的核心逻辑为地缘外溢、天气溢价的“强预期”,与全球库存充裕“弱现实”的博弈,后续关注厄尔尼诺发酵后的实际影响。黑色方面,黑色已从"煤焦成本推动"切换为"钢厂利润约束下的负反馈“,多轮提涨实现产业链利润再分配,内部分化由产业逻辑主导,前期涨幅较大的双焦和双硅明显回落。展望后市,地缘风险溢价与加息预期交织,商品分化格局或将延续。

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
