


出货额+68%、面积只增19%,封装基板正在发生什么?
2026年7月,日本封装基板出货额达到313亿日元,同比增加68%,刷新历史高位。同期出货面积同比增长19%,单位面积价格上涨41%至约131.2万日元/平方米。
三项数据之间的增速差值得关注。出货面积增长19%,对应的出货额却增长68%。高规格产品占比上升、基板大型化以及AI服务器产品结构变化,正在提高单位面积产值。6月单位面积价格一度达到约142.9万日元/平方米,7月虽然有所回落,仍明显高于过去数年的水平。野村将7月环比变化主要归因于产品组合,其中Rubin相关基板出货下降、Vera相关产品增加。
另一侧,先进封装的尺寸仍在继续上移。台积电2026年披露,目前已经生产5.5倍光罩尺寸CoWoS;2028年规划生产14倍光罩尺寸版本,可在单一封装中集成约10颗大型运算晶粒和20颗HBM堆叠,2029年进一步扩大至14倍光罩以上。
基板供应商面对的产业变量随之改变。面积扩大只是第一层变化,增层数量、SAP半加成制程负荷、翘曲控制以及供电结构,都开始影响高端基板的有效供给。
01出货额增长68%,面积只增长19%
7月数据中,出货额、面积与售价已经出现明显分化。出货额同比+68%,出货面积同比+19%,单位面积价格同比+41%。
这种结构意味着,行业景气不能只用平方米出货量判断。AI GPU和ASIC封装需要容纳更多计算晶粒与HBM。基板面积扩大以后,同一生产面板能够切割出的成品数量下降;产品增层增加,又会提高曝光、钻孔、电镀、层压等工序的加工次数。最终结果是,高端产品消耗的设备时间和SAP能力增长速度可能明显高于物理面积。
Ibiden最新财务表现已经体现出这种结构变化。公司FY2026第一财季实现销售额1232亿日元、营业利润269亿日元。其中电子业务销售额775亿日元,营业利润214亿日元,分部营业利润率达到约27.6%。公司明确表示,GPU和高端CPU需求保持强劲,Cell 8稳定生产及现有产能利用率提高带动出货超过原计划,同时高附加值产品售价继续上升。
这类利润表现已经不能简单归因于传统ABF景气回升。高规格AI基板的产品组合、利用率和售价正在共同影响盈利。
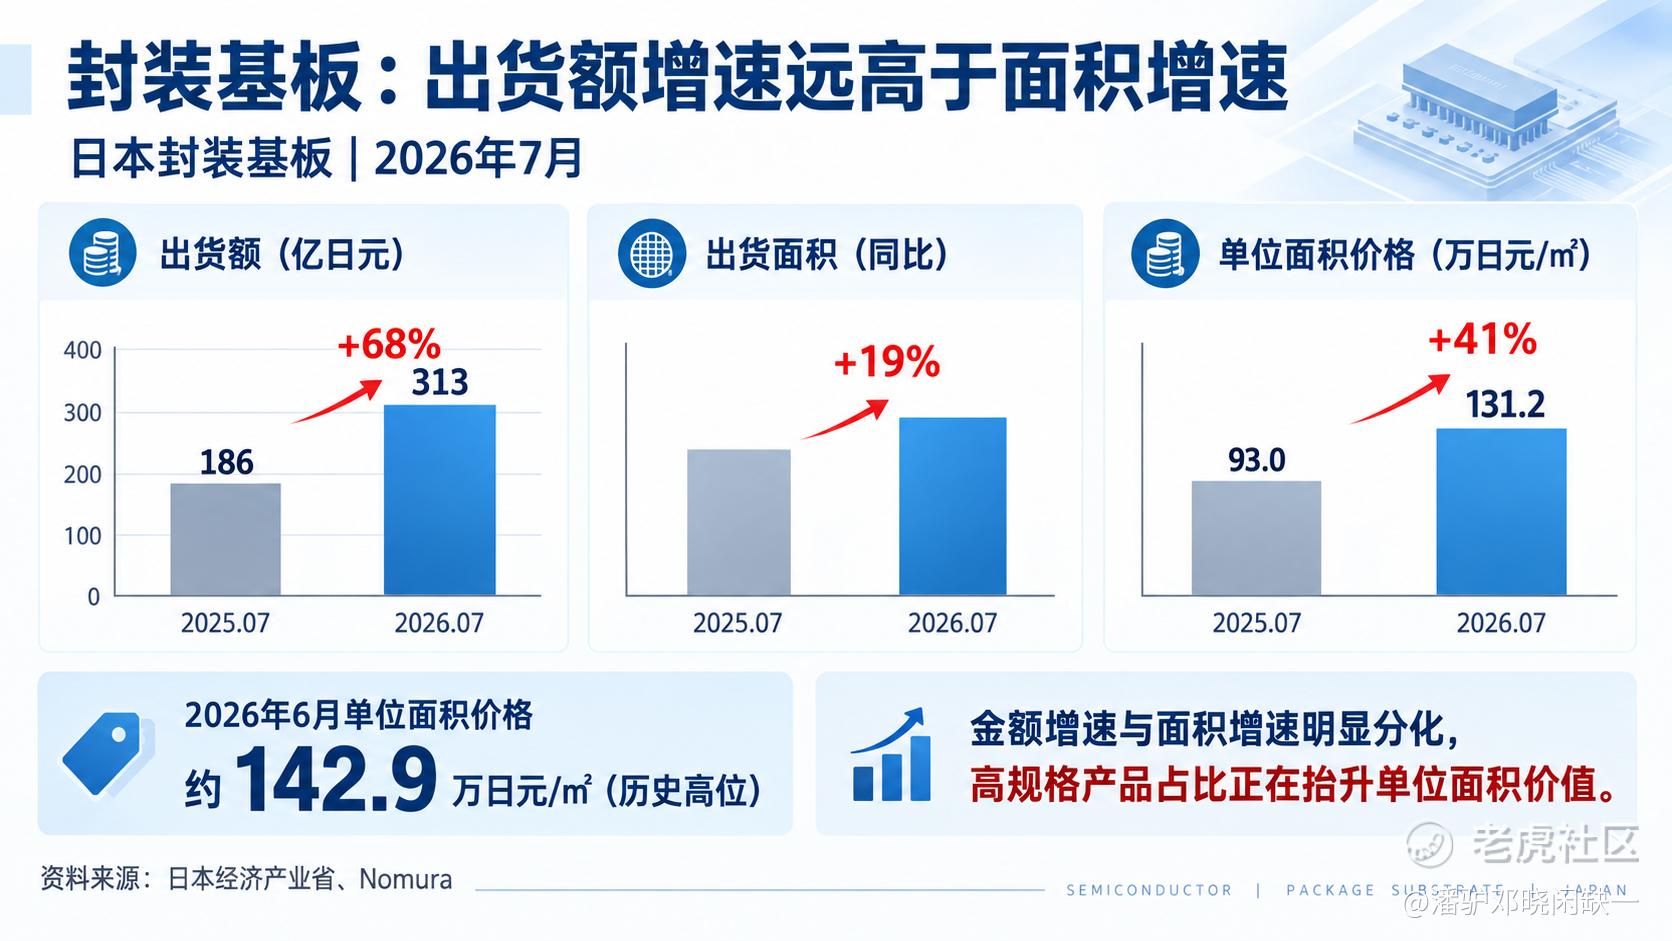
封装基板:出货额增速远高于面积增速
02从72×78到120×128毫米,GPU迭代持续消耗基板面积
台积电在Semicon Taiwan公布先进封装尺寸路线后,野村根据公开GPU规格,将不同封装方案与NVIDIA GPU世代进行了对应。
按照野村推演,Blackwell及同代产品对应约3.3倍光罩尺寸中介层,基板约为72×78毫米,以单层核心为主;Rubin及同代平台进入约5—9倍光罩尺寸,基板扩大至85×110毫米,核心结构向一至两层过渡;Feynman及同代平台则对应约9—14倍光罩尺寸,基板约为120×128毫米。再往后,设计草案已经出现150×239毫米以上的基板规格,并考虑多层核心或下一代玻璃核心。
72×78毫米:5616平方毫米 85×110毫米:9350平方毫米 120×128毫米:15360平方毫米 150×239毫米:35850平方毫米
若以72×78毫米为100,面积指数依次约为100 → 167 → 274 → 638。Rubin对应尺寸较72×78毫米增加约66%,120×128毫米已经达到约2.74倍,150×239毫米则达到约6.38倍。
面积倍数不能直接换算成基板ASP。面板排版、层数、良率、微孔密度和工艺结构都会改变最终单位价值,但其对有效产能的影响相对明确:更大的产品会占用更多面板面积,也更容易放大翘曲与良率压力。
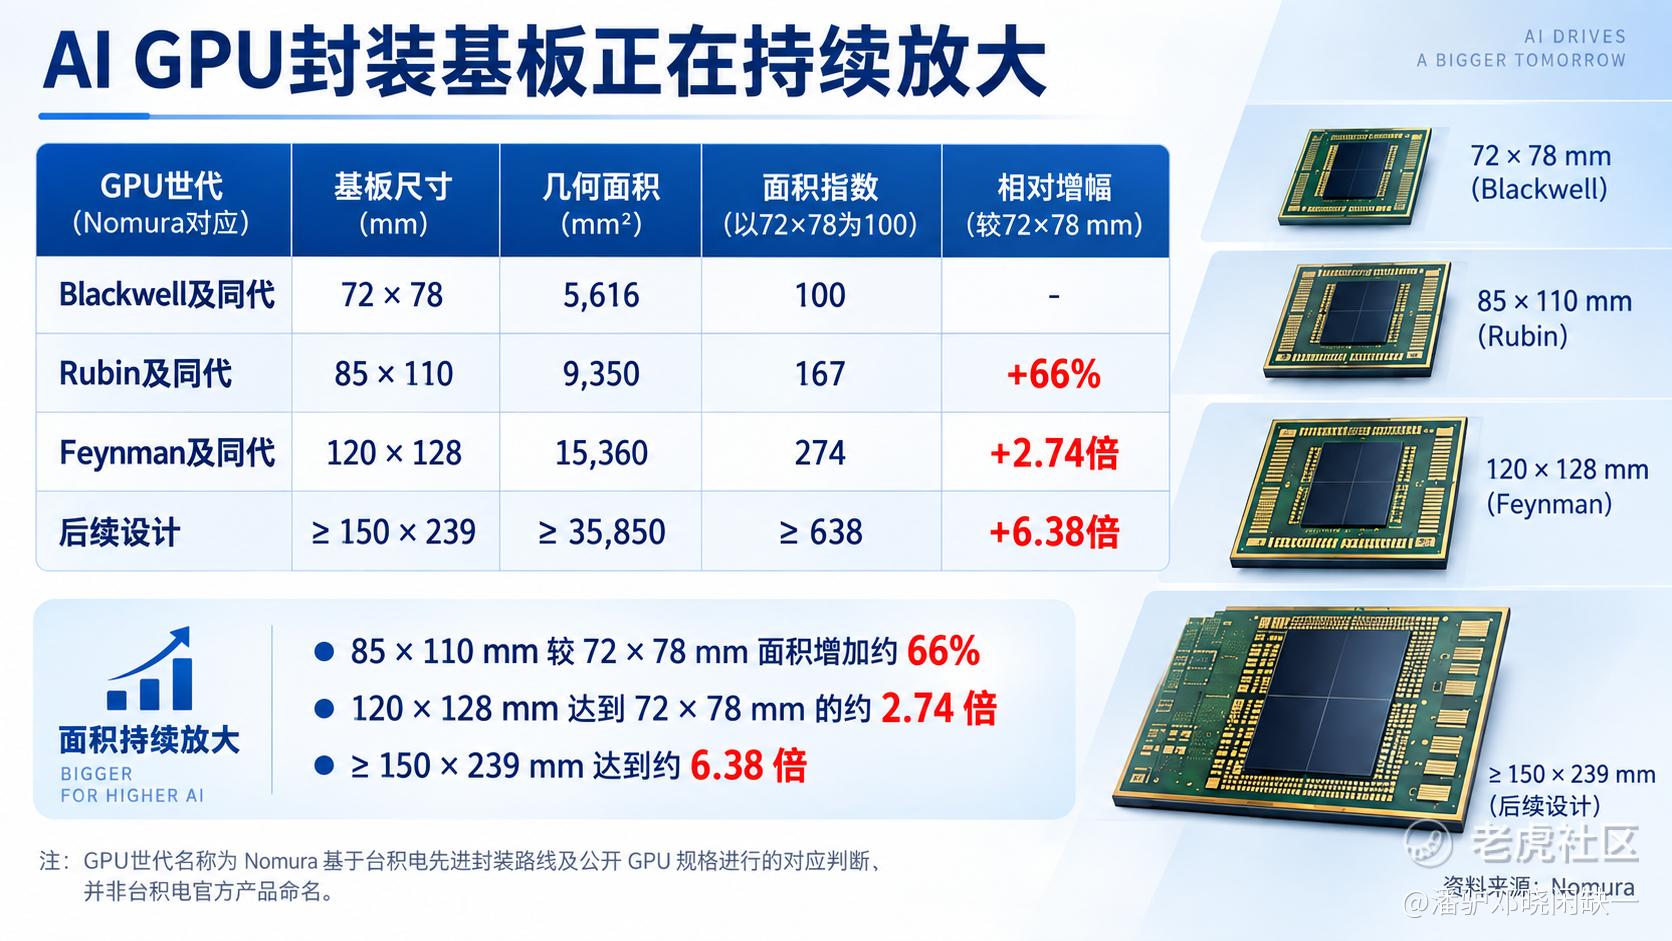
AI GPU封装基板正在持续放大
台积电自己的官方路线给出了另一组验证。公司2025年规划于2027年量产9.5倍光罩尺寸CoWoS,可集成12颗或更多HBM;到2026年,公司又把路线延伸至2028年的14倍光罩尺寸,目标约10颗大型运算晶粒和20颗HBM,2029年继续进入14倍以上。
也就是说,从当前5.5倍光罩到2028年的14倍,先进封装面积上移已经进入台积电公开技术规划,而非单纯来自券商假设。基板厂需要同步解决的,是大面积封装下的机械稳定性、布线密度和加工负荷。
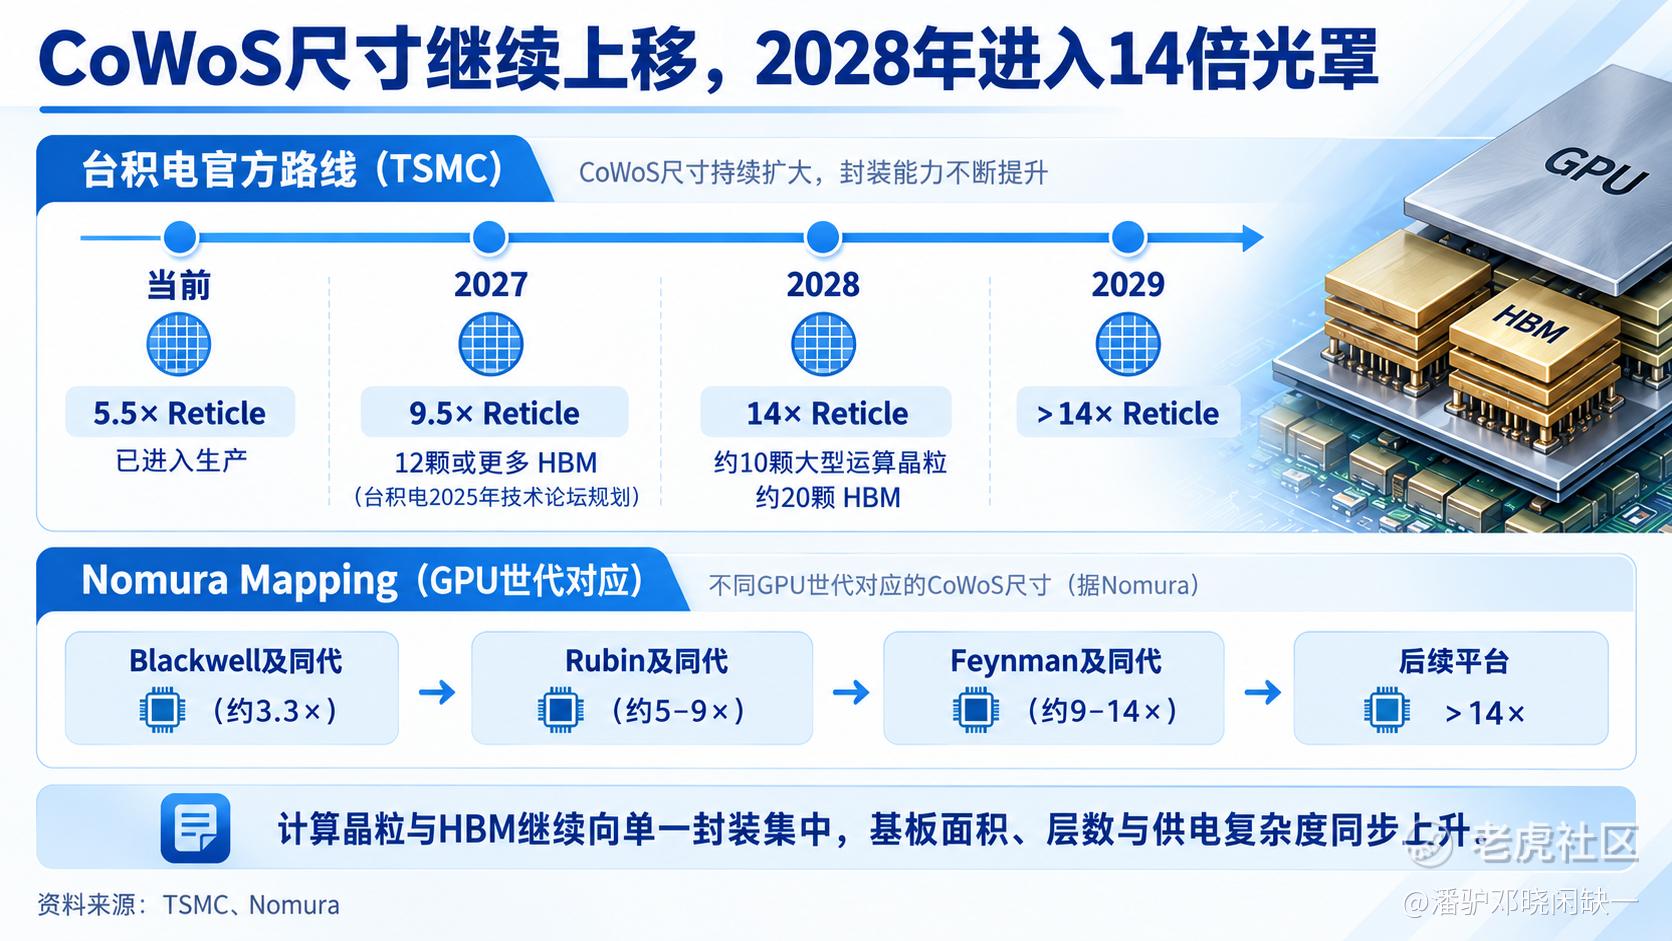
CoWoS尺寸继续上移,2028年进入14倍光罩
03大尺寸之后,多层结构和供电开始增加工艺价值量
尺寸增长之后,下一轮规格变化集中在基板内部。先进AI封装需要同时承载GPU、HBM、中介层以及复杂的信号和电源网络。随着面积扩大,如果结构刚度不足,翘曲会直接影响封装与组装良率;I/O数量和芯片功率继续增加,又需要更多布线和供电资源。
野村判断,Rubin一代开始由单层核心向一至两层核心过渡,Feynman及后续平台会继续增加核心结构;未来还可能在基板内部加入电容、电感与集成式电压调节器IVR,部分IVR应用预计在2027—2028年出现。
Ibiden自己的技术路线与这一趋势基本一致。公司披露的先进IC封装基板路线中,基板尺寸由CY2025的80×80毫米,提高至CY2026的90×90毫米、CY2028的110×110毫米,CY2030以后超过130×130毫米。
与此同时,SAP结构从9-X-9 → 10-X-10 → 12-X-12 → 14-X-14。公司还把嵌入式元件、玻璃核心、供电强化、硅桥和光电转换列入后续技术开发方向。
14-X-14并不意味着14层核心,而是核心两侧的增层数量继续增加。对生产端而言,这会直接增加半加成制程的加工负荷。
供电同样开始成为先进封装的重要约束。台积电2025年已经公布用于AI的新型IVR方案,与电路板上的独立电源管理芯片相比,其垂直功率密度传输可提高约5倍。
GPU功耗持续上升后,供电路径越来越难停留在传统主板层级。电源管理向封装内部靠近,会进一步提高基板的结构复杂度和制造门槛。
对基板厂而言,未来几年产品价值量的增量将分别来自更大的面积、更高的SAP加工负荷,以及嵌入式和供电功能增加。这些因素最终都指向同一个结果:高端产能的增长速度很难再通过平方米简单衡量。
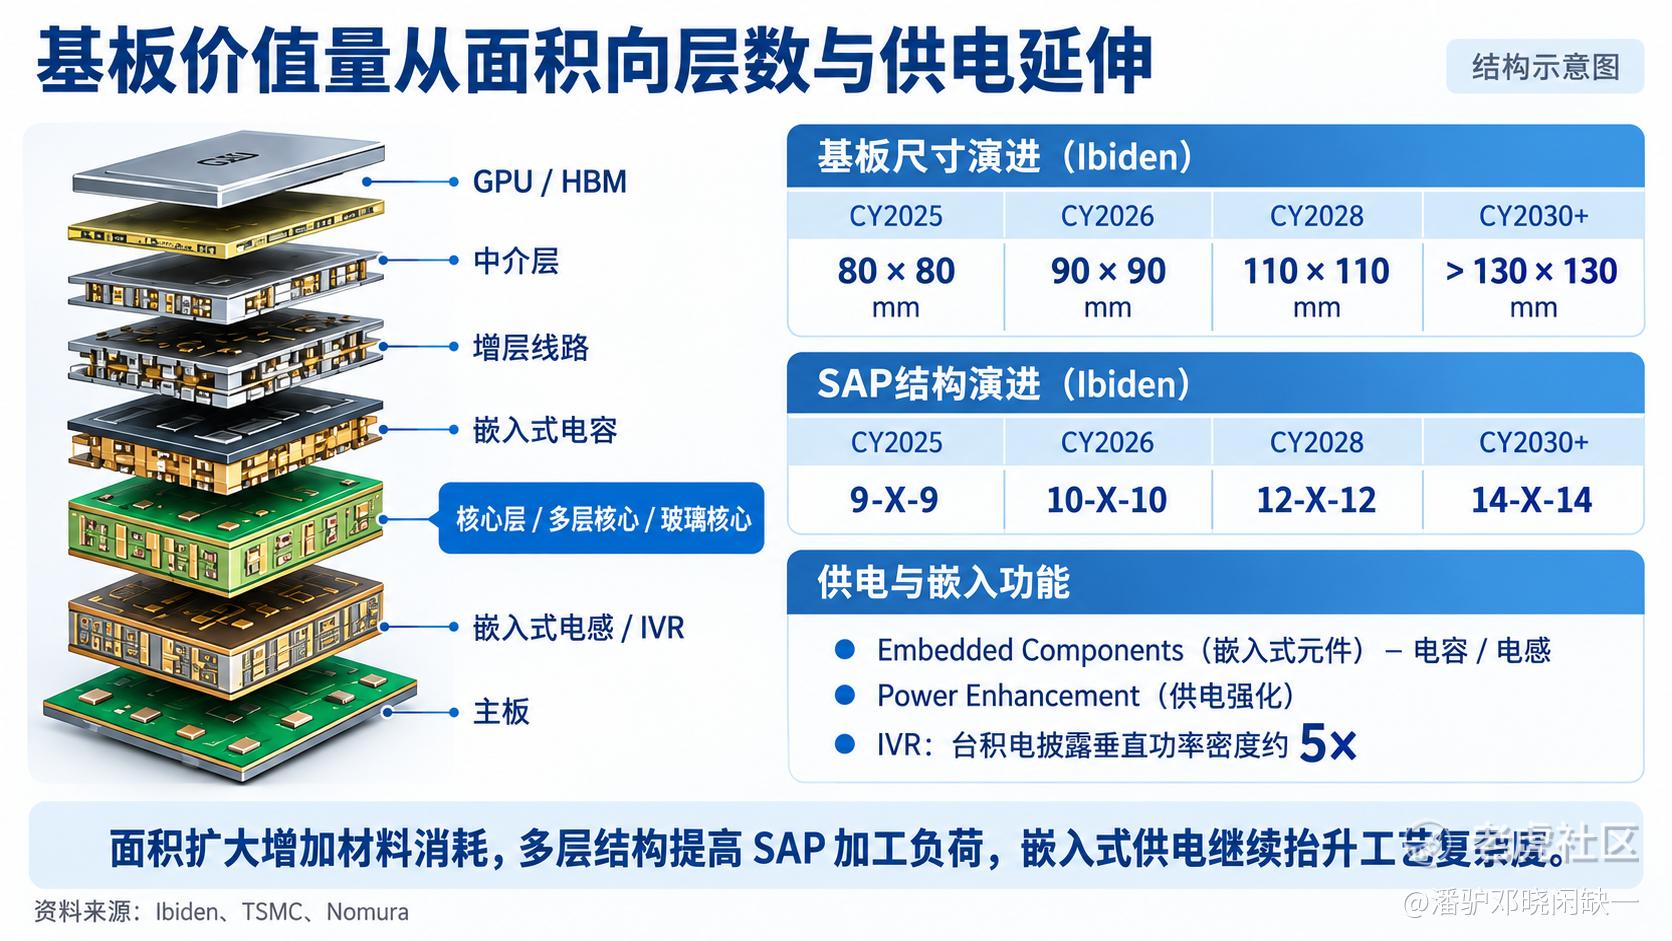
基板价值量从面积向层数与供电延伸
045000亿日元扩产之后,Ibiden开始用SAP负荷衡量产能
供给端最清晰的样本仍然是Ibiden。公司计划在FY2026—FY2028执行约5000亿日元电子业务资本投资。其中Gama工厂Cell 6约2200亿日元,主要用于AI ASIC高性能IC封装基板;Ono工厂Cell 8剩余部分约2800亿日元,对应AI GPU基板。两部分产能均规划从FY2027开始陆续运行并进入量产。
资金安排同样反映了当前高端基板的供需状态。Ibiden管理层披露,其基本政策是在与客户签署协议后,由客户承担相应投资成本,并提前支付部分资金。公司还确认,已经取得一家主要GPU客户的交换芯片基板订单;交换芯片产品同样在向大型化、多层化发展。
对于产能,公司已经开始使用SAP加工负荷而非单纯平方米衡量。以CY2024为1.0,公司预计AI服务器基板的SAP生产负荷在CY2026达到约1.8倍,CY2028达到约2.5倍。Ibiden同时判断,随着封装基板继续大型化、多层化,行业总体SAP需求可能高于供应能力。
这一指标比“ABF产能扩了多少平方米”更接近实际瓶颈。基板尺寸和增层数量同步提高后,一块产品需要占用更多工艺步骤和设备时间;即便新厂面积持续增加,真正能够稳定生产下一代大型基板的有效产能仍可能偏紧。
AT&S的扩产方式提供了另一组验证。公司2026年6月与AMD及另一家大型科技公司就马来西亚居林高端IC基板扩产达成关键条款,计划投资15亿—20亿欧元。这部分投资由长期客户承诺支持和融资,但相关协议仍需完成最终谈判和签署。扩产涵盖居林二厂设备导入,以及新的IC基板核心层和先进PCB生产能力。
随后,AT&S将FY2026/27汇率调整后收入增长指引提高至45%—55%,EBITDA利润率提高至32%—37%,当年资本开支计划提高至10亿—12亿欧元。公司8月公布一季度业绩后仍维持这一指引。
台湾供应链同样出现高频收入改善。景硕2026年8月营收达到48.10亿新台币,同比增长40.58%,1—8月累计营收约329.60亿新台币。公司表示,AI先进封装基板收入贡献过去一年显著增加,同时在超薄基板、细线路以及大面积、高层数ABF基板良率方面取得进展,新丰厂升级和青年厂扩产已经推进。
新光电气则更适合作为技术路线跟踪对象。公司已于2025年6月6日从东京证券交易所退市,近期财务披露明显减少;其仍在开发直接把光波导集成进FC-BGA基板的CPO方案,以及i-THOP等面向Chiplet和高密度封装的技术。
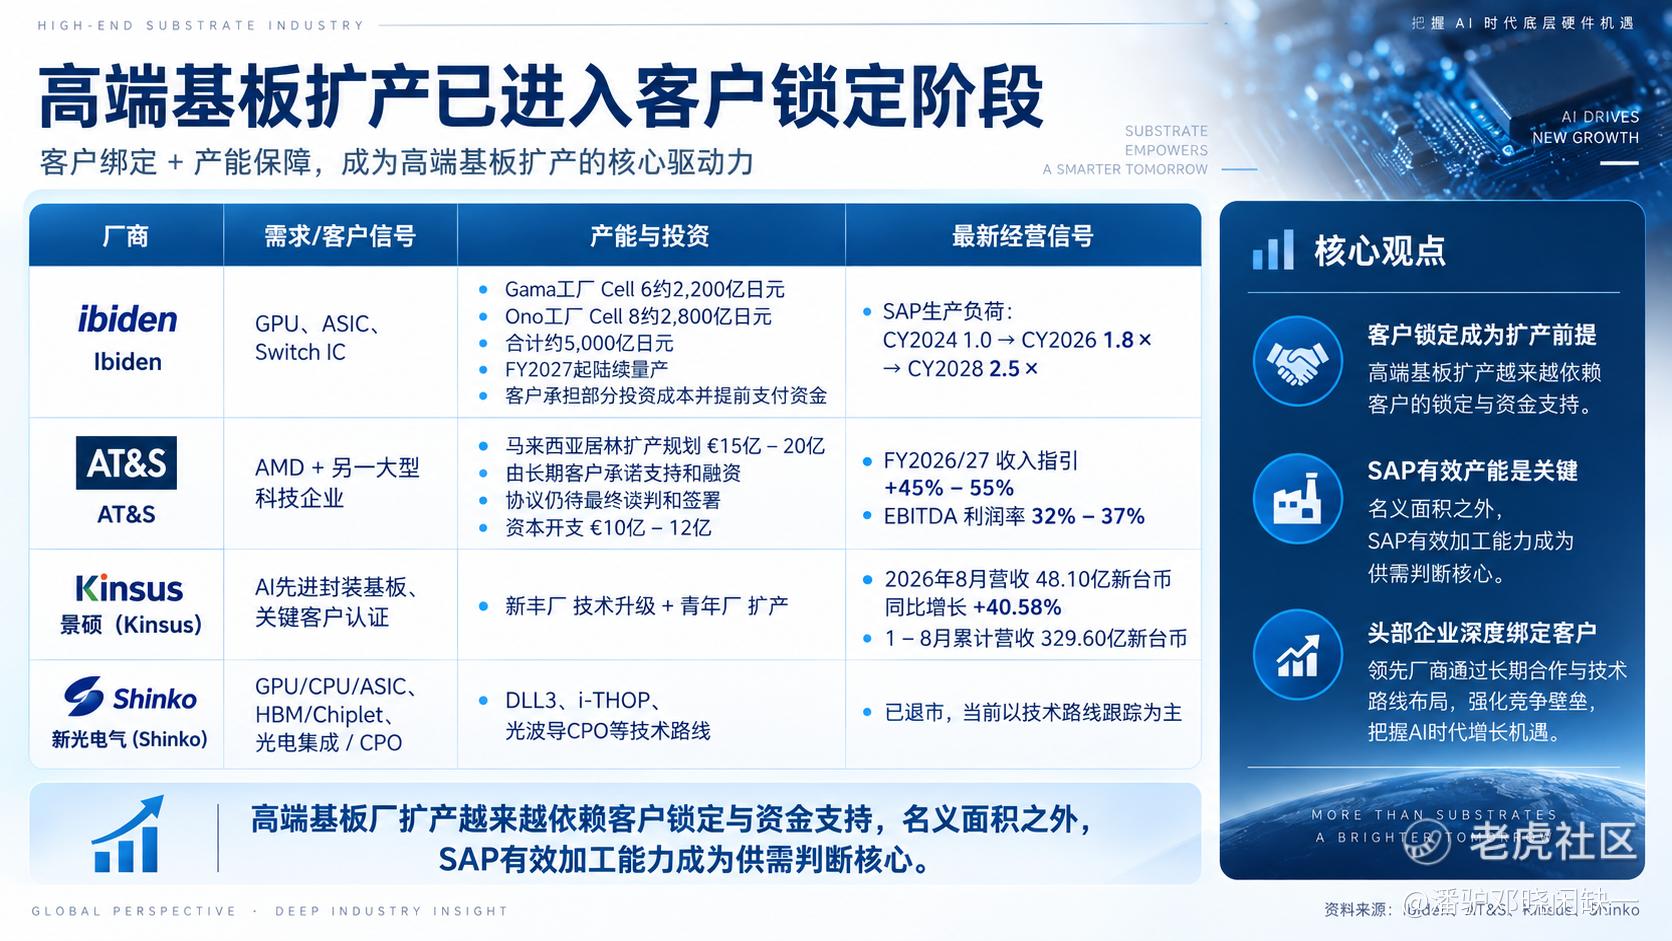
高端基板扩产已进入客户锁定阶段
05后续供需判断,应从“ABF面积”转向有效加工能力
目前这轮基板周期已经可以划分出相对清楚的观察顺序。
2026年首先体现为产品结构和价格。日本7月封装基板出货额增长68%,面积增长19%,单位面积价格增长41%;Ibiden电子业务同时保持高利润率,高附加值产品售价仍在上涨。
2027—2028年,焦点转向新产能爬坡与SAP有效加工能力。台积电计划继续扩大CoWoS尺寸,Ibiden、AT&S也在同步增加高端基板产能。但Ibiden预计SAP生产负荷仍从CY2026的1.8倍提高至CY2028的2.5倍,说明大尺寸、多层产品对制造资源的消耗仍在加快。
2028年以后,产业链还需要观察多层核心、玻璃核心、嵌入式供电与光电功能的量产进度。台积电目前已经规划基板级共同封装光学方案,先进封装的功能边界仍在向封装内部扩展。
从公开证据完整度看,Ibiden仍是当前最值得跟踪的产业样本:5000亿日元资本投资、客户承担部分扩产成本、CY2028 SAP负荷2.5倍,以及GPU、ASIC、交换芯片三个方向的需求同时推进,订单、产能和财务表现已经形成相对完整的验证链。
AT&S的特点是客户直接支持大规模扩产,景硕则提供了台湾供应链收入加速和良率提升的高频信号。新光电气退市后经营透明度下降,更适合跟踪技术路线。
风险提示与声明: 本文仅基于公开资料、公司披露及机构研究观点进行产业信息整理,不构成任何形式的证券投资建议、收益承诺或交易依据。 文中涉及的产业路线、客户导入、产能爬坡、技术规格与未来时点均可能因客户验证、良率、设备交付、资本开支及市场需求变化而调整。 证券市场存在风险,投资者应结合自身风险承受能力独立判断并自行承担投资决策结果。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
