


问界主导权回归,赛力斯拿回一笔“控制权资产”
9月15日,一则公告在汽车圈和资本圈同时炸开了锅。问界宣布在鸿蒙智行框架下探索新合作模式:产品定义、产品设计、品牌营销、渠道零售、服务体系,全部由赛力斯主导,**终端参与赋能。所有问界用户的既有权益及后续服务不受影响。
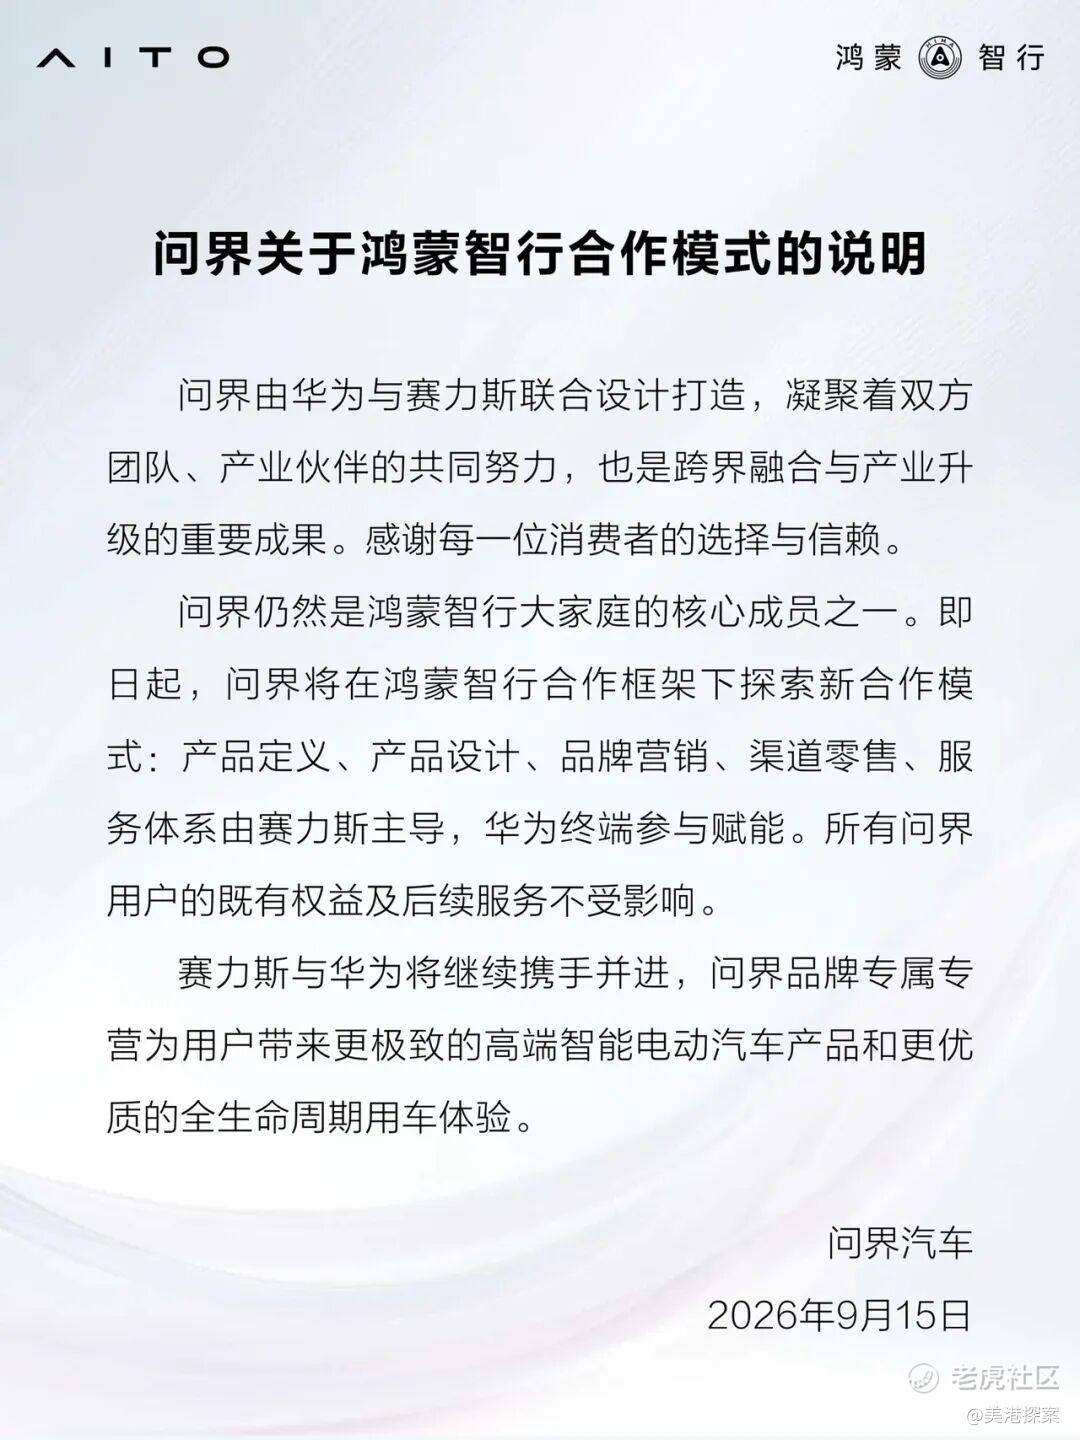
消息落地,市场用脚投票,讨论区一片哗然。但如果你只看到股价波动,可能会错过这家公司正在发生的最重要变化。
从“借船出海”到“自己掌舵”
很多人对赛力斯的印象还停留在“**代工厂”。这个标签贴了几年,现在该撕掉了。
2024年7月,赛力斯花25亿元从**手里买回919项问界系列文字和图形商标,以及44项汽车外观设计专利。同年8月,又出资115亿元收购引望智能10%股权,成为**车BU的股东。从“借品牌”到“有品牌”再到“管品牌”,这条路赛力斯走了两年多。这次公告说的“赛力斯主导”,是水到渠成。
有人担心,赛力斯主导后,问界还能不能打?看看M9的车主画像。杰兰路调研了124位首批车主:平均年龄36.4岁,家庭平均年收入92.1万元,换购用户中59%替换了传统豪华品牌。购车决策因素里,辅助驾驶功能以52.4%排第一,品牌和智能座舱功能并列43.5%。这群人花五六十万买车,排第一的理由是辅助驾驶,不是“**”两个字。鸿蒙智行9月官宣数据也印证了这一点:M9在2026年6至8月连续三个月位居50万元以上车型销量榜首,成交均价超60万元,累计交付已跨越30万台大关。
看不见的账本,才是关键
旧模式下,**不参与利润分成,收益来自刚性前置结算:硬件采购货款、约占整车售价2%的技术授权费、约占整车售价8%的渠道营销服务费,三项合计大致相当于车价的10%。不管赛力斯赚不赚,这笔钱一分不少。
控制权回来后,技术授权费和渠道费有望重新谈判。按媒体倒算,技术授权费+渠道服务费合计约占车价10%,对应2025年营收约1650亿元,可释放利润空间约50-83亿元。什么概念?2025年赛力斯全年净利是59.57亿元。新协议还没披露,具体费率有待合同验证,但方向清晰:从刚性支付到弹性谈判,利润空间的支配权回到了自己手里。
品牌这笔账同样被低估。Brand Finance《2026全球汽车品牌价值100强》显示,问界以34.48亿美元品牌价值位居中国豪华汽车品牌第一,也是全球豪华汽车品牌前十中唯一的中国品牌。按当前汇率折算约232亿人民币。胡润品牌榜给问界的估值是330亿元。取中间值约280亿,占当前市值的35%。你买赛力斯的股票,有超过三分之一的价格是在为“问界”这两个字买单,而这两个字现在归赛力斯经营了。
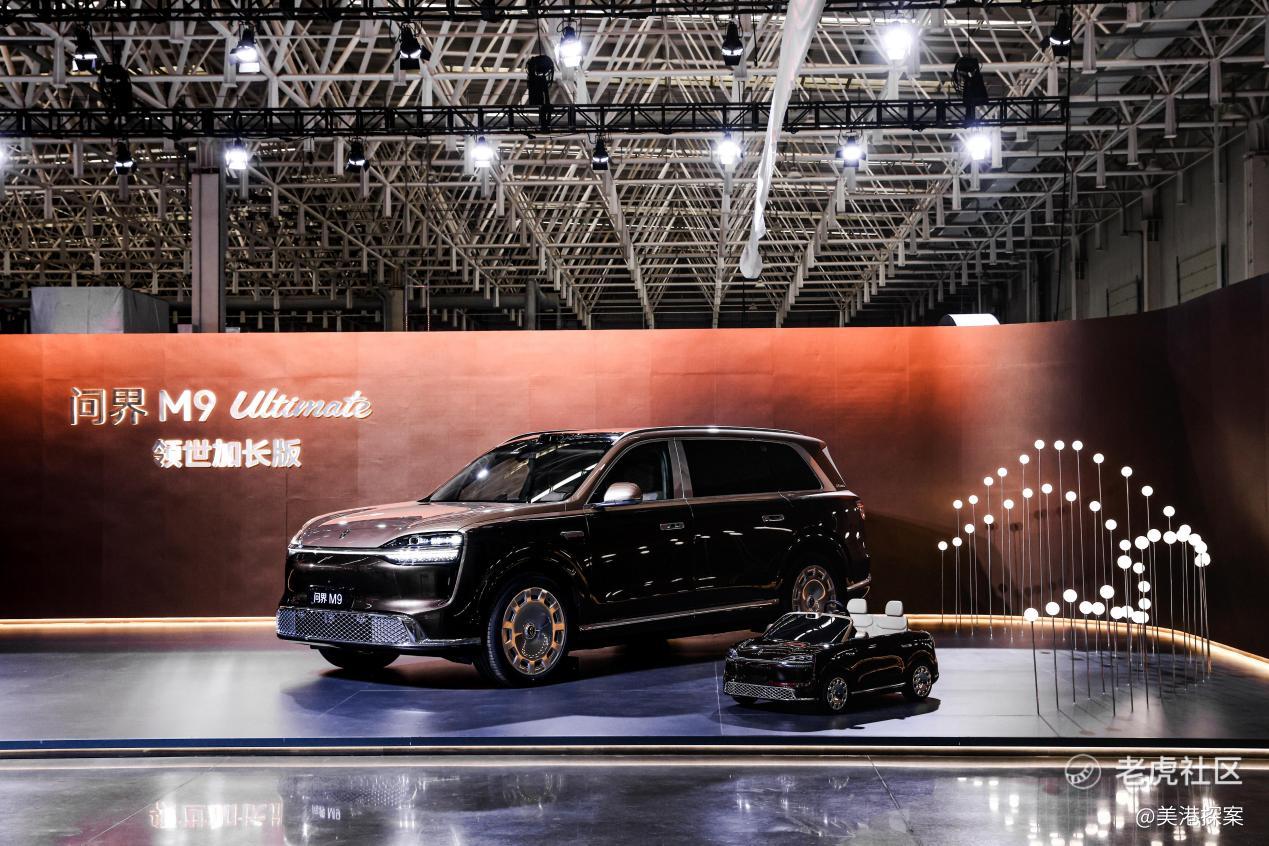
2026年上半年,赛力斯研发投入70.07亿元,同比增长34.8%。2025年末银行结余及现金达483.63亿元。上半年营收574.93亿元,简单年化约1150亿元,当前市销率约0.7倍。这个估值,放在一家拥有豪华品牌、年销30万台高端车型、研发投入持续加大的公司身上,怎么看都不算贵。
一年前,市场给赛力斯的逻辑是“执行方不配给品牌估值”。今天,逻辑变成了“拿回品牌经营权的公司,估值体系需要重写”。
风险当然有,价格战还在打,渠道独立运营效率需要验证。但投资这件事,说到底是在不确定中找赔率。当一家公司从“借船出海”变成“自己掌舵”,它的故事才刚刚开始。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
