


【IPO】“景旺电子”招股
📍公司:
$景旺电子 (03228.HK)$ 💰招股定价:≤69.88港币📚每手股数 :100股📙发行比例:6.79%🚪入场费 :7058.47港元♋绿鞋:无🪨基石占比:47.71%🏠发行后总市值 :≤750.7亿港币
1️⃣基础信息
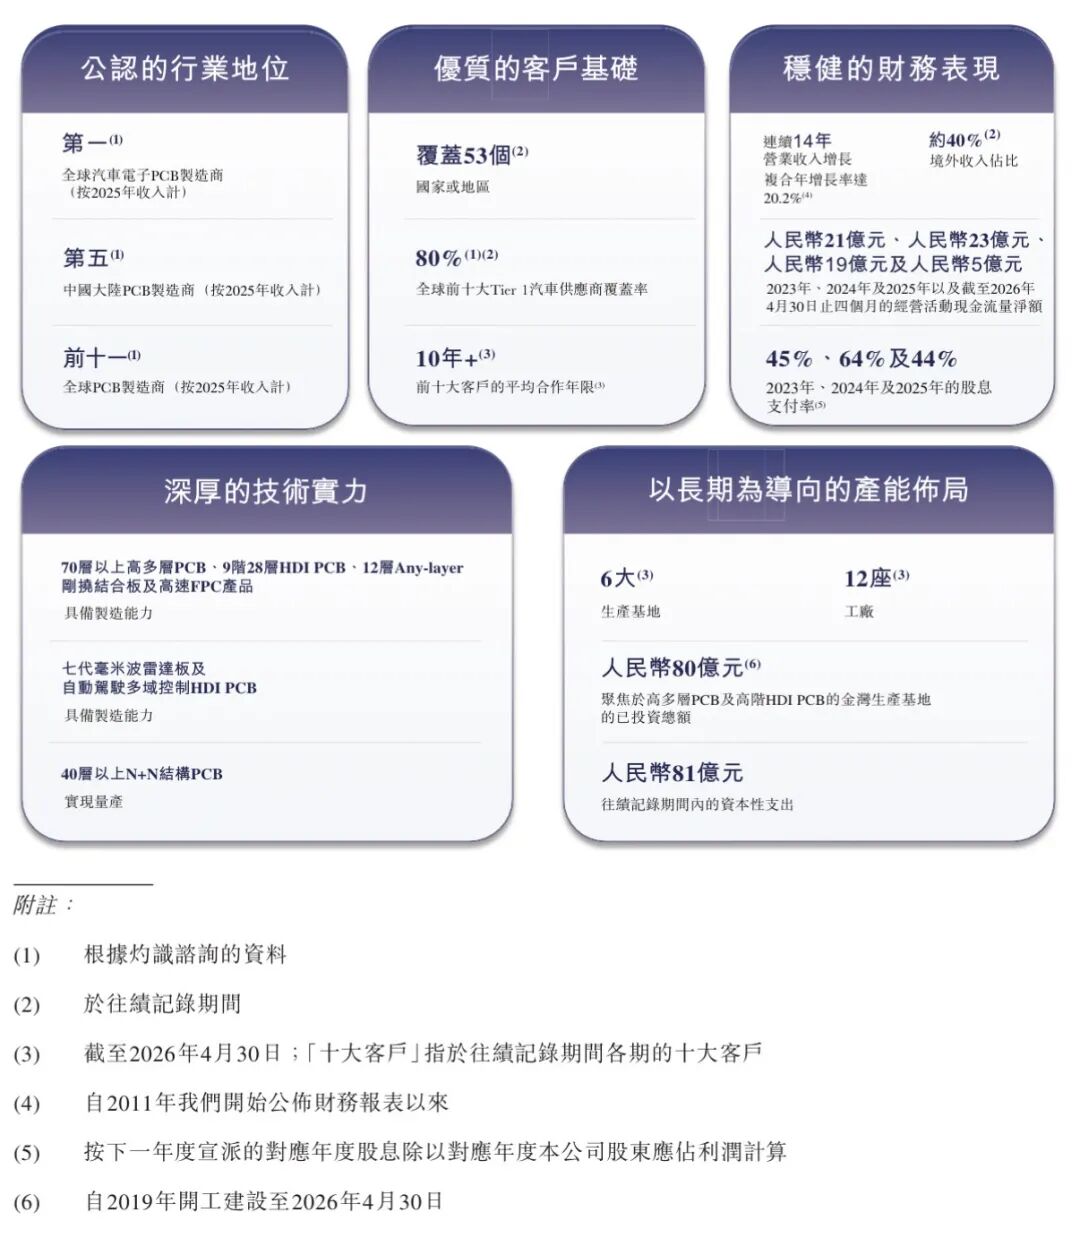
深圳市景旺电子股份有限公司公司是以技术创新为驱动、产品布局全面的全球知名印制电路板(PCB)产品制造商,致力于为全球电子信息产业提供高可靠、高性能的全系列PCB解决方案,赋能汽车电动化智能化、AI算力基础设施建设、工业数字化转型等核心领域,为全球客户创造长期价值。
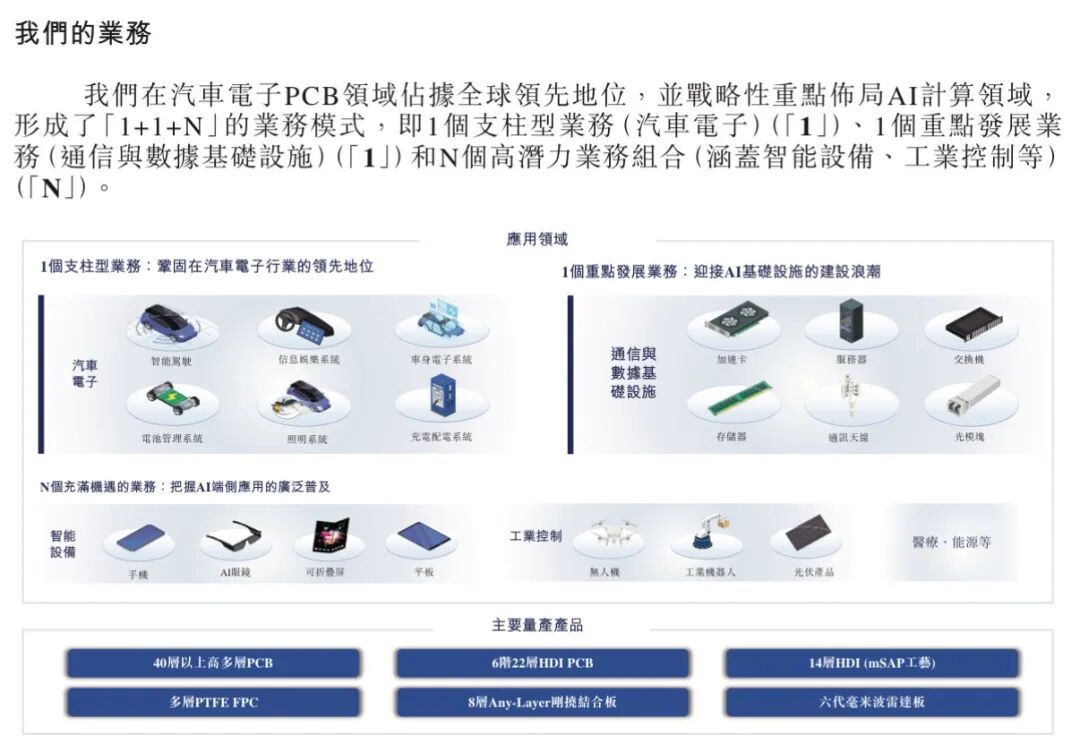
公司PCB产品覆盖多元下游领域:汽车电子领域,包括智能驾驶系统、动力控制系统、车载娱乐系统、车身电子系统;是通信与数据基础设施领域,包括AI服务器、高速交换机、光模块、存储设备、通信天线;是高潜业务领域,包括智能手机、AI眼镜、可折叠屏、无人机、工业机器人、光伏设备等智能设备与工业控制场景。
公司客户覆盖全球头部汽车零部件供应商、AI基础设施服务商、消费电子品牌商,与前十大客户平均合作年限超10年。2025年前五大客户收入占比为23.6%,最大客户收入占比为6.7%,客户集中度处于行业合理区间。
2️⃣财务情况
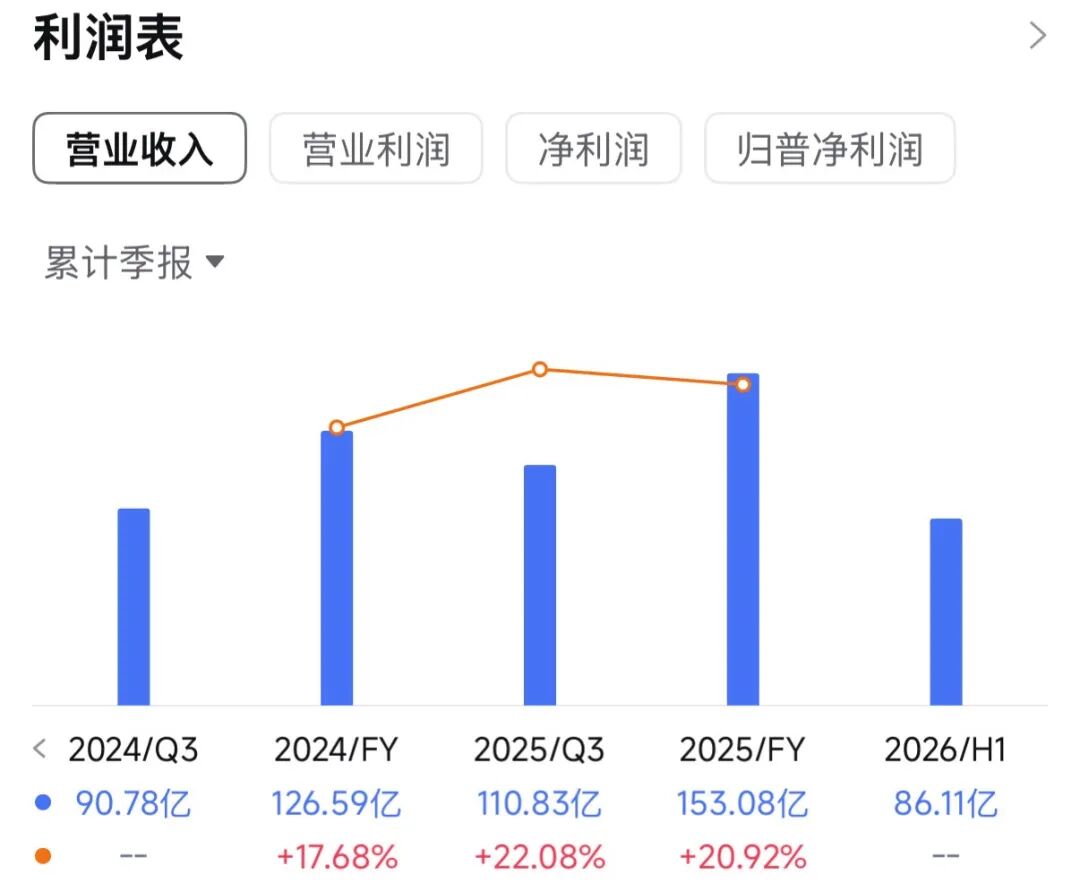
截至2025年12月31日止3个年度、2025及2026年前4个月:收入分别约为人民币107.57亿、126.59亿、153.08亿、45.34亿、53.41亿,2026年前4月同比+17.82%;
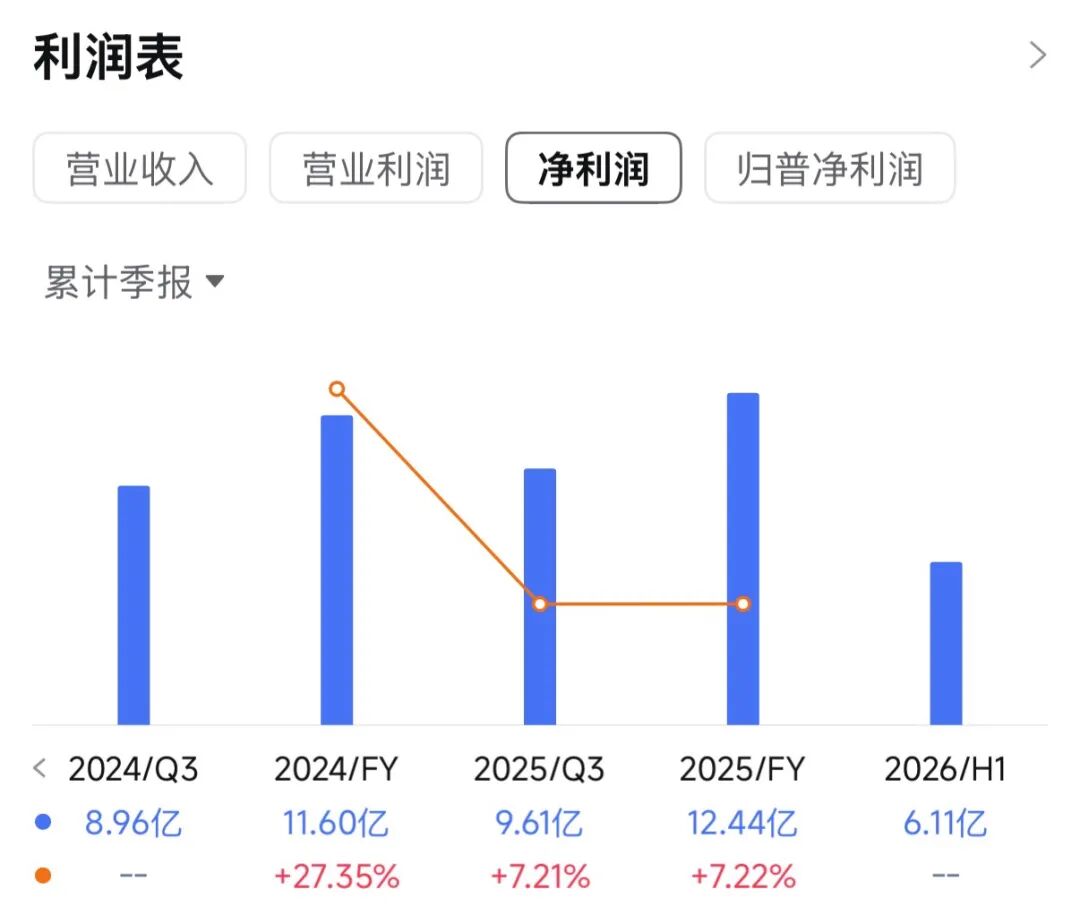
净利分别约为人民币9.11亿、11.60亿、12.44亿、4.24亿、3.17亿,2026年前4月同比-25.31%;
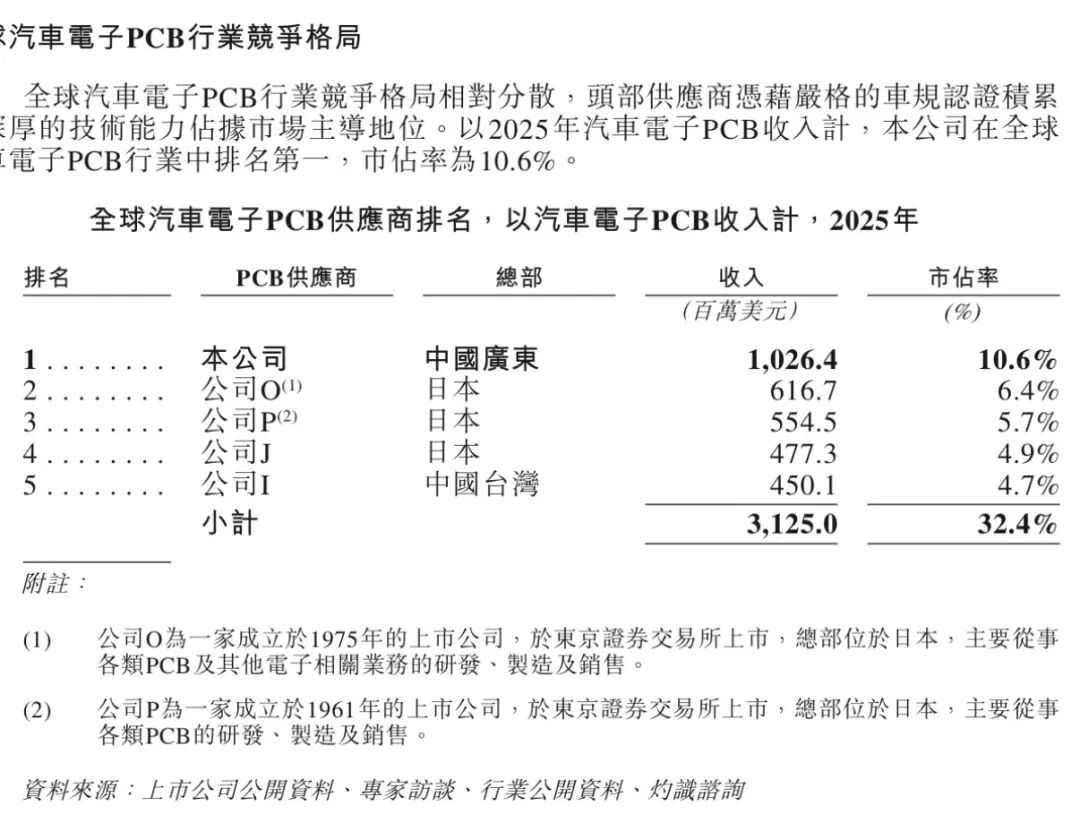
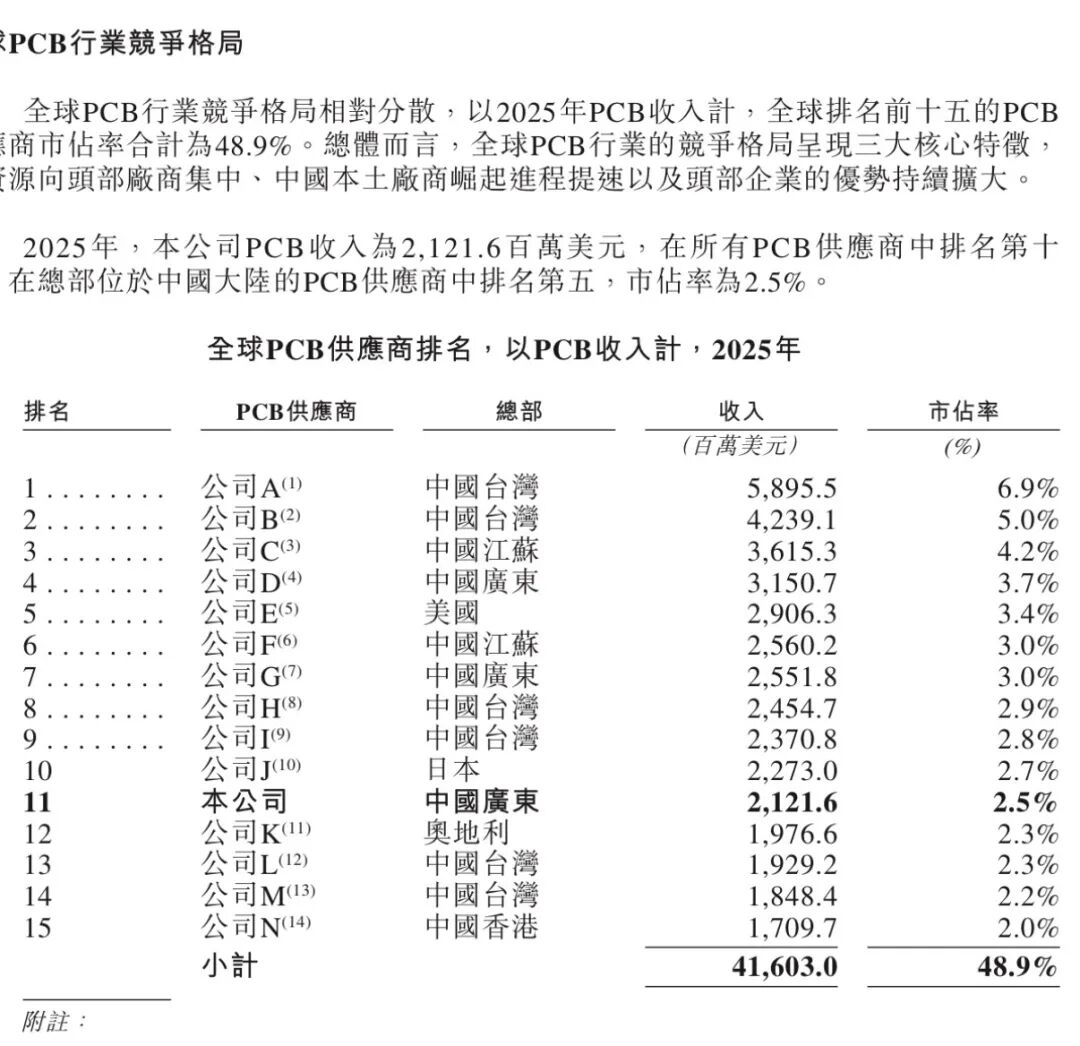
根据资料显示,全球前十大Tier 1汽车供应商中有8家是景旺电子的客户,其PCB 产品已广泛应用于全球前十大汽车集团的汽车产品中。以2025年的收入来算,景旺电子是全球第一大汽车电子PCB供应商,市场份额为10.6%。值得注意的是,景旺电子面临客户的信贷风险。2023年至2025年,景旺电子的贸易应收款项及应收票据从约39亿元增加至48.7亿元,如果未能及时收回贸易应收款项及应收票据,可能会影响公司的经营业绩。
3️⃣保荐人和基石
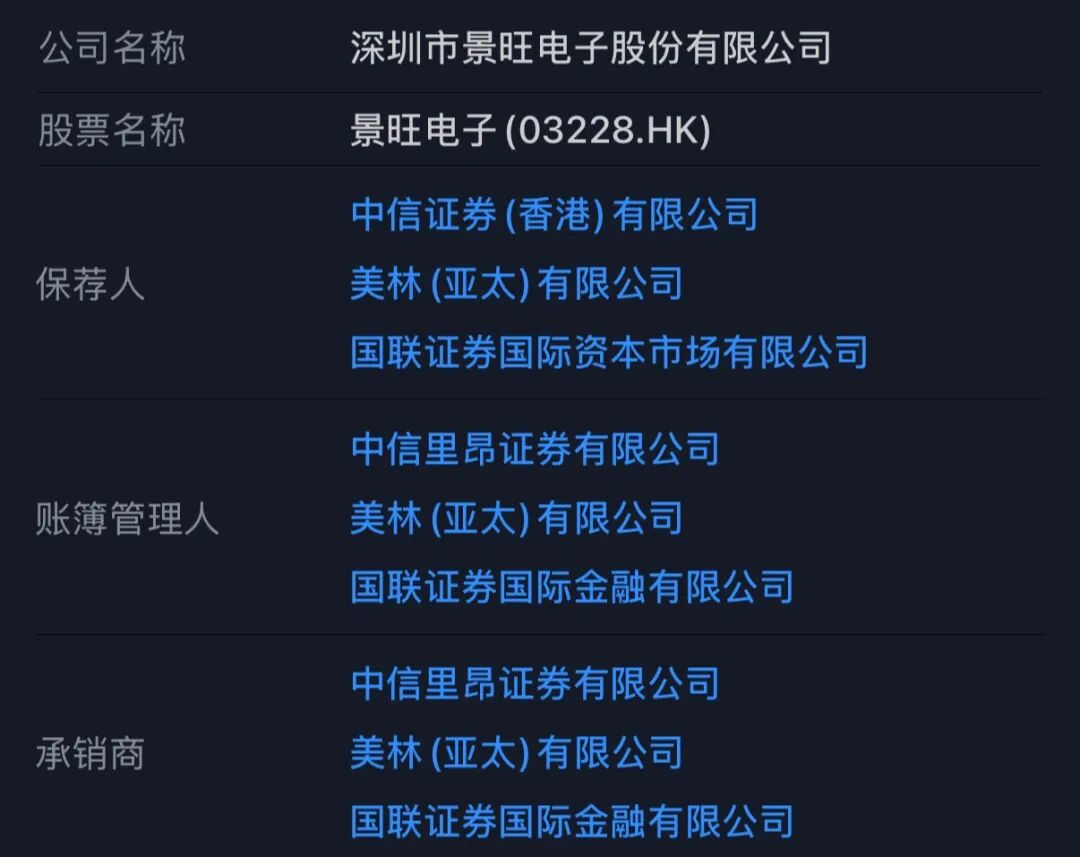
保荐人,管理人,承销商都是中信,美林和国联,很少见承销商都不多加的,是非常自信的感觉?
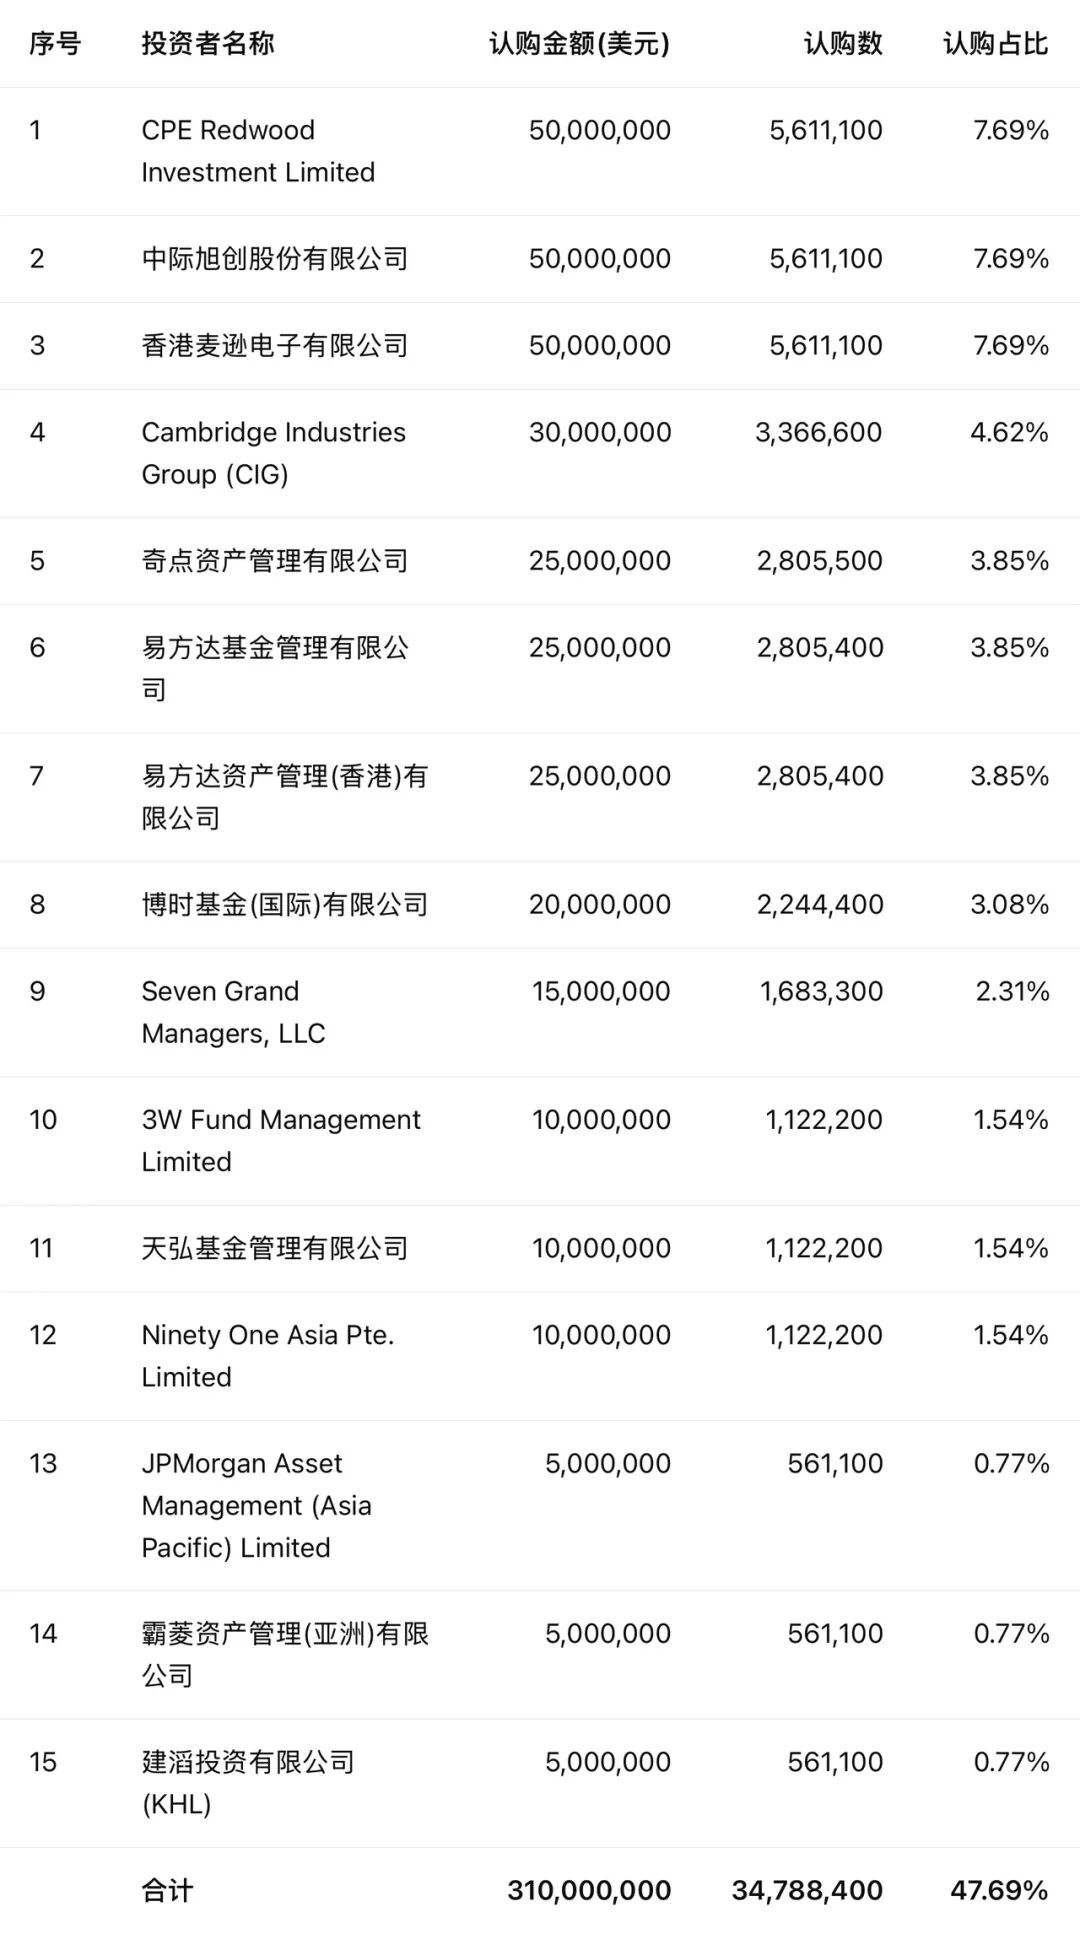
基石占比接近一半,产业链资本密集站台:中际旭创(下游光模块客户)、香港麦逊/大族数控(上游PCB设备)、KHL/建滔集团(上游覆铜板),均属AI算力与PCB产业链,属战略型背书。
剩下的基本上都是财务型机构,有国内和海外的长线资金加持,总体质地还行。
4️⃣货量
这次景旺电子发行了6.79%的股份,一手7000多。AH二婚,目前是5.6折,B机制,甲乙共72945手,公开就有5.1亿的货。货还是比较多的。
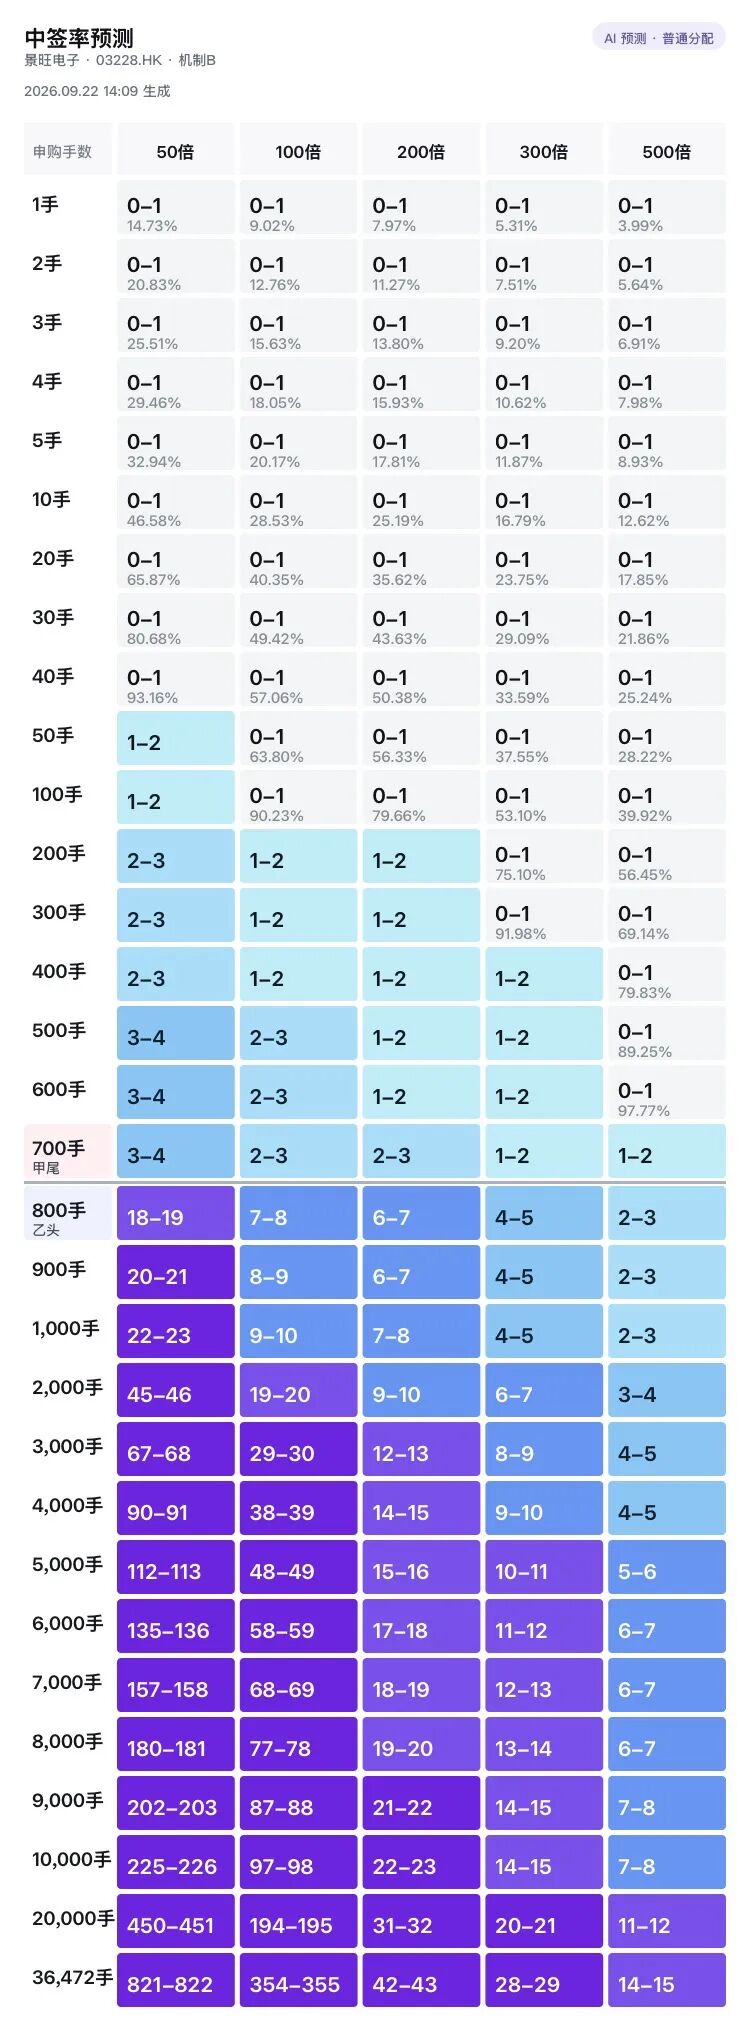
预测表中我设置了50-500倍的预测,按照目前AH的新股氛围,我觉得孖展上500倍的概率不大,今天PCB还在涨,但是景旺电子一直熄火,如果最后一天能有6折,甚至5折,那我会打一些。
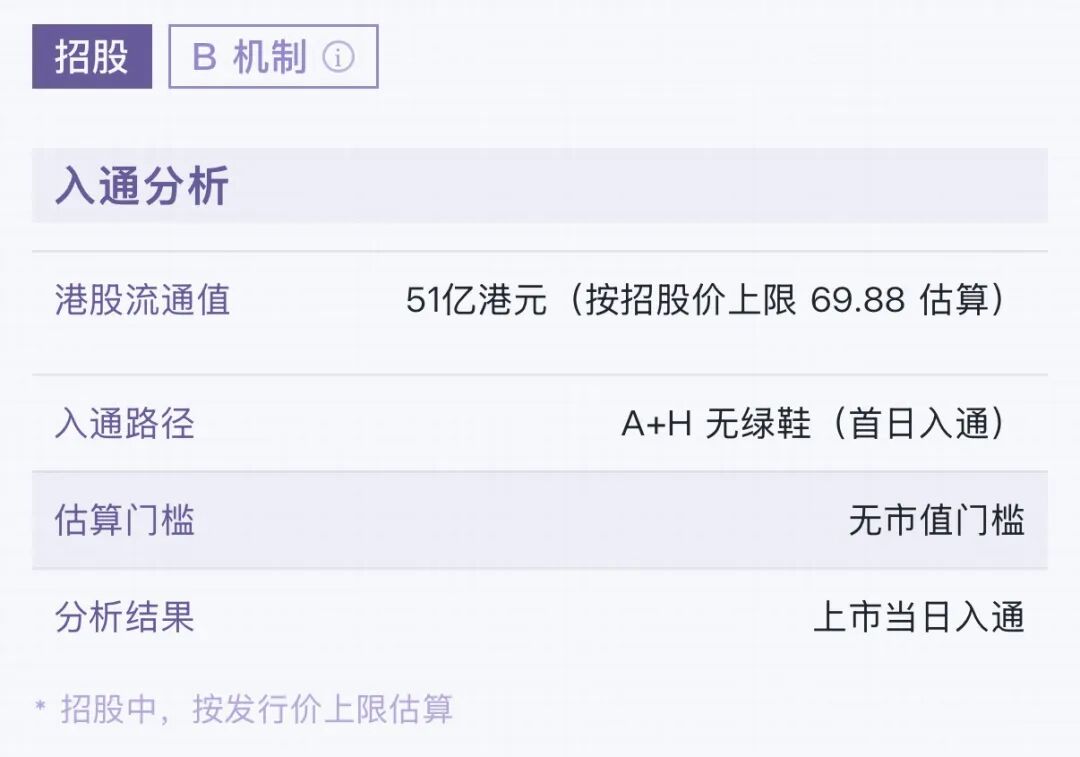
这次也没发绿鞋,首日入通,还是靠大妈接货,港股这点流动性实在太难了。最近天天上AH,都要被抽干了吧?
$彤程新材 (09607.HK)$ AH没发绿鞋,大概率放弃了
$本末科技 (06731.HK)$ 18C,回拨20%,有10万手货,还会和$优地机器人 (03231.HK)$ 一样搞事情吗?
$罗博特科 (03757.HK)$ 不玩
$欢创科技 (06802.HK)$ 就是博翻倍入通
$纳真科技 (09856.HK)$ 没打,竞价36.6买了,开盘2分钟37.6卖了 赚个饭钱,弥补一下
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人操作记录,并不构成投资建议,如因此投资产生亏损,概不负责!涉及港股,投资人的资金使用需符合国家监管要求,依法纳税。如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,非常感谢!
文章原文

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
