


“中国彭博”曲线上市,界面财联社净利润超上市公司1.5倍,五年IPO长跑终结
近日,新华传媒(600825.SH)披露发行股份购买资产暨关联交易预案,拟向上海报业集团文化新媒体投资管理有限公司(下称“文新投资”)等13名交易对方发行股份,购买其合计持有的上海界面财联社科技股份有限公司100%股权。 $新华传媒(600825)$
本次发行价格确定为3.93元/股,不低于定价基准日前60个交易日A股股票均价4.9元/股的80%。对比新华传媒停牌前最后一个交易日(9月4日)的收盘价5.31元,发行价折价近26%。交易全部以发行股份方式支付,不涉及现金支付,不募集配套资金。
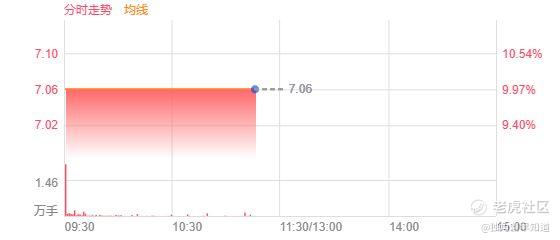
交易预计构成重大资产重组及关联交易,但不构成重组上市。交易前后,公司控股股东均为上海报业集团,实际控制人均为上海市国资委,控制权不发生变更。复牌后,新华传媒连续两个交易日一字涨停,9月22日报6.42元,总市值约67.08亿元。
综合 | 证监会 上证报 每日经济新闻
编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

界面财联社成立于2014年9月,注册资本3.6亿元,是上海报业集团主管主办的财经通讯社与金融信息服务商,同时拥有互联网新闻信息采编发布、金融信息服务和高新技术企业三大资质。
公司旗下拥有界面新闻、财联社、科创板日报等产品矩阵,已从财经资讯平台向金融信息服务商和金融科技公司转型。服务对象覆盖150余家金融机构、5000余家上市公司、2亿股民及7亿基民。
股权结构方面,上海报业集团通过全资子公司文新投资持有界面财联社37.63%股份,为第一大股东。此次交易的13名交易对方涵盖了上海商投控股、上海众源一号基金、烟台信贞添盈、上海国鑫创投、中国互联网投资基金、上海众源二号基金、上海众跃源、上海徐汇资本、济南嘉泰投资、上海众源和界、济南博泰投资、上海证券信息等机构,股东结构较为分散。
从财务数据看,界面财联社近年来保持了较为稳定的增长态势。
2024年至2025年,公司营业收入分别为5.91亿元和6.48亿元,归母净利润分别为7301.58万元和1.08亿元。2026年上半年,公司实现营业收入3.18亿元,归母净利润8907.74万元,资产总额达20.08亿元,所有者权益16.75亿元。
按2026年上半年盈利节奏推算,界面财联社全年归母净利润或达1.43亿元。2024年、2025年经营活动现金流量净额分别为1.22亿元和2.22亿元,均超过当期净利润,盈利质量较高。
作为对比,新华传媒2023年至2025年归母净利润分别为3618.37万元、4045.82万元和4225.78万元。仅比较2025年,界面财联社的归母净利润比新华传媒高出约1.55倍。
从资产规模看,新华传媒2023年至2025年资产总额分别为40.60亿元、38.67亿元和37.57亿元,呈收缩趋势,营收则保持在13亿元至14.5亿元区间。
一家传统出版发行行业的上市公司,收购一家利润规模已明显高于自身的财经信息服务企业,这构成了本次交易的核心看点。
本次交易被界定为关联交易,原因在于交易对方中的文新投资为新华传媒控股股东上海报业集团的全资子公司。上海报业集团直接和间接持有新华传媒51.49%股份,同时通过文新投资持有界面财联社37.63%股份。
换言之,这是一次上海报业集团体系内部的资产梳理与资本运作,而非引入外部战投或发生控制权变更。交易完成后,界面财联社将成为新华传媒的全资子公司,纳入上市公司合并报表范围。
发行价格方面,3.93元/股的定价不低于定价基准日前60个交易日均价的80%,符合重大资产重组发行股份定价的监管要求。截至预案签署日,标的资产的审计、评估工作尚未完成,最终交易价格将以经国资监管有权单位备案的评估报告结果为参考,由交易各方协商确定。
界面财联社此次曲线上市,并非突然出现,而是长达五年资本运作路径调整的结果。
2021年2月10日,界面财联社与国泰君安签署上市辅导协议,2月24日对外公示上海证监局辅导备案,正式启动A股IPO流程。彼时市场对其估值预期不低于43.6亿元。
然而,此后的IPO辅导长期处于停滞状态。五年多时间里,界面财联社未能完成独立上市。有分析指出,财经媒体类企业独立IPO面临的合规审查、内容资质与盈利稳定性要求,是辅导进程难以推进的重要原因。
2026年9月,路径切换。新华传媒公告拟收购界面财联社控股权,9月18日交易预案出炉,收购比例从“控股权”升级为100%股权。五年IPO长跑终结,界面财联社选择以注入上海报业集团旗下唯一A股平台的方式登陆资本市场。
新华传媒是国内第一家实现上市的文化传媒企业,横跨图书发行和报刊经营两大领域。公司旗下上海新华连锁有限公司是上海地区唯一使用“新华书店”集体商标的企业,拥有位于上海的新华书店、上海书城等直营网点四十余家,并拥有上海市幼儿园教材、中小学教材和中专职学校教材的发行权。
但传统主业的增长空间正在收窄。公司2025年度归母净利润对应每股收益仅约0.04元,盈利水平偏低。新华传媒在公告中表示,图书发行、报刊经营等传统纸质媒体业务面临行业性调整压力,通过资本市场并购重组整合优质新媒体与数字信息资产,已成为传媒类上市公司提升核心竞争力、实现转型升级的共同战略选择。
交易完成后,新华传媒将在原有图书发行与报刊经营业务基础上,新增财经新媒体运营、商业信息服务、金融资讯服务及互联网广告服务业务。公司称,将利用原有渠道优势,形成线上财经新媒体运营、线下图书报刊业务线上线下并举的态势。
高关注度之下,本次交易也面临几个需要持续跟踪的问题。
关联交易的历史遗留问题。 就在筹划收购界面财联社的同时,新华传媒刚刚完成对上交所2025年年报问询函的回复。问询聚焦于公司2022至2025年连续四年向控股股东全资子公司上报传悦置业购置房产一事,四次交易合计36套商铺及办公房产,总建筑面积9488.27平方米,交易总金额达3.24亿元。受此影响,公司投资性房地产账面价值已达5.94亿元,占非流动资产比重41.19%。
从运营结果看,最早购入的江南书局·书的庭院商铺开业后持续亏损,2023年至2026年上半年累计亏损731.44万元。2025年10月斥资1.01亿元拿下的24套办公用房,至今已闲置近一年。前三次房产交易未开展资产评估,价格直接取自楼盘备案价给予折扣。
此外,子公司上海中润解放房地产营销策划有限公司早年为获取项目独家销售代理权,向悦合置业出借1亿元,后项目烂尾,截至当前仍有5743.09万元本金无法收回。关联方天下一家承租上海南翔新华悦都商铺后长期欠租,2019至2024年累计拖欠租金1637.97万元。
这些历史遗留问题,虽然不直接构成对本次交易的实质性障碍,但反映出公司在关联交易管理和资产运营效率方面存在的短板,收购完成后的整合质量需要持续观察。
目前交易仍处于筹划阶段,标的资产的审计、评估工作尚未完成。交易尚需履行董事会、股东会审议程序,并经监管机构批准后方可实施。发行股份规模、交易对价均未最终确定。
界面财联社2026年上半年净利润已达8907.74万元,全年若达到1.43亿元,将较2025年的1.08亿元增长约32%。在金融信息服务行业竞争加剧、互联网广告市场波动较大的背景下,这一增速能否持续,将直接影响交易完成后的上市公司盈利表现。
界面财联社的曲线上市,是上海报业集团盘活存量上市主体、推动优质资产证券化的重要一步。从2021年启动IPO辅导到2026年注入新华传媒,五年多的时间跨度,折射出财经媒体类企业独立上市的难度,也体现了国资体系内部资产整合的效率优势。
交易完成后,新华传媒的收入规模和利润水平将得到显著提升,界面财联社2025年净利润是上市公司的1.55倍,这一反差本身就说明了注入资产的体量。但市场定价的锚,最终仍然是整合后的持续盈利能力。
传统出版发行与财经新媒体之间的业务协同能否兑现,关联交易管理的规范性能否改善,历史遗留问题能否在整合过程中逐步化解,都是上市后需要持续回答的命题。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
