


加息之后,盈利成色再成焦点
近期,30年期美债收益率升至5.3%,为近二十年最高,美联储本周也加息25个基点,是三年来的第一次。许多投资者不由得联想起4年前那次对股票市场堪称惨烈的加息周期——当年纳斯达克跌去近三分之一。
不过,2年期美债收益率早已高出政策利率下限一个多百分点,市场甚至已计入到2027年年中的三次以上加息,鹰派意外的门槛被抬得很高;点阵图的长期利率中值也同步上调25个基点,政策利率与中性利率的差距并未拉大。
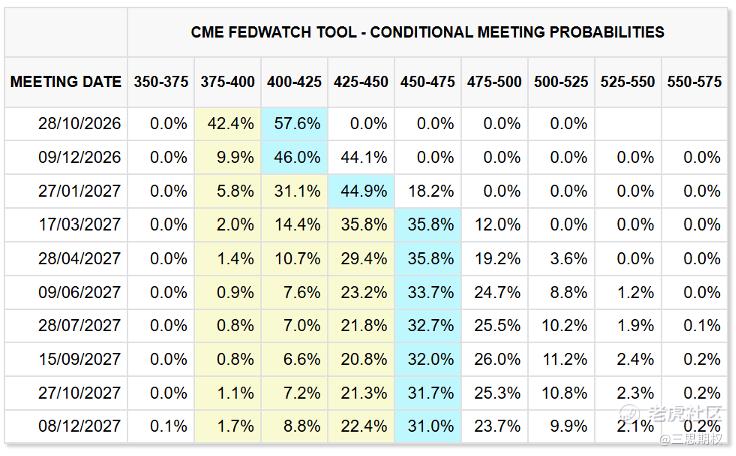
图:CME美联储加息路径概率市场定价
所以FOMC会后首个交易日,叠加地缘政治紧张局面或有缓和的消息,股债双涨。
那么,当前美债利率升到这个位置,对股票究竟意味着什么?支撑指数的盈利,成色又如何?
一、利率并非美股主要矛盾,龙头对利率没那么敏感
先看估值。标普500的远期市盈率从年初的22倍降到了19倍。把市盈率倒过来,就是股票的"盈利收益率",目前约5.2%;10年期美债的实际收益率约2.6%。两者之差大约270个基点,可以粗略理解为投资者放弃国债、持有股票所要求的额外补偿。这个差值过去两年几乎没有变过。
今年市盈率的下降,只是把贴现率的上升原样传导了过来,投资者并没有因为加息而要求更高的风险补偿。"强资产负债表"组合今年反而跑输"弱资产负债表"组合17个百分点,倘若市场担心的是加息引爆信用问题和企业债务,方向应当恰好相反。市场定价的是资金变贵,而不是有人还不起钱——这与我们六月公开文章中"本轮债务集中在最强健的资产负债表上"的判断相互印证。
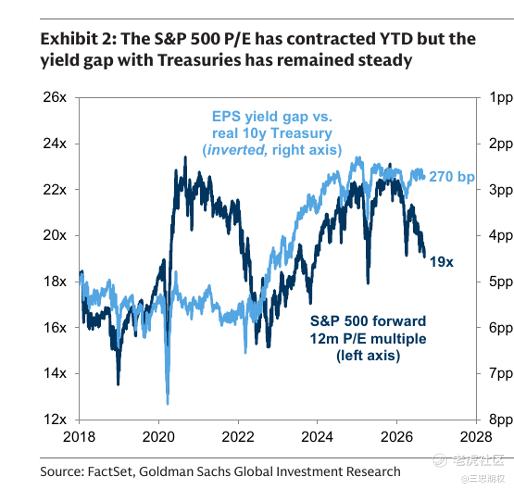
图:市盈率下降,但股票相对实际利率的收益率差两年未变
一只股票的价值,是它未来全部现金流的折现。标普500的现值里,大约四分之三来自十年以后的现金流,故股票是一种久期极长的资产。过去几十年,利率上行的月份里股市多数仍在上涨,只有当升幅大到统计上罕见的程度(超过两个标准差)时才会明显下跌;放在今天,这个门槛大约是10年期利率一个月上行50个基点,或两周上行30个基点。过去几周美股走得吃力,正是因为长端利率涨得太急。往后看,短端的加息预期已经打满,中东地缘政治紧张局面可能也得到部分缓解,长端再度急升的条件并不充分。
利率的压力具体落在了谁身上?对比"长久期"和"短久期"两个股票组合,前者今年以来跑输后者20个百分点。最敏感的是未盈利科技、房地产和住宅建筑,其中住宅建筑类股票几乎只跟着长端利率走,六月以来已跑输等权指数16个百分点;受益的则是金融股,这与我们八月文章的判断一致。值得注意的是,AI相关股票对利率并不更敏感:科技龙头的利润就在眼前,板块远期市盈率只有20倍,与指数的19倍相差无几,早已不是靠远期故事定价的长久期资产。
倒是有一个反直觉的事实:对照各板块自身三十年的历史,眼下全市场最贵的板块是工业——23倍市盈率、处于89%分位,而科技的20倍只排在54%分位。AI的拥挤定价,藏在电力设备、数据中心建筑这些"卖铲人"身上,不在科技股本身。至于财务费用,标普500成分股的债务多为长期固定利率,利息覆盖倍数处于二十年来的高位,真正脆弱的是浮息负债占比高的小盘股。
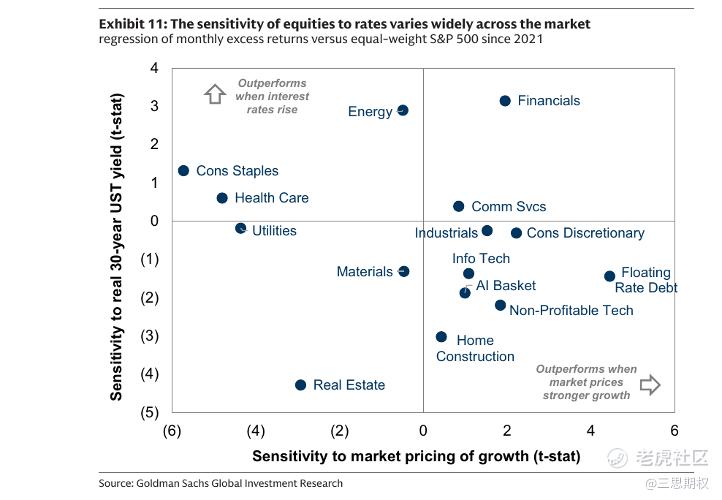
图:各板块对长端实际利率的敏感度,住宅建筑与未盈利科技首当其冲
最后看历史。过去七次加息周期,标普500在首次加息后的三个月平均下跌2%,此后十二个月平均上涨9%。与眼下最像的是1997年,同样是经济扩张期中途的再度加息:指数回调了约一成,在市场不再计入更多加息时见底,三个月内便创出新高。唯一的例外是2022年,但当年的情形与今天完全不同:那是通胀失控后政策的仓促追赶,加息远未被市场定价,盈利预期还在同步下修;而这一次,加息路径已在价格之中,盈利预期仍在上修。
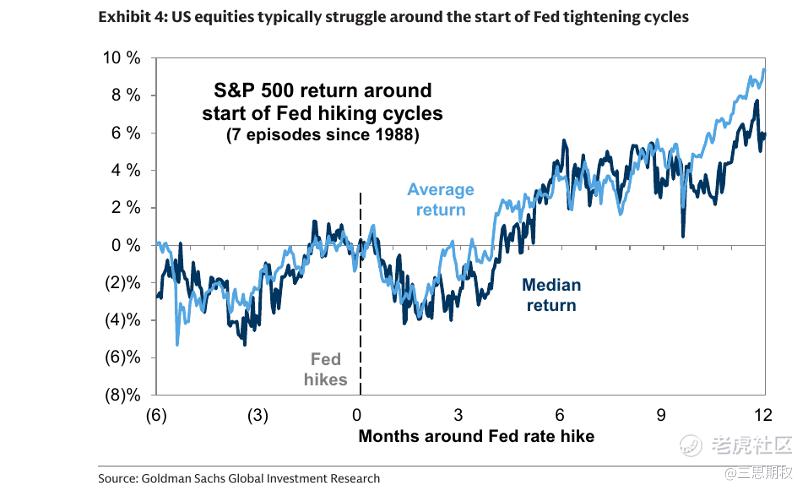
图:历次首次加息前后标普500的平均走势——前三个月偏弱,十二个月修复
二、关于美股盈利高增速的水分争议
标普500过去四个季度的EPS增长了26%,而过去三十年的均值只有7%;扣除通胀之后,当前的EPS比三十年趋势线高出约四分之一。这带来一个估值上的分歧:用未来一年的预期盈利作分母,市盈率是19倍,恰好等于十年均值;用过去十年的平均盈利作分母,则高达39倍,仅次于2000年前后。
如前文所析,利率可能并不是未来一段时间美股的主要矛盾。在地缘缓解、加息路径被充分定价之后,市场大概率会重拾"盈利有没有水分"的讨论。这种讨论可以分为三个角度。
首先是AI资本开支。云厂商今年的资本开支约8000亿美元,同比接近翻倍。这笔钱在卖方(芯片、硬件、电力设备公司)那里,当期就确认为收入和利润;在买方那里,却是分若干年折旧,慢慢计入成本。利润先到,成本后到,指数层面的盈利因此被暂时抬高。
若把资本开支在当期全部费用化,明年的EPS要比现行口径低两成以上。更要紧的是,拉动盈利"增速"的是开支的增速,而不是开支的规模:假如云厂商明年的天量支出与今年持平,芯片公司的收入便是零增长。即便明后两年开支如高盛行业分析师所料升至1.2万亿和1.4万亿美元,增速也将从94%降至54%和12%,同时折旧开始累积。两相抵消,资本开支对指数EPS增速的净贡献将从今年的11个百分点降到明年的7个点,2028年转负。反过来的下界同样值得记下:云厂商开支要下滑约三成、降到5700亿美元,才足以抹掉AI链条之外公司明年的盈利增长,而即便到了那一步,AI基建公司的利润仍比2025年高出约25%。
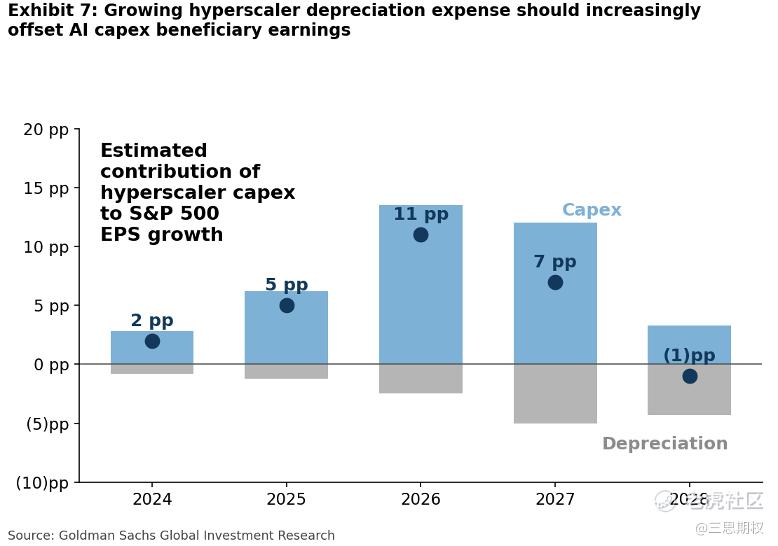
图:云厂商资本开支与折旧对标普500盈利增速的贡献,2028年由正转负
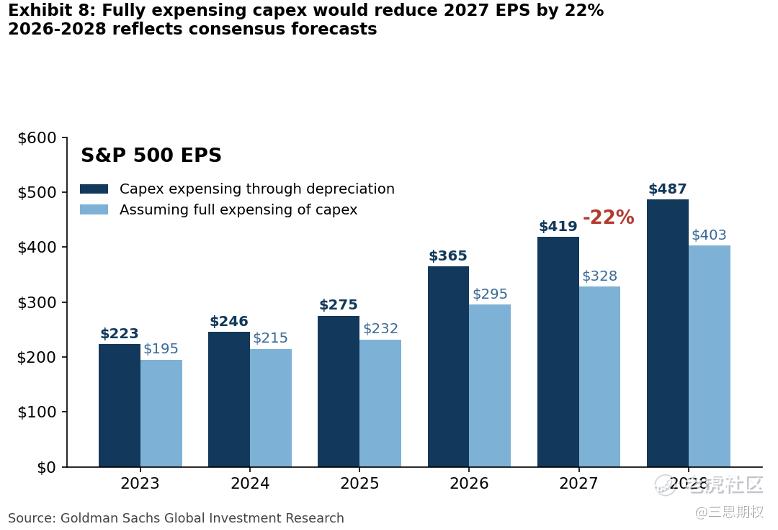
图:若资本开支当期全部费用化,2027年EPS要比现行口径低22%
第二是半导体利润率。目前行业毛利率约70%,十五年均值是55%;存储厂商更高达80%左右,是其历史均值的两倍多。存储是高度标准化的产品,利润率的暴涨来自缺货,而缺货迟早会被新增产能填平,六月公开文章中我们讨论长鑫的"制衡效应",说的就是这件事。半导体毛利率每回落1个百分点,标普500明年的盈利增速大约少1个点;若回到55%的均值,指数盈利要少掉一成。
第三处最隐蔽,是科技巨头的"其他收益"。按照美国的会计准则,公司持有的股权投资若有公允价值变动,要计入当期损益。几家科技巨头持有未上市AI公司的股份,后者每以更高估值融一轮资,前者账面上就多出一笔利润。二季度这类收益约1500亿美元,相当于标普500当季EPS的12%。它没有现金流入,也不可能年年重复。明年二季度的同比增速会因这个高基数而出现一次"断崖",届时不必惊慌。
把三处水分挤掉之后还剩多少?高盛的基准预测是标普500 EPS今年375美元,明后两年各增长11%,至415和460美元;若剔除"其他收益",明年的增速其实有18%。其2028年预测比一致预期低约5%,并明言这意味着过去两年盈利预测一路上修的反常将告一段落,回到"年初乐观、逐步下修"的历史常态。盈利会减速,却谈不上塌方。市场的定价也已体现了这层怀疑:通常ROE越高,投资者愿意给的市盈率也越高;按这一历史关系,24%的ROE应当对应21倍以上的市盈率,而现在的19倍,对应的ROE大约只有22%。投资者已经按盈利能力回吐两个百分点在出价了。所以,我们也没有把所谓盈利水分的争议过于放在心上,当前价格已经隐含了一定的保守预期。
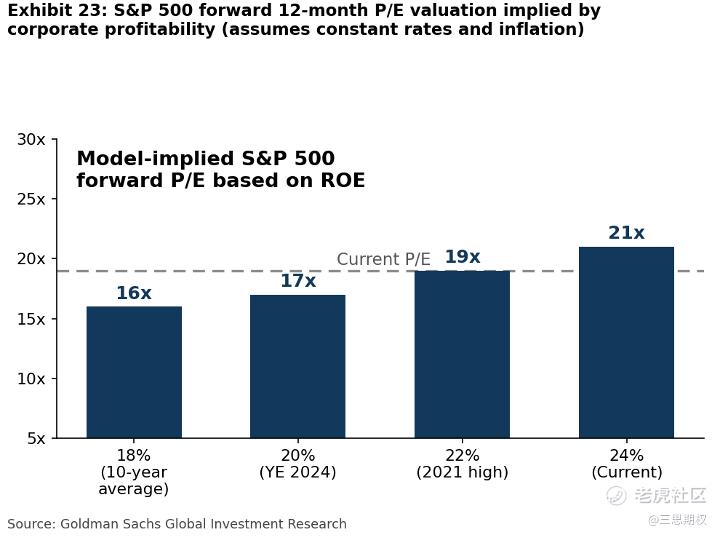
图:按ROE推算的市盈率高于当前市盈率,市场已为盈利回落留出折价
三、美股内部K形分化或延续
不少利率策略师把本轮长端利率的上行归结为油价、加息预期重估、经济强劲和AI投资四个因素,沃什在发布会上也专门提到,云厂商的大规模融资加剧了对资本的争夺。也就是说,资本开支造成的AI繁荣既在抬高盈利(分子),也在抬高贴现率(分母)。所以,资本开支若延续,盈利留在高位,利率也下不来,估值难以扩张,股票的回报大致就是盈利的增速;资本开支若放缓,盈利增速回落,可对资本的争夺也随之缓解,长端利率下行,估值又能补回一部分。这么来看,无论是资本开支(盈利)还是利率路径,单一因子的变化都很难让2022年的大回调重演;要重演,需要的是两头一起坏——资本开支放缓,利率却被油价和通胀钉在高位。
然而,指数之下,美股内部的分化似乎难以避免。股权成本每上升1个百分点,公司需要把长期增长预期提高2个百分点,才能保住原有估值;而提高增长的办法,无非是投资、研发和并购——今年美国的并购金额已达1.4万亿美元。于是形成一个循环:利率因投资而升,利率升高又逼着更多公司去投资。循环里也有代价,只是不由投资的人承担:住宅、消费、小企业这些对利率敏感而又与AI无缘的部门被挤到一边,今年标普500的一致预期盈利增速有33%,等权指数只有19%,加息只会让这种K型分化更甚。
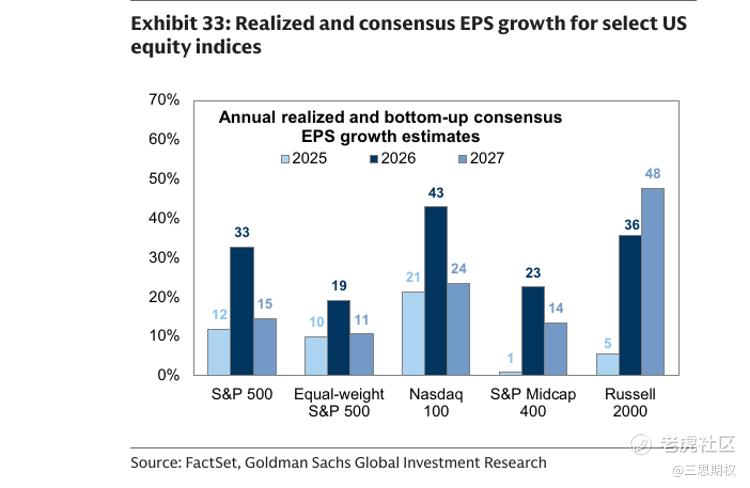
图:主要美股指数的盈利增速对比,标普500与等权指数的差距即K型分化
策略上而言,九月FOMC之前,标普500已连续27个交易日盘中振幅不足1%——能源价格和利率路径的逆风牢牢压制着指数的上行空间,盈利则封住了向下的空间。展望未来一段时间,若能源局势改善、利率预期进一步回缩,权重股和指数的上行空间就会打开,接下来,看油做大盘即可,至少从截止周五的周K来看,原油价格似乎出现了上涨势头用尽的征兆。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
