


【深度回顾】GLP-1电商市场与消费者洞察
📈
核心摘要
2026年9月17日,Sandalwood紫檀数据举办了《乘势跃迁·逐浪新蓝海:2026中国减重电商市场洞察》线上分享。本场分享围绕三个方向展开:GLP-1类减重药物的电商市场表现、消费者用药动机与行为路径的洞察,以及连线IQVIA行业专家对渠道格局与未来趋势的探讨。以下为本场直播内容的精华回顾。
01
市场表现:GLP-1成为糖尿病电商增长的主要引擎
GLP-1药品占据糖尿病市场70%份额
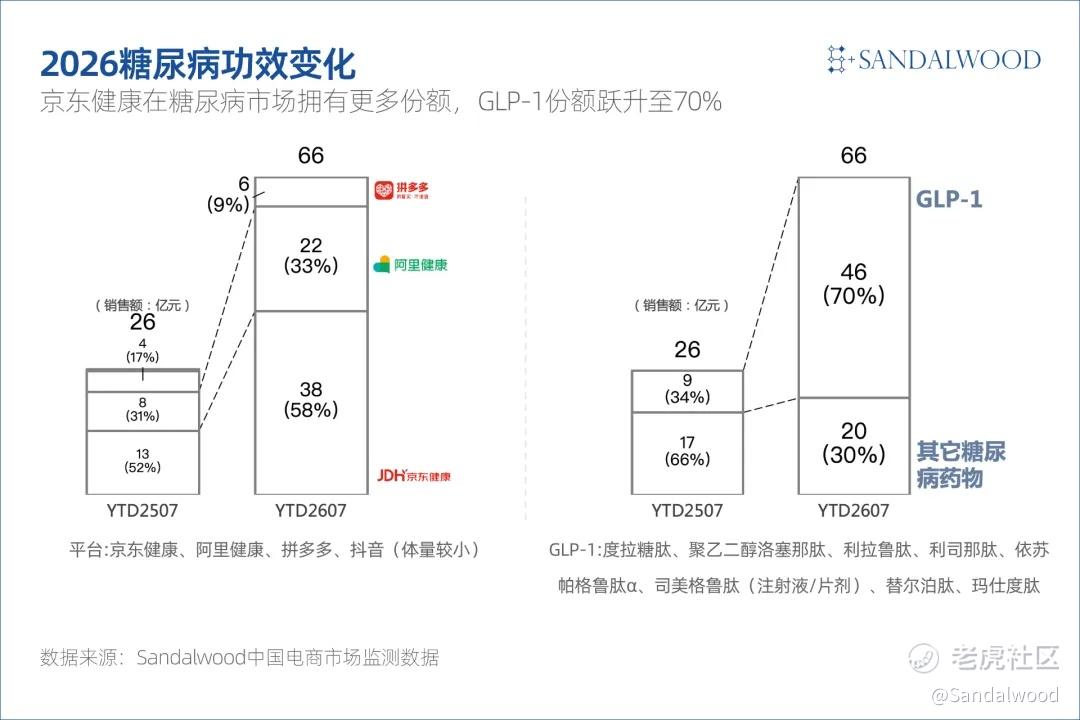
GLP-1药品占据糖尿病市场70%份额,京东健康与阿里健康合计主导渠道
糖尿病电商市场中,京东健康份额为58%,阿里健康为33%,两大平台合计占据市场主要份额。
这一轮增量的主要来源正是GLP-1类药物:其销售额从2025年的9亿元增长至2026年7月的46亿元,增幅4倍,在糖尿病功效大盘中的占比升至70%。
这一表现在院外药品市场中较为特殊。
传统新特效药上市后的放量,通常源于长期积压的临床诉求,而GLP-1的增长路径更接近消费品的流行特征。
理解这一市场,需要跳出传统医药产品的分析框架。
替尔泊肽份额达62%,四款主流产品合计占据95%以上市场
目前减重市场的主导产品为替尔泊肽(穆峰达),市场份额62%,较去年同期翻倍。
信达生物的玛仕度肽(信尔美)位居第二,是国产阵营中进展最快的产品。
加上司美格鲁肽(诺和盈)与埃诺格鲁肽(先维盈),四款已在国内明确获批减重适应症的产品,合计占据超过95%的市场份额。
现阶段GLP-1减重市场的竞争,基本集中在这四款产品之间。
02
消费者洞察:用药动机、行为路径与体验痛点
效感知与依从性随用药周期提升,购药体验是持续短板
效感知与依从性随用药周期提升,购药体验是持续短板
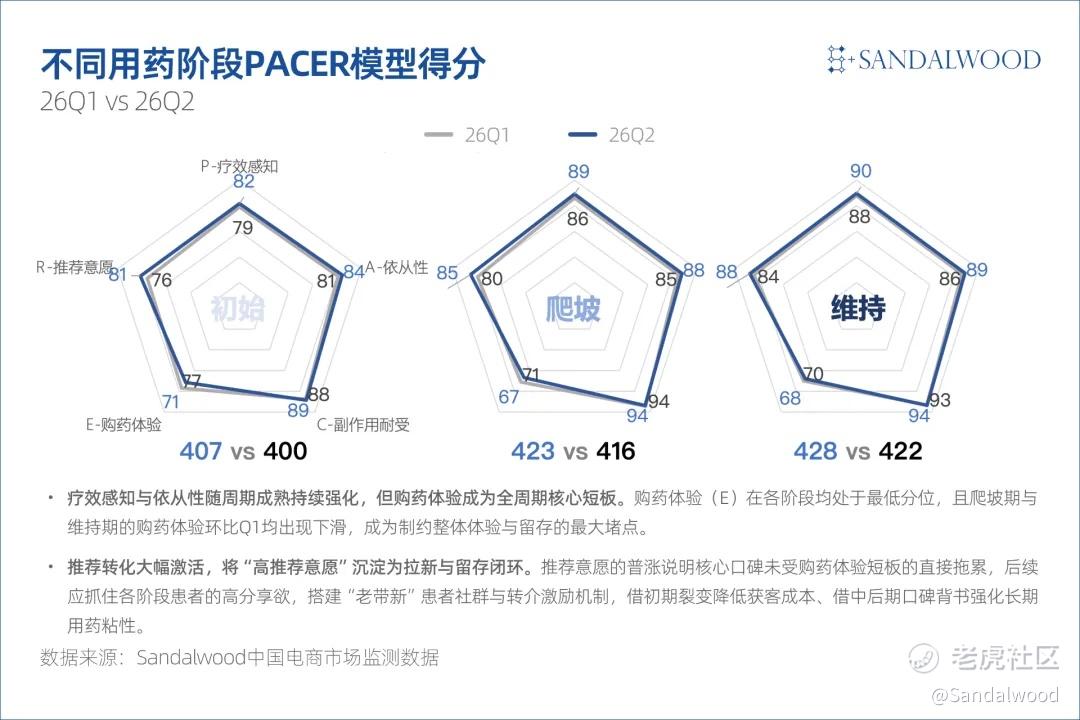
对比2026年Q1和对比2026年Q1与Q2的数据,有两点发现值得关注:
-
疗效感知与依从性随用药阶段提升,购药体验未见改善。
P(疗效感知)与A(依从性)得分均随用药阶段推进而提升,但E(购药体验)在各阶段中始终处于最低位,且环比未见提升,是当前制约用户留存的主要因素。
-
推荐意愿是三项指标中环比增幅最大的一项。
这表明核心口碑并未因购药体验受损而下滑。品牌可以聚焦这部分具备高分享意愿的用户,建立转介绍机制,以降低获客成本。
近七成用户在出现副作用后仍坚持用药
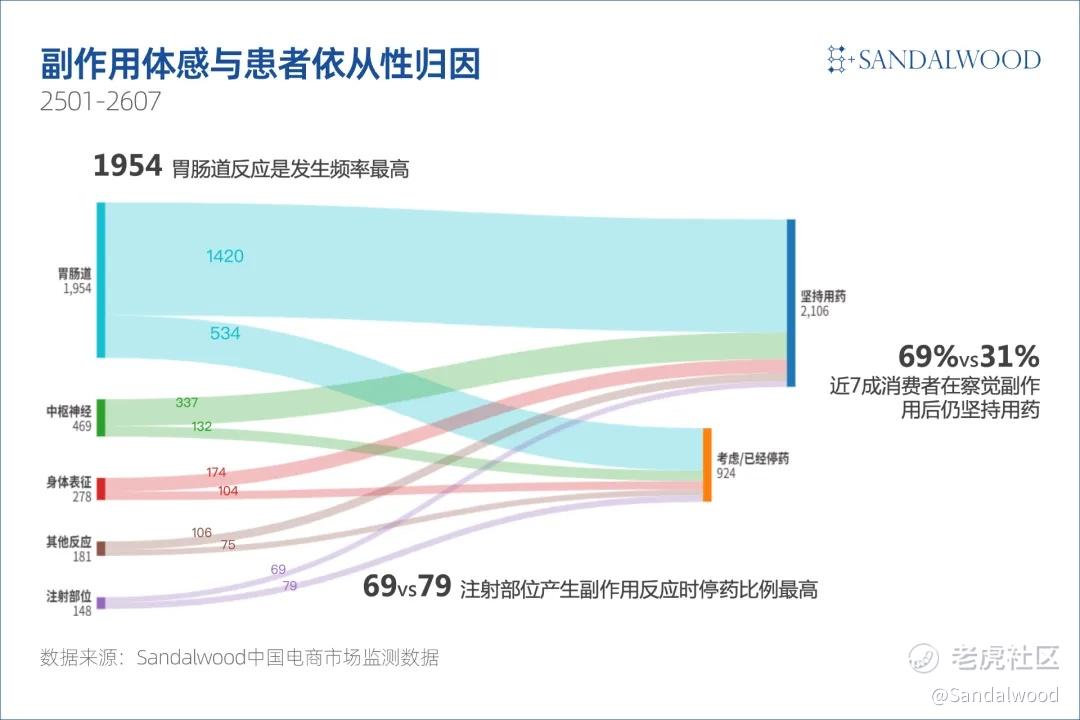
在3031条明确提及副作用的评论中,有三点发现:
-
胃肠道反应是发生频率最高的副作用类型,共1954条;
-
近七成用户在察觉副作用后仍选择坚持用药,其中胃肠道反应用户中坚持用药的有1420例;
-
注射部位相关反应对应的停药比例最高,主要与注射恐惧、操作不当或过敏反应有关。
换药主因是疗效,换渠道主因是信任
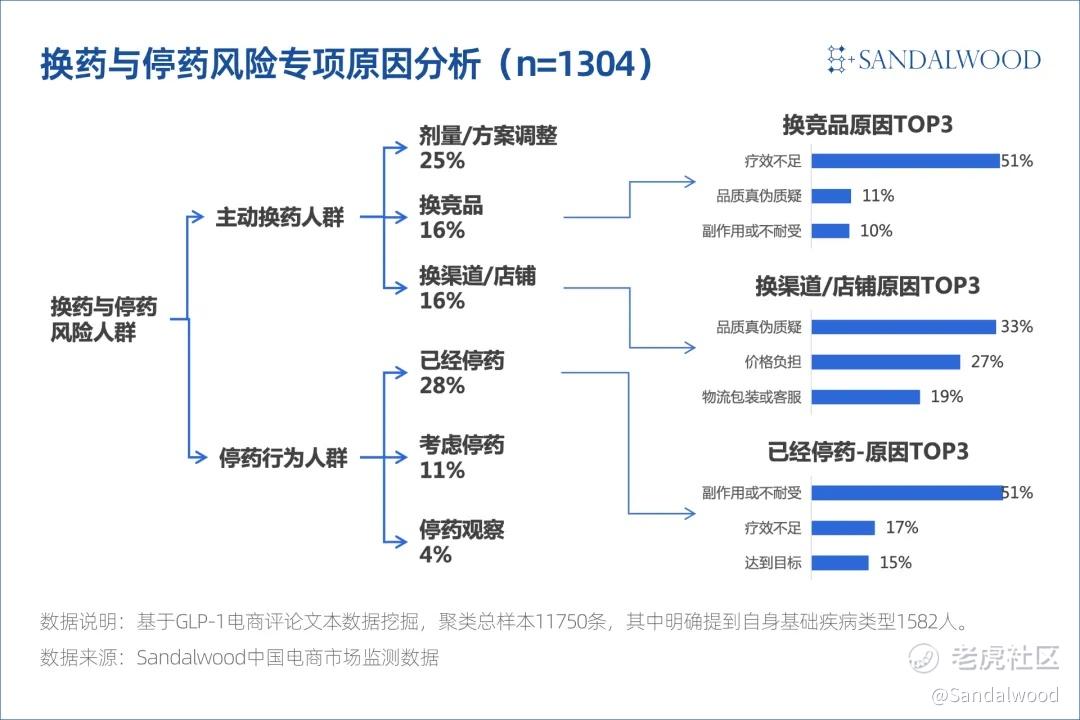
换药与停药路径可分为两类:
一类是剂量或方案调整、更换竞品、更换渠道及店铺的主动换药行为;
另一类是已停药、考虑停药或停药观察等停药行为。
数据显示,用户更换竞品最主要的原因是疗效不足,占比51%,说明产品层面的竞争仍以实际疗效为核心。
而用户更换渠道或店铺,主要受真伪信任、价格、物流包装及客服体验影响,反映出用户对药物本身的认可度与对渠道的信任度是两个相对独立的变量。
五类核心用户画像,用药目的与预期差异明显
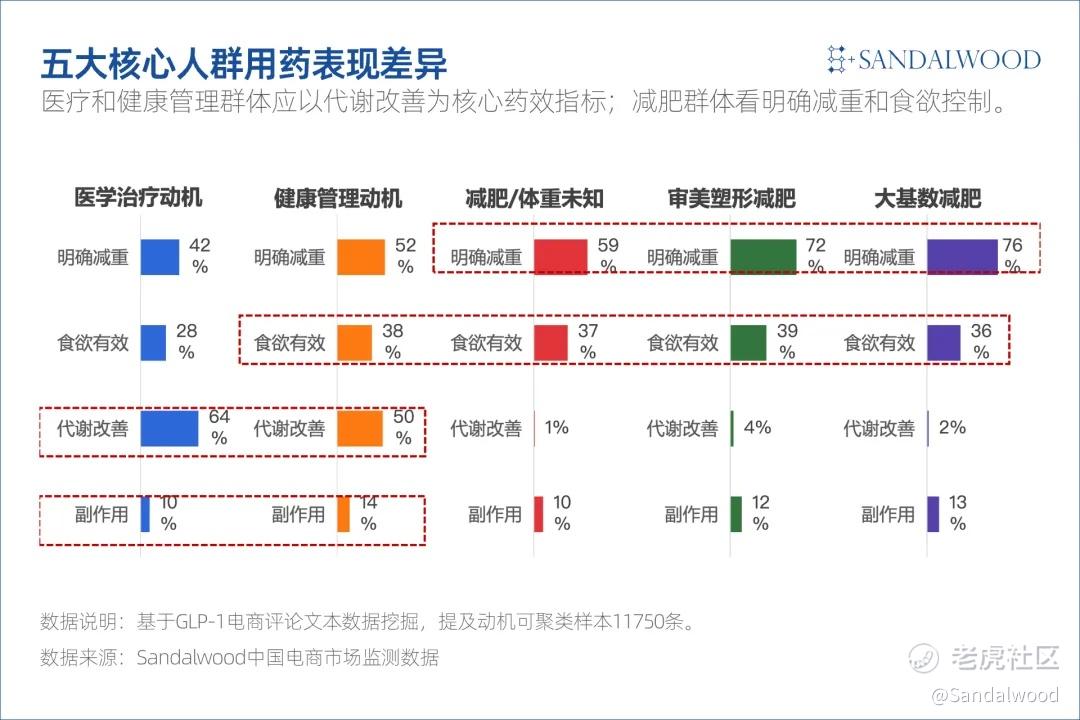
基于11750条具有明确用户特征的评论,本次分析识别出五类核心人群:
-
医学治疗动机(12.2%):以控糖或治疗代谢性疾病为核心目标,减重为附加收益;
-
健康管理动机(3.9%):以改善代谢、减轻身体负担、管理脂肪肝或胰岛素抵抗为目标;
-
减肥但体重基础未知(73.1%):占比最高的主体人群,目标为减肥、控制体重或降低食欲;
-
审美塑形减肥(6.0%):关注体态、围度、腰腹线条及穿衣效果;
-
大基数减肥(4.7%):初始体重、BMI或减重目标本身处于较高水平。
五类人群的用药预期和评价标准存在明显差异,评估用药表现时不宜仅依赖单一指标。
相邻品类的外溢信号
用户评论中还观察到三类值得关注的外溢信号:
-
脱发与肌肉流失:已有明确身体证据支撑,属实际发生的现象;
-
面部凹陷与皮肤松弛:以预防性担忧为主,已开始影响部分用户的用药决策;
-
尺码下降与服装更换:消费线索较为明确,相关购衣需求已经出现。
03
专家连线环节:关键问答摘录
围绕院内渠道,品牌营销,和未来行业趋势探讨
在直播的连麦环节,我们邀请到了IQVIA管理咨询和消费者健康总监Lucy女士,围绕院内渠道,品牌营销,和未来行业趋势做了探讨。以下为部分问答摘录:
Q1:院内数据反映的趋势与电商市场是否一致?如何解读6至7月的增长拐点?
院内与电商是两个相对独立的生态。
院内和线下零售渠道更多聚焦糖尿病市场,减重相关的增量主要来自电商渠道。去年底国家医保谈判后,替尔泊肽等产品纳入医保,院内渠道的主要基调转向控费,销售金额增速仅为个位数;线下零售则录得低双位数增长。6至7月的转折略超预期:线下零售在6月出现明显环比下降,7月维持低位;院内市场销量与金额则持续双降。需要指出的是,GLP-1在院内渠道原本就不属于主流品种,其生态与电商渠道存在较大差异。
Q2:在资源有限的情况下,品牌应优先拉新获客,还是建立长期依从性管理?
更应重视患者的长期价值。
医疗是一个重视长期价值的行业,依从性管理不仅关系到患者能否持续用药,也会影响其对其他患者的推荐效应。品牌应将患者视为用户来经营,通过精细化分层深入理解患者的生活场景与决策逻辑。建立信任,而非仅仅完成一次产品使用,是赢得患者的关键。
Q3:多学科体重管理门诊、实体减重中心,是否会替代电商渠道的引流卖药模式?
不会完全替代,但代表未来发展方向。
B2C渠道的增长终将进入平台期。体重管理门诊、减重中心、药店健康驿站,以及线上线下结合的模式,将成为未来渠道发展的重要方向。单纯依靠卖药的商业逻辑,难以赢得全部患者的长期信任。
Q4:未来6至12个月,这一市场最大的不确定性是什么?
不确定性集中在政策时点,而非政策方向。
主要的不确定性来自政策发布的具体时间点,但政策方向已经相对明确:合规增长将取代野蛮生长,行业逻辑将从卖药转向以疗效付费,AI智能体也将进一步嵌入健康管理的全流程。
结语:
减重市场正处于从野蛮生长向规范发展过渡的关键阶段。GLP-1类药物的快速放量,不仅改变了糖尿病与减重治疗的市场格局,也在重塑消费者对健康管理的认知方式。
真正具备价值的消费者洞察,不止于回答谁在使用、效果如何,更需要回答用户为何开始用药、在哪些节点产生犹豫、因何离开,以及在这一过程中还会衍生出哪些新的需求。这也是紫檀数据接下来将持续跟踪的方向。
在这个潜力巨大的市场中,无论是药企、平台还是服务商,都需要更深入地理解消费者,提供更精细化的产品和服务。乘势跃迁,逐浪新蓝海,让我们共同见证中国减重市场的蓬勃发展。
本文根据2026年9月17日Sandalwood紫檀数据直播内容整理
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
