


9.24行情两周年深度复盘
9.24行情两周年,尝试尝试做个深度复盘总结:9.24到底改变了什么?又留下了哪些未竟的难题?一、9.24的初衷:一次不亚于“疫情转段”的宏观大调控2024年9月24日之前,中国经济正处于罕见的困难时期:物价水平持续低迷,CPI和PPI长时间在零轴附近挣扎;房地产深度调整,拖累地方财政和上下游产业链;居民和企业资产负债表出现收缩迹象,储蓄意愿异常高企。股票市场长期徘徊在3000点下方,两亿投资者深度套牢,市场几乎丧失了融资功能和财富效应,陷入了典型的“负向螺旋”。正是在这样的至暗时刻,一揽子超预期的政策组合拳打出:降准0.5个百分点、政策利率下调0.2个百分点、存量房贷利率平均下调约0.5个百分点;创设证券基金保险公司互换便利和股票回购增持专项再贷款两项结构性工具。926政治局会议更进一步提出“努力提振资本市场”,财政、房地产等政策随即跟进,形成了政策共振。这次转段的意义,不亚于疫情之后的政策转段。二、正面贡献:市场生态的系统性重塑1. 市场信心与流动性的根本性修复9.24之前,A股日均成交额长期在8000亿元上下徘徊。截至2026年9月下旬,上证指数累计上涨约44%,深证成指累计涨幅接近70%,创业板指上涨约122%,科创综指上涨约158%;全市场总市值由不足80万亿元升至126万亿元以上,增幅超过60%。市场流动性稳定在1.8万亿元以上的常态化水平,单日最高成交一度冲上3.5万亿元,换手强度是过去的两倍以上。两年间,超过1400只个股实现翻倍。2. 货币政策框架的革命性突破互换便利和回购增持再贷款两项工具,本质上是把央行资产负债表与资本市场连接起来,为市场提供了信用托底和风险缓释。央行启动两次互换便利操作,金额超1000亿元;超500家上市公司公告使用贷款回购增持股票,贷款总额上限合计超过1200亿元。股票市场在中国宏观政策中的地位被提升到了与银行信贷体系几乎平起平坐的高度。3. 资本市场定位的根本性转变924的意义不只是扭转了一轮市场下跌,更重要的是资本市场在宏观经济中的角色发生变化。政策从“稳市场”走向“重投资、强活跃、促转型”,顶层定调从“活跃”到“稳定”再到“提振”,资本市场从重融资转向投融资并重。4. 市场稳定性与投资者回报显著提升A股市场整体波动率明显下降,上证综指年化波动率15.9%,较上一个五年下降2.8个百分点。各类中长期资金合计持有A股流通市值约21.4万亿元。超1400只个股实现翻倍,全市场个股平均涨幅达94%,涨幅中位数为48%。5. 地方债务风险化解取得重大进展三年合计6万亿元置换债发行进度已达98%,地方政府存量隐性债务余额从2023年末的14.3万亿元大幅压降至2025年末的6.5万亿元。居民净资产于2024年Q3触底回升,企业净融资现金流转正,AI、出海、服务消费等高景气行业已率先结构性扩表。三、负面代价:消费失速与结构失衡1. 消费复苏远不及预期924政策的初衷之一是提振消费,但效果并不理想。食品饮料总市值由4.19万亿元回落至3.65万亿元,降幅13%,是主要行业里唯一明显缩水的板块。
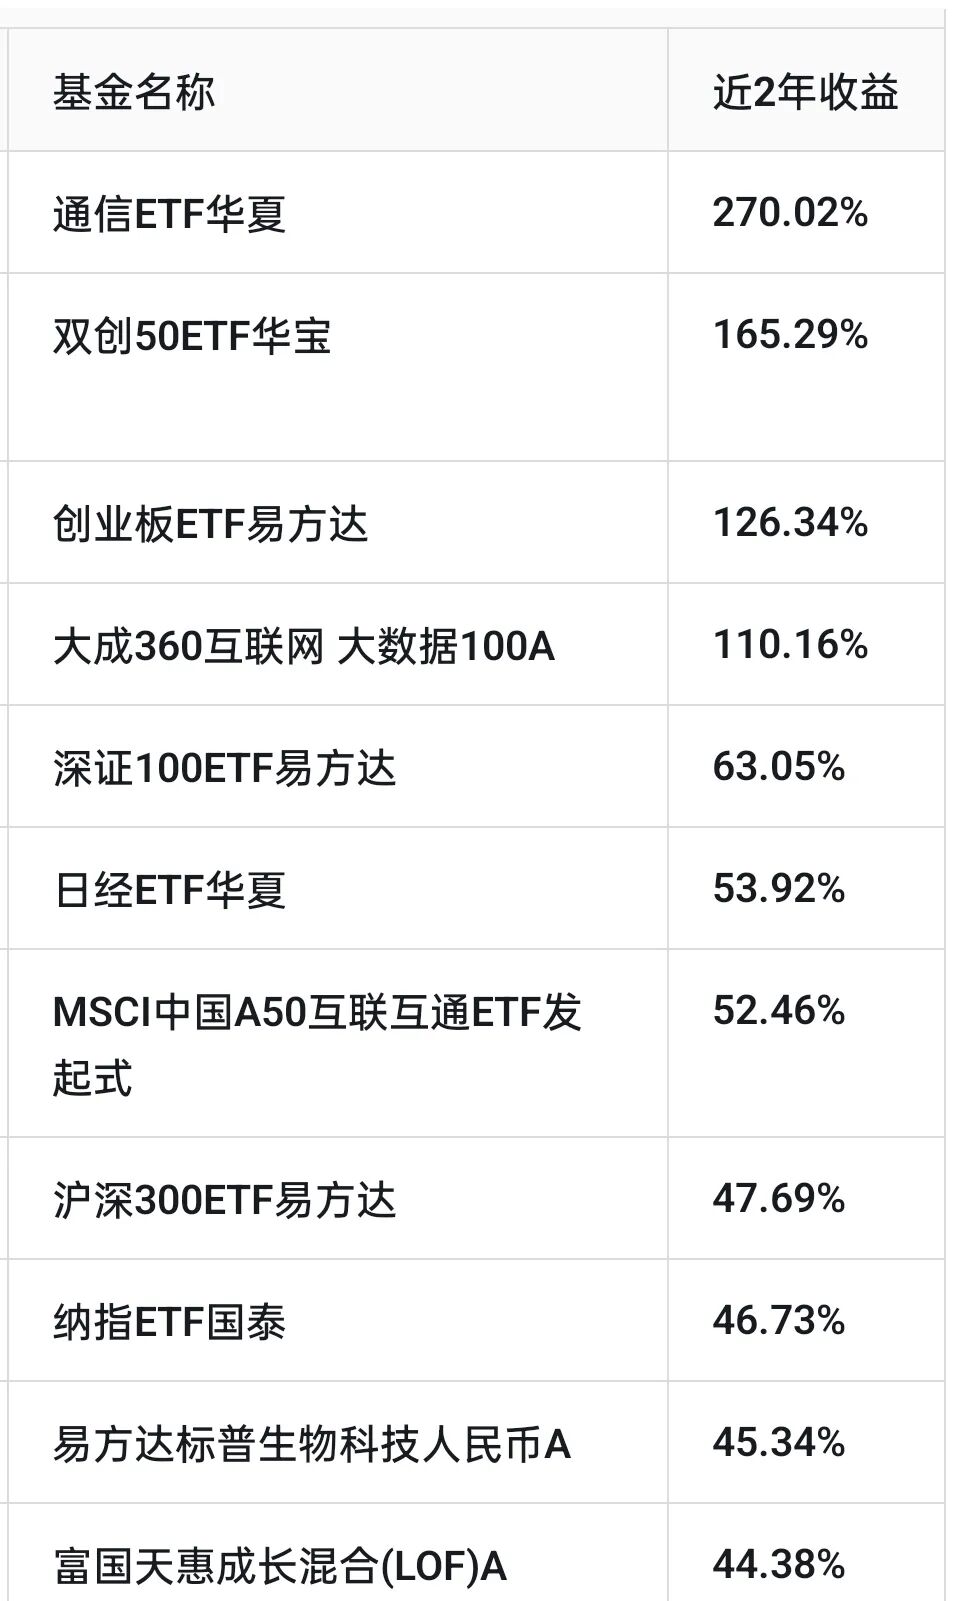
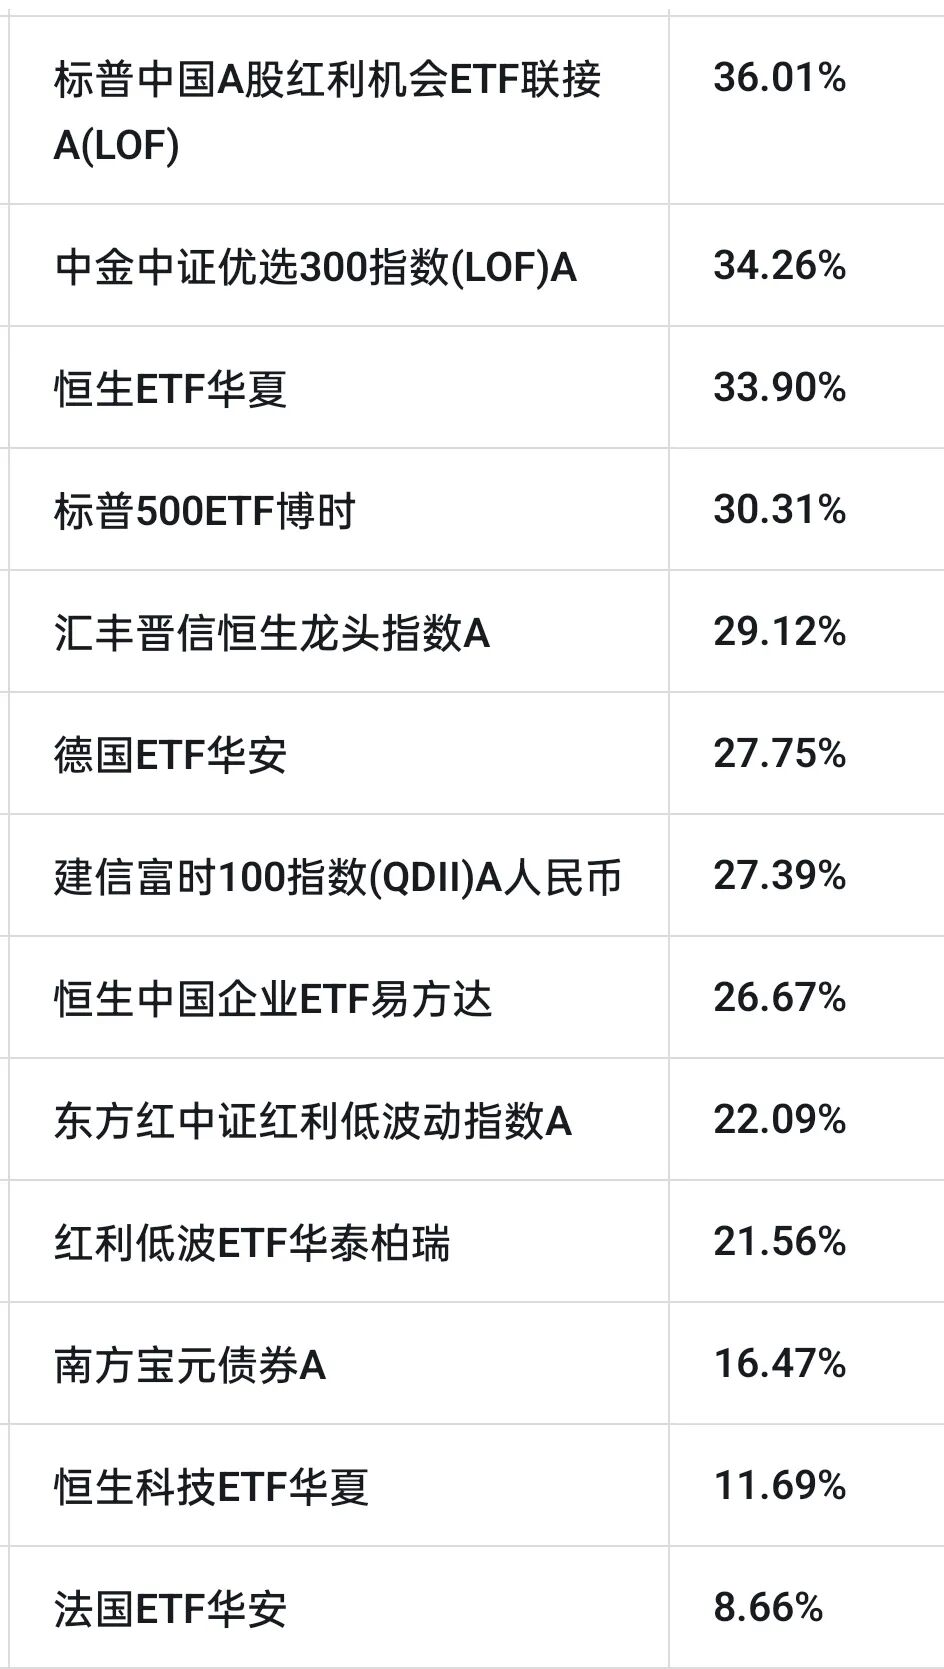
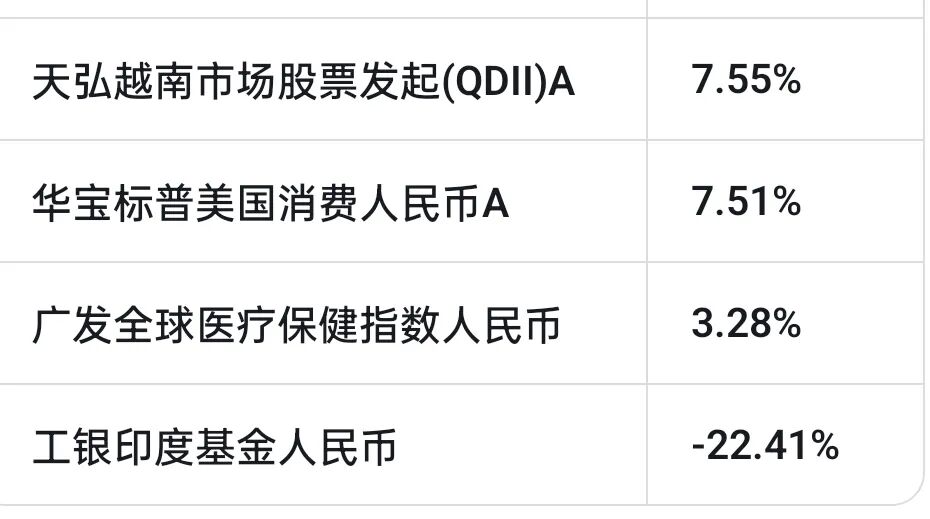
全球也是类似。从基金数据来看,华宝标普美国消费近2年仅7.51%,同类排名倒数(263/314);广发全球医疗保健近2年仅为3.28%,同类排名不佳(274/314)。连全球最强的美国消费板块都陷入滞涨,国内消费复苏的艰难程度可见一斑。2. 财富效应的分配不均2025年全年有57%的受访投资者实现盈利,较2024年上升了15个百分点。但在证券资产规模50万元以上的投资者中,有64.77%的人实现了盈利,而资产规模50万元以下的投资者中盈利比例仅为53.46%,两者相差超过11个百分点。市场上涨的成果并未普惠地分配到所有投资者手中。3. 居民资产负债表修复缓慢股票与基金等资产占居民总资产的比例仅为10%左右,同期居民金融资产中的存款又面临着利率下调带来的利息收入下行压力。11月居民贷款同比少增4,688亿元,居民贷款余额同比增速放缓至1%。居民部门资产负债表由快速缩表转向边际企稳,但全面修复仍有赖于房地产估值企稳。4. 行业分化达到极致通信和电子行业分别上涨253%和201%,领跑各行业,而食品饮料行业反而下跌5%,两者涨幅差距非常悬殊。电子行业总市值由6.12万亿元增长至24.81万亿元,增幅达305%,超越银行成为A股第一大行业,即使银行行业也是上涨。这种极端的结构分化意味着,如果投资者没有配置科技板块,即使身处牛市,也可能颗粒无收。5. 政策边际效力递减924政策转向以投资者为中心,成效显著,但两年后政策边际效力递减,遗产近乎耗尽。924改善了金融条件,但下一阶段决定市场高度的是实体经济基本面。924政策可以改变资产定价的分母端,却无法长期替代分子端。四、26只基金的两年答卷:结构性牛市的真实写照
赢家画像:科技霸屏类别 代表基金 近2年涨幅A股科技 通信ETF华夏 270.02%A股科技 双创50ETF华宝 165.29%A股科技 创业板ETF易方达 126.34%互联网 大成360互联网+大数据 110.16%海外科技 纳指ETF国泰 46.73%海外科技 易方达标普生物科技 45.34%输家画像:消费与新兴市场类别 代表基金 近2年涨幅消费 华宝标普美国消费 7.51%(同类倒数)医疗 广发全球医疗保健 3.28%(排名不佳)印度 工银印度基金 -22.41%(同类垫底)越南 天弘越南市场股票 7.55%(同类垫底)中间地带:红利与宽基东方红红利低波近2年22.09%,但最新解读提示当前市盈率8.55(历史百分位89%),处于历史较高区域,未来收益空间可能受到估值收敛的制约。沪深300近2年47.69%,深证100近2年63.05%,虽有所修复,但明显跑输双创和科技。值得一提的是日经ETF华夏近2年涨幅53.92%,当时9.24刺激时日本把日本市场上的沪深市场指数基金都爆炒翻番了,结果2年后还不如自己的。同样,当时追逐人口红利的印度基金,近2年不盈利反而亏损,结果2年后还不如自己的。人性就是如此。
好公司好价格的中金优选300指数基金近2年收益34.26%,价值投资典范很好同样能够取得优秀收益。
五、展望:等待经济复苏,必须做好市场9.24行情两周年给投资者最大的启示是:经济的复苏是曲折且漫长的,股市的反应是极其结构化的。在等待经济真正触底反弹的“黎明前”,做好市场需要以下几个核心认知:第一,彻底抛弃“买消费=等复苏”的陈旧逻辑。 在居民资产负债表修复完成之前,传统消费很难有趋势性大行情。第二,拥抱“哑铃型”配置,但需动态调整。 一端是科技成长(纳指、通信、双创),作为进攻的矛;另一端是红利低波,作为防御的盾。但鉴于红利当前拥挤度极高,不宜重仓追高。第三,对新兴市场保持敬畏。 印度和越南的教训极其深刻。在全球流动性收紧周期,高估值的新兴市场永远是第一批被抛售的资产。第四,认清市场的真实定价逻辑。 两年来,市场的定价逻辑正在从“为想象力买单”转向“为业绩买单”。2024年四季度交易的是政策和风险偏好,2025年产业逻辑接棒,2026年则进入业绩验证阶段。没有刺激出消费,刺激出了科技。 这是市场用真金白银投票的结果。作为投资者,我们无法改变宏观环境,但可以通过调整投资组合,在这轮转型周期中生存下来,并分享科技革命带来的时代红利。等待经济复苏,必须做好市场——这不仅仅是一句口号,更是要在泥沙俱下的震荡市中,用科学的资产配置,保住本金,赚取结构性红利。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
