


疯抢!欢创科技(06802.HK)超购 3551 倍,港股下半年顶级人气标的,暗盘多头格局确立
2026 港股下半年新股大战,诞生了这只现象级大牛标的——高精度 AI 空间定位第一股欢创科技(06802.HK)公开发售收官,超额认购狂飙至 3551 倍,吸引约 16 万名投资者蜂拥参与,累计认购总金额高达约 2500 亿港元,直接跻身2026 港股下半年新股认购榜 TOP 4行列!
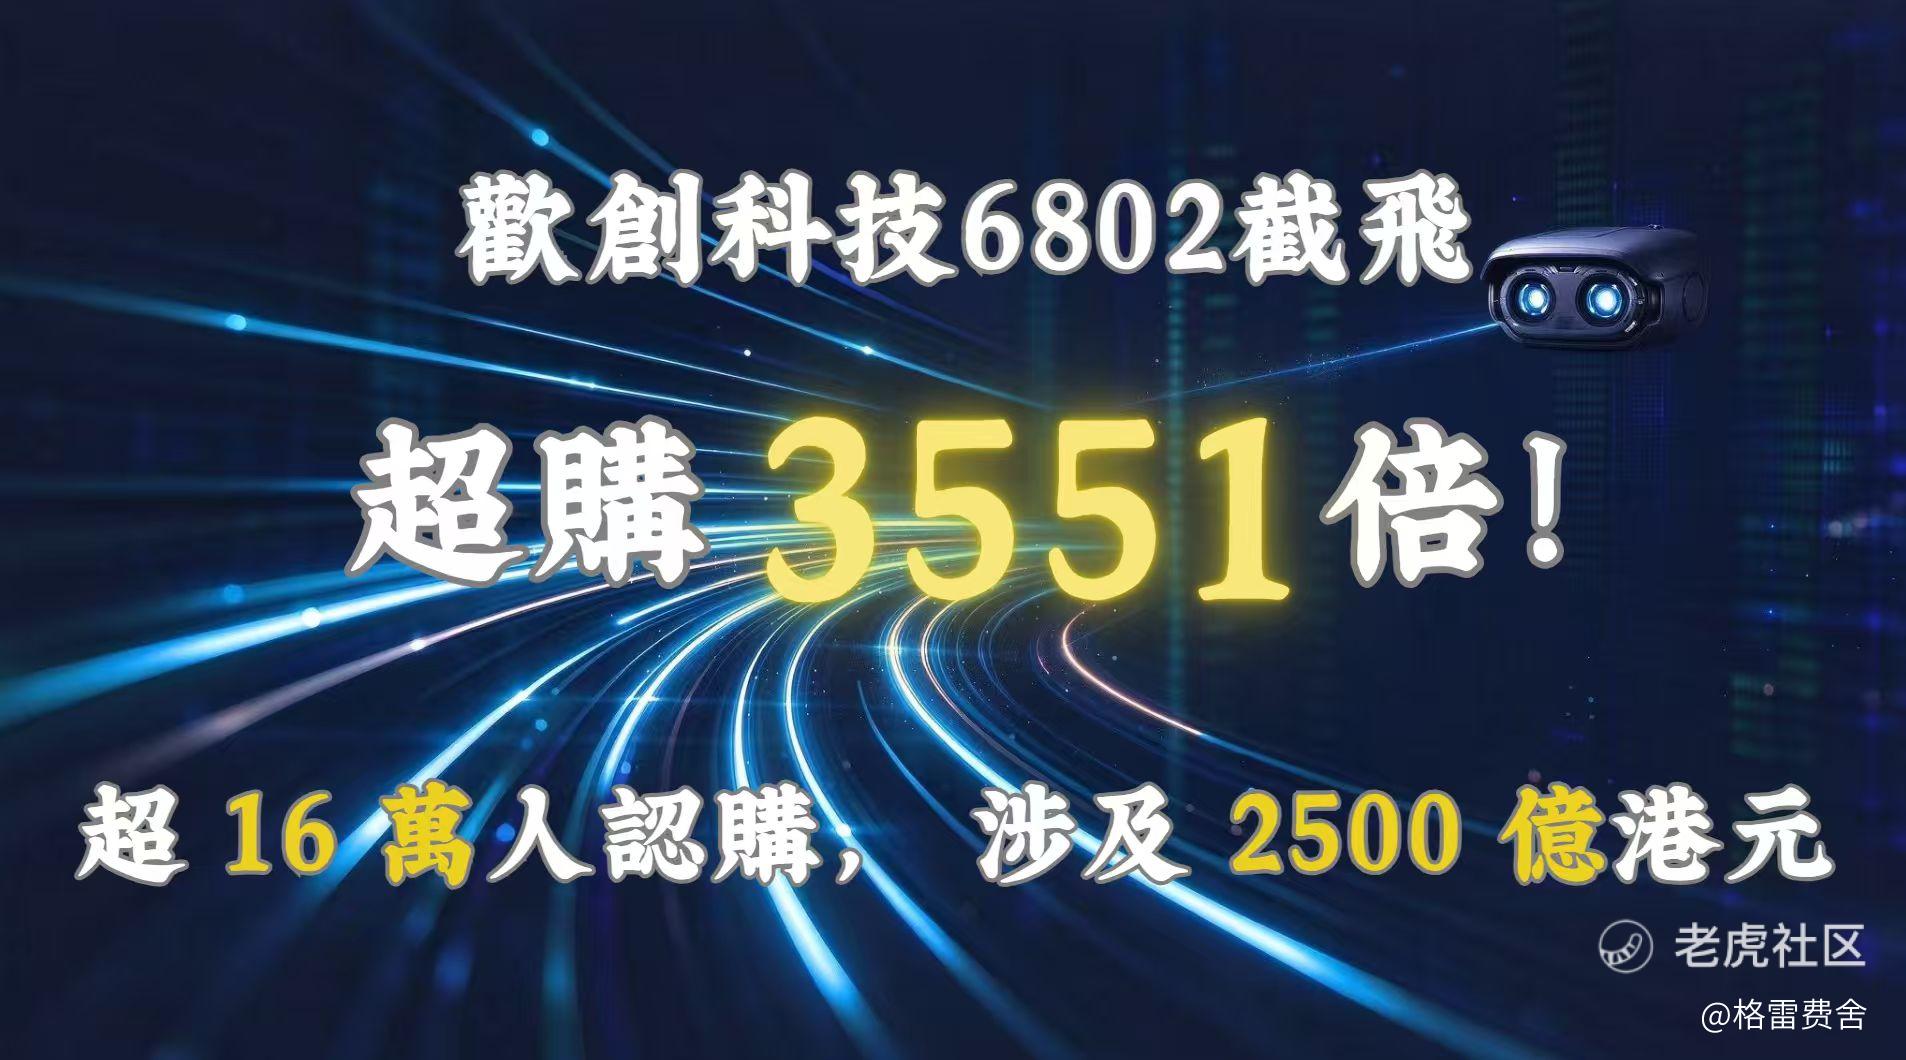
超高热度加持之下,市场预期该股暗盘多头格局确立,买盘踊跃、承接有力,大概率走出量价齐飞、势如破竹的上涨行情。这只 AI 空间定位龙头的暗盘行情,已经成为打新圈子所有人紧盯的捞货机会!
本次欢创科技全球发售 1158.88 万股 H 股,香港公开发售初始占比 10%,国际发售占比 90%,发售价 58.85 港元 / 股,每手 100 股,入场门槛约 5944 港元;暗盘交易将于 9 月 29 日 16:15 开启,9 月 30 日正式登陆港交所主板。
火热的认购情绪肉眼可见,那支撑市场看好欢创科技暗盘走强的核心看点,又藏在何处?
首先,近期新股发行热度相较平淡,然而欢创却拿下3551倍超额认购,为沉寂已久的新股市场再度燃起烈火、刷新纪录,16万投资者、2500亿港元认购资金,直观反映市场资金布局意愿。
其次,比亚迪(01211.HK)斥资约 1 亿港元入局基石,连同中润光学(688307.SH)锁仓 6 个月,两大产业背景基石真金白银押注;尤为特别的是,中润光学本身就是欢创的五大供应商之一,上游供应商下场锁仓投资下游企业,是少见的产业链双向认可。比亚迪入局,也暗含其在工业机器人、智能装备领域,与欢创科技长期协同的布局考量。
国际配售基石投资机构订单饱满,叠加散户资金大举涌入,有限的流通盘体量之下,资金对股价的撬动效应值得重视。
不止基石,上市前股东阵容同样含金量十足:石头科技(688169.SH)、歌尔股份(002241.SZ)等产业巨头早已提前入股,东方富海、前海母基金、基石资本、中航系产业基金等一线创投多轮加注。创始人团队组成一致行动人合计掌握约 31.20% 权益,牢牢把控公司战略方向,保证资源持续向底层技术研发倾斜。
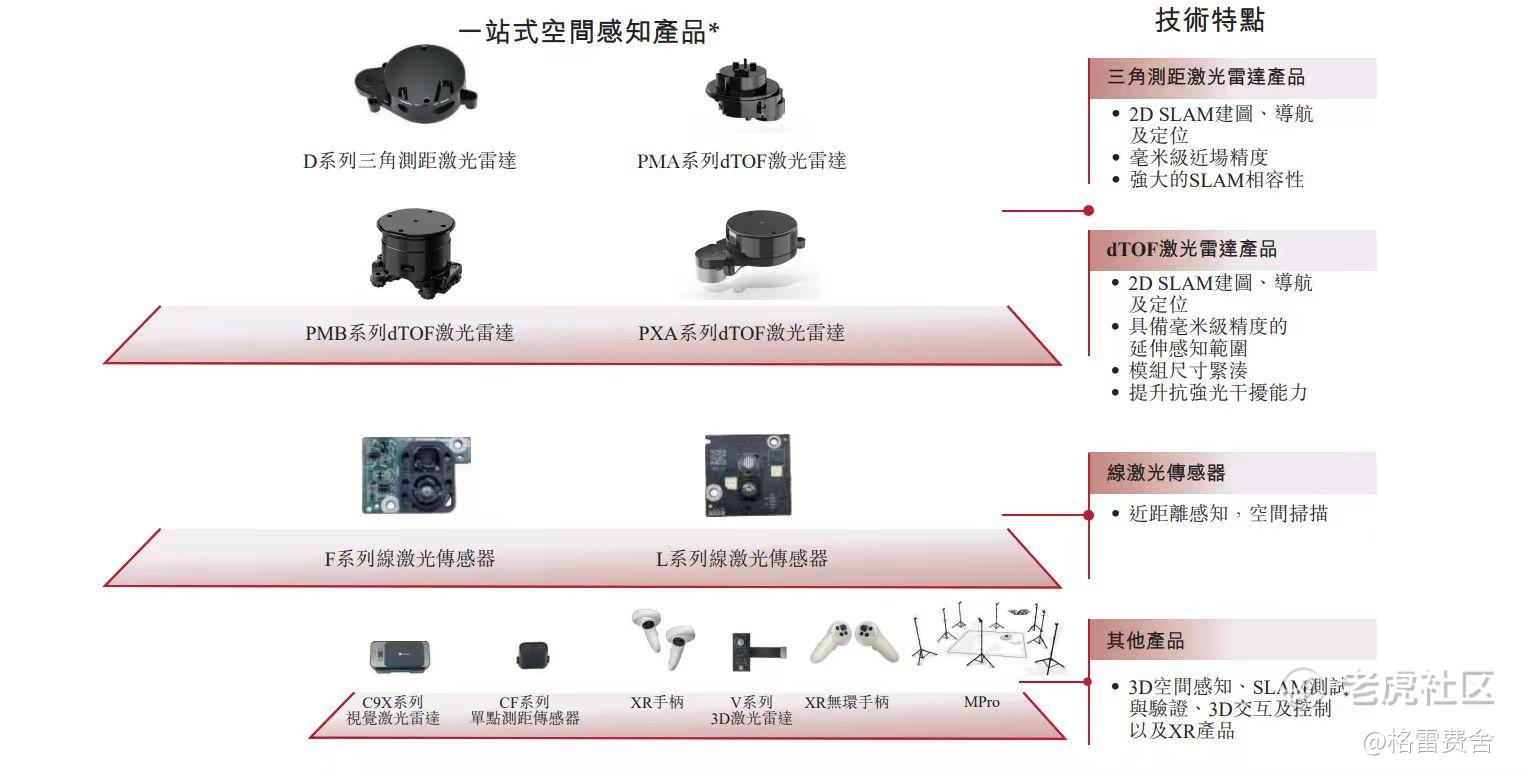
再者,是已经交出答卷的商业化拐点与扎实财务底色。欢创科技是国内少数打通 ASIC 自研芯片‑空间解算算法‑光学硬件‑千万台级量产全栈闭环的空间感知企业,手握全球智能机器人空间定位解决方案、激光雷达出货量双第一,2025 年激光雷达出货突破 1000 万台,市占率突破 50%,产品批量供给全球头部机器人厂商。
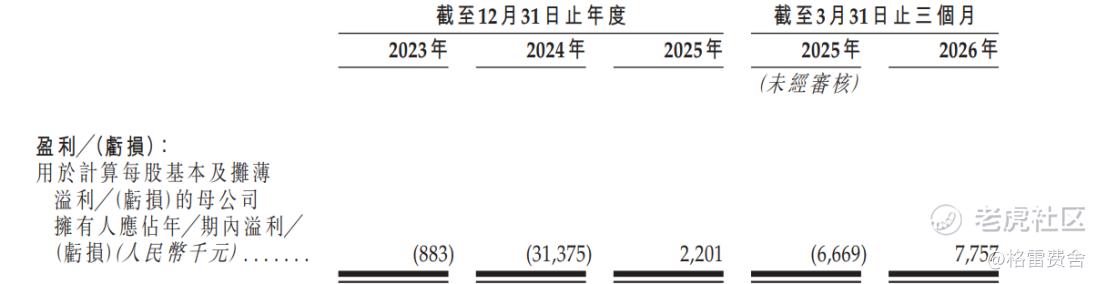
财务端拐点清晰:2023至2025 年营收复合增速 35.9%,2025 年顺利实现年度扭亏,2026 年一季度单季盈利已经超过 2025 全年;dTOF、线激光传感器新品彻底摆脱亏损,实现正向毛利贡献,综合毛利率修复抬升至 19.2%。研发费率从高位持续回落,前期投入进入商业化兑现周期,应收质量良好,整体资产负债表稳健。
本次 IPO 在不行使超额配股权前提下,募资净额约 6.15 亿港元,65% 投向研发强化核心技术迭代,25% 用于提升制造产能,剩余 10% 补充营运资金,资金将进一步放大公司技术与量产双重优势。
再者,行业拓展空间广阔,拥有可跨场景复用的AI技术底座,成长范式可对标海外行业龙头。空间定位感知是机器人、MR 设备的“眼睛”和“大脑”,是实现智能化的底层核心硬件。
参考海外龙头基恩士(6861.JP)成长路径:依靠一套成熟感知技术底座,从单一场景复制扩散到海量工业赛道,走出数十年长牛行情。欢创已经在家用消费机器人完成千万台级的大规模验证,同一套技术底座具备向外迁移的潜力。
目前户外机器人、XR、工业检测方向已经完成头部客户样品交付,并拿到无约束力意向订单,部分新场景已经产生实际收入。
同时政策端形成共振,刚发布的香港首个五年规划将 AI、机器人列为重点扶持未来产业,国内工信部也重点鼓励激光雷达、三维视觉等核心感知零部件突破,产业、资本、政策三方共同打开行业长期天花板。
放眼全球,海外已经跑出一批空间感知传感领域的长牛科技巨头,穿越多轮牛熊周期,享受赛道成长红利。而欢创科技所处阶段,正是技术完全跑通、商业化拐点确认、多赛道拓展刚刚起步。消费机器人是稳固基本盘,工业、XR 是重要第二、第三增长曲线,这种预期差,正是长线资金重点看重的价值来源。
每一轮机器人产业浪潮,都始于感知技术的突破。欢创科技不只是一只新股,它代表国内空间感知硬科技企业从成本竞争走向全栈技术自研的缩影。站在机器人智能化变革的关键节点,这家 AI 空间感知龙头,在海量资金抢筹加持下,暗盘多头格局基本确立,有望走出阶梯式上行行情,上市后有望持续夯实强势动能,值得投资者紧盯盘面表现,适时把握机会。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
