


年内飙涨近1072%!“中国房车第一股”的估值重塑与业绩背离
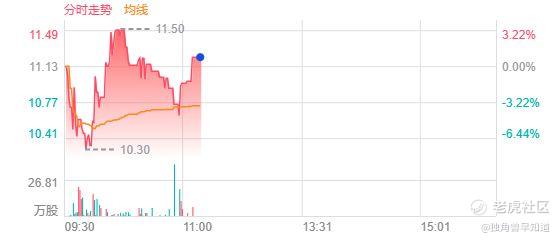
9月25日,港股新吉奥房车(00805.HK)收涨22.64%,报收11.13港元/股,最新市值106.85亿港元。截至当日收盘,该股年内累计涨幅接近1072%,成为2026年港股市场涨幅最大的个股之一。 $新吉奥房车(00805)$
消息面上,9月18日,国务院办公厅转发文化和旅游部等十部门《关于促进房车消费的若干措施》,从提升房车供给质量、优化房车登记报废管理、保障房车通行和停靠、加强房车营地建设、完善房车租赁服务、加大金融支持力度等七个方面系统性打通房车消费堵点。
这并非新吉奥房车今年首次因政策利好而异动。8月31日,商务部等七部门发布《关于推动商品消费扩容升级的实施意见》,明确提出支持房车露营等新业态发展,到2030年培育形成绿色消费、智能消费等十万亿级市场。政策端的持续加码,为这家“中国房车第一股”的估值重塑提供了叙事支撑。
综合 | 披露易 台州晚报 编辑 | Natalie
本文仅为信息交流之用,不构成任何交易建议

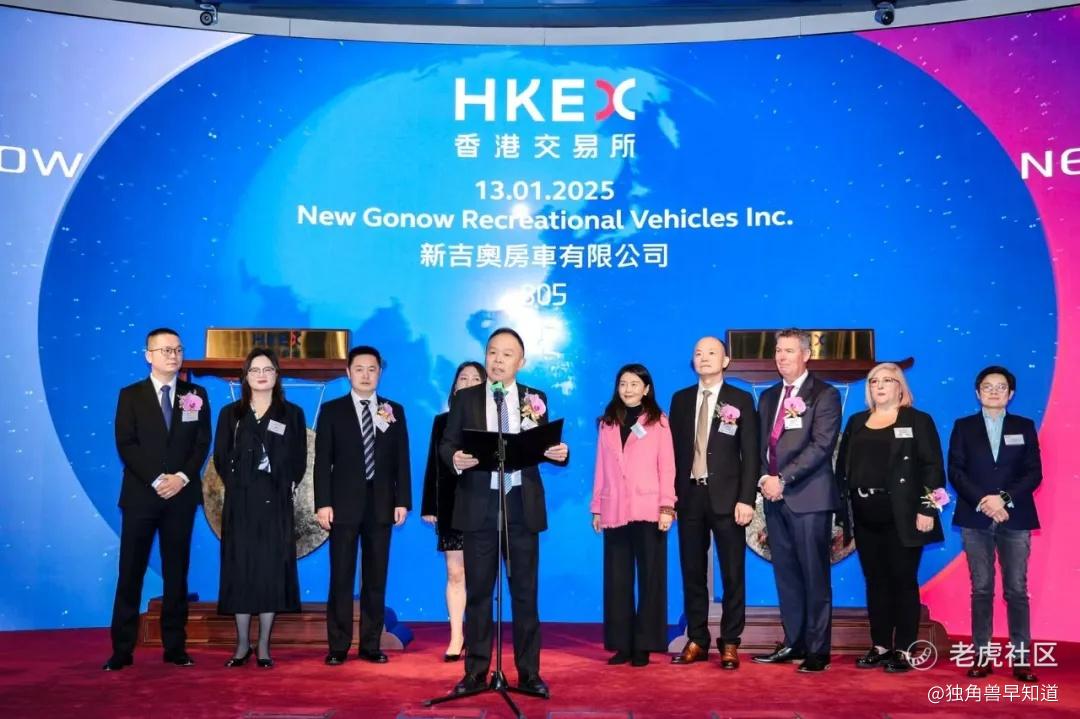
新吉奥房车的创始人缪雪中,1971年生于浙江台州,17岁进入吉利,28岁成为全国最年轻的整车企业CEO。2002年从吉利总裁位置辞职创业,2016年二次创业聚焦房车赛道,2025年1月带领新吉奥房车登陆港交所,成为“中国房车第一股”。
缪雪中的出海策略在汽车圈颇为独特。2013年他决定做房车时,中国房车市场渗透率仅为每千户0.01辆,几乎可以忽略不计。他选择了一条“先外后内”的路径,2014年以169.52万元收购拥有30多年历史的澳大利亚房车品牌Regent,直接切入澳洲市场。
这一决策的商业逻辑是:澳洲和新西兰是全球房车文化最成熟的市场,每千户保有量高达78.8辆,产品标准最严苛,安全法规最完善。在这些市场活下来,说明制造能力和品控能力经得起考验。
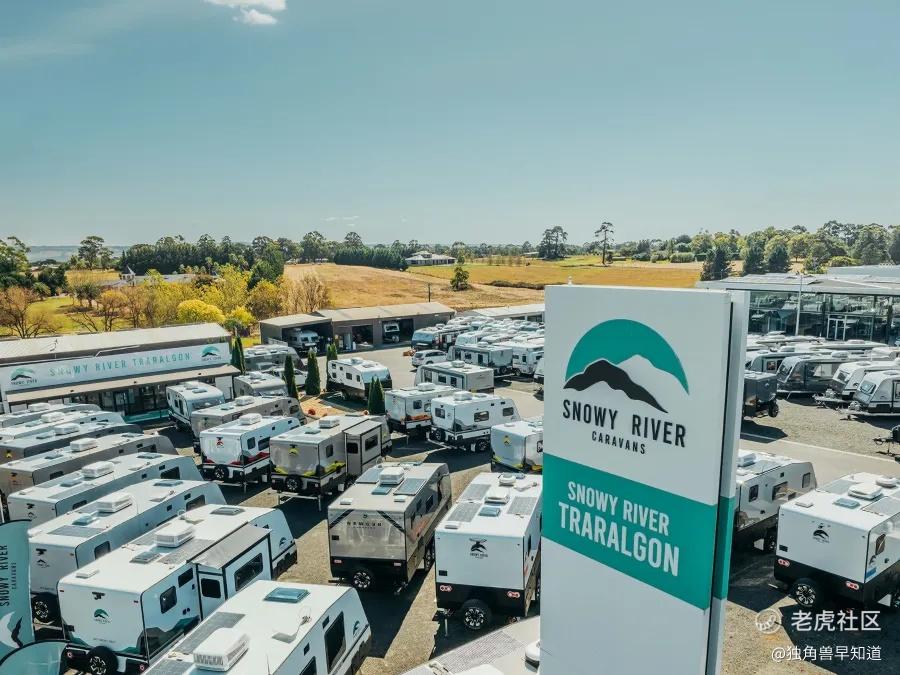
收购Regent之后,缪雪中的打法是“基因重组”,保留品牌外壳和渠道骨架,把内核换成中国的智能制造能力。新吉奥在浙江桐乡建有中国房车出口基地,在澳大利亚墨尔本设有终端组装及销售基地,专注于设计、开发、制造及销售定制拖挂式房车。
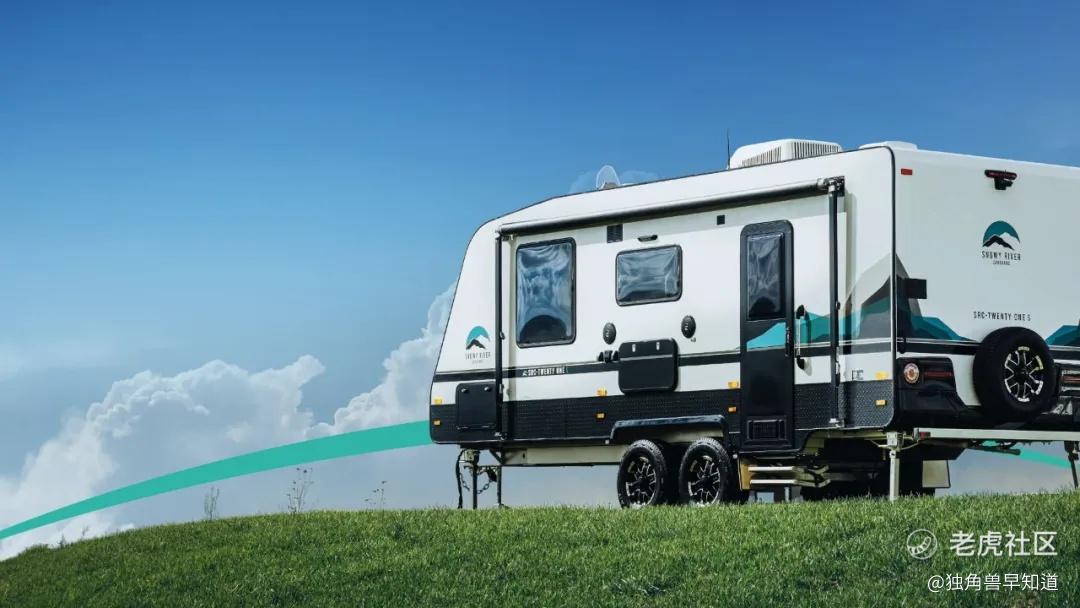
公司旗下拥有中端品牌SNOWY RIVER、高端品牌REGENT以及轻越野品牌NEWGEN三大品牌,在澳大利亚和新西兰地区市场份额领先。按2023年数据,新吉奥在澳新房车市场市占率达到7.8%,位列第二。
与股价的凌厉表现形成鲜明对比的,是公司基本面的持续承压。
2025年全年,新吉奥房车实现收入8.71亿元,同比仅增长0.8%,几乎原地踏步;归母净利润3082万元,同比下降28.9%;毛利率从2024年的31.1%滑落至27.2%。业绩下滑的主要原因是房车市场出现意料之外的衰退,叠加公司主动推出新型混合型越野车型导致利润率承压。
这份年报的出炉本身也一波三折。因审计程序问题,2025年年报一度“卡壳”,引发市场对公司治理和财务透明度的担忧,甚至导致股票从4月1日起短暂停牌。
进入2026年,业绩压力并未缓解。根据公司8月31日发布的中期业绩公告,2026年上半年收入4.73亿元,同比增长14.9%,主要由于房车销量增加;毛利1.39亿元,同比增长14.0%,毛利率29.3%,较上年同期微降0.2个百分点。但利润端的表现更为严峻,权益股东应占利润仅660.9万元,同比下降78.47%。
公司解释称,利润下降主要由于新车型利率下降,系策略性市场推出及初期采用推广活动所致,包括实施针对性促销定价,旨在抢占市占份额、推升销量并提高品牌知名度。简言之,公司正在用利润换销量。
从更长时间维度看,新吉奥房车的营收从2021年的2.99亿元增长至2023年的7.20亿元,2024年进一步达到8.64亿元,2025年基本持平于8.71亿元。经调整纯利从2021年的2508万元增至2023年的7876万元,2024年上半年为5573万元。但2025年以来,利润端的下滑趋势已经确立。
如果基本面不佳是明牌,那驱动这**涨的,必然是市场看到了更远的图景。
第一条主线是订单储备。截至2025年12月31日,公司中端热销品牌Snowy River在手订单达到1733辆,NEWGEN房车在手订单18辆,合计1751辆。订单合约价款方面,Snowy River合约规模约1.02亿澳元(折合人民币约4.78亿元),NEWGEN合约金额约108.39万澳元。合计订单金额已相当于其2025年全年营收的一半以上。2026年第一季度,澳新订单同比大幅增长,1月单月订单量同比增幅接近90%。
第二条主线是收购预期。2025年10月,新吉奥房车向国际房车巨头THL发出收购要约,涉及资金约3.38亿新西兰元(约合人民币13.99亿元)。若收购达成,新吉奥将获得THL遍布五大洲的运营网络和超过20万忠实用户。这笔“蛇吞象”式的收购,被市场解读为公司从“中国房车出口商”向“全球品牌运营商”跃迁的关键一步。
此外,产能端也在同步扩张。公司中国智造基地4月、5月连续刷新单月产量历史记录,产能爬坡与全球化布局正在加速推进。
值得注意的是,据港交所权益披露,公司董事会主席、执行董事、首席执行官缪雪中,以及财务股东夏彬,今年以来多番减持套现。此外,2026年5月才通过场外大宗受让股份的外部自然人简子珊,后续在股价高位也分批卖出。创始人兼实控人在股价暴涨周期持续减持,这一信号至少说明:内部核心管理层对这轮上涨的持续性,或许并没有那么笃定。
公司当前动态市盈率超过34倍,而2026年上半年归母净利润仅660.9万元,同比下滑近八成。107亿港元的市值对应的是一个利润不足千万的半年度业绩,估值定价已完全脱离当前盈利能力的锚定。
公司主动实施促销定价以抢占市场份额,短期内牺牲了利润率和盈利质量。如果订单转化和新市场拓展未能如期兑现,公司可能面临“量增利减”的持续性困局。
同时,近14亿元的收购对价相对于公司当前的盈利体量和现金流水平而言,资金压力不小。收购能否通过审批、整合能否顺利推进,都存在不确定性。
从2025年1月以1.27港元/股登陆港交所、上市首日即破发,到如今市值107亿港元、年内涨幅近1072%,新吉奥房车在一年半的时间里完成了资本市场认知的彻底翻转。十部门新政的出台、在手订单的增长、收购THL的预期,共同构成了这轮估值重塑的叙事框架。
但从“故事”到“业绩”之间,还隔着销量转化、利润修复和收购落地的多重验证。2026年上半年利润同比下降78.47%的现实提醒市场,这家公司的盈利模型尚未走出低谷。创始人持续减持、年报审计风波等信号,也为这**涨增添了几分需要审慎对待的注脚。
新吉奥房车能否用下半年的业绩兑现来支撑107亿港元的市值,将是观察这轮行情持续性的关键指标。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
