


【IPO】“奕斯伟计算”招股
📍公司:
$奕斯伟计算 (01256.HK)$ 💰招股定价:1.48-1.59港币📚每手股数 :2000股📙发行比例:7.14%🚪入场费 :3212.07港元♋绿鞋:无🪨基石占比:48.19%🏠发行后总市值 :325.48-349.67亿港币(H股市值150.31-161.48亿港币)
1️⃣基础信息
北京奕斯伟计算技术股份有限公司是中国领先的基于RISC-V架构的芯片产品提供商,专注于芯片、芯片组及板卡、相关核心软件的研发设计,采用Fabless运营模式将集成电路制造、封装测试环节外包给第三方服务商,致力于为智能终端、汽车、机器人、工业等场景提供高性价比、可定制的RISC-V架构芯片解决方案,推动开源计算架构的商业化落地与国产替代。
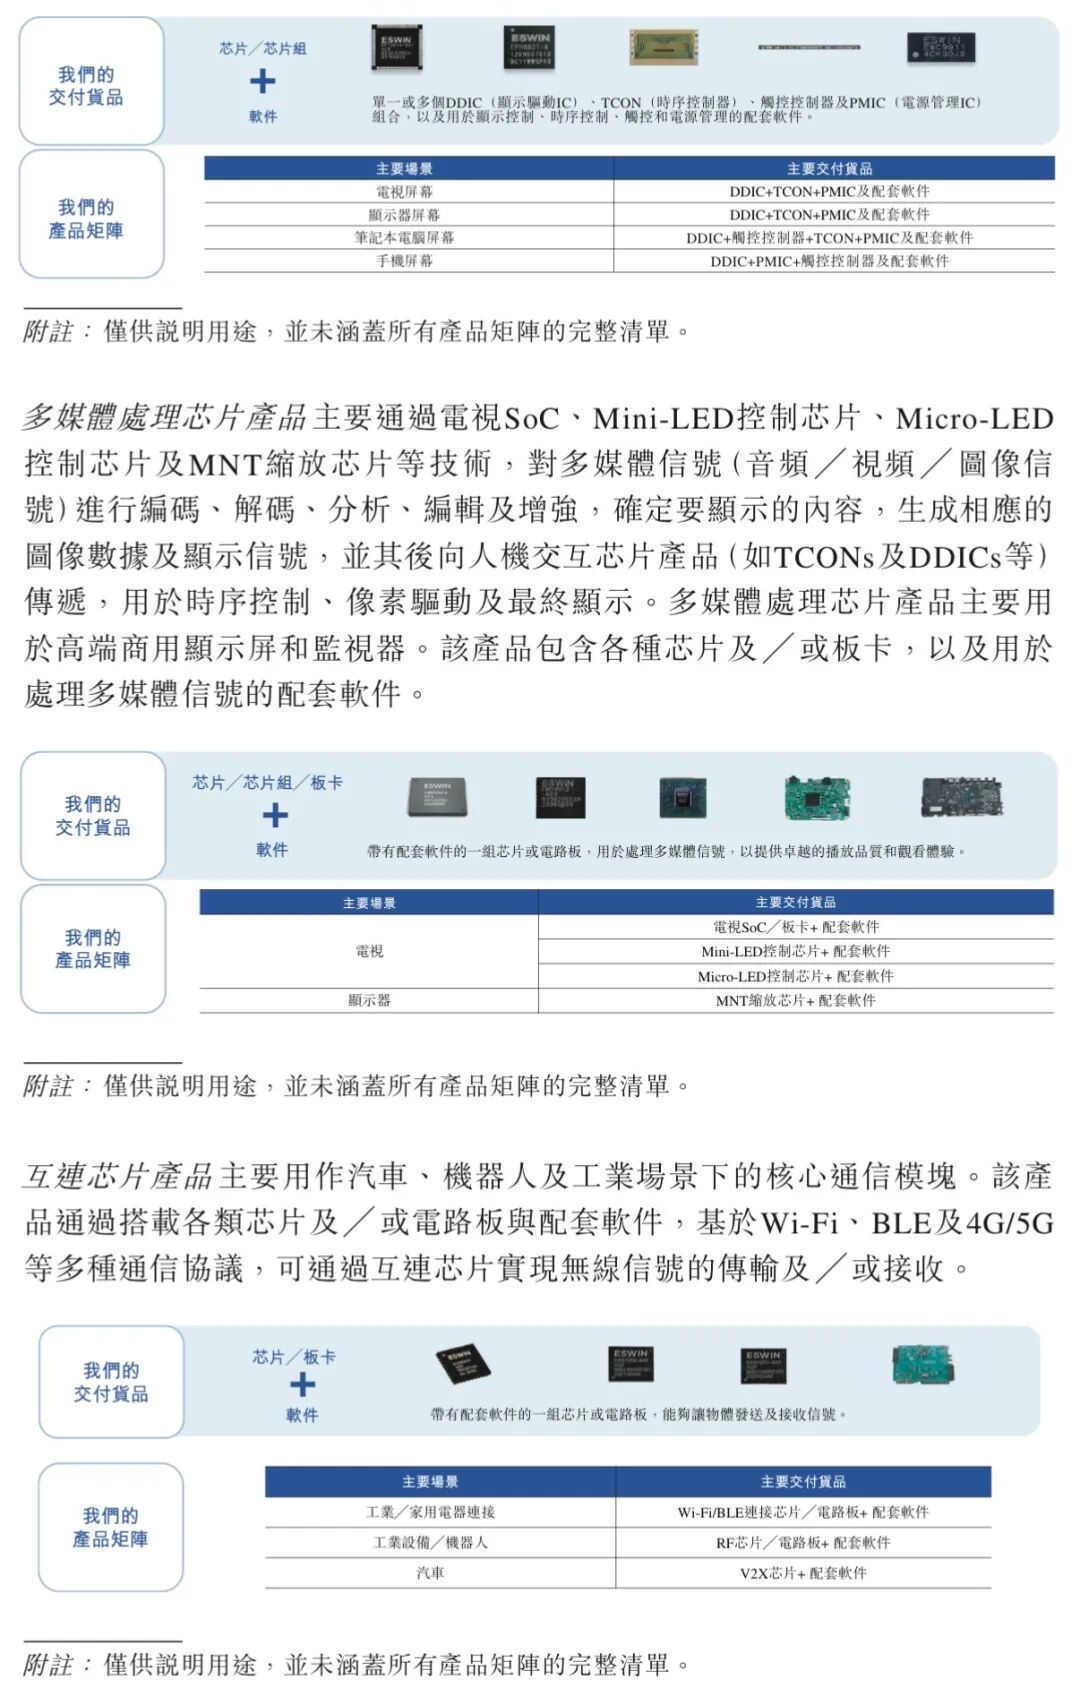
公司产品主要分为两大板块:智能终端芯片和互联与计算芯片。智能终端芯片包括人机交互芯片和多媒体处理芯片,主要应用于电视、显示器、笔记本、手机、智能手表等带屏设备。互连与计算芯片则面向汽车、机器人及工业场景,提供无线通信连接与端侧数据处理能力,使智能体具备感知、处理与执行能力。
截至2026年3月31日,公司已服务全球220家客户,累计拥有超620个IP模块、超20个系列化RISC-V内核及超1,740项专利申请。收入主要来自向客户销售和交付智能终端芯片、互联及计算产品,以及许可服务。
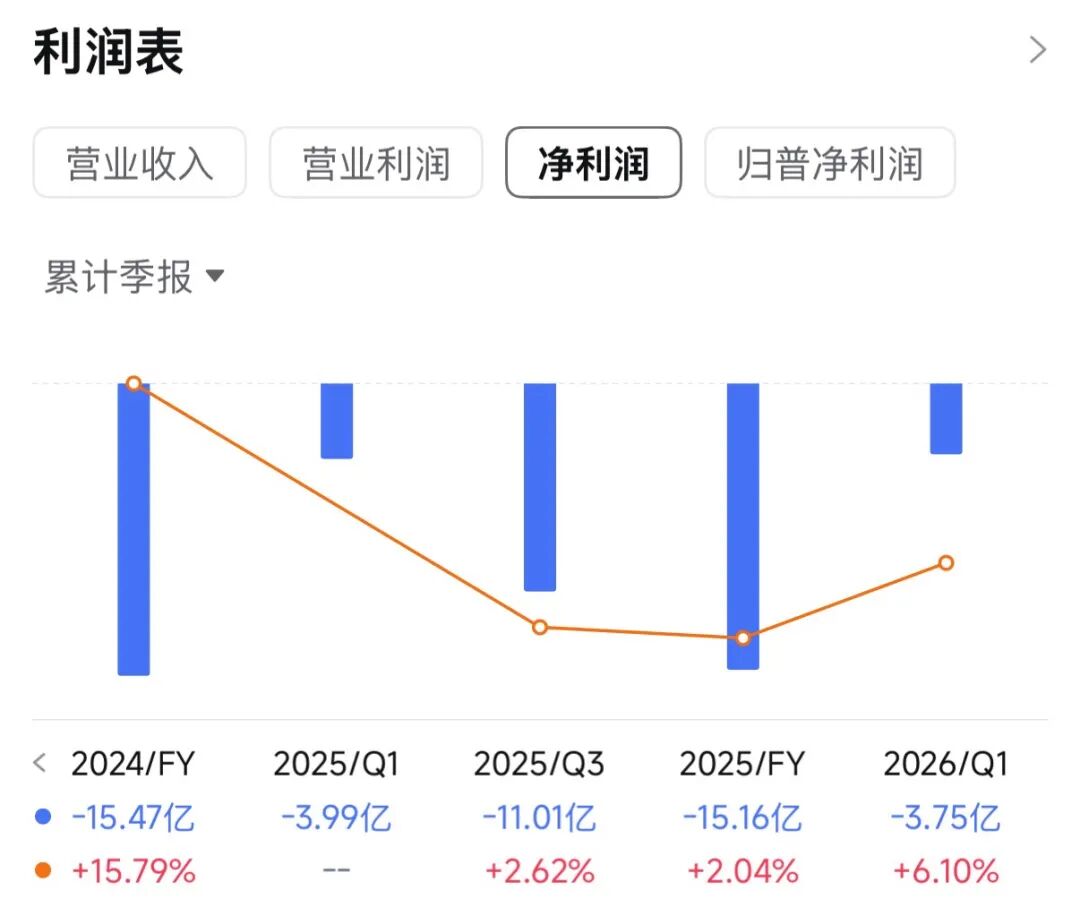
2️⃣财务情况
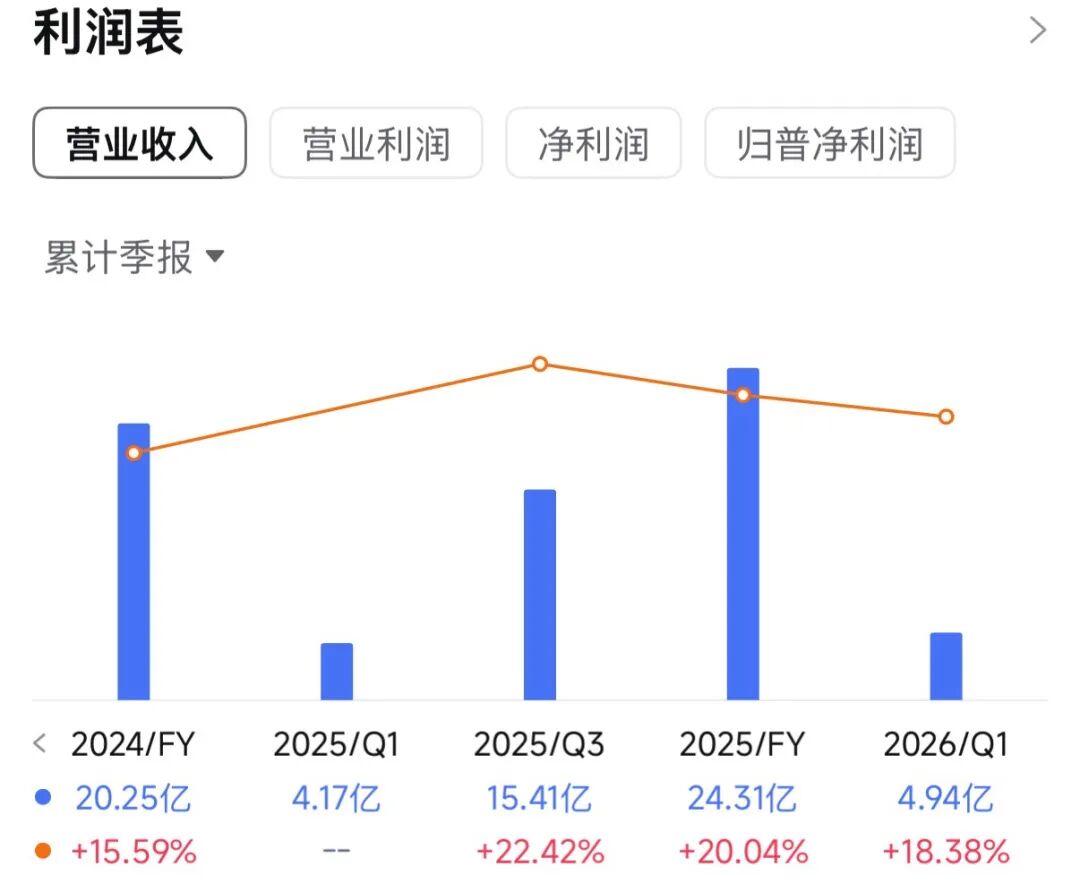
截至2025年12月31日止3个年度、2025及2026年前3个月:收入分别约为人民币17.52亿、20.25亿、24.31亿、4.17亿、4.94亿,2026年前3月同比+18.38%;
净利分别约为人民币-18.37亿、-15.47亿、-15.16亿、-3.99亿、-3.75亿,2026年前3月同比-6.10%;
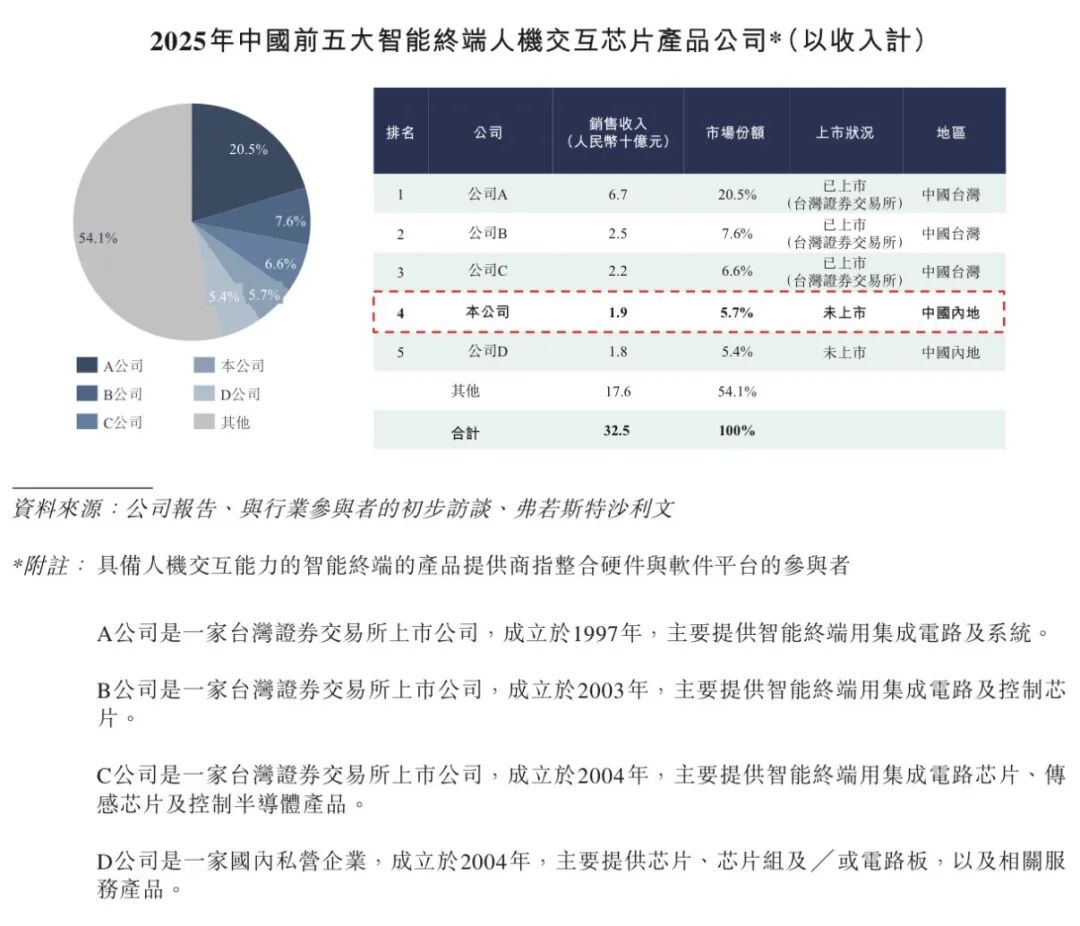
截至2025年12月31日,按收入计,公司在中国所有RISC-V主控芯片产品提供商中排名第五、在国内供货商中位居第三,在RISC-V主控芯片产品行业占有1.2%的市场份额。按收入计,2025年,公司在中国所有智能终端人机交互芯片产品提供商中排名第四、 在国内供应商中位居第一,在智能终端人机交互芯片产品行业占有5.7%的市场份额。
3️⃣保荐人和基石
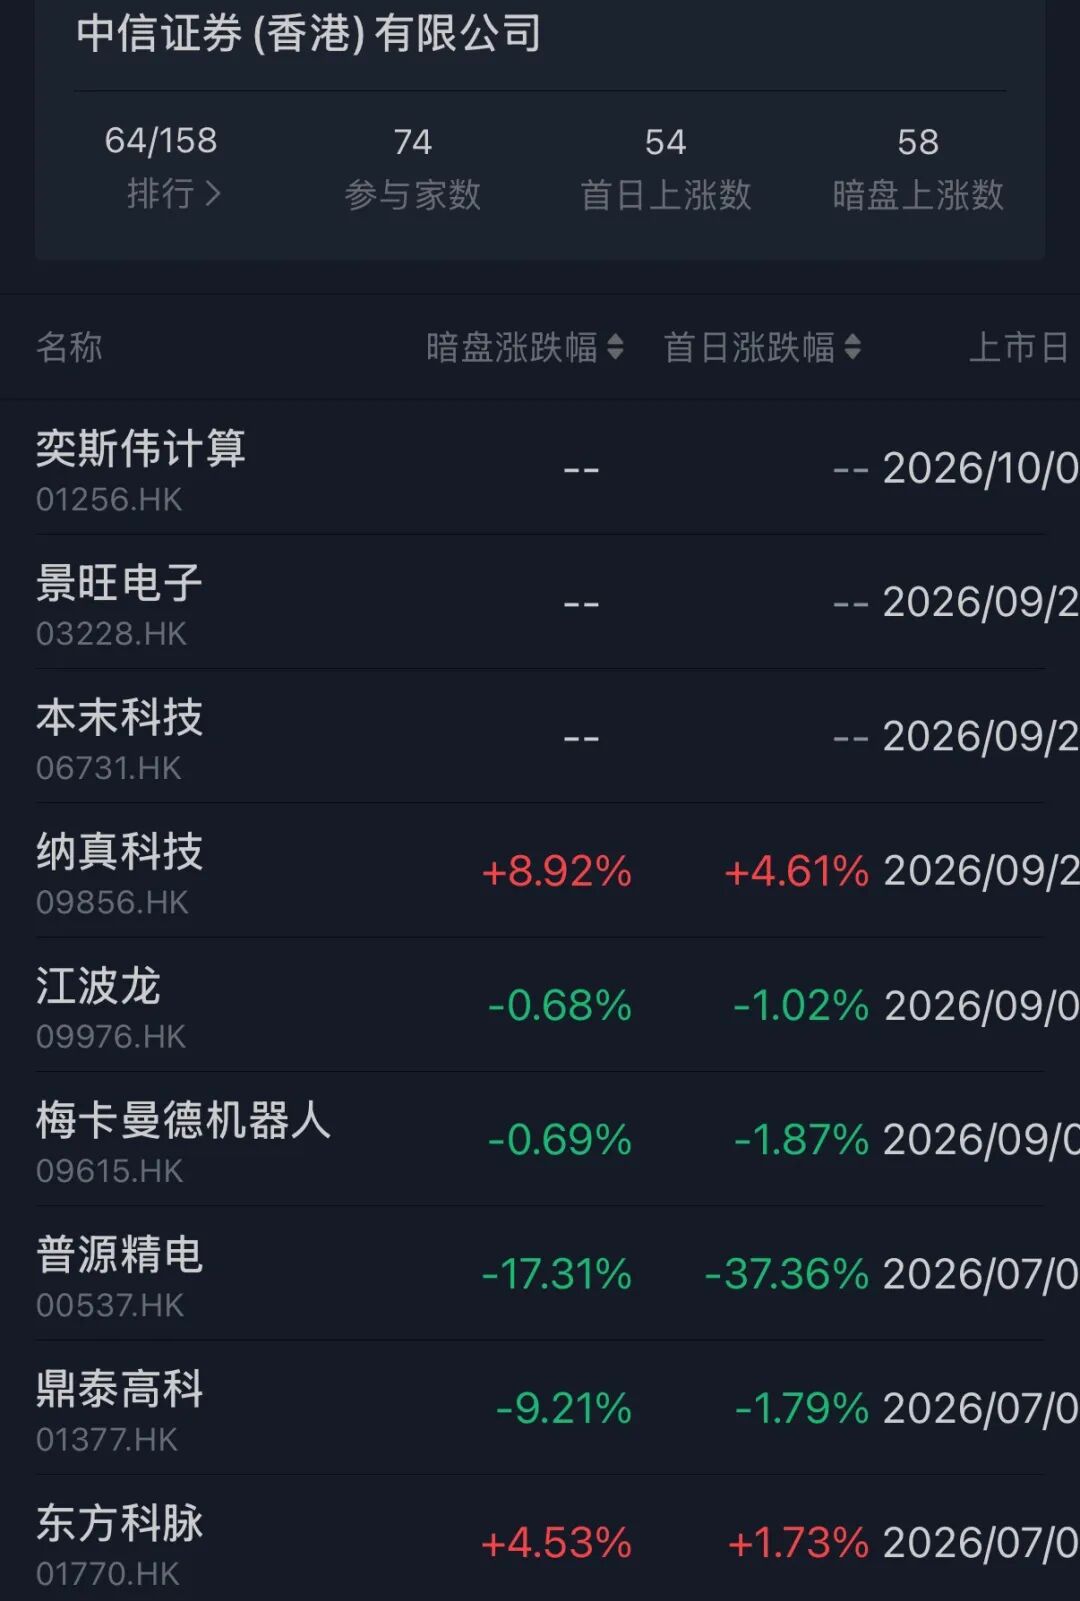
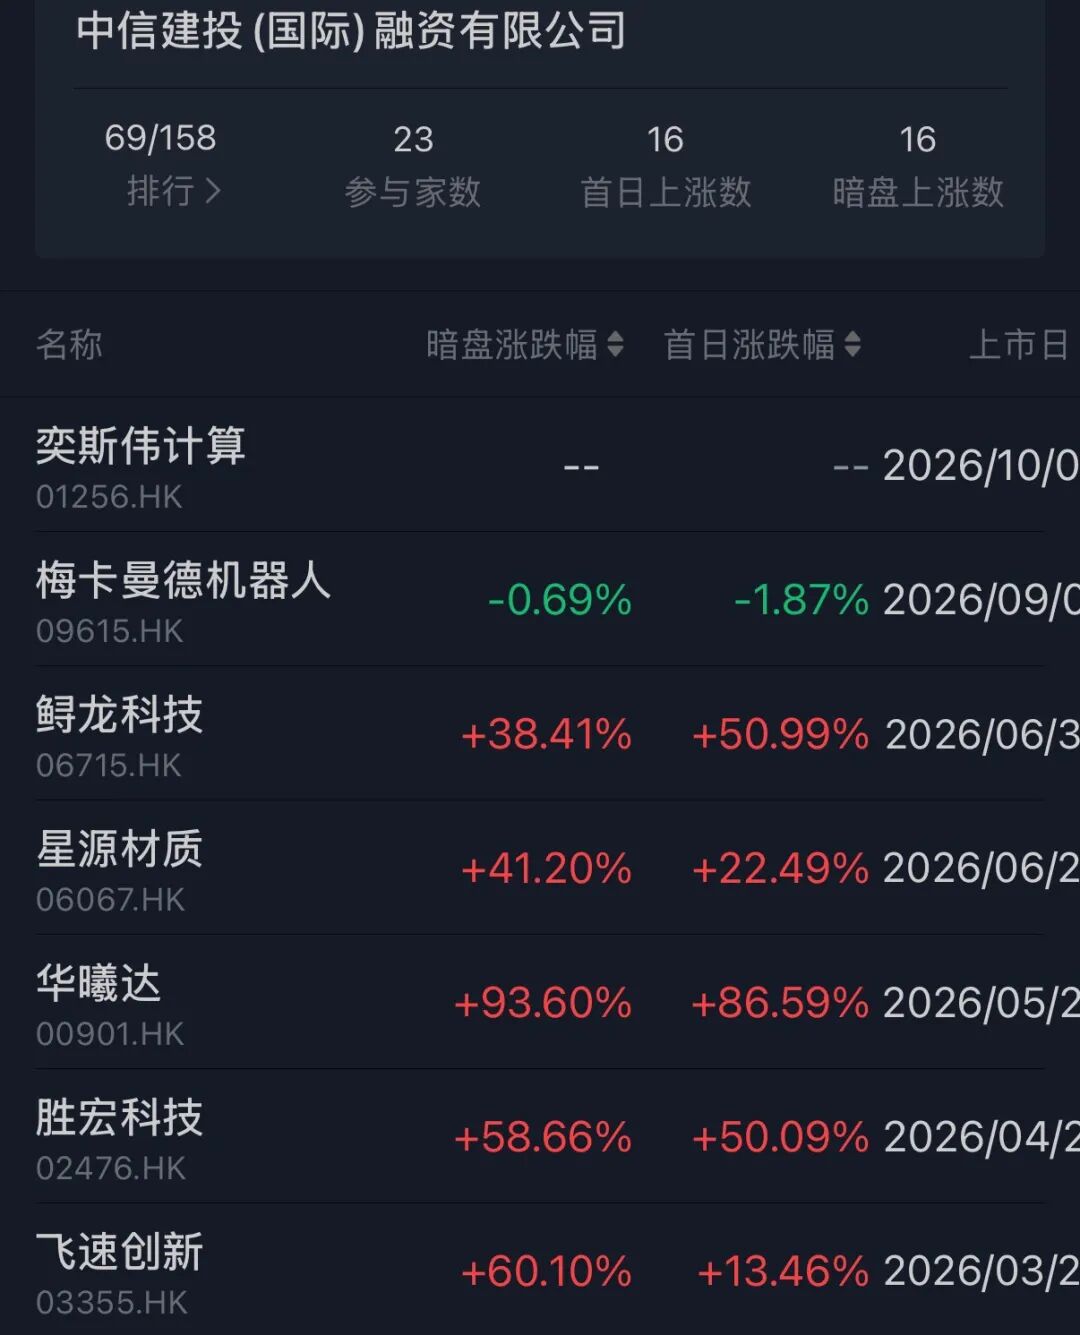
保荐人是中信和中信建投。小弟“战绩”后来者居上了,也是7月行情冷淡后,没怎么保荐过新股了。
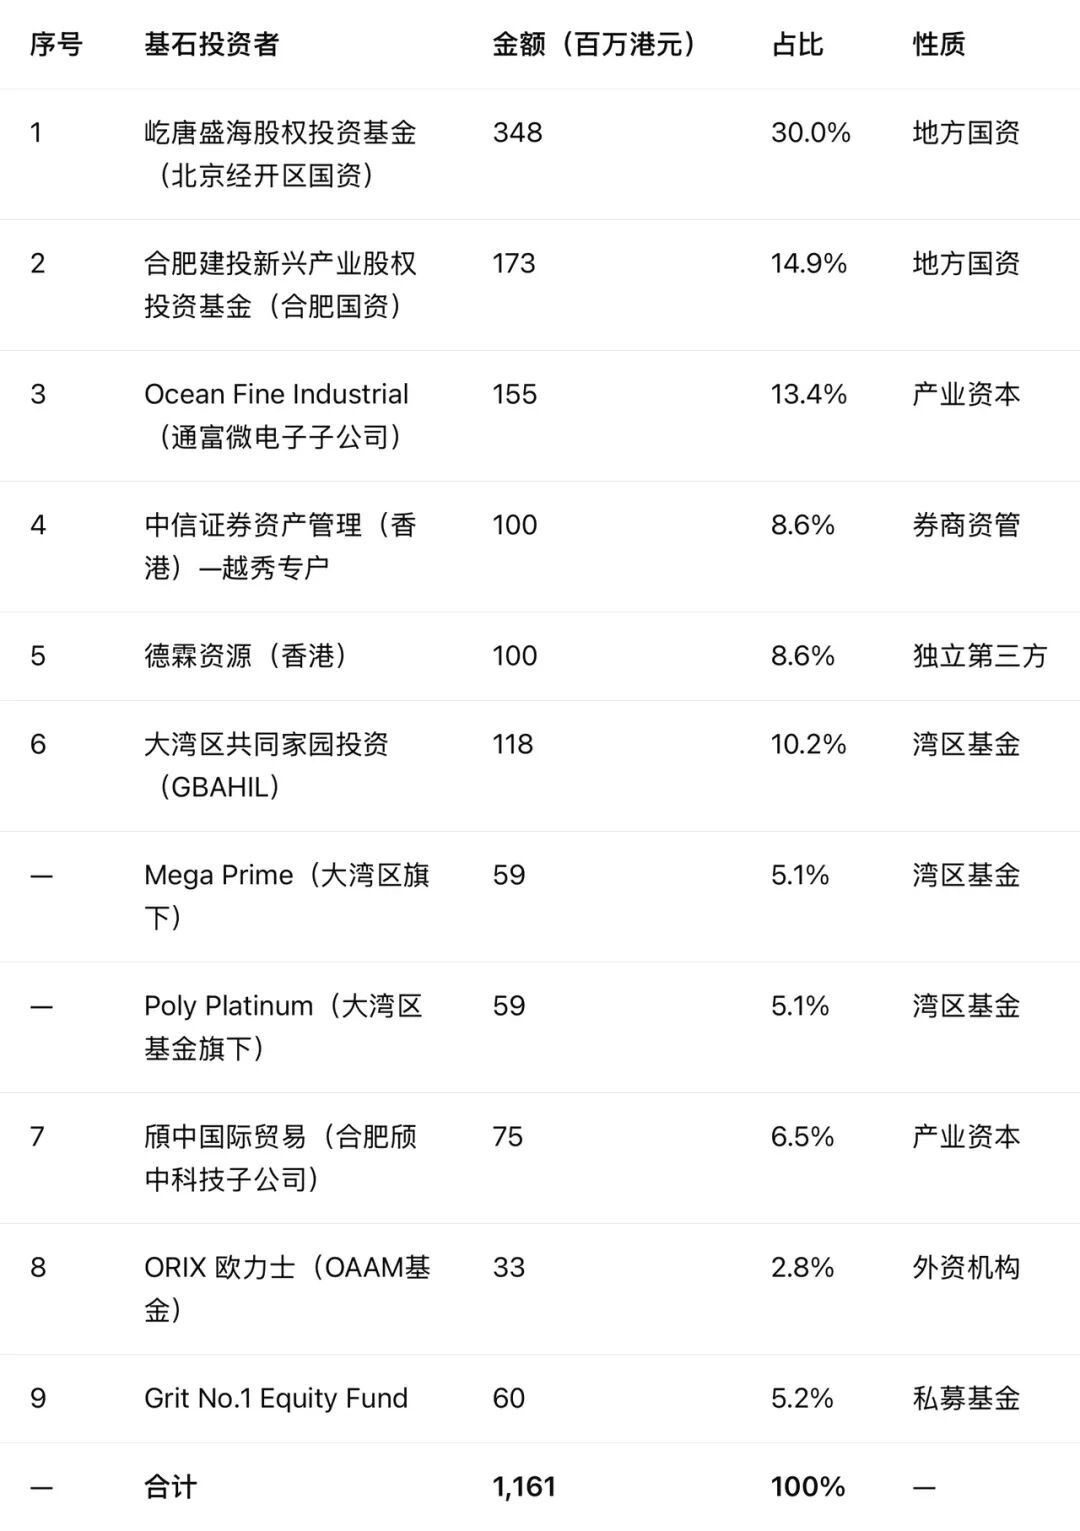
本次基石国资占大头:屹唐盛海+合肥建投合计 5.21亿港元、占45%,都是与公司产地绑定密切的地方国资,属于"重仓背书"型资金。产业资本:通富微电、颀中科技均为公司产业链上下游(封测/供应商),这类基石的含金量通常高于纯财务投资人——投的是生态而非估值。唯一外资:只有欧力士(ORIX)一家,美元基金缺席较明显,说明国际长线资金对这个价格带仍偏谨慎。集中度偏高:前5家吃掉约75%,且中信证券资管与联席保荐人同属中信系(港交所已就关联客户身份出具豁免),这类安排近年较常见但还是需留意。
4️⃣货量
这次奕斯伟计算发行了7.14%的股份,一手3000多。B机制,甲乙共78511手,公开就有2.5亿的货。
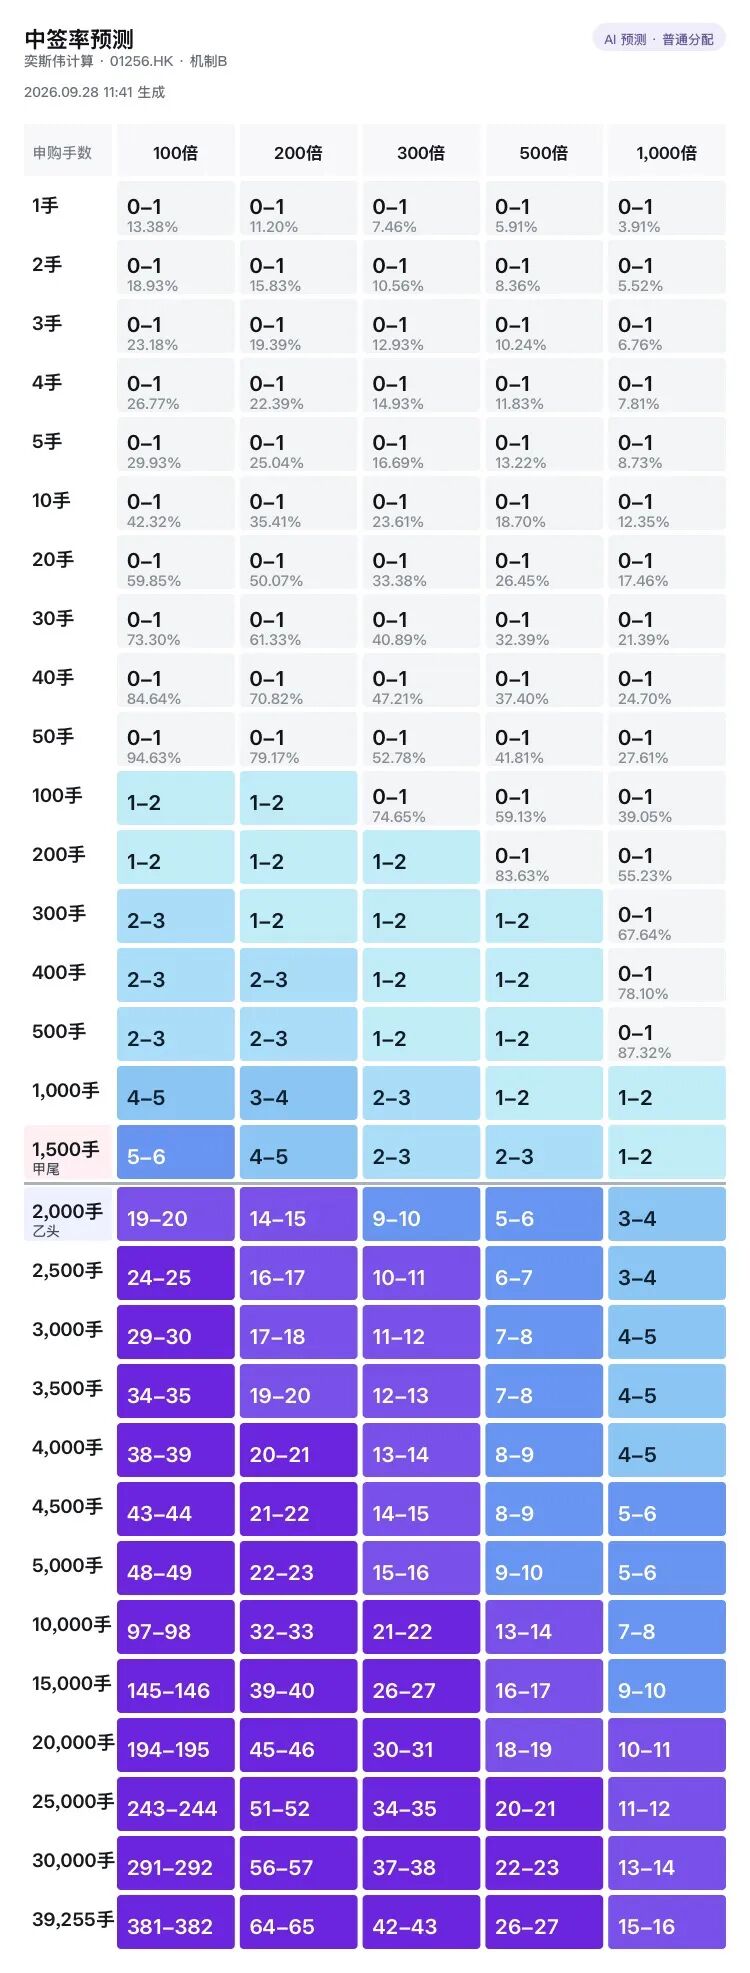
概念很好,但是发的太贵,盈利目前看遥遥无期,又是一个靠信念去支撑的估值,你信则有,不信则无。看孖展吧,能上500倍就玩玩,不然现在这打新氛围,本就是“击鼓传花”的游戏,没人接我的花,传给谁?
说实话就这“奕斯伟计算”这名字,来A上市,分分钟干好几倍,你信不信?
今天大A又废了,今天这几个暗盘AH,又瑟瑟发抖了~
$彤程新材 (09607.HK)$ 没打,乙头中500万的货,要是没有稳盘子的,这抛压能不能抗住~
$景旺电子 (03228.HK)$ 一手3%中签率,打了几个现金都没中,今天娘家这边又快跌停了~
$本末科技 (06731.HK)$ 没打,希望能涨吧,不然这气氛要到冰点了~
$欢创科技 (06802.HK)$ 梭了这个,但是3000多倍了,估计也是抽奖了~
$罗博特科 (03757.HK)$ 没打,光伏没打算玩~
人的一生就是不断在和自己喜欢的事物告别!
最后连吃也不能随心所欲了!
你口味可能像小孩 ,
但你不是小孩了,
你该注意身体了!
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人操作记录,并不构成投资建议,如因此投资产生亏损,概不负责!涉及港股,投资人的资金使用需符合国家监管要求,依法纳税。如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,非常感谢!
文章原文

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
