


美光迎来最风光的财报,但我仍偏悲观
+940%。
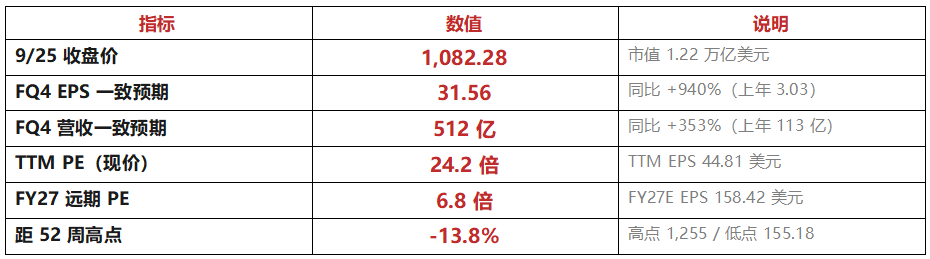
这是华尔街33位分析师的一致预期,8月季度(FY2026 Q4)EPS 31.56美元,对照上年同期的3.03美元,+940%。营收512亿美元,对照上年同期113亿,同比+353%。
放在两年前,这个数字能引爆全场。现在,市场只冷冷地回一句:下个季度还有吗?
一、一份“胜负已定”的财报
先说结论:Q4数字本身,几乎没有悬念。
过去三个季度,美光的执行记录是完美的,FQ1营收136.4亿、FQ2 238.6亿、FQ3 414.6亿美元,non-GAAP EPS从4.78、12.20一路打到25.11美元,连续三季beat幅度约21%、33%、20%。FQ3单季净利282.4 亿美元,净利率68.1%,一家半导体公司做出互联网平台的利润率,这在存储三十年的历史上没有出现过。
而Q4的价格早就锁死了。存储的合约价按季度谈判,9月出货的颗粒用的是7、8月定下的价。那两个月发生了什么?三星 DRAM涨价最高30%、NAND上调10%~15%;SK 海力士跟进;美光一度暂停报价;64GB DDR5服务器模块合约价升到1,500美元,上年同期是272美元,5.5倍。连苹果都接受了三星2027年一季度的涨价条件(30-40%)。
换句话说,Q4的损益表在开盘前就已经写好了大半。公司自己给的指引是营收500亿±10亿、EPS 31美元±1、毛利率约86%;一致预期512亿/31.56,瑞银的Arcuri更激进——524亿/32.50。争的只是beat多少,不是beat不beat。
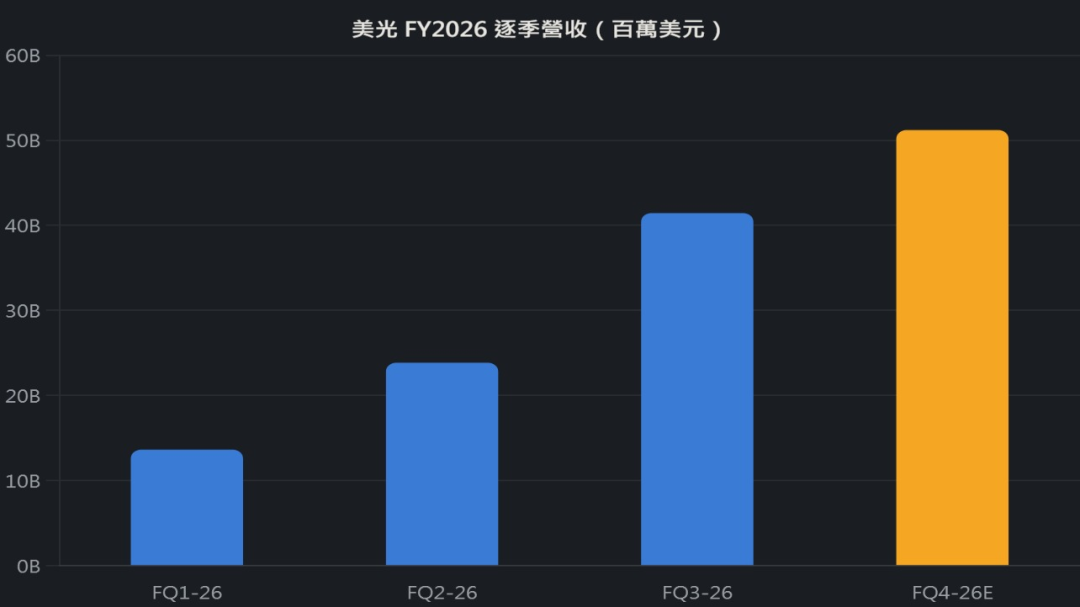
图一:美光FY2026逐季营收(百万美元),四个季度走完一个别人十年的周期。资料来源:公司财报、FQ4 为一致预期(512亿)
二、多头的账:所有价格信号都指向2028
多头的逻辑链很短,但每一环都是硬数据。
第一环,需求端的日历。AI服务器对HBM、大容量DDR5的需求仍在膨胀,而主要扩产项目还在建设或爬坡阶段,服务器内存的供给紧张起码延续到2027。美光高管的表态更直白:缺货覆盖所有领域,新增供应要到2028年才能爬坡。韩国9月前20天出口数据刚给出交叉验证:半导体出口同比+259.4%,这不是粉饰出来的数字,是海关的磅单。
第二环,价格锚的迁移。现货与长协的价差正在拉开——36GB HBM3E模块现货约2,100美元,是长期协议价的4-5倍。当云厂商开始锁2027年一季度的价、当苹果接受30-40%的年度涨幅,意味着定价权已经从买方手里转到卖方手里,而且卖方开始把这种权力“合约化”。TipRanks的多头论点写得更露骨:美光正在把超过一半的DRAM和NAND出货量绑进长期合约——周期股最怕的“价格波动”,正在被合同亲手拆掉。
第三环,资本市场的定价。SK 海力士旗下Solidigm拟赴美IPO,传出的目标估值最高1,500亿美元,Arm上市估值的近三倍,或成美股史上最大半导体IPO。一级市场在周期最顶峰给存储资产开出的这个价,是二级市场多头最喜欢引用的“锚”。
把三环叠起来,多头的账是这样的:FY2026全年营收约1,300亿美元,FY2027一致预期2,531.5亿、EPS 158.42美元。按9月25日收盘价1,082.28计算,远期PE只有6.8倍,PEG 0.02,20位分析师覆盖、评级“强力买入”、一年目标价1,501.84美元(隐含上行38.8%)。
一家净利润率68%、负债63.8亿但现金260亿、FY27远期PE不到7倍的公司。如果这是一家中规中矩的消费股,市场早就把它买上天了。问题就在于,没有人相信这是一家“正常”的公司。
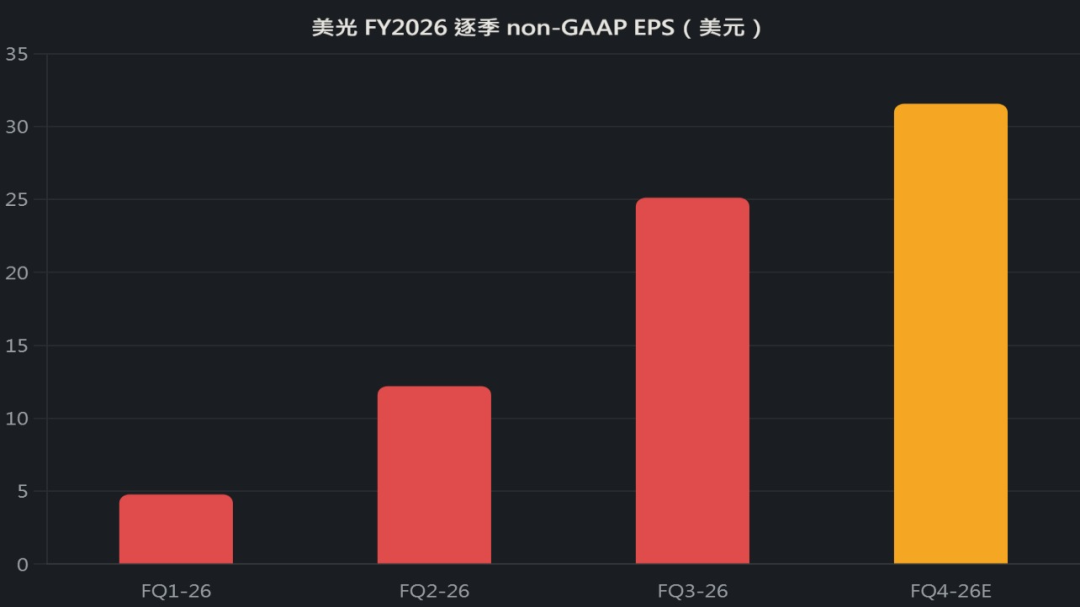
图二:美光FY2026逐季non-GAAP EPS(美元),FQ4为一致预期31.56。资料来源:公司财报、AlphaStreet 汇总(33 位分析师)
三、空头的账:Burry赌的不是这一季
现在轮到空头。这一边的旗手,是《大空头》的主角本人。
Burry的“假性短缺”理论:当前的存储短缺不是需求端的结构性爆发,而是供给端的阶段性错位——三星、SK 海力士、美光为了满足AI数据中心的HBM 需求,把大量产能从普通DRAM转向HBM,造成了普通内存的“挤出性短缺”。随着厂商把普通内存产能恢复、叠加多个地区的新增供应陆续释放,“正常 DRAM”的产量正在回升,供需缺口将收窄,价格终将承压。
—— Michael Burry,Substack《Cassandra Unchained》,2026年9月
Burry的仓位结构本身就说明了他赌的是什么。6月30日,他做空英伟达、应用材料和SOXX;两天后(7月2日)在约1,051.87美元的价位直接做空美光,注意,不是买put,是裸空,理由是美光的期权权利金太贵。9月22日,他宣布加码做空美光、Nebius、SOXX和Palantir,用他自己的话说,“规模相当大”。做空一家两个月内可能再涨20%的动量股而且不用期权保护,这仓位没法拿来做短线。他下的注,起跳点在2027年。
空头阵营最近添了一个不太寻常的盟友:宏碁CEO陈俊圣(9月19日受访、9月21-22日发酵)。作为全球最大的PC品牌采购方之一,他的表态比任何卖方报告都有现场感——内存库存正在积累,中国等地的新增供给正在释放,“DDR4、DDR5已经不都缺货了”,价格压力将在2027年底前后显现。Burry引用这段采访时写道:方向与我的判断一致。
还有一个容易被忽略的信号:SK 海力士被曝在日本开建新厂。空头在赌供给回升,龙头自己在加码供给,当卖方开始亲手扩产,周期的时钟其实已经在走了。
-
2026-06-30 / 07-02 Burry做空英伟达、应用材料、SOXX;7月2日以1,051.87美元直接裸空美光(因期权权利金太贵)
-
2026-09-09 高盛转多存储板块,SK 海力士美股当日+7%
-
2026-09-22 存储供给紧张发酵、华尔街集体上调目标价(Needham 1,650 / BofA 1,500),美光+5.05%收1,096.16;同日Burry宣布“规模相当大”加仓做空美光
-
2026-09-19(9/21-22 发酵) 宏碁CEO陈俊圣:内存库存积累、中国等地新增供给释放、DDR4/DDR5 已不都缺货、2027年底价格压力
-
2026-09-23 美国ITC对DDR5 DIMM启动337调查(Netlist 诉美光、惠普企业 HPE、联想、超微电脑等六家)
-
2026-09-24 Burry对CNBC表态:结构性短缺是暂时的,两年内存储重入下行周期
-
2026-09-25 美光收1,082.28(距52周高点-13.8%);费半+1.41%完成周线四连涨
-
2026-09-30盘后 FY2026 Q4 财报+FQ1-27指引 —— 总审判开庭
四、940%与缺货收窄,是同一张周期表的两面
写到这里,必须把一个最容易搞错的问题讲清楚:多空双方说的,根本不是同一种内存。
Burry赌的是“普通 DRAM”,PC、手机里的那种,需求平淡、供给回升、2027年价格承压。多头赌的是HBM和服务器级DDR5——AI数据中心吃的那种,产能被三大厂优先锁定、合约一路签到2027、现货价是长协的4-5倍。宏碁CEO说DDR5“不都缺货了”,说的是消费级模块;美光一度暂停报价,卡的是服务器大单。一个市场,两个物种。
所以940%的EPS增速与供需缺口的收窄,完全可以同时为真:本季利润由已锁定的合约价决定,是后视镜里的风景;股价由2027-2028年的供给纪律决定,是挡风玻璃外的路。市场给美光24倍TTM PE却只给6.8倍远期PE,本质上就是在为这个“后视镜繁荣、挡风玻璃起雾”的结构打折。
这也是为什么本次财报的毛利率数字比营收数字重要得多。FQ2毛利率74.9%,FQ3跳到84.9%,公司指引FQ4约86%,这条曲线的斜率,就是服务器产品占比的斜率(FQ3云存储+核心数据中心收入252.9亿,占比61%)。毛利率站不站得住86%,直接检验“高价值产品挤出效应”是否还在深化。如果FQ1-27毛利率指引环比回落,哪怕营收超预期,市场都会读成“混杂恶化”的第一份口供。
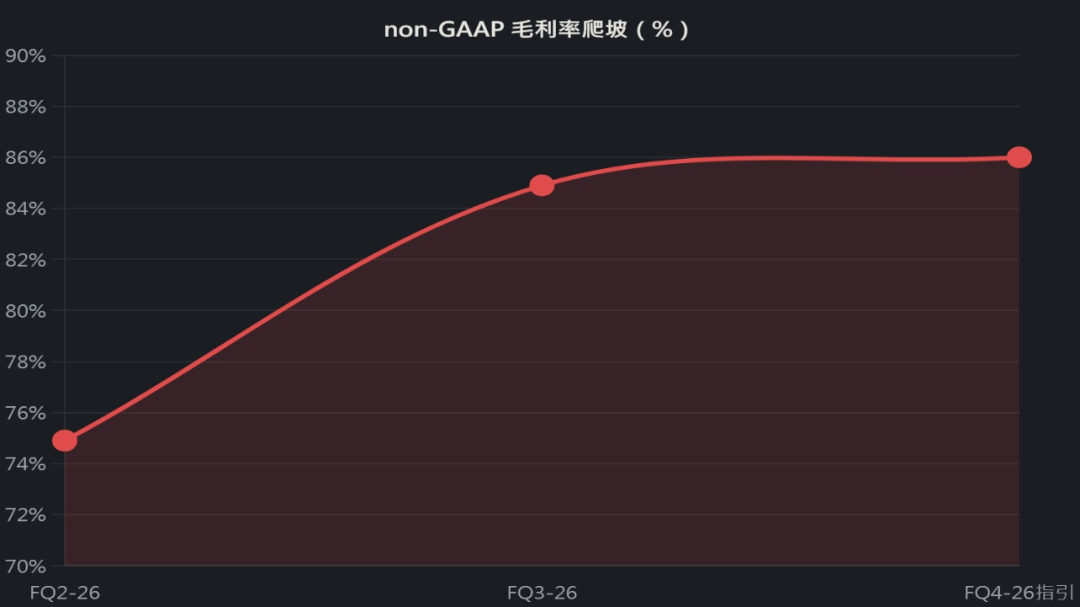
图三:non-GAAP毛利率的爬坡——FQ2 74.9% → FQ3 84.9% → FQ4指引约86%。这是“挤出效应”最直接的温度计。资料来源:公司财报、公司指引
五、周三晚上,盯这三个数字
一份beat几乎注定的财报,看点从来不在损益表的第一页。真正决定股价方向的,是电话会议里的三个数字:
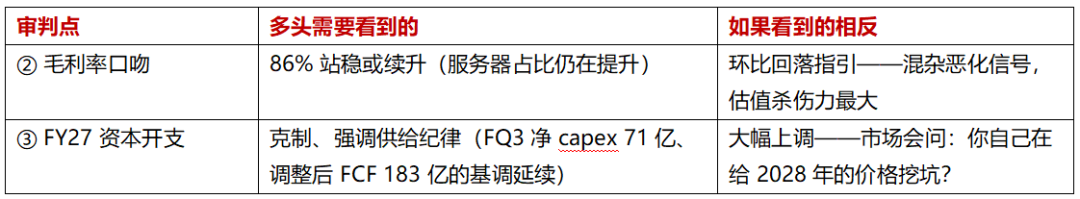
第三个数字最微妙。对成长股,capex上调是好消息;对周期股,capex大幅上调是卖方亲手扩大未来供给的死亡信号。SK 海力士的日本新厂已经给了示范,当龙头开始抢产能,离价格战的钟声就不远了。美光管理层对capex的每一个修辞,都会被逐字解读。
另外有一个场外的边际风险值得放进雷达:9月23日ITC立案的337调查(Netlist 诉美光、联想、惠普企业(HPE)、超微等六家,涉DDR5 DIMM专利)。范围收得很窄,短期不影响出货,但若电话会上被问及管理层口风松动,会成为空头的即兴弹药。
六、算一笔帐:三种情景下的“机械后果”
最后算帐。先看一个被多头反复引用、但很少被算清楚的数字:财报落地后 TTM PE 的机械性压缩。
当前TTM EPS 44.81美元,对应24.2倍TTM PE。周三晚FQ4的~31.5美元计入、FQ1-26的4.78美元剔除后,TTM EPS跳升至约71.5美元,同样的股价,TTM PE自动压到15.1倍。也就是说,只要股价不动,这份财报本身就会把美光的“账面估值”砍掉三分之一。940%的增速,会在报表层面亲手完成一次估值消化。
但估值消化不等于股价上涨。真正决定方向的,是指引。三种情景:
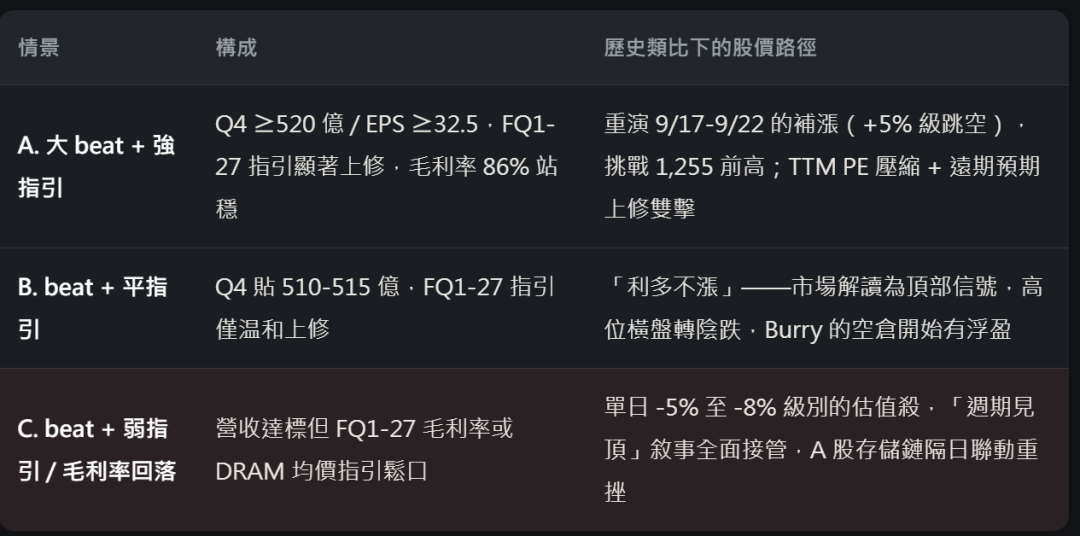
注意情景B的残酷之处:一家交出940%增速、把TTM PE打到15倍的公司,股价完全可能不涨反跌。因为在那个情景里,市场已经不再为“本季赚多少”定价,而是在为“2028年还剩多少”定价。
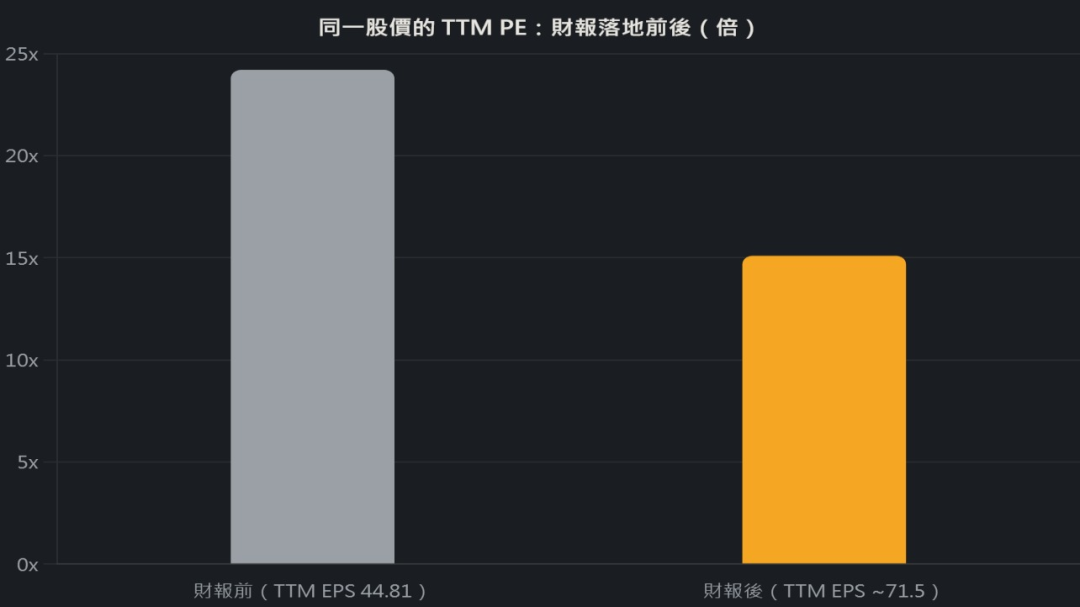
图四:TTM PE的机械性压缩,FQ4落地后,同样的股价对应的TTM PE从24.2倍降至约15.1倍。资料来源:TipRanks、公司财报、测算
结语
如果你问我,硬要我判断美光财报日的股价走势,说老实话我是偏向悲观的。我认为美光仍然会交出一份近乎完美的财报,但是这也90%在市场预期中。市场更关心的是你的客户给你赚那么多的钱,究竟有没有能力赚回来,因此说到底,市场要在看到AI有更新更清晰的变现路线,市场才承认美光赚的钱不是昙花一现,有持续性下才愿意给更好的估值。
1、每日港(A)股复盘,紧贴每天行情,时机在投资上永远最重要;
2、重要财经新闻的分析(包括中美日股市),主要针对它对企业/行业/股市形势的影响。
3、有价值的第三方报告+纪要分享,以供大家借鉴与学习参考。
4、每一周至两周一篇分析员的股票报告,深入剖析投资逻辑和基本面因素。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
