


一天暴涨12倍,这家微型药企是否迎来反转?
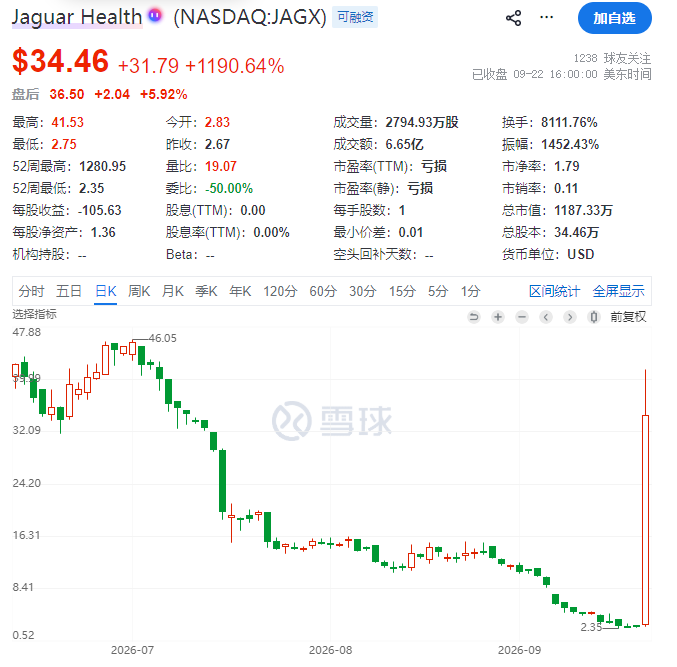
9月22日,美股小盘生物医药板块诞生了一幕惊人的“妖股”行情:微型生物制药公司Jaguar Health(NASDAQ: JAGX)开盘后一路狂飙,盘中最大涨幅一度逼近1600%,最终收盘涨幅定格在1190.48%,单日成交量逼近3000万股,成交量突破6.6亿美元。
对于一家长期在“仙股”边缘挣扎、过去几年股价跌幅超过99%的微型Biotech而言,这场突如其来的暴涨究竟是基本面脱胎换骨的拐点,还是一场由微观筹码结构与情绪驱动的“游资狂欢”?
专精于“植物药”与肠道健康的小众Biotech
Jaguar Health成立于2013年,是一家处于商业化阶段的天然植物来源药物公司,业务重点涵盖人类消化系统疾病与动物宠物健康两大板块。
1. 核心技术平台与旗舰产品
Mytesi(Crofelemer):这是公司的立足之本。Crofelemer是一种从南美亚马逊雨林巴豆树(Croton lechleri)的树汁液中提取并纯化的天然植物药。它是 全球首个且目前唯一获得美国FDA批准用于缓解接受抗逆转录病毒疗法(ART)的HIV/AIDS患者非感染性腹泻的抗腹泻处方药。
作用机制:不同于传统的阿片类止泻药(如易蒙停,通过抑制肠道蠕动止泻,易引发严重便秘),Crofelemer是一种氯离子通道阻滞剂,能够同时作用于CFTR和CaCC两个氯离子通道,阻断水分和盐分向肠道的过量分泌,从而从源头上恢复肠道的水盐平衡。
2. 子公司与业务版图
Napo Pharmaceuticals:Jaguar旗下专注于人类药物开发的商业化与临床研发平台,主要负责Mytesi的市场推广以及Crofelemer在新适应症(如癌症化疗相关腹泻、罕见病等)的拓展。
Napo Therapeutics:专注于将Crofelemer推进至欧洲市场的罕见病治疗领地(如微绒毛包涵体病MVID和先天性氯化物腹泻CCD)。
CanaleVia/宠物健康部门:致力于将Crofelemer衍生配方用于兽医领域(例如犬类化疗引起的腹泻及非处方宠物护理产品)。
股价为何连续多年惨淡下跌?
在今年9月这场暴涨之前,JAGX的股价走势堪称“价值毁灭”。造成其股价连续多年深不见底地阴跌的核心原因有三:
1. 核心产品“叫好不叫座”,商业化造血能力极差
虽然Mytesi获得了FDA的批准,但其最初获批的适应症——HIV相关非感染性腹泻——是一个极其细分且市场容量有限的狭窄赛道。再加上美国复杂的医保报销谈判、高昂的渠道推广成本,Mytesi的年销售额长期维持在数百万至上千万美元的微薄水平,远远无法覆盖公司庞大的运营与研发成本。
2. 研发烧钱吞噬现金流,临床试验屡屡受挫
为了打通更有商业价值的大赛道,公司近年来倾尽全力推进Crofelemer用于癌症化疗相关腹泻(CTD)的3期临床试验(OnTarget研究)。然而,晚期肿瘤患者的临床开发难度极大,不仅试验周期长、极其烧钱,且部分中期的临床数据及分析并未能迅速转化为直观的商业价值,让市场失去了信心。
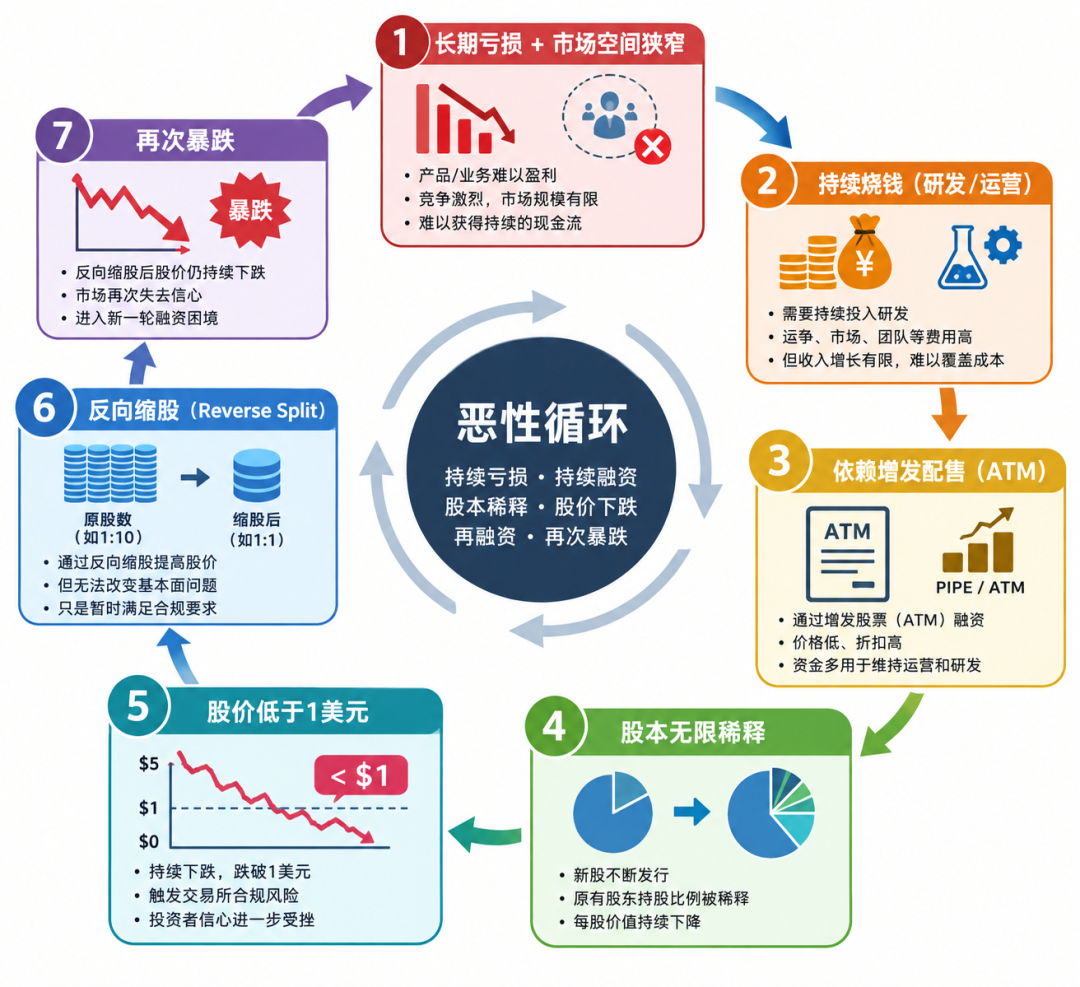
3. 极恶劣的“股本稀释”与“频繁反向并股”
为了维持资金链不断裂,以及满足纳斯达克挂牌关于“股价必须保持在1美元以上”的合规要求,Jaguar长期依赖“股权融资”和“债转股”。
反向并股(Reverse Stock Split)常态化:公司在2018年、2019年、2023年及2024年屡次实施1:15、1:20不等的并股,每一次缩股后,股价短暂抬高,但随后便因增发和抛售重新跌回几美分。
长期持有该股票的投资者,其股权权益被稀释了99.9%以上,公司在资本市场积累了严重的信任危机。
为何单日出现12倍暴涨?
9月22日的暴涨,并非单一的基本面逆转,而是官方监管利好消息、极其特殊的筹码微观结构、以及散户游资炒作三者碰撞出的“完美风暴”。
1. 消息面触发剂:获FDA监管费用重大豁免(PDUFA Exemption)
9月22日开盘前,Jaguar发布官方公告称:公司已成功获得FDA针对其处方药Mytesi的2027财年处方药用户付费法案(PDUFA)年费豁免。
为何是重大利好? 对于跨国巨头(如辉瑞、默沙东)而言,每年几百万美元的PDUFA费用只是九牛一毛;但对于账上现金极度匮乏、面临严重流动性危机的Jaguar而言,这一豁免直接意味着未来一年节省数百万美元的硬性现金支出。这极大地延缓了公司的“现金跑道”,被市场解读为一次强有力的财务救赎。
2. 筹码面决胜点:1:15并股打造的“极低流通股本”(Low Float)
这是导致涨幅能被放大到12倍的最关键物理因素。
在暴涨发生的仅仅一周前(9月15日),公司刚完成了最新的1-for-15(15合1)反向缩股。
缩股完成后,公司的总股本被剧烈压缩,公开流通的自由交易股本(Free Float)降到了仅数百万股的极低水平。在低流通盘的背景下,市场的流动性极度匮乏,极少的买盘资金就能轻易吃光卖盘深度的挂单,从而造成股价“无障碍跳空上涨”。
3. 资金面煽风点火:美股散户社区的“轧空”与情绪狂欢
利好落地配合低筹码,迅速吸引了美股散户(Meme Stock交易者)的注意。
在Stocktwits、Reddit等论坛上,JAGX的讨论热度瞬间登顶,情绪指数飙升至“极度看涨”。
9月22日当天,JAGX的换手率达到了惊人的数百倍,成交量逼近3000万股(远超其当时的实际流通股本)。大量追高资金与试图平仓的空头(Short Squeeze)相互践踏,共同推升了盘中近1600%的奇迹涨幅。
暴涨之后:公司未来怎么看?
暴涨狂欢过后,Jaguar Health能否凭借这次转机实现真正翻盘?从公司目前的布局与随后的动作来看,其未来依然充满了高风险与不确定性。
1. 未来的核心突破点
癌症化疗相关腹泻(CTD)的商业化授权:Crofelemer的核心价值在于肿瘤领域。全球每年有数百万癌症患者因化疗引发严重腹泻,导致化疗中断或减量。如果公司能凭借现有数据推进CTD适应症的后期审评,或将该项目的全球商业化权益(Out-licensing)授权给跨国大药企,将获得巨额的首付款与里程碑付款。
罕见病(MVID/CCD)的突破:微绒毛包涵体病(MVID)是一种罕见的遗传性肠道疾病,患儿无法吸收营养且伴有致命性腹泻。Jaguar已获得FDA和EMA的孤儿药资格认定,若能获批,不仅将享有长期的市场独占权,还有可能获得价值过亿美元的优先审评券(PRV)。
宠物消费品造血:公司近期开始布局非处方宠物护理产品(如Neonorm系列),试图通过门槛较低、回款较快的消费级宠物市场提供短期现金流补充。
2. 资本市场的严峻现实
暴涨仅仅过去了48小时,经典的“美股仙股剧本”就再次上映:
随之而来的“剧烈稀释”:9月24日至25日(暴涨后的两周内),Jaguar利用大涨带来的高股价与流动性,迅速宣布了债务置换(Debt-for-Equity Exchange)及市价增发(ATM,At-The-Market Offering),发行了大量新股以偿还债务和补充现金。
股价迅速归于平静:由于新股大量涌入市场,此前由“低流通”建立的筹码优势瞬间瓦解。JAGX的股价在暴涨后的数个交易日内大幅回落,直接吐出了暴涨中的大部分涨幅。
结语
Jaguar Health的单日12倍暴涨,本质上是“FDA费用豁免利好”加持下,低流通筹码盘在散户资金冲击下产生的一次典型“技术性挤压”。
对于公司基本面而言,FDA的费用豁免确实为其赢得了喘息之机,使其能够将有限的资金继续投入到癌症化疗腹泻和罕见病等核心管线的推进上。
然而,对于投资者而言,微型Biotech凭借消息面引发的暴涨往往伴随着随之而来的股权稀释与回落。Jaguar Health能否真正摆脱长达多年的资本泥潭,不取决于单日的股价狂欢,而取决于其核心产品Crofelemer能否在肿瘤与罕见病的大赛道上取得真正的临床与商业化成功。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
