


平台化、拓品类:机构为什么先看懂了SHEIN的70天大促?
9月28日晚,希音(SHEIN)交出了上市后的首份中报。
在全球消费分化、跨境政策持续调整的背景下,上半年希音(SHEIN)实现净收入201亿美元,总订单量达到5.49亿单;截至6月底的过去十二个月,活跃客户数由2.54亿增至2.91亿。第二季度经调整净利润达到2.28亿美元,经营活动产生净现金8.13亿美元。
这份增长谈不上狂飙,却胜在底盘依然稳健。用户还在增加,订单继续向前,充足的经营现金流也为接下来的旺季投入留出了空间。
随着中报落地,真正检验平台流量组织与供应链效率的年末大促——跨境电商的年终大戏已经开锣。
贝恩公司最新发布的《2026年假日购物展望》预测,今年11月至12月美国零售假日销售额将首次突破1万亿美元,同比增长4.5%,明显高于2025年假日季3.5%的增速。其中线上销售额预计增长9%,贡献整体销售额增长的60%。Adobe Analytics的数据也指向同一个方向——11月至12月美国在线消费额将达到2840亿美元,较去年同期增长9.2%。
大盘在涨,节奏却在变。
一个容易被忽略的细节是,消费者自己把购物窗口拉长了。Adobe的分析师观察到,越来越多的人从10月中旬就开始假日采购,而不是等到黑五当天。购物车不是某一天突然塞满的,它是一点一点被填进去的。
这就带来一个很实际的问题:平台的大促节奏,如果还卡在黑五那几天,流量池就接不住那些提前出发的消费者。
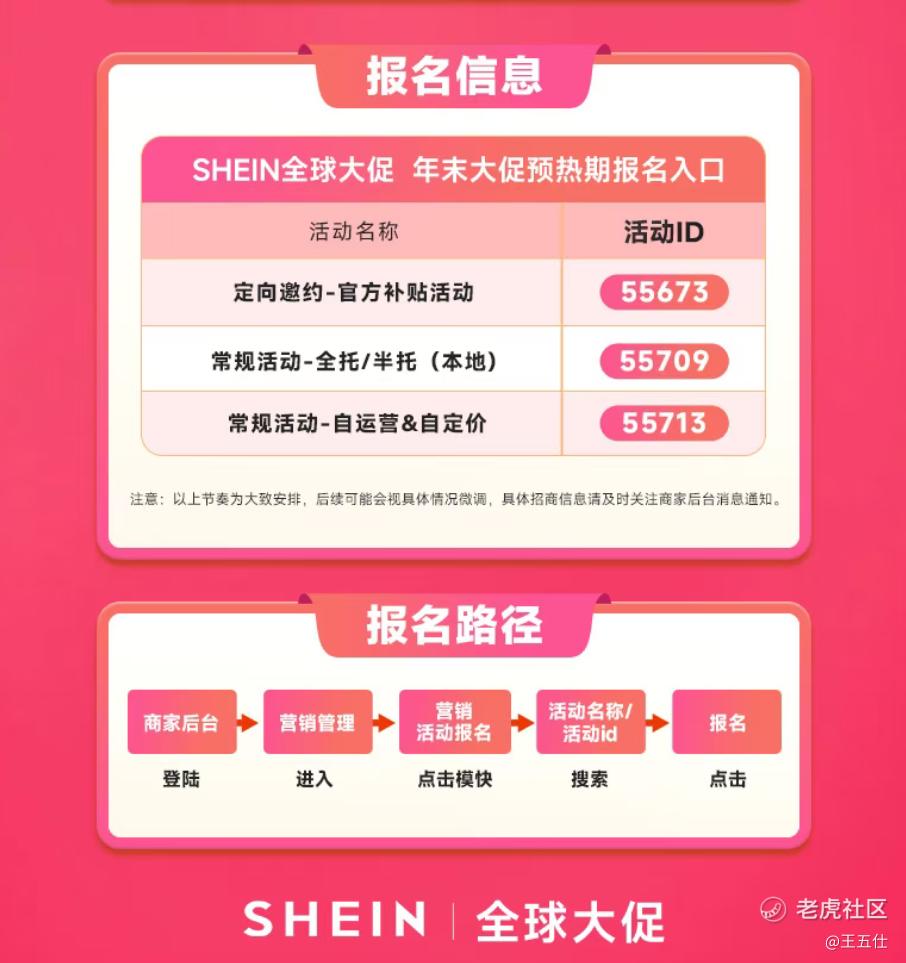
时尚零售商希音(SHEIN)这次的选择是把年末大促从10月19日铺到12月27日,前后超过70天,中间穿插双11、黑五、网一和双12四个专场。周期拉长本身不算稀奇,稀奇的是平台在这70天里怎么分配流量。
流量不是雨露均沾,是“论功行赏”
大促流量怎么分,比大促有多长更关键。
希音(SHEIN)没有把70天做成一场平均主义的促销,而是把资源向确定性更高的商品集中。平台会围绕商品表现、库存深度、价格力和转化效率,匹配补贴、曝光位和搜推加权等资源;越能证明自己卖得动的货,越容易拿到核心流量入口。具体活动细则和权益名称,今年尚未完全公布,但资源分配的方向已经很清楚:不是先到先得,而是“论功行赏”。
这个设计其实在回答一个问题:70天的流量,怎么花才不浪费。平台的逻辑很直接——谁的货证明自己能卖,流量就往哪里倾斜。商家需要做的,是把产品品质和供应链能力做到位,然后报对活动。
去年大促的数据提供了一个参照。一款平底杯在预热期间日均曝光比活动前一周提升了1480%,20多天卖了近15000个。另一款男童外套日均曝光提升4881%,销量翻了400多倍。从平台释放的信号看,大促期间的资金补贴与流量资源仍会加码。平台在大促期间还将投入大量资金补贴与丰富的流量资源,力度只会更大。
曝光和销量的转化不是凭空发生的,它背后有一套被反复验证过的流程。
爆款到底是碰运气,还是可以算出来的
希音(SHEIN)给出的答案是后者。
平台的“生意参谋”工具把商家“人-货-场”模型中的核心指标直接呈现出来,接入智能诊断,帮商家判断商品处在什么价格带、流量和转化表现如何、哪些款有潜力。选品有数据支撑,测款有流量验证,补货有供应链兜底。
再往下走,是LATR(Large-scale Automated Test and Reorder,大规模自动化小单快返)模式在托底——以100到200件小批量测试市场,根据实时反馈快速返单,存货周转保持在36天左右。这个数字放在服装行业里是什么概念?同业普遍在90到130天。周转快,意味着资金占用少,也意味着试错成本低。
更重要的是,希音(SHEIN)正在把小单快反从自营体系中的“独门功夫”,变成一套可以向外部品牌开放的平台能力。
最新中报披露,其已经将LATR供应链系统与Design X创意系统打通。合作品牌可以先借助平台捕捉消费趋势、完成设计,再用小批量订单测试市场,商品跑通后迅速返单。过去需要品牌自己承担的选品、试错和库存风险,如今被拆进了一套更短、更灵活的流程里。
并且这套能力已经出现了验证。
2026年第二季度,合作品牌AiiRZ订单量同比增长超过50%,KIZN、Baby Phat和Fashion SZN等新品牌的销售也取得进展。与此同时,希音(SHEIN)还在向家居生活、童装和时尚配饰延伸,自有品牌MUSERA进入运动品类,Aloruh则拓展至泳装、睡衣和礼服。
如今在服装业务里练出的能力,已经不再只是内部经营工具。它正在把需求判断、设计工具和柔性生产能力开放给外部品牌,在自营基本盘之外丰富品类与价格带。
到这里,平台化的意义也由此从“增加商家数量”,走向“帮助品牌更快试款和放量”。
而当这种能力开始在外部品牌身上得到验证,机构关注点也就自然向“平台化”和“拓品类”延伸。
能力开始外溢,机构看的是平台化与拓品类
机构对希音(SHEIN)的关注,核心在于平台化与拓品类。华西证券8月初首次覆盖便给出“买入”评级,逻辑是新兴市场份额提升、拓品类打开空间、平台化模式改善利润结构。中信建投则更强调其小单快反形成的供应链壁垒,认为公司正处于业务模式转型与区域增长动能切换的关键期,中长期成长路径清晰。
机构看的不是单季度或单场大促的增速,而是这套能力能否在更多品类、更多市场复制。这也回到了前文那个问题:希音(SHEIN)在大促里做的,不只是把70天填满,而是用数据、供应链和平台资源,把“爆款”从一次性的运气,变成可复用的方法。
牌桌上的位置,比牌局本身更重要
消费者的购物窗口在往前移,平台的响应速度决定了它能接住多少流量。贝恩预测线上渠道将吃掉六成的假日增长蛋糕,服装以43%的预期支出占比成为最热品类——而在希音(SHEIN)的牌桌上,服装只是起点,更多的品类正在接进这套算术里。
70天的跑道已经铺好:钱在(补贴与被动资金),工具在(生意参谋与LATR),方法也在(被反复验证过的爆款公式)。对商家而言,剩下的问题很朴素:谁的货经得起算,谁就能借助希音(SHEIN)的平台接住这波行情,并且把这笔算术一直算到明年。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
