


德银三月两降目标价 百事可乐提价游戏玩不下去
德银三月两降目标价至138美元,百事可乐北美复苏落空。
9月28日,德意志银行将百事公司评级从买入下调至持有,目标价从155美元下调至138美元。德银指出,虽然百事公司当前估值已处于历史较低水平,但对其北美业务战略和持续复苏能力的信心有所下降。
这是三个月内德意志银行第二次下调百事公司目标价。7月10日,德银刚将百事目标价从168美元下调至155美元。三个月时间,目标价从168降到155再降到138,累计下调30美元。
北美业务复苏前景趋弱,是德银下调评级的核心原因。今年2月百事在超级碗前将零食价格下调约15%,想挽回因通胀转向便宜替代品的消费者。
结果销量没涨起来,收入反而降了。
降价15%没换来销量,收入反降2%
据百事公司2026年第二季度财报显示,北美有机收入下降0.5%,低于公司预期。百事食品北美净收入下降2%,主要反映有效净定价降低。北美零食业务第二季度销量持平,降价15%没有换来销量增长。
今年2月超级碗比赛前,百事公司将零食价格下调了约15%,以吸引因通胀担忧转向便宜替代品和更小包装的消费者。第一季度百事食品北美销量增长2%,管理层一度宣称降价策略开始见效。但第二季度销量立刻回到持平,降价效果昙花一现。
管理层在财报电话会议上承认,第二季度销量低于内部预期。高油价、消费者更谨慎、便利店和加油站等冲动渠道转化较弱,是北美业务承压的主要原因。管理层表示下半年改善应该是渐进的,但市场已经没有耐心等待渐进。
花旗也在同期下调了百事公司评级并调低目标价。花旗表示,受持续通胀影响,百事公司北美市场销售额或将持续低迷,压制股价表现。两大投行先后下调评级,指向同一个问题,北美业务复苏迟迟不见持续改善。百事公司北美业务占总收入约一半,北美疲软直接拖累整体业绩。
又要提价,华尔街不买账
降价没换来销量,百事公司又把目光转回提价。4月17日,百事公司首席财务官史蒂夫施密特在面向分析师的电话会议上表示,美伊战事可能会推高食品和饮料成本,公司假设通胀将会到来,很可能需要采取措施。
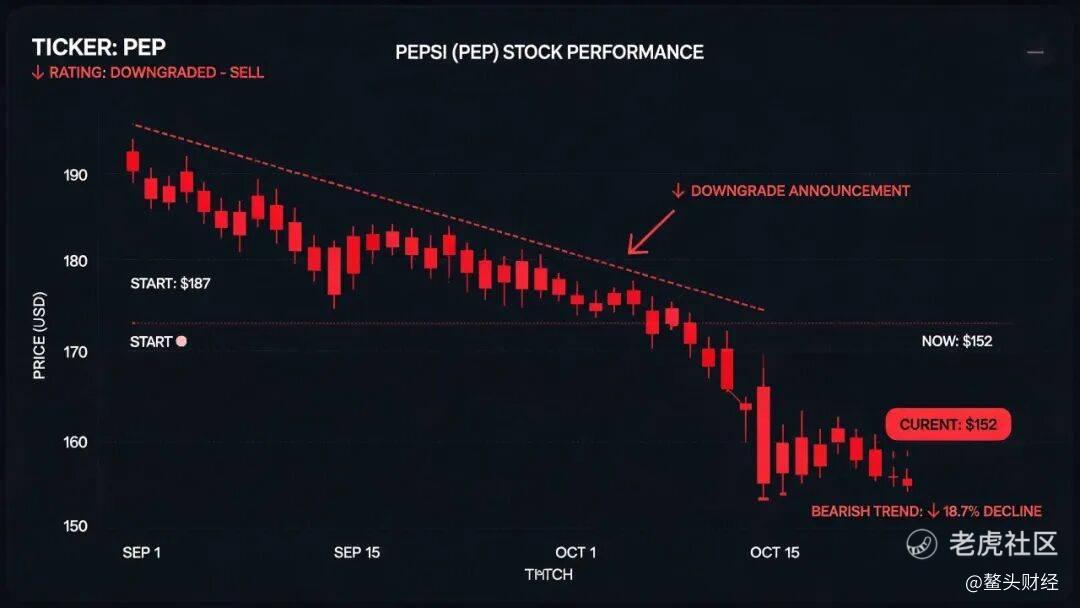
9月底,百事公司计划再次提价,涵盖苏打水薯片和蘸酱等核心产品。这让华尔街感到担忧。降价15%没能挽回消费者,现在又要提价,消费者会不会用脚投票,这是市场最大的疑问。
德意志银行此前认为,百事公司可通过提升产品性价比、创新、扩大分销、品牌调整等方式实现北美业务复苏。但现在德银对这套战略的信心已经下降。
估值虽处于历史较低水平,但低估值不构成买入理由,基本面没有改善之前,持有是更稳妥的选择。评级从买入降到持有,意味着德银不再建议投资者加仓百事公司。
百事公司过去多年的增长逻辑,本质上是提价游戏。通过不断提价撑起收入和利润,哪怕销量下滑也没关系。但当通胀高企消费者收紧钱包,提价的空间被压缩,降价又换不来销量,百事公司陷入了两难。
三个月内两次下调目标价,评级从买入降到持有,德意志银行用行动表达了对百事公司北美业务的失望。10月8日百事公司将披露2026财年三季报,北美业务能否出现持续改善,将决定这家食品饮料巨头的下一步走向。如果三季度数据依然疲软,提价游戏可能真的玩不下去了。
(转自食事求真)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
