


深度研究:我的投资组合里,还需要债券或黄金吗?

数十年来,债券凭借与股票的历史负相关性,一直是投资组合分散配置的关键来源。然而,2022年的通胀冲击令股票与债券同步下跌,投资者质疑:债券是否依然具备分散配置的功能?
本文将阐述美国债券与黄金在投资组合中的分散配置效果,通过比较两者在不同市场环境下分散风险的表现,分析所述历史样本与研究方法框架内哪些资产组合实现了最强的历史分散配置效果,以及它们各自如何为组合回报和下行保护做出贡献。
01
分散配置,
始于资产间相关性
01
知识点小测:若要实现投资组合的“分散配置”以降低整体波动,两类资产理想的价格相关性应呈现怎样的特征?
A. 高度正相关:
同涨同跌,顺势而为
B. 低相关或负相关:
走势相互独立或反向,对冲风险
C. 完全随机:
走势毫无规律,依赖运气
D. 取决于绝对收益:
相关性不重要,只要单一资产收益率足够高即可
(点击选项查看答案)
评估两类资产能否互为分散,投资者通常首先考察相关性。相关性衡量两类资产回报同向变动的紧密程度:相关性越高,资产趋于同涨同跌,分散价值有限;相关性越低或为负,资产表现各异,有助于降低组合整体波动。
股票与债券
历史数据显示,美国股票与债券的关系横跨经济周期不断演变。股票与债券的相关性(图表1蓝线)在2001年前总体为正;2001年至2020年间以负值为主,债券不仅充当分散工具,更成为对冲股市下行的有效手段。
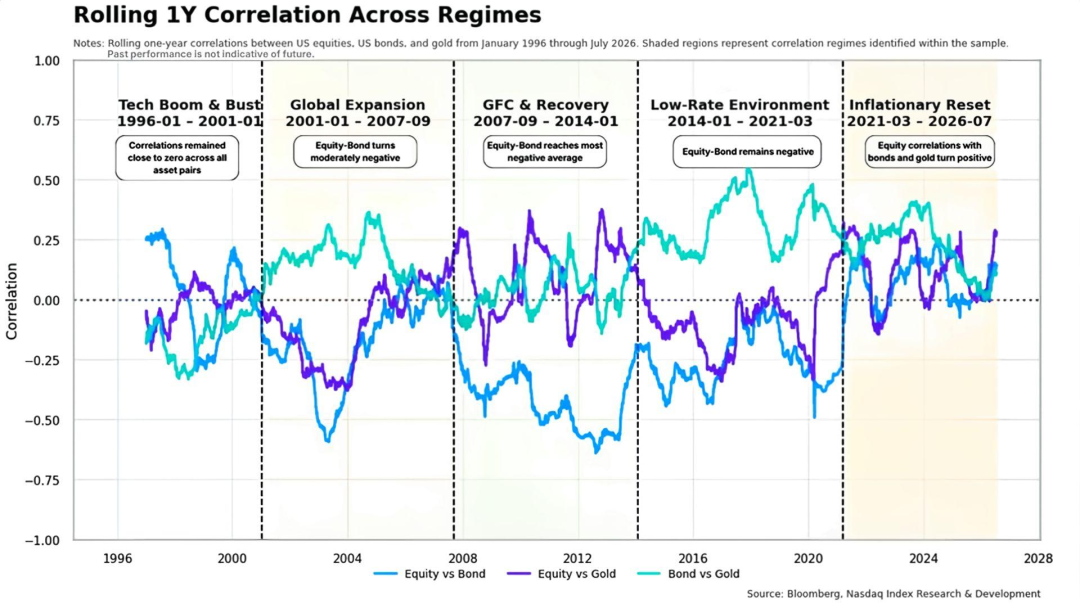
图表1:2021年后股票与债券相关性上升,黄金与股票保持弱相关
由于高通胀与加息预期对两类资产的定价影响逐渐增强,自2021年起,股票与债券之间负相关性基本消失,在零附近正区间波动,两者同步下跌的情形较此前二十年明显增多。
股票与黄金
美国股票与黄金的相关性是否呈现类似规律?答案是否定的。与债券不同,自2001年以来,股票与黄金的相关性(图表1紫线)总体维持低位,围绕零轴波动,意味着黄金走势大体独立于股票,支持其作为分散配置工具的潜在角色。
然而,相关性本身无法说明组合风险降低程度。我们将进一步引入分散配置比率(Diversification Ratio),以分析风险降低程度。
02
通过分散配置比率(DR)
衡量分散效果
02
知识点小测:在既定美国股票权重下,剩余仓位按50%美国债券+50%黄金的投资组合,你知道在以下哪个市场危机中分散效果最佳吗?
A.1996年1月~2001年1月:
互联网泡沫与破灭期
B.2001年1月~2007年9月:
全球扩张期
C.2007年9月~2014年1月:
全球金融危机(GFC)及复苏期
D.2014年1月~2021年3月:
低利率期
E.2021年3月~2026年7月:
通胀重置期
(点击选项查看答案)
DR量化不同资产组合下组合风险被降低的程度,具体而言DR被定义为投资组合内各持仓资产的加权波动率之和,除以组合整体波动率。
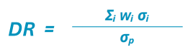
注:
wᵢ:第 i 个资产在投资组合中的权重(i = 1, 2, …, N,N 为持仓资产数量)
σᵢ:第 i 个资产自身的波动率
σₚ:投资组合整体的波动率
DR 的最低可能值为1。当DR=1时,代表不存在任何分散收益、组合波动率等于投资组合内各资产的加权平均波动率的总和;而DR数值越高,代表投资组合整体波动率越低于各持仓加权波动率之和,分散收益越大。
图表2比较了两个投资组合的DR:股票与债券各50%的组合vs股票与黄金各50%的组合。总体而言,分散收益随时间变化,并且发现:
-
在样本期间内,股票与黄金组合的DR几乎从未高于股票与债券组合,意味着在既定参数与方法下,债券带来的分散收益更大
-
股票与债券组合分散收益的波动幅度远大于股票与黄金组合,在全球金融危机(Global Financial Crisis,GFC)及复苏期最为明显,恰与图表1所示当期股票与债券强负相关相互印证。
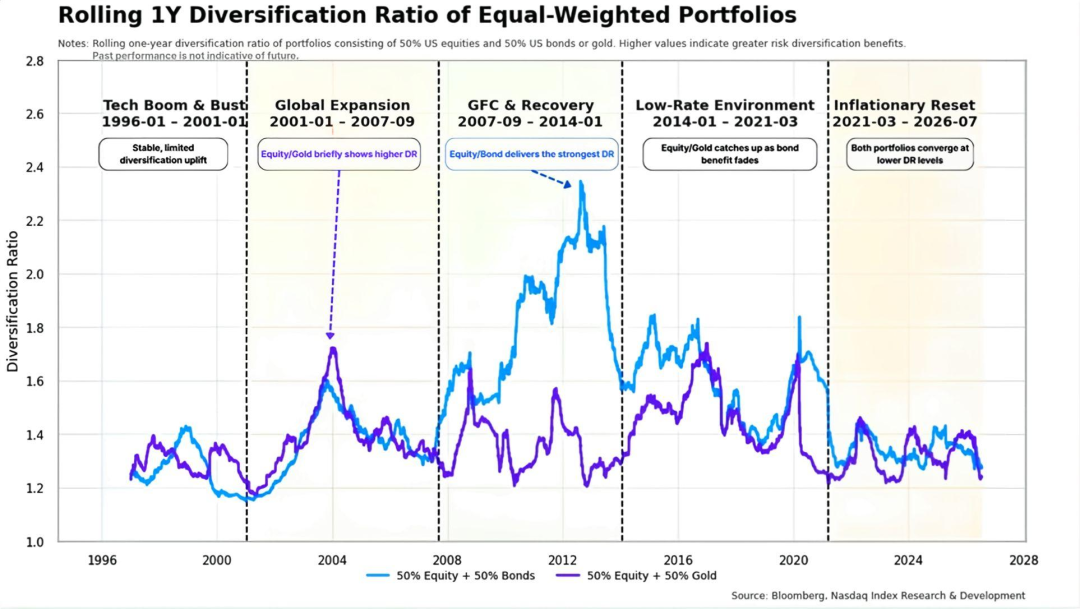
图表2:债券的分散效果随时间大幅波动,黄金更为稳定
基于30年历史数据,文章测算了一系列股票、债券与黄金投资组合下的DR,并识别出令DR达到峰值的组合方案。
图表3展示了DR随股票权重变化的情况。其中,图中不同颜色曲线,分别代表股票权重之外的剩余仓位全部配置债券、全部配置黄金,以及债券与黄金混合配置等多种情形。文章发现,股票65%的权重为关键分水岭。
-
当股票权重高于65%时(图表3虚线左侧),由于股票仍占据组合风险的主导地位,无论剩余仓位如何搭配债券与黄金,DR曲线几乎重叠,资产选择对分散效果影响有限
-
当股票权重低于65%时(图表3虚线右侧),股票风险占比下降,各曲线发散。在相同股票权重下,债金配比的不同选择带来明显分化的DR水平,分散配置收益的差异由此凸显
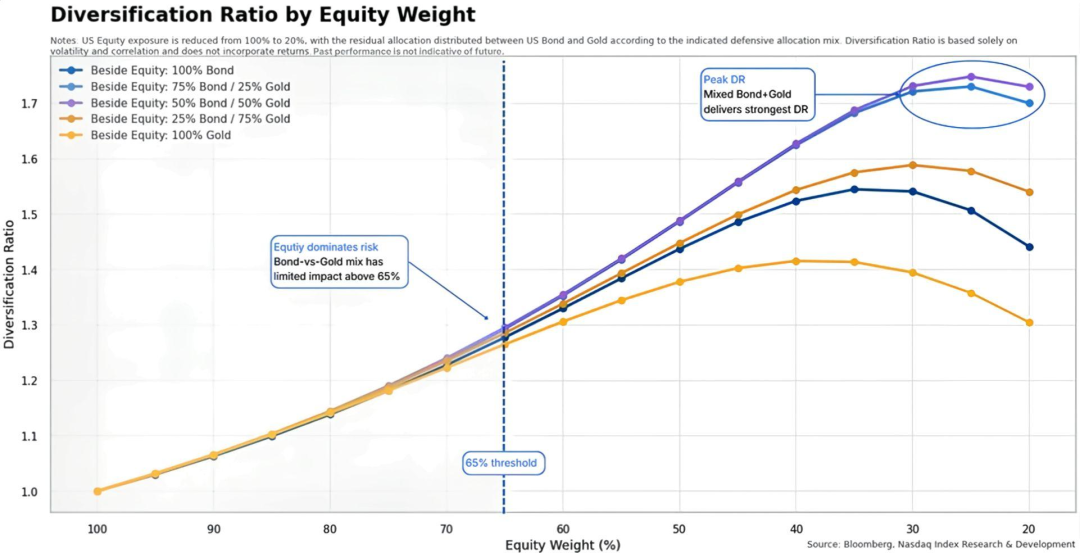
图表3:股票权重低于65%时,分散效果更为显著
债券与黄金的混合组合(图表3紫、藏青及棕线)DR普遍高于仅配置单一资产的组合(图表3深蓝及金线),意味着两类资产提供了互补的分散来源。在所有测试组合中,近30年DR最高的配置为:25%股票+37.5%债券+37.5%黄金。
在上述分析基础上,文章进一步检验:全样本期内DR最高的组合(即不同股票权重+剩余按50%债券、50%黄金进行组合),能否在不同市场周期中始终保持最优风险分散效果。
图表4以股票权重为横轴、DR为纵轴,五条曲线分别代表五个市场周期。三点观察尤为突出:
-
GFC及复苏期(图表4绿线)在几乎所有资产组合下均实现高于其他周期的DR,与图表1所示当期股票与债券强负相关一致;相比之下,互联网泡沫与破灭期(图表4蓝线)的DR最低,股票权重降至约35%以下才有所改善
-
曲线形态揭示了使得DR达到峰值的投资组合如何随周期迁移。互联网泡沫与破灭期(图表4蓝线)及全球扩张期(图表4橙线)的DR随股票权重增长;而GFC及复苏期(图表4绿线)、低利率期(图表4紫线)与通胀重置期(图表4黄线)均在股票仓位约30%附近触达峰值后回落
-
比较峰值时,GFC及复苏期的DR最高,约为1.90;通胀重置期最低,约为1.54。近期周期分散效果的减弱,与图表1所示股票与债券相关性重新转正一致,也回应了本文开篇关于债券是否依然具备分散配置功能的问题
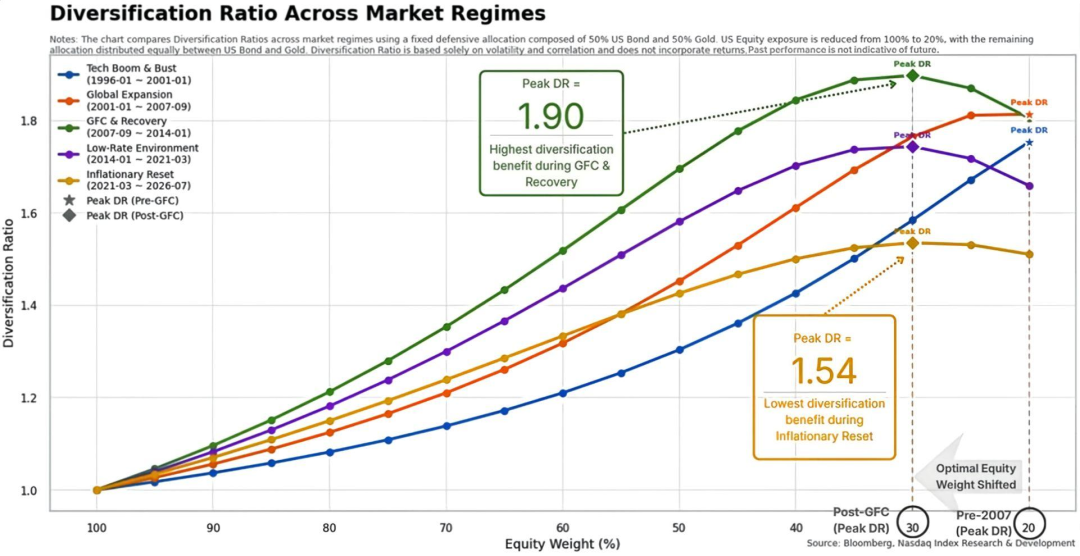
图表4:GFC及复苏期DR最高,通胀重置期DR最低
综上所述,分散曲线的形态与分散效果的水平因周期而异。尽管如此,使得DR达到峰值的投资组合在各周期中均保持稳定的分散属性,其峰值分散效果通常集中在股票配置20%至30%的区间。
03
不止于DR:
检验收益与危机韧性
03
知识点小测:在通胀冲击期,以下哪种50/50等权投资组合的最大回撤(从峰值下跌到最低谷值的最大跌幅)程度更大?
A. 股票 + 债券组合
B. 股票 + 黄金组合
(点击选项查看答案)
除DR之外,组合回报特征进一步揭示了债券与黄金在组合中的角色差异。图表5对比了"股票与债券各50%"与"股票与黄金各50%"两种等权组合,在近30年样本期内以1年、5年及10年为滚动持有期的年化回报分布,呈现两个规律:
-
股票与黄金组合在所有投资期限下的历史回报中位数均高于股票与债券组合
-
两种组合的回报形态随时间分化。1年期时,两者均呈负偏态分布;但随着持有期拉长,至10年期,股票与黄金组合的回报分布接近对称,而股票与债券组合仍呈现一定程度上的负偏态特征
结果表明,股票与黄金组合历史上实现了更高的回报中位数,且长期极端负收益情形更少。如图表5的10年期面板所示,在30年样本的每一个滚动10年区间内,股票与黄金组合均录得正的年化回报,其最差的10年表现亦优于股票与债券组合的最差情形。
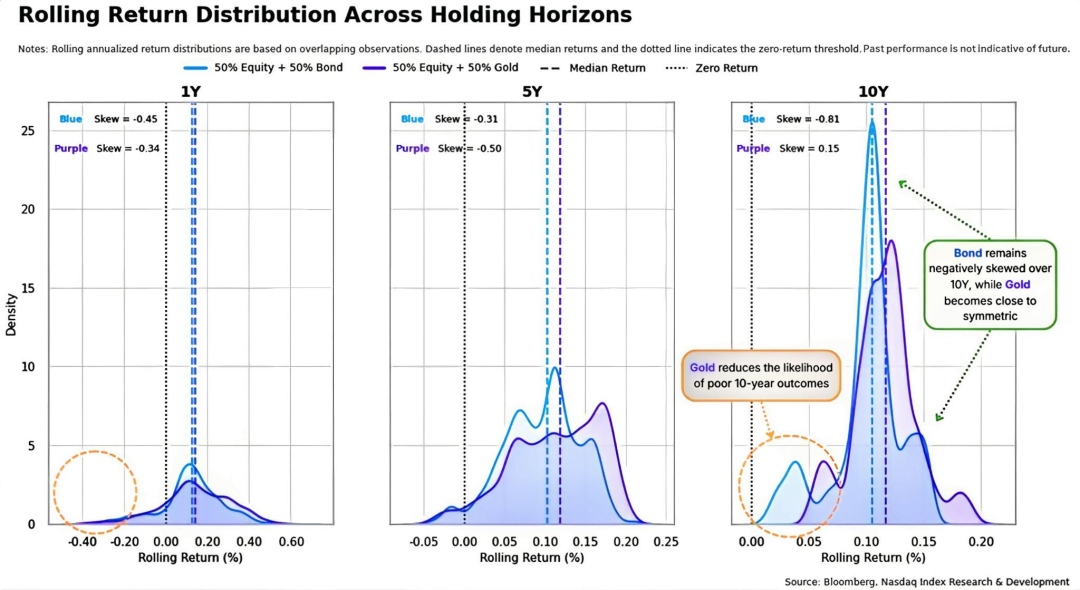
图表5:10年持有期下,股票与黄金组合的回报分布更趋对称
市场危机为上述推断提供了另一项有效的检验场景。为确保可比性,本文继续比较"股票与债券各50%"与"股票与黄金各50%"两种等权组合,并以三项回撤指标(three drawdown measures)刻画其风险特征:
-
最大回撤Maximum Drawdown:从峰值下跌到最低谷值的最大跌幅
-
回撤持续时长Drawdown Duration:从峰值下跌到最低谷值所经历的时间长度
-
修复时长Recovery Duration:最低谷值重新回升至原本峰值所经历的时间长度
如图表6所示,在四次危机中,向股票组合中分别加入美债或黄金总体上均提升了组合的回撤韧性,意味着既压缩了最大回撤跌幅,也缩短了修复时长。具体而言,在互联网泡沫与破灭、全球金融危机及新冠期间,两种分散配置组合的最大回撤均显著低于100%股票组合;而且股票与债券组合在三次危机中的下行保护略优于股票与黄金组合。
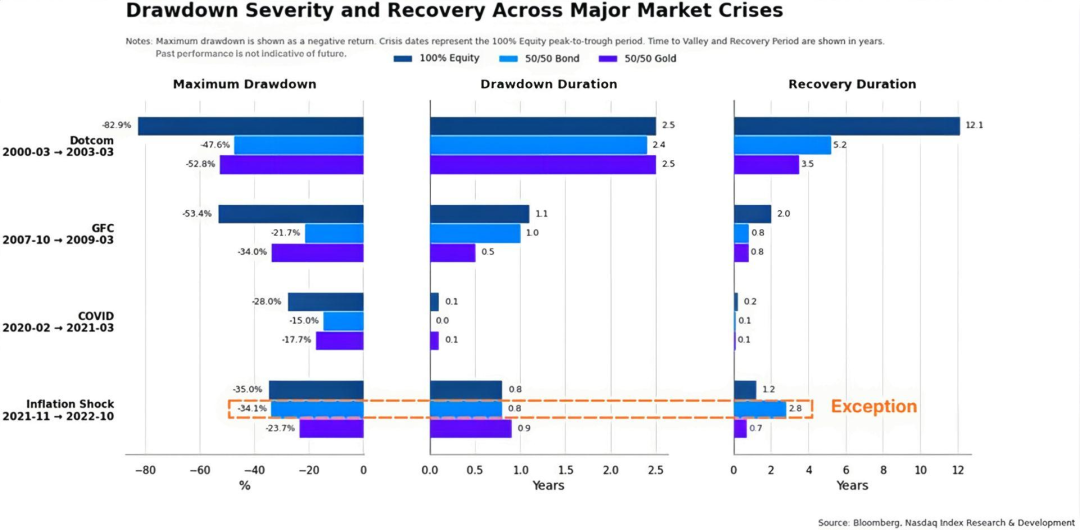
图表6:多数危机中,股票与债券或股票与黄金组合收窄了损失或缩短了修复时间
通胀冲击期呈现出与前述危机截然不同的结果。
-
股票与债券组合最大回撤达34.1%,几乎与100%股票组合的35.0%相当,表明债券在该时期的对冲功能近乎失效。相比之下,股票与黄金组合最大回撤仅为23.7%,黄金的分散配置属性在不同市场环境下保持一致。
-
修复时长进一步佐证了这一分化。股票与债券组合需2.8年方能收复失地,显著长于纯股票组合的1.2年;而股票与黄金组合仅用0.7年即完成修复,较纯股票组合提前约半年。
综上所述,债券与黄金在多数危机时期均通过收窄最大回撤、改善修复时长,提供了切实的分散收益。然而,通胀冲击期对于债券是例外。下行保护有限、修复时长显著延长,进一步印证了此前的观察:债券的分散收益在通胀重置周期中有所减弱。

综合历史分析,债券与黄金的加入均提升了组合的分散配置效果,这一结论同时得到了DR指标与危机期表现的支撑。两类资产各有侧重:
-
债券整体实现了更高的DR,在GFC期间分散收益达到峰值,但在通胀与加息共振、同时冲击股债的市场环境中,其风险分散功能明显衰减
-
黄金的DR虽不及债券,但在不同市场周期中表现更为稳健。从回报与危机防御的综合表现来看,股票与黄金组合在更长持有期内实现了更高的回报中位数与更少的极端损失,并在历次危机中展现出更为一致的回撤保护能力。
本沟通文件所载信息包含前瞻性陈述,涉及多项风险与不确定性。纳斯达克谨此提醒读者,任何前瞻性信息均不构成对未来表现的保证,实际结果可能与前瞻性信息所载内容存在重大差异。前瞻性陈述可通过"将"(will)、"相信"(believe)等具有类似含义的词汇识别。此类陈述涉及多项纳斯达克无法控制的风险、不确定性或其他因素。该等风险与不确定性详述于纳斯达克向美国证券交易委员会(SEC)提交的文件中,包括其于纳斯达克投资者关系网站(http://ir.nasdaq.com)及SEC官网(www.sec.gov)公布的10-K表格年度报告及10-Q表格季度报告。纳斯达克无义务就任何前瞻性陈述进行公开更新,无论系因新信息、未来事件或其他原因所致。
上述信息仅供参考和教育之用,本文所载任何内容均不应被视为代表特定证券或整体投资策略的投资建议。纳斯达克公司及其任何附属公司均未就购买或出售任何证券作出任何建议,也未就有关任何公司的财务状况作出任何陈述。有关纳斯达克上市公司或纳斯达克专有指数的声明并不是对未来业绩的保证。实际结果可能与明示或暗示的结果存在重大差异。过去的表现并不代表未来的结果。投资者在投资前应自行进行尽职调查并仔细评估公司。强烈建议寻求证券专业人士的意见。任何由于翻译造成之差异或分歧均不具约束力及对合规或执法也无法律效力。若对本译本所提供信息有任何疑问,请参考英文版本。
|
|
Yinan Xiao CFA 纳斯达克指数研发部 高级分析师 |
|
|
Phoebe Wang CFA 纳斯达克指数研发部 高级总监 |
也可在微信搜索“NasdaqOfficial"关注我们!
点击“阅读原文”,查看完整分析报告
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
