


从“追随者”到“大药收割机”:翰森制药高效转型启示录
2026年上半年,中国医药产业迎来了一个醒目的战略节点。
在资本市场与医药产业的共同聚焦下,翰森制药以一系列强劲的经营数据与研发突破吸引了全行业的目光:
-
2026H1实现总收入83.04亿元(同比增长11.7%),净利润42.58亿元(同比增长35.8%);
-
创新药收入70.92亿元,占总收入比例攀升至85.4%的历史新高。剔除BD合作收入后,其自研创新药产品销售收入仍实现了21.6%的同比强劲增长。
然而,拉长周期审视中国药企的转型路径,翰森的崛起不仅在于“高增长”本身,更在于其在创新纯度、经营效率与大药矩阵维度上所展现出的系统性能力。通过对翰森在产品迭代、管线结构、商业化效率以及海外布局上的全景拆解,可以清晰看懂这家本土药企如何完成从“传统仿制药巨头”向“全球化创新Bigpharma”的跨越。
经营效率的底层逻辑:打破“销售费用吞噬利润”怪圈
在医药创新下半场,研发投入与商业化产出的平衡一直是全行业面临的核心考量。传统转型期药企往往容易陷入“创新药放量赖于高营销开支”的陷阱,但翰森在2026年上半年展现出了出色的经营财务杠杆:
销售费用控制:2026H1销售费用仅从去年同期的18.18亿元微增至18.61亿元,同比增长仅2.3%。
销售费用率优化:销售费用率由上年同期的24.5%显著下降至22.4%。
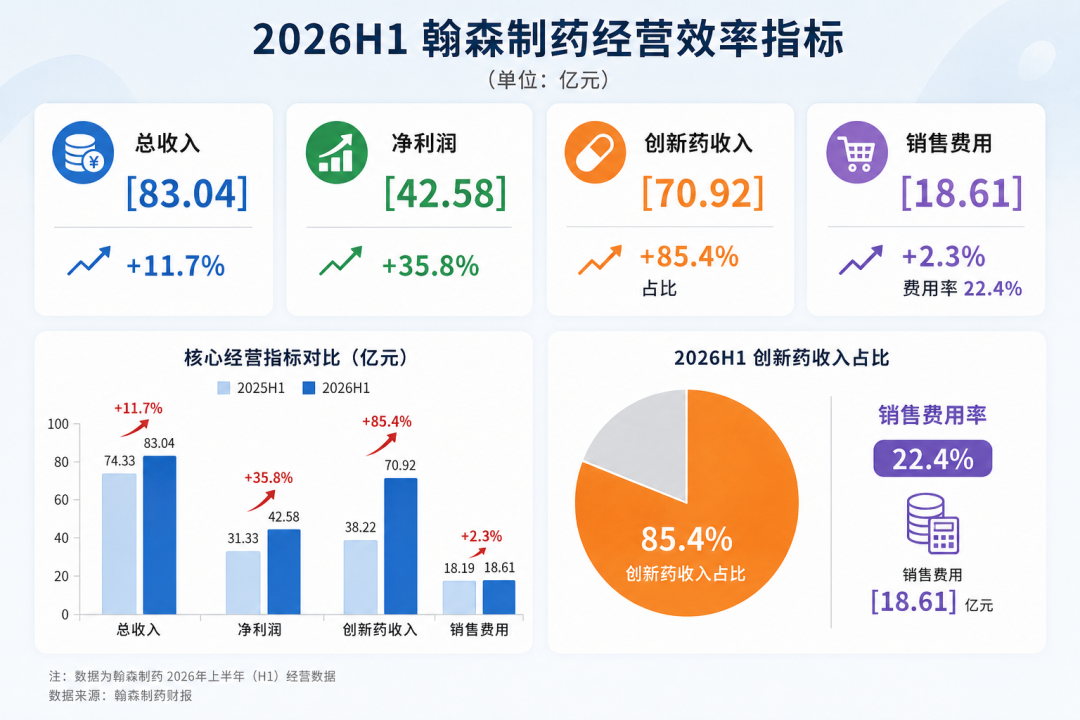
这一“收入快速增长而销售费用保持平稳”的良性剪刀差,标志着翰森的商业化基础设施已迈入成熟收获期。
这一效率提升源于三大系统性优势:
大药矩阵的规模效应:核心大单品(如阿美替尼)的多适应症相继获批与医保覆盖,使单产品的边际销售成本快速降低。
成熟的院线与渠道覆盖:借助过往积累的商业化网络,新药能以更低的引流成本快速进入核心医院。
临床价值驱动的医生认知:依靠头对头临床试验和硬核数据取得学术端认可,减少了纯商业推广的依附度。
“上市一代、临床一代、储备一代”的大药梯队
真正的创新竞争力,不仅看投了多少,更看产出了多少。目前翰森已围绕高确定性、高天花板赛道建立起了阶梯式的重磅大药矩阵。
1. 阿美替尼:百亿级EGFR-TKI的基石地位
作为首个中国原研三代EGFR-TKI,阿美替尼已在中国获批5项适应症,实现了非小细胞肺癌晚期一线、二线、术后辅助及放化疗维持的全病程覆盖。
-
国内天花板:随着二线联合c-MET抑制剂上市申请提交及一线联合双抗Ⅲ期临床的推进,国内销售峰值预计将达80亿元。
-
全球化突破:继2025年6月获英国MHRA批准、2026年2月获欧盟EC批准后,2026年8月又在中国澳门上市;海外市场授权合作覆盖亚太、中东等多国,完成了从国内爆款向“全球化现金牛”的转化。
2. B7-H3 ADC(HS-20093):下一代核心支柱
HS-20093是当前全球研发进度位居第一梯队的FIC/BIC ADC资产:
-
关键临床突破:2026年7月在18天内接连斩获两项Ⅲ期阳性结果——小细胞肺癌(SCLC, ARTEMIS-008)达OS主要终点,骨肉瘤(ARTEMIS-011)达PFS主要终点,成为全球首个且唯一在多个肿瘤中报告阳性Ⅲ期结果的B7-H3 ADC;
-
全球价值背书:海外权益已授权予GSK,并成为GSK肿瘤管线的大规模开发核心;GSK更通过百亿美元级并购为该靶点的拓展提供平台支撑。
3. 多赛道重磅储备
HS-20089 (B7-H4 ADC):全球首个进入Ⅲ期临床的B7-H4 ADC,铂耐药卵巢癌Ⅱ期cORR达48.5%,目前GSK已启动海外5项Ⅲ期临床。
HS-20094 (奥莱泊肽, GLP-1/GIP):2026年6月减重NDA已获受理,48周减重降幅最高达19.3%,恶心发生率<10%,以出色的胃肠道耐受性构筑差异化商业壁垒。
HS-20118 (口服IL-23R环肽):2026年6月以超23亿美元授权Avere,翰森不仅获得6亿美元首付款(含股权),更持有合并后实体30%-40%股权,开创了“股权+里程碑+销售分成”的NewCo出海新模式。
研发加速度密码:聚焦、平台化与资本效率
翰森目前拥有超过2,500人的研发团队,全球四地协同运作,常年维持着超70项临床试验、40余个候选创新药同步推进的研发密度。然而,其研发效率的核心在于“精准滴灌”与“平台化复用”。
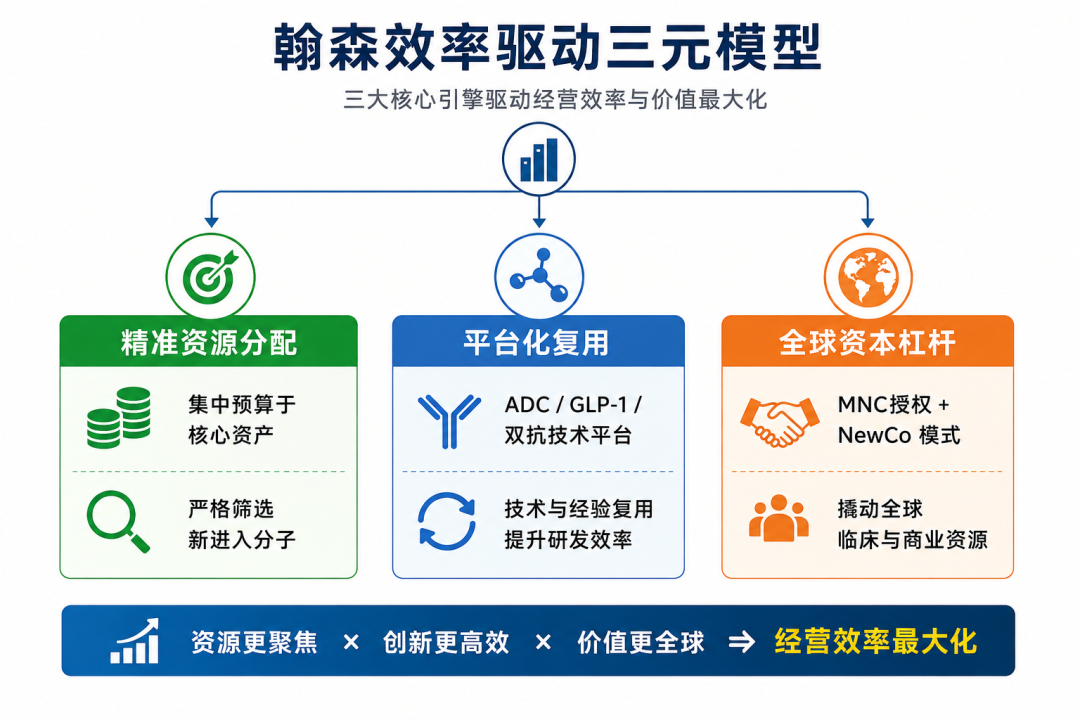
资源的高高度集中:虽然管线丰富,但每年严格筛选4-5个高临床需求的新分子进入临床(如2026H1新进临床的HS-220152、HS-10587等),资金高度集中于高胜率/高赔率的核心资产(如HS-20093、HS-20089、HS-20094等)。
平台化的技术复用:依靠成熟的ADC平台与GLP-1平台,实现“同一技术平台、多靶点/多剂型快速复制”,大幅降低了单品种的开发试错成本。
资本效率最大化:累计7款创新药授权6家MNC,潜在交易总额超120亿美元。翰森利用国内高效的临床数据验证资产早期价值,再通过授权由MNC承担海外昂贵的Ⅲ期开发成本,从而实现轻资产撬动全球市场的资本效率。
辩证视角:客观评价“连云港双雄”的赛道与坐标
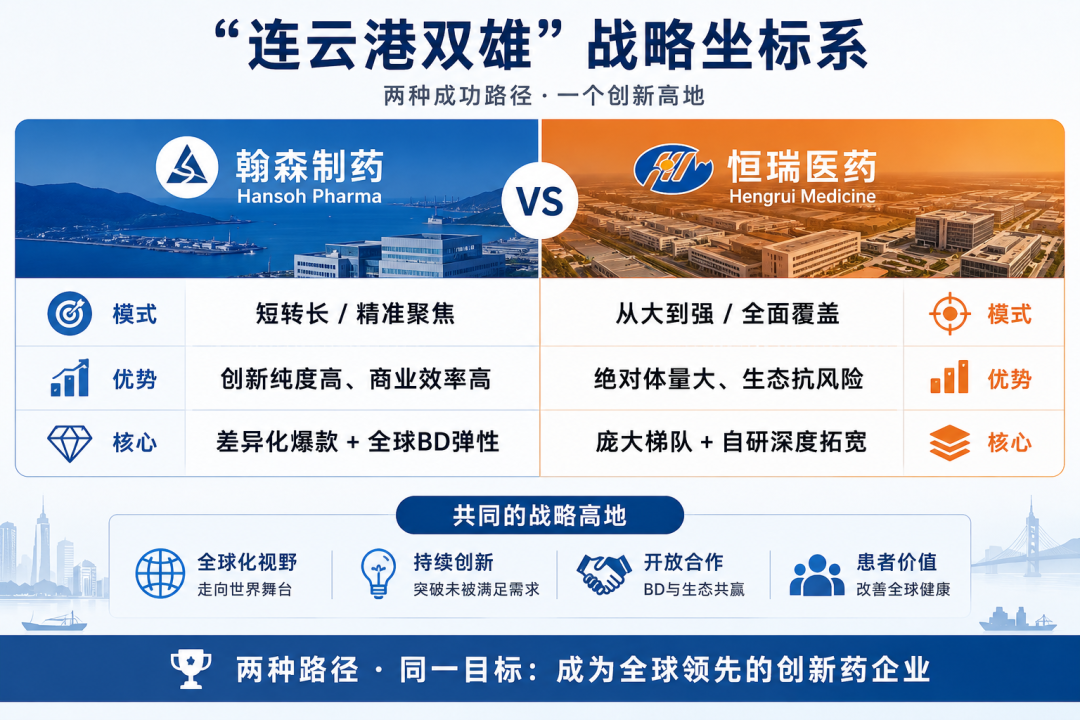
提及翰森,往往离不开与同处连云港的医药龙头“恒瑞医药”的对比。2026年中报发布后,市场出现了一种“翰森在创新纯度与BD上反超恒瑞”的讨论。
理性看待这一竞争格局,需要挤掉统计口径上的“水分”,回归各自的战略逻辑:
1. 创新占比vs.绝对规模
纯度层面:翰森2026H1创新药占比高达85.4%,即使剔除BD授权收益后自研创新药占比为67.5%,仍略高于恒瑞(66.19%)。翰森掉头更加彻底,分子端跑得快的同时分母端仿制药收缩得更彻底。
体量层面:绝对规模上,恒瑞依然具备显著优势。2026H1创新药收入恒瑞(88.09亿元)依然高于翰森(70.92亿元);研发投入(46.05亿vs17.39亿)与获批创新药数量(30余款vs7款)上,恒瑞“压舱石”巨大。
2. 集中度与抗风险能力
阿美替尼贡献了翰森近半数的创新药收入。这种“超级大单品”策略带来了极高的商业爆发力与盈利效率,但也意味着其业绩曲线与单一分子的专利/医保周期深度绑定。相反,恒瑞没有单一极大的爆款,但拥有30余款创新药构成的组合矩阵,抗单品风险的能力更强。
3. 错位竞争的胜率与赔率
翰森在ADC靶点选择上避开了Trop2、HER2等极其拥挤的赛道,侧重B7-H3、B7-H4等差异化靶点。
高赔率:差异化靶点一旦验证成功(如HS-20093),能斩获极高的溢价与海外MNC大单。
管线逻辑:恒瑞的“全靶点广撒网”是用管线宽度对冲不确定性;翰森的“精准聚焦”则是用高研发效率赌高赔率资产。
效率本身就是竞争力
翰森制药的三十年演进史,恰是中国本土药企转型升级的一个缩影。
从早期的仿制药积累,到如今创新药收入占比冲破85%、重磅ADC管线领跑全球,翰森证明了一件事:真正的转型加速度,绝非单纯依靠烧钱堆砌,而是源于精准的战略取舍、平台化的能力复用以及极高的临床执行效率。
在创新药竞争步入深水区的下半场,翰森制药正以高效的研发产出与成熟的商业化能力,为中国创新药企业搭建起一座兼顾“资本效率”与“全球竞争力”的清晰样板。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
