


告别“爆款豪赌”:从英派药业看中国Biotech的“平台复利”进化论
在资本市场的价值尺度下,如果以“收入可持续、增长可复制、确定性足够高”这三大“好生意”的标准来审视,绝大多数初创型生物科技企业的商业模式很难算得上及格。
这一困局的根源,在于新药研发行业近乎残酷的“九死一生”规律——押注十个分子,最终能够顺利通关获批上市的往往不足一个。这种高风险特征,直接导致许多Biotech的企业命运被单一产品的临床或商业化成败深度绑架。在靠着一款爆款药物完成突围后,后续接力增长的动力从何而来?面对这个问题,绝大多数企业都难以给出明确的答案。
然而,少数先行者正在打破这一宿命。它们的共同逻辑,在于不再依赖单一产品的“豪赌”,而是搭建起一套可持续自我迭代的底层增长架构——“平台复利”。正如大型跨国药企凭借研发与商业化飞轮穿越周期一样,中国创新药板块也开始萌发出具备“平台复利”雏形的生力军。
作为国内专注于“合成致死”赛道的领军企业,英派药业(Impact Therapeutics)正凭借其打造的“科学飞轮、转化飞轮、商业飞轮”三重架构,为行业提供了一个差异化的解题思路:企业持续成长的核心,并非盲目押注下一个神药,而是驱动一套能够自我增效的底层平台。
随着年9月18日公司核心产品塞纳帕利(Senaparib)的欧盟上市许可申请获得欧洲药品管理局人用药品委员会(CHMP)的积极审评意见(Positive Opinion),这款中国原研 PARP 抑制剂离正式覆盖欧盟及欧洲经济区又近了一步,同时也标志着英派药业的“平台复利”飞轮正加速驶入收获期。
科学飞轮:从单一靶点到跨模态的“机制地图”
真正的平台型Biotech,其核心壁垒并非偶然发现某个爆款分子的能力,而是在特定疾病领域建立起深厚的认知与技术积累,进而形成“前一步研发为后一步赋能”的复利优势。
自2009年成立以来,英派药业深耕合成致死赛道17年,其管线布局早已超越了单一的塞纳帕利。截至目前,公司管线已全面覆盖PARP1/2、PARP1、ATR、WEE1、ATM、USP1、CHK1/2、DHX9等多个DNA损伤修复(DDR)与合成致死的关键节点,搭建起包含12款候选药物的深度管线。
在这一“机制地图”下,英派药业形成了两大清晰的递进式护城河:
下一代高选择性/穿透性PARP1抑制剂:
-
IMP1734进入全球I/II期临床,其对PARP1的选择性高达PARP2的648倍以上,在展现同类最优潜力的同时,大幅拓宽了安全性窗口与联合用药空间。
-
IMP1707:具备优异的血脑屏障穿透能力,旨在攻克脑胶质瘤及癌症脑转移这一临床痛点。
克服现有耐药的协同管线:
-
IMP9064(ATR抑制剂):作为中国首款进入临床的ATR选择性抑制剂,通过“双重合成致死”机制阻断DNA损伤修复,直接针对现有PARP抑制剂产生的耐药难题。目前该管线处于全球I/II期开发阶段,已显现出良好的安全性与初步临床疗效信号。
更为关键的是,英派药业将这种合成致死生物学认知扩展到了跨模态技术平台——向抗体偶联药物(ADC)与靶向蛋白降解(PROTAC)领域深度延伸:
-
双载荷ADC架构:利用高活性合成致死化合物建立“连接子-载荷(Linker-Payload)”模块库。通过将 DNA 损伤制造剂与损伤修复抑制剂相结合(如TOPOi + ATRi),实现靶向递送与协同杀伤,把ADC从“单打独斗的管线”升级为可快速配对组合的“技术工具箱”。
-
PROTAC降解剂平台:构建了涵盖50多种新型E3配体、超100种化学类型的结构工具库,成功突破传统小分子难以区分同源蛋白或缺乏结合口袋的局限,开启了更多未成药靶点的降解可能。
转化飞轮:高效率与高质量的资产“工厂”
衡量一个研发平台的优劣,不仅看其理论架构是否宏大,更取决于其转化效率(能否快速落地管线)与转化质量(产出分子的临床价值)。
1. 锚头分子塞纳帕利的临床验证
作为平台产出的首款商业化核心资产,塞纳帕利(Senaparib)在卵巢癌一线维持治疗中展现出三大差异化优势:
疗效潜力:FLAMES III期临床研究结果显示,塞纳帕利将患者的疾病进展或死亡风险大幅降低了57%(HR=0.43)。
全人群覆盖:与传统PARP抑制剂高度依赖BRCA基因突变或HRD阳性检测不同,塞纳帕利的临床获益不局限于突变状态,实现了对全人群的覆盖。
安全性与依从性:因不良事件导致停药的发生率仅为4.4%(同类竞品通常在10%以上),为需要长期服药维持治疗的患者提供了极高的安全裕度。
2. 跨模态管线的快速批量打通
在塞纳帕利验证了平台转化能力后,英派药业的转化飞轮展现出加速运转的态势。2026年8月,公司接连披露了两个自研平台的首个临床前候选化合物:
IMP3201(TOPOi + ATRi双载荷ADC):针对CEACAM5靶点,临床前研究表明,在对传统单载荷TOPOi ADC不敏感的结直肠癌(CRC)细胞系中,IMP3201的半数抑制浓度(IC50)为 1.6–5.1 nM(对比组为10.5–132.8nM,活性提升7–26倍),最大抑制率达到 84%–90%,展现出显著的抑瘤与抗耐药潜能。
IMP2794(KAT6A特异性PROTAC):实现了对同源蛋白KAT6A比KAT6B高达1000倍以上 的超高选择性降解,成功攻克了传统小分子脱靶毒性过大的难题,在乳腺癌模型中展现出强劲的体内活性。
这一系列转化成果表明,英派药业的底层技术平台已具备稳定、批量产出高竞争力候选化合物的“工业化”能力。
商业飞轮:从自我造血到全球授权的闭环反哺
对于Biotech而言,平台复利能否持续运转,取决于商业化端能否提供源源不断的“资金燃料”。英派药业通过“国内自主商业化+全球合作授权”的双轨模式,逐步打通了商业造血闭环。
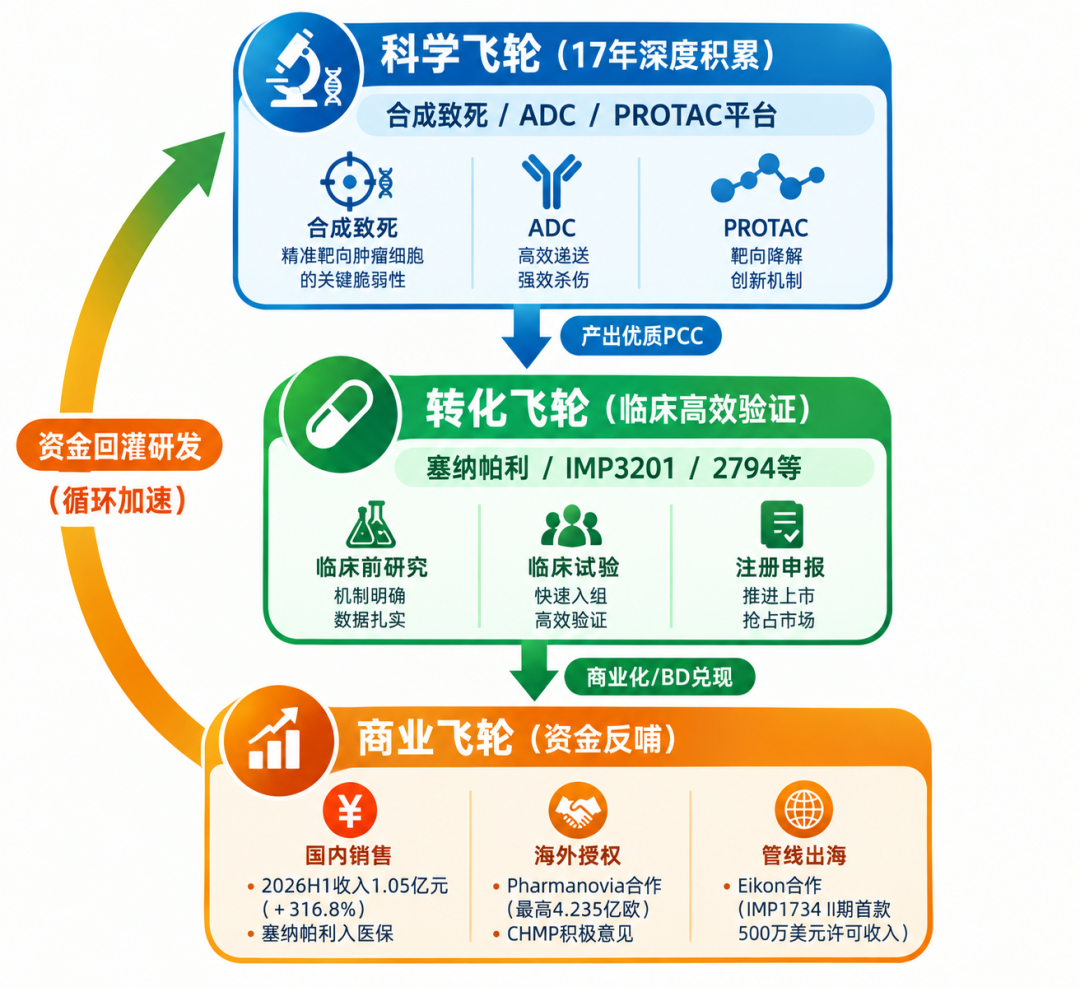
1. 国内医保放量与销售爆发
2026年上半年,英派药业实现营业收入约1.05亿元人民币,同比增长316.8%;其中,核心产品塞纳帕利的销售额达7035万元,同比猛增872.8%。
自2026年1月1日正式纳入国家医保目录后,塞纳帕利的市场准入迅速推进。截至2026年6月底,该产品已覆盖全国所有省份,进驻超过380家专业及社区药房,并触达近1200家医疗机构,展现出强劲的商业化爆发力。
2. 海外授权与全球化变现
欧洲及多区域授权:英派已将塞纳帕利在欧洲、中东、北非、澳洲及新西兰共66个国家和地区的权益授权给Pharmanovia,交易总金额最高达4.235亿欧元,并附带可观的分级销售提成。CHMP积极审评意见的落地,意味着首付款与后续里程碑付款将加速兑现。
管线前置授权(BD合作):公司与Eikon Therapeutics就下一代PARP1 抑制剂(IMP1734等)达成全球合作。随着IMP1734迈入临床 II期,英派在2026年上半年顺理成章地确认500万美元的许可收入。
商业化带来的现金流源源不断地回灌至下一代PARP1抑制剂、双载荷ADC及PROTAC等前沿平台的研发中,形成了“科研转化为资产、资产兑现为现金、现金助燃新研发”的正向循环。
中国Biotech估值重塑的新范式
从2026年9月初被纳入港股通(带来流动性与资金溢价),到9月中旬塞纳帕利获得CHMP积极审评意见(叩开欧洲市场大门),英派药业的底层飞轮正在加速出圈。
英派药业的实践表明,中国创新药企正在经历一场从“单点管线套利”向“平台架构复利”的深层演变。对于资本市场而言,评估一家Biotech的长期价值,不再仅仅依赖于某个单一临床数据的读出,更需要关注其是否拥有可持续产出优质资产的底层机制。
当越来越多的中国生物医药企业开始建立起属于自己的“平台复利”,中国创新药产业也必将迎来确定性更高、生命力更强的新一轮成长周期。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
