


AI推理爆量,RISC-V跑进主战场!“RISC-V第一股”奕斯伟计算打新倒计时一天,近半筹码已被锁定
打新截止进入倒计时,先抛一个数字:近50%。这是奕斯伟计算(01256.HK)全球发售股份被9家基石提前锁定的比例(按发售价中位数)。发售价区间为每股1.48至1.59港元,最低不到3,000港元就可轻松买入一手,预计募资总额约23.24至24.97亿港元,并拟定于2026年10月9日在香港联交所主板挂牌。
股票还没挂牌,近半筹码已经“名花有主”。长线资金抢筹抢到这个程度,自身实力和赛道热度缺一不可。
但聊句真心话,现在网上大部分对奕斯伟计算的分析,基本都没说到点子上。很多人简单把它归为普通芯片公司,跟一众芯片设计新股放一起比价、看估值,这是最大的误区。
奕斯伟计算真正值钱的地方,不是造一颗芯片,而是底层架构。芯片是表层产品,RISC-V架构才是整个行业最底层的根基。市面上不少芯片公司,是在现成架构上做产品定义、集成和微调,做的是末端内卷生意;而奕斯伟计算,是国内极少数真正深耕RISC-V底层架构、自研内核与扩展指令集、IP模块的头部企业,在“RISC-V+AI”方向上,奕斯伟计算已成为全球专利、IP和产品覆盖度最全面的企业。
这就导致一个很现实的情况:它基本没有真正可对标的纯正竞争对手。别人在做产品,它在做底层标准、做技术底座。现在市场还在用普通芯片股的眼光给它定价,完全忽略了它的稀缺性和行业地位。这就是目前最大的认知差,也是后面最容易走出溢价的核心逻辑。
AI推理需求全面爆发,RISC-V为什么是“天选计算架构”
这几年,AI圈的风向变得比股价还快。之前大家比的是谁的训练集群更大,今年问题已经换成:谁的推理能真正落进设备里?摄像头要本地识人识物,汽车要实时控车,家里的NAS要7×24小时在线跑模型。算力主战场正从云端向边缘和终端外溢,而就在这个节骨眼上,市场稀缺的“RISC-V第一股”它来了。
为什么推理时代的芯片逻辑完全不同?云端可以堆集群,边缘侧要的却是“一颗芯片适配一类物理任务”——AI推理和Agent应用天然碎片化、长尾化,拼的不再是单一峰值算力,而是能效比、时延、可定制化和快速迭代。RISC-V开源开放、免高额授权费、指令集可扩展,厂商可以按需挂上自研NPU、多媒体单元和安全模块,做出一颗“为场景而生”的芯片。
行业判断已经趋同:x86和Arm仍是存量霸主,而RISC-V就是全球计算架构正在崛起的、增量广阔的“第三极”。
这条增长曲线的斜率究竟有多陡峭?我们用数据说话。据弗若斯特沙利文统计,中国RISC-V主控芯片市场从2021年的约11亿元暴增至2025年的约377亿元,预计2030年达约2,194亿元;RISC-V在中国智能终端芯片市场的渗透率,预计从2025年的6.9%抬升到2030年的26.7%。政策端同样有风。今年印发的《电子信息制造业发展“十五五”规划》明确推进RISC-V研发与产业化,香港也把它列为重点发展的七大新兴产业之一。
而在这条路线上卡位最前的,正是奕斯伟计算——按2025年收入计,中国最大的国产智能终端人机交互芯片产品提供商、第三大国产RISC-V主控芯片厂商,手握20余个系列化内核、620余个IP模块、超1,740项专利申请,搭建起从内核、IP、芯片到系统软件的全栈自研底座,为多场景算力方案筑牢底层根基。
这也是为什么市场不能只拿普通芯片设计公司的估值框架去套它。普通芯片股更多是在成熟架构上做产品、抢份额;奕斯伟计算的看点在于,它押的是架构换道。一旦RISC-V从边缘、终端、智算中心进一步渗透,底层架构型公司的稀缺性会被重新定价。
从卖一颗芯片到交一套系统,订单已经排到明年
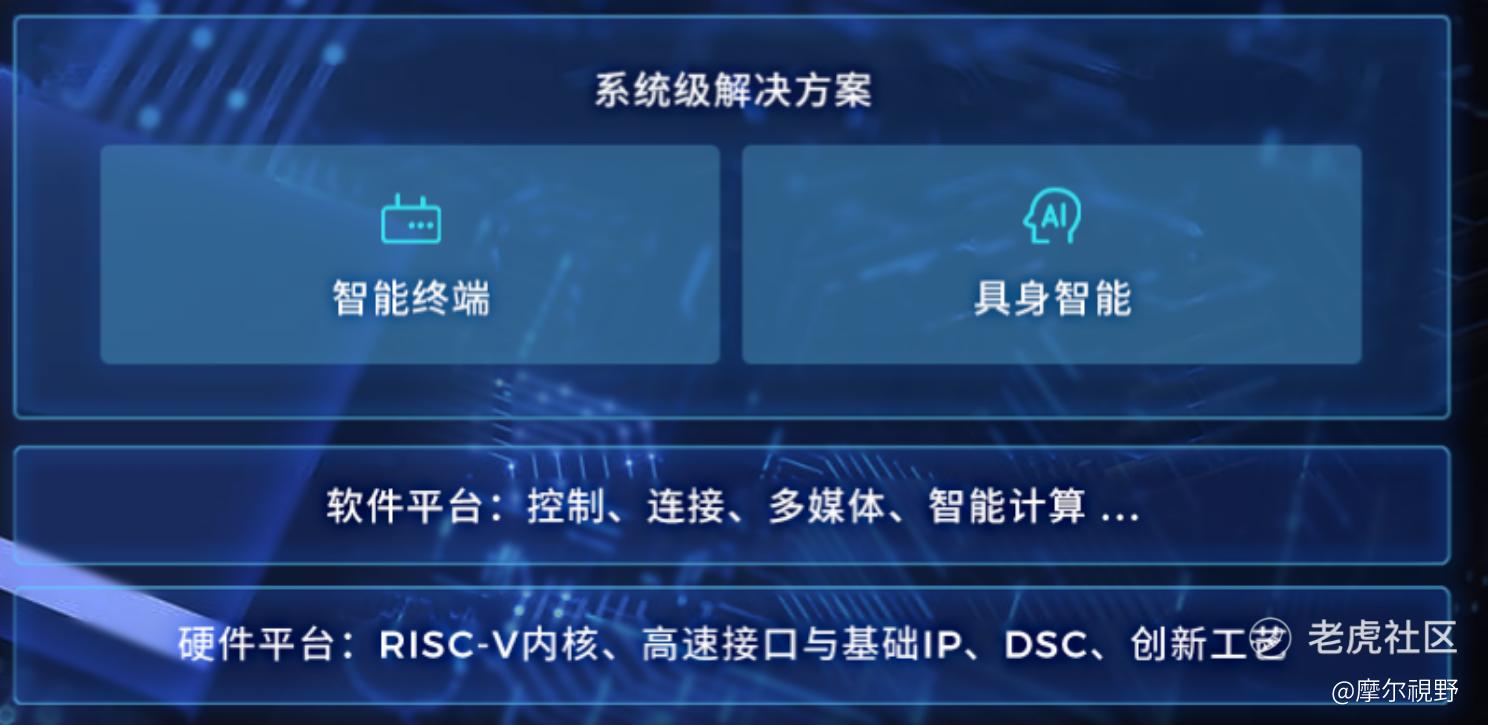
故事再好,打新最终还是得看产品商业化落地。这家公司的产品形态早已从“卖一颗芯片”升级为“交一套系统”:
AI推理与边缘算力赛道,面向AI时代的智能计算SoC可高效运行轻量化大模型,衍生出边缘计算模组、AI加速板卡、边缘智能站等多形态硬件,铺向工业机器视觉检测、行业边缘智能化改造;在边缘计算与智算中心领域,产品精准适配大模型推理、边缘服务器、数据中心等高端场景,在能效比、成本控制、自主创新三个维度打出差异化优势;
具身智能方向上,在适用于机器人场景的互连及计算芯片产品中,有六款处于量产阶段、八款处于开发阶段;
消费端也迎来重磅落地,与极空间合作的全球首款RISC-V消费级AI NAS,今年四季度正式量产发售。
一条“云—边—端”的推理产品矩阵已经成型。
最后我们再码一码账本和筹码。收入三年从17.52亿元增至24.31亿元、复合增速17.8%,今年一季度4.94亿元、同比再增18.4%;计算芯片与方案业务从2023年的37.5万元飙到今年一季度单季2.23亿元、占营收45.1%,同比大幅增加。截至9月18日,已确定订单及指示性订单规模超过2026年全年收入预测。
9家基石合计认购约11.61亿港元,近半筹码提前锁定。“推理爆发+架构换道+订单排满”三张牌依次亮出来的新股,一年遇不到几只。
而且,这可能是迄今为止港股最便宜的发行价之一。发行价在1.5港元上下,是很长一段时间以来最便宜的发行价。港股不少新股定价虚高,上市之后留给二级市场的空间十分有限;奕斯伟计算这次定价压在1.5港元附近,价位足够低,天然留足了后市想象空间。
市场现在分歧很大,有人担心破发,这点不能否认,港股本来波动就大。但单纯从定价来看,这个低位价格,资金一旦开始挖掘,向上的弹性不会小。申购10月6日中午截止,只剩最后一天,想上车的别磨蹭,赶紧冲!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
